
Hyman Minsky: biografía, obra y legado
Hyman Minsky (Chicago, 1919-1996) fue un economista de tradición keynesiana, profesor en Washington University in St. Louis y luego investigador distinguido del Levy Institute. Su hipótesis de la inestabilidad financiera sostiene que la prosperidad prolongada lleva a los deudores de las finanzas de cobertura a las especulativas y Ponzi, y así incuba sus propias crisis.
Última actualización: 2026-09-24
Contenido de esta página
- ¿Quién fue Hyman Minsky?
- ¿Qué es la hipótesis de la inestabilidad financiera?
- ¿Qué es el momento Minsky y quién acuñó la expresión?
- ¿Cómo se leyó la crisis de 2008 desde la tesis de Minsky?
- ¿Cuáles son las obras principales de Hyman Minsky?
- ¿Qué críticas ha recibido la teoría de Minsky?
- ¿Sirve la teoría de Minsky para leer a Colombia?
- ¿Qué legado deja Hyman Minsky?
El 16 de abril de 2009, en Nueva York, la presidenta del Banco de la Reserva Federal de San Francisco subió al atril de una conferencia que lleva el nombre de un economista muerto en 1996. Janet Yellen recordó que su charla anterior en ese mismo foro, cuando era gobernadora de la Fed, había tratado sobre la «nueva» ciencia de la gestión del riesgo de crédito, y sobre las innovaciones que, según ella esperaba entonces, iban a mejorar la medición del riesgo [6].
Esta vez el título era otro: A Minsky Meltdown: Lessons for Central Bankers. Yellen no se detuvo en la ironía. Dijo apenas que, con el mundo financiero en crisis, el trabajo de Minsky «se ha vuelto lectura obligatoria» [6] (traducción propia).
Aquella charla anterior, según la cuenta de trece años que hizo Yellen, cae hacia 1996: el año en que murió Hyman Minsky [1][6]. El hombre al que el sistema financiero salió a buscar en medio del incendio no alcanzó a verlo. Lo que dejó fue una tesis incómoda: que la crisis no llega de afuera, sino que la fabrica la bonanza.
¿Quién fue Hyman Minsky?
Hyman P. Minsky fue un economista estadounidense nacido en Chicago en 1919 y muerto en 1996. Estudió en la Universidad de Chicago y en Harvard, enseñó en Carnegie Tech, Brown y Berkeley, fue profesor de Washington University in St. Louis de 1965 a 1990 y cerró su carrera como investigador distinguido del Levy Economics Institute de Bard College [1].
Su formación empezó por las matemáticas: se graduó en esa carrera en Chicago en 1941, y en Harvard obtuvo una maestría en administración pública en 1947 y el doctorado en economía en 1954 [1]. En Harvard fue asistente de docencia de Alvin Hansen, a quien el Levy Institute describe como uno de los principales discípulos de John Maynard Keynes en Estados Unidos [1].
Entre 1957 y 1965 fue profesor asociado en la Universidad de California en Berkeley. Allí, según el Levy Institute, desarrolló sus teorías principales sobre el crédito y la actividad económica, las que después expuso en John Maynard Keynes (1975) y Stabilizing an Unstable Economy (1986) [1]. El propio Instituto sitúa a finales de la década de 1950 sus primeros escritos sobre la inestabilidad inherente de los mercados financieros [3].
En 1990, al retirarse de Washington University, pasó al Levy Institute, donde fundó dos programas de investigación que siguen activos: Monetary Policy and Financial Structure y The State of the U.S. and World Economies [1]. En 1996, el año de su muerte, la Association for Evolutionary Economics le entregó el premio Veblen-Commons [1].
Una precisión de etiqueta, porque se presta a confusión. En el pilar de la escuela keynesiana aparece en la familia poskeynesiana, junto a Michal Kalecki. Él se consideraba keynesiano, pero le incomodaba la manera en que la mayoría de los economistas del mainstream interpretaba a Keynes [1]. A mi juicio, esa incomodidad recorre toda su obra, empezando por el libro que dedicó a Keynes en 1975.
¿Qué es la hipótesis de la inestabilidad financiera?
La hipótesis de la inestabilidad financiera es la teoría de Hyman Minsky según la cual una economía capitalista con un sistema financiero sofisticado no siempre se comporta como un sistema que busca el equilibrio: la deuda con que se financia la inversión puede volver al sistema estable o inestable, y los periodos largos de prosperidad lo empujan hacia la inestabilidad sin necesidad de un choque externo [2].
Minsky la presentó como una interpretación de la sustancia de la Teoría general de John Maynard Keynes, y declaró sus otras deudas intelectuales en el mismo texto: la teoría crediticia del dinero de Joseph Schumpeter, la descripción clásica de la deflación de deudas de Irving Fisher (1933) y los procesos que se alejan del equilibrio descritos por Charles Kindleberger (1978) [2].
La versión más compacta es el documento de trabajo número 74 del Levy Institute, de mayo de 1992, preparado para el Handbook of Radical Political Economy que Philip Arestis y Malcolm Sawyer editaron en 1993 [2]. Son pocas páginas. Vale la pena leerlas despacio, porque cada frase carga una decisión teórica.
La primera decisión es dónde poner la lupa. Para Minsky, cada unidad económica tiene en su balance unos pasivos que fijan una serie de pagos comprometidos, mientras sus activos generan una serie de ingresos apenas conjeturados [2]. La estabilidad depende de que esas dos series casen.
La segunda es quién negocia. En su esquema, las transacciones decisivas ocurren entre un banquero genérico y un empresario genérico que discuten costos y expectativas de ganancia sobre la mesa; y ahí Minsky escribe que los empresarios interpretan las cifras «como entusiastas, los banqueros como escépticos» [2] (traducción propia). La hipótesis es, en el fondo, la historia de cómo ese escepticismo se va gastando.
La tercera es qué valida la deuda. Minsky adopta la visión de las ganancias de Kalecki (1965) y de S. Jay y David Levy (1983), en la que la estructura de la demanda agregada determina los beneficios: en el modelo más simple, las ganancias agregadas igualan a la inversión agregada, y en uno algo más complejo, a la inversión más el déficit del gobierno [2]. Si la inversión futura flaquea, las ganancias no llegan y los compromisos firmados quedan sin respaldo.
Y la cuarta, la más provocadora: los bancos no son intermediarios pasivos. Minsky los llama «mercaderes de deuda» que buscan ganancias innovando en los activos que compran y en los pasivos que venden, y esa capacidad de innovar, dice, invalida el supuesto de la teoría cuantitativa de un «dinero» fijo con velocidad casi constante [2].
¿Qué son las finanzas de cobertura, especulativas y Ponzi?
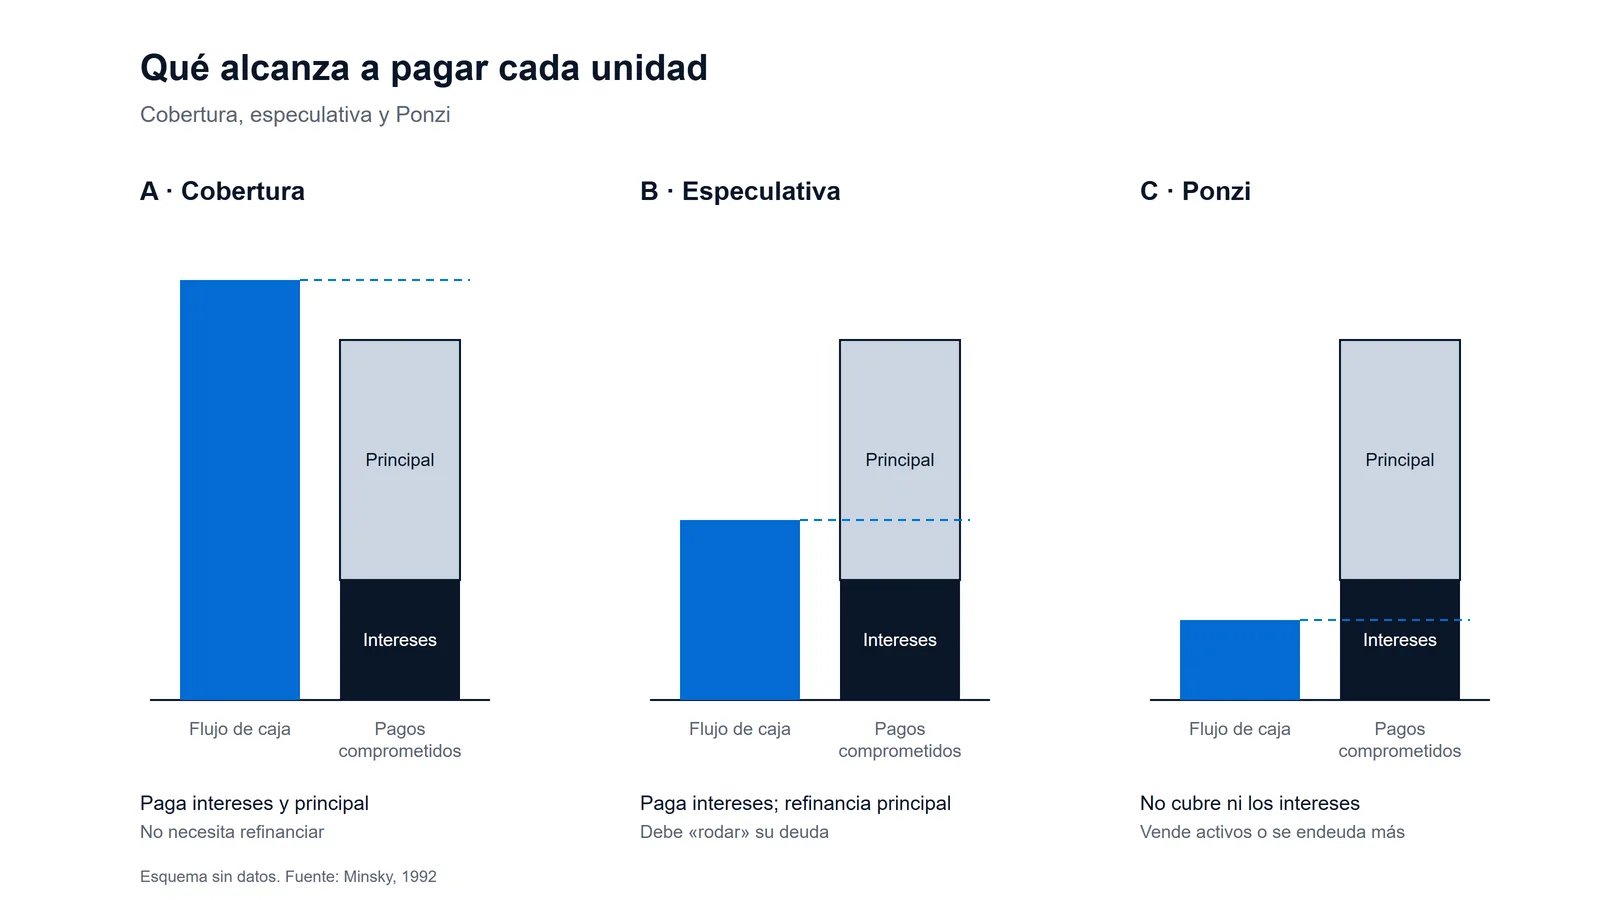
Las finanzas de cobertura, especulativas y Ponzi son las tres relaciones entre ingreso y deuda con las que Minsky clasifica a las unidades económicas según lo que alcanzan a pagar con el flujo de caja de su operación: todo, solo los intereses o ni siquiera los intereses [2].
| Tipo de unidad | Qué paga con su flujo de caja | Qué necesita de los mercados | Rasgo que subraya Minsky (1992) |
|---|---|---|---|
| Cobertura (hedge) | Todas sus obligaciones contractuales, capital e intereses | Nada para cumplir sus pagos | Cuanto más pesa el patrimonio en su financiación, más probable es que sea de cobertura [2] |
| Especulativa | Los pagos «de cuenta de ingreso» (los intereses), pero no el principal | Refinanciar: emitir deuda nueva para pagar la que vence | Vive de «rodar» sus pasivos [2] |
| Ponzi | Ni el principal ni los intereses | Vender activos o pedir prestado, incluso para pagar intereses | Baja su patrimonio y el margen de seguridad que ofrece a sus acreedores [2] |
Un detalle para quien lea el original en el PDF del Levy Institute. Justo después de definir a las unidades especulativas, el texto pone como ejemplo a los gobiernos con deuda flotante, a las empresas que emiten papel comercial y a los bancos, y dice que son «típicamente» unidades hedge [2]. Por el contexto —todos ellos refinancian deuda que vence— lo leo como una errata en la palabra; es mi interpretación, no una corrección que el documento haga.
La definición de Ponzi, por cierto, es contable. En el documento de 1992 no hay una palabra sobre engaño: una unidad Ponzi es la que no cubre sus intereses con lo que produce, sea una constructora honrada o un hogar con una hipoteca mal calculada [2].
¿Cuáles son los dos teoremas de la inestabilidad financiera?
Los dos teoremas de Minsky dicen, primero, que una economía tiene regímenes de financiación bajo los cuales es estable y otros bajo los cuales es inestable; y segundo, que durante los periodos de prosperidad prolongada la economía pasa de las relaciones financieras que la estabilizan a las que la desestabilizan [2].
Si dominan las finanzas de cobertura, escribe Minsky, la economía puede ser un sistema que busca y contiene el equilibrio; cuanto más pesan las especulativas y las Ponzi, más probable es que se vuelva un sistema que amplifica las desviaciones [2].
El mecanismo de ruptura que describe es preciso. Si una economía con muchas unidades especulativas atraviesa una inflación y las autoridades intentan exorcizarla con restricción monetaria, las especulativas se convierten en Ponzi y el patrimonio de las que ya eran Ponzi se evapora; las unidades con faltantes de caja intentan vender posiciones para cumplir, y eso probablemente lleva a un colapso del valor de los activos [2].
Minsky la definió como una teoría del impacto de la deuda sobre el comportamiento del sistema, un modelo que genera ciclos económicos «de severidad variable» sin depender de choques externos [2] (traducción propia). Los ciclos económicos y sus etapas tienen su propia página en la guía de ciclos económicos; aquí basta su conclusión: según la hipótesis, los ciclos de la historia se componen de la dinámica interna del capitalismo y del sistema de intervenciones diseñado para mantenerlo dentro de límites razonables [2].
¿Qué es el momento Minsky y quién acuñó la expresión?
El momento Minsky es, en la definición del Levy Institute, el episodio en que inversionistas sobreendeudados deben vender incluso sus posiciones menos especulativas para cumplir con sus préstamos, y los mercados caen en espiral con una demanda severa de efectivo [1]. La expresión no es de Minsky: según el economista Alessandro Vercelli, la acuñó en 1998 Paul McCulley, de PIMCO, a propósito de la crisis de la deuda rusa [5].
Vercelli, de la Universidad de Siena, rastreó la expresión en un documento de trabajo del Levy Institute de octubre de 2009. Allí registra que se volvió muletilla de moda durante la crisis de las hipotecas subprime, adoptada por profesionales y analistas de primer nivel, por periodistas financieros y por algunos economistas académicos [5]. La definición temprana que cita de McCulley, de 2001, es la de un proceso de deflación de deudas que se alimenta a sí mismo [5]. En el documento de Minsky de 1992 la palabra «momento» no aparece [2].
El problema, advierte Vercelli, es que las definiciones en uso subrayaban rasgos distintos de una crisis, no siempre bien definidos [5]. Unas hablan de un punto en el tiempo, como el instante en que la manía se vuelve pánico; la mayoría, de un proceso de duración indeterminada [5]. Su propuesta fue separar el «momento», como punto de partida, del «proceso minskyano» que desencadena [5].
La distinción sirve para algo concreto: evita la tentación de buscar el día exacto. El documento de 1992 no fecha crisis. Describe cómo se acumula la fragilidad que las hace posibles [2].
¿Cómo se leyó la crisis de 2008 desde la tesis de Minsky?
La crisis de 2008 se leyó desde Minsky como el paso masivo de finanzas de cobertura a especulativas y Ponzi durante una bonanza larga, seguido de ventas forzadas y desapalancamiento. Esa lectura la hicieron otros después de su muerte, en 1996, y la que sigue esta página, el discurso de Yellen de 2009, habla de una ruptura que Minsky había «vislumbrado» (traducción propia), no de un pronóstico con fecha [6].
Las palabras de Yellen fueron medidas. Dijo que los acontecimientos del último año y medio eran un caso clásico del tipo de ruptura sistémica que Minsky, y relativamente pocos más, habían «vislumbrado» [6] (traducción propia). Y reconoció a McCulley por encabezar el resurgimiento de Minsky y por señalar la relevancia de su obra para los problemas financieros de entonces [6].
Su diagnóstico usó el esquema de las tres unidades y lo completó con otras dos ideas que atribuyó a Minsky, la complacencia y la paradoja del desapalancamiento [6]:
- Complacencia. Prestatarios, prestamistas y reguladores se adormecen cuando suben los precios de los activos; los inversionistas llegaron a exigir muy poca compensación por el riesgo.
- Migración hacia Ponzi. Con optimismo y fondos abundantes, los inversionistas se movieron del extremo seguro del espectro al especulativo y al Ponzi. Muchos que se creían hedge descubrieron que eran especulativos o Ponzi.
- Hipotecas Ponzi. Las hipotecas exóticas —subprime, solo intereses, con poca o ninguna documentación— eran para Yellen un ejemplo de finanzas Ponzi: el préstamo solo se podía refinanciar si subía el precio de la vivienda.
- Paradoja del desapalancamiento. Lo que es prudente para cada firma, vender activos y pagar deudas, agrava la caída cuando todas lo hacen a la vez.
La consecuencia de política que sacó es, a mi juicio, lo más útil del discurso. Yellen sostuvo que la supervisión de cada entidad, por bien hecha que esté, nunca bastará para proteger a la economía de los ciclos de auge y caída que Minsky consideraba endémicos, porque suponer que instituciones seguras producen automáticamente un sistema seguro es una falacia de composición [6]. De ahí su defensa de una supervisión macroprudencial, que proteja al sistema en su conjunto; entre las herramientas, citó las propuestas de requisitos de capital que suban en las expansiones y bajen en las recesiones [6].
También movió su propia posición. Dijo que no abogaría por usar de manera regular la política monetaria contra las burbujas, pero que la experiencia reciente la había vuelto «más abierta a actuar» [6] (traducción propia). Justo antes había admitido que los argumentos para mitigar burbujas ganan peso, en especial cuando el motor es un boom de crédito [6].
¿Cuáles son las obras principales de Hyman Minsky?
Las obras principales de Hyman Minsky son John Maynard Keynes (1975) y Stabilizing an Unstable Economy (1986), que él mismo señaló como las obras clave de la hipótesis de la inestabilidad financiera en sentido estricto, más el libro de ensayos Can «It» Happen Again? (1982) y el documento de 1992 que condensa la hipótesis [1][2].
| Año | Obra | Qué aporta |
|---|---|---|
| 1975 | John Maynard Keynes, Columbia University Press | Relectura de Keynes que Minsky cita como obra clave de su hipótesis [2] |
| 1977 | «A Theory of Systemic Fragility», en Altman y Sametz (eds.), Financial Crises | Capítulo sobre la fragilidad del sistema; según Vercelli, es uno de los lugares donde Minsky cedió «ocasionalmente» a la tentación de ver a las unidades Ponzi como virtualmente insolventes, con patrimonio negativo «para cualquier cálculo honesto del valor presente» [1][5] (traducción propia) |
| 1978 | The Financial Instability Hypothesis: A Restatement, Thames Papers in Political Economy | Reformulación leída antes en Denver, Southampton y Londres ese mismo año [4] |
| 1982 | Can «It» Happen Again? Essays on Instability and Finance | Ensayos sobre inestabilidad y finanzas [1] |
| 1986 | Stabilizing an Unstable Economy, Yale University Press | Examina en detalle varias crisis financieras y por qué la economía evoluciona hacia hacerlas más probables [2][3] |
| 1992 | The Financial Instability Hypothesis, Working Paper 74 del Levy Institute | La hipótesis en pocas páginas: tres unidades y dos teoremas; publicada en el Handbook of Radical Political Economy (1993) [2] |
| 2008 | Reedición de Stabilizing an Unstable Economy | Vuelve a circular con introducción de Dimitri Papadimitriou y L. Randall Wray [3] |
La reedición de 2008 tiene su propia historia. El Levy Institute explica que en 2007 el interés por su obra «explotó» cuando la prensa financiera reconoció la relevancia de su análisis para el derrumbe del mercado de títulos respaldados por hipotecas [3]. Según la misma presentación, a Minsky le interesaba menos el derrumbe que el comportamiento de los agentes durante la euforia [3].
Para leerlo sin gastar un peso, el orden que sugiero es este: el documento de 1992 primero, que es corto y gratuito en el sitio del Levy Institute [2]; después, los papeles de su archivo, que el Instituto catalogó en 2010 y abrió a la investigación, con buena parte de sus escritos tardíos disponibles en la colección digital de Bard College [1][4].
¿Qué críticas ha recibido la teoría de Minsky?
La teoría de Minsky ha recibido críticas incluso de autores que trabajan con su marco: que su clasificación trata como solventes a todas las unidades, incluso a las Ponzi, que sus tres casillas discretas no miden grados de liquidez ni de solvencia, que se aplicó sobre todo a bancos y empresas y poco a los hogares, y que su formalización con las identidades agregadas de Kalecki puede caer en una falacia de composición [5].
Vercelli, que defiende la vigencia de la visión de Minsky frente a la economía convencional, llama a la suya una crítica «constructiva» [5]. Su primera objeción es que en la taxonomía todas las unidades, incluso las Ponzi, se consideran solventes; en una nota, Vercelli matiza que el propio Minsky cedió «ocasionalmente» a la tentación de verlas como virtualmente insolventes [5] (traducción propia). La segunda es que la taxonomía trata la liquidez y la solvencia como magnitudes de dos valores, positivas o negativas, cuando en el mundo real hay grados de liquidez y grados de insolvencia; por eso propone medidas continuas en lugar de tres casillas [5].
La tercera es de alcance. La clasificación triple se aplicó sobre todo a bancos y a empresas financieras y no financieras, y Vercelli la extiende a todas las unidades, hogares incluidos, lo que según él se aparta del enfoque estándar de Minsky y sus seguidores, con excepciones que él mismo reconoce [5].
Una objeción más la atribuye a otros intérpretes: Lavoie y Seccareccia (2001) y Toporowski (2008) señalaron una falacia de composición en la formalización usual de la hipótesis con las identidades de Kalecki [5].
Y hay una tensión que no viene de sus críticos sino del propio Minsky. En 1992 reconocía que la participación de los gobiernos para evitar un derrumbe como el de 1929-1933 había reducido mucho la vulnerabilidad a la baja de las ganancias agregadas, pero advertía que esas mismas intervenciones podían inducir un sesgo alcista, es decir, inflacionario [2]. El remedio, en su marco, también tiene costo.
¿Sirve la teoría de Minsky para leer a Colombia?
La teoría de Minsky aparece al menos en un estudio sobre Colombia: en 2012, cuatro investigadores publicaron en Ensayos sobre Política Económica, la revista del Banco de la República, un trabajo sobre flujos de capital y fragilidad financiera entre 1995 y 2011 que cita a Minsky (1982) en un punto concreto: que las expansiones aceleradas del crédito se asocian con más inestabilidad [7].
José Eduardo Gómez-González, Luisa Silva, Sergio Restrepo y Mauricio Salazar firman el trabajo, y aclaran que las opiniones son suyas y no comprometen al Banco ni a su Junta Directiva [7]. Su relato de los años noventa se parece mucho al segundo teorema, aunque ellos no lo formulen así: la liberalización de comienzos de la década, un auge de crédito que califican de «sin precedentes» entre 1991 y 1997, hogares, firmas y Gobierno que asumieron mayores riesgos en sus balances, y desde mediados de 1998 un deterioro significativo del sistema financiero [7].
| Indicador (Colombia) | 1991 | Marzo de 1996 | Finales de 1997 | Finales de 1999 | Finales de 2003 |
|---|---|---|---|---|---|
| Cartera de los establecimientos de crédito / PIB | Cerca de 20 % | — | Cerca de 33 % | 28 % | 20 % [7] |
| Cartera vencida / cartera total (índice de calidad) | — | 6,3 % | — | 14,8 % (diciembre) | — [7] |
Los autores llaman al episodio de 1998-2001 la mayor crisis financiera de la historia reciente del país [7]. Su historia jurídica, con la emergencia económica de 1998 y el fin del UPAC, está contada en la página del sistema financiero colombiano.
Ahora, el hallazgo econométrico es más prudente que la narración. Con modelos VAR, encontraron que no parece haber una relación directa significativa entre flujos de capital y estabilidad financiera, sino una indirecta, a través de la relación cartera/PIB; y admiten que su evidencia no muestra que al aumento del crédito le siga un deterioro posterior de la calidad de la cartera [7]. Concluyeron además que las entradas de capital recientes no habían producido un boom de crédito, y lo atribuyeron a una política monetaria prudente y a las medidas adoptadas después de la crisis [7].
Opino que esa prudencia es lo más minskyano del estudio. Minsky no ofrecía una alarma que suena cuando la cartera pasa de cierto porcentaje. Ofrecía una pregunta para cada ciclo de crédito: qué fracción de los deudores ya depende de refinanciar para cumplir. Los tipos de riesgo que esa pregunta pone en juego —de crédito, de liquidez, sistémico— se explican en la página de riesgo financiero.
Otra cosa es el debate sobre el peso creciente de las finanzas en la economía y cómo medirlo, que no es el tema de esta ficha: está desarrollado en la página de capitalismo financiero.
¿Qué legado deja Hyman Minsky?
El legado de Hyman Minsky es una manera de mirar los balances: preguntar no cuánto debe una economía, sino cómo piensa pagar, y aceptar que los años tranquilos son justamente cuando esa respuesta se deteriora. Institucionalmente, dejó dos programas de investigación que el Levy Institute presenta como vigentes, y en 2009 su nombre encabezaba la decimoctava conferencia anual que organizaba ese Instituto [1][6].
Hay algo de justicia tardía en la escena de 2009. Una banquera central, en la decimoctava conferencia anual Hyman P. Minsky sobre el estado de las economías de Estados Unidos y del mundo, organizada por el Levy Institute, reconoció que las «nuevas herramientas» de gestión del riesgo que había descrito en su charla de trece años antes resultaron insuficientes para la tarea [6]. No conozco una forma más honesta de citar a un autor.
Me quedo con una tensión que Minsky no resolvió y que sigue abierta. Su teoría explica por qué la estabilidad engendra fragilidad, y su receta para contener las crisis —estímulo fiscal, prestamista de última instancia— tiene su propio costo: en 1992 él mismo advirtió que esas intervenciones podían darle a la economía un sesgo inflacionario [2][6]. Que además alarguen el auge siguiente es una sospecha mía, no una tesis suya. La pregunta para quien supervisa un sistema financiero en América Latina, y también para quien firma un crédito a tasa variable en Bucaramanga, no es si viene la próxima crisis, sino en qué casilla de Minsky está parado hoy.
Preguntas frecuentes
¿Hyman Minsky predijo la crisis financiera de 2008?
No en el sentido de una fecha. Minsky murió en 1996 y su hipótesis describe cómo se acumula la fragilidad, no cuándo estalla. La lectura de 2008 desde su teoría la hicieron otros; Janet Yellen, en abril de 2009, habló de un tipo de ruptura sistémica que Minsky había «vislumbrado» (traducción propia) junto con relativamente pocos economistas más [6].
¿Quién inventó la expresión «momento Minsky»?
Un gestor de bonos, no un académico. El rastreo de Vercelli la atribuye a Paul McCulley, de PIMCO, en 1998, con la deuda rusa como telón de fondo, y la muestra de moda casi una década después, con las hipotecas subprime [5]. El texto de 1992 en que Minsky resume su hipótesis no la usa [2].
¿Minsky era keynesiano o poskeynesiano?
Las dos etiquetas se le aplican. Según el Levy Institute, él se consideraba keynesiano, aunque le incomodaba la interpretación que la mayoría de los economistas del mainstream hacía de Keynes y rechazaba la hipótesis de los mercados eficientes [1]. Por esa lectura propia, el pilar de la escuela keynesiana de este sitio lo ubica en la familia poskeynesiana.
¿Una unidad «Ponzi» en Minsky es un fraude?
No necesariamente. En su texto de 1992 la categoría es contable: describe a quien no cubre ni el principal ni los intereses con el flujo de caja de su operación y debe vender activos o endeudarse para pagar [2]. Un proyecto legal y bien intencionado puede caer en ella si sus ingresos se demoran. Las pirámides fraudulentas son otro asunto, tratado en la página de riesgo financiero.
¿Dónde se puede leer a Minsky gratis?
El documento de trabajo número 74 del Levy Institute, de 1992, está disponible en el sitio del Instituto [2]. Sus papeles personales, catalogados en 2010, están custodiados en el Levy Institute, y buena parte de sus escritos tardíos se consulta en la colección digital de Bard College [1][4].
Referencias
- Levy Economics Institute of Bard College. Hyman P. Minsky, Distinguished Scholar (ficha institucional) — nacido en Chicago en 1919; estudios en la Universidad de Chicago y Harvard; B.S. en matemáticas (Chicago, 1941), M.P.A. (1947) y Ph.D. en economía (1954) en Harvard; asistente de docencia de Alvin Hansen, «one of the leading disciples of John Maynard Keynes in the United States»; Carnegie Tech y Brown; profesor asociado en Berkeley de 1957 a 1965, donde «developed his major theories about lending and economic activity»; profesor de Washington University in St. Louis de 1965 a su retiro en 1990; investigador distinguido del Levy Institute de 1990 a su muerte en 1996; fundador de los programas Monetary Policy and Financial Structure y The State of the U.S. and World Economies; «considered himself a Keynesian» y rechazó la hipótesis de los mercados eficientes; definición del «Minsky moment»; lista de escritos (1965, 1977, 1982, 1990, 1993); premio Veblen-Commons en 1996; archivo catalogado en 2010 y escritos tardíos en Bard Digital Commons. Levy Economics Institute: ficha de Hyman P. Minsky — Consultada: 2026-09-24.
- Minsky, Hyman P. The Financial Instability Hypothesis — Working Paper núm. 74, The Jerome Levy Economics Institute of Bard College, mayo de 1992, preparado para el Handbook of Radical Political Economy (Arestis y Sawyer, eds., Edward Elgar, 1993). Contiene: la hipótesis como «interpretation of the substance of Keynes’s “General Theory”»; las deudas con Schumpeter (1934), Fisher (1933) y Kindleberger (1978); pasivos como «time series of prior payment commitments»; «businessmen interpret the numbers and the expectations as enthusiasts, bankers as skeptics»; la visión Kalecki-Levy de las ganancias; los banqueros como «merchants of debt»; la definición de las unidades hedge, especulativas y Ponzi (y la frase «banks are typically hedge units» tras la definición de las especulativas); los dos teoremas; la restricción monetaria que convierte especulativas en Ponzi; el sesgo inflacionario de las intervenciones; «does not rely upon exogenous shocks»; y las referencias a Minsky (1975), Columbia University Press, y Minsky (1986), Yale University Press, como obras clave. Leído completo con pdftotext. Levy Economics Institute: Minsky, The Financial Instability Hypothesis (PDF) — Consultada: 2026-09-24.
- Levy Economics Institute of Bard College. Stabilizing an Unstable Economy (Book Series, 20 de mayo de 2008; introducción de Dimitri B. Papadimitriou y L. Randall Wray) — Minsky «first wrote about the inherent instability of financial markets in the late 1950s»; «In 2007, interest in his work suddenly exploded»; el libro, «first published in 1986», examina varias crisis financieras y explica por qué la economía tiende a evolucionar hacia hacerlas más probables; Minsky «was more concerned with the behavior of agents during the euphoric periods»; reeditado para una nueva generación. Levy Economics Institute: Stabilizing an Unstable Economy — Consultada: 2026-09-24.
- Hyman P. Minsky Archive, Levy Economics Institute of Bard College. The Financial Instability Hypothesis: A Restatement (ficha del documento 180) — Thames Papers in Political Economy, School of Social Sciences of Thames Polytechnic, otoño de 1978; versiones previas leídas en la reunión de la Western Social Science Association en Denver (abril de 1978) y en Southampton y Londres (julio de 1978). Bard Digital Commons: Minsky, A Restatement (1978) — Consultada: 2026-09-24.
- Vercelli, Alessandro. A Perspective on Minsky Moments: The Core of the Financial Instability Hypothesis in Light of the Subprime Crisis — Working Paper núm. 579, Levy Economics Institute, octubre de 2009. Contiene: «The expression “Minsky moment” was coined in 1998 in occasion of the crisis of Russian debt by Paul McCulley, manager of bond funds at PIMCO»; su difusión en la crisis subprime; definiciones como punto o como proceso, entre ellas «a self-feeding process of debt-deflation» (McCulley 2001); la distinción entre Minsky moment y Minsky process; la «constructive criticism» de la taxonomía (magnitudes de dos valores frente a medidas continuas); su aplicación a hogares; la falacia de composición atribuida por Lavoie y Seccareccia (2001) y Toporowski (2008) a la formalización con las identidades de Kalecki; y la cita de Minsky (1977), «for any honest computation of present value». Leído con pdftotext. Levy Economics Institute: Vercelli, A Perspective on Minsky Moments (PDF) — Consultada: 2026-09-24.
- Yellen, Janet L. A Minsky Meltdown: Lessons for Central Bankers — discurso como presidenta del Federal Reserve Bank of San Francisco en la 18th Annual Hyman P. Minsky Conference on the State of the U.S. and World Economies, organizada por el Levy Institute, Nueva York, 16 de abril de 2009. Contiene: su charla anterior en ese foro, «13 years ago», sobre «The “New” Science of Credit Risk Management at Financial Institutions»; «Minsky’s work has become required reading»; «the kind of systemic breakdown that he–and relatively few others–envisioned»; el crédito a Paul McCulley «for leading the Minsky revival»; la complacencia, la migración hacia el extremo especulativo y Ponzi, las hipotecas exóticas como ejemplo de «Minsky’s Ponzi finance», la paradoja del desapalancamiento; el estímulo fiscal y el prestamista de última instancia en las prescripciones de Minsky; «recent experience has made me more open to action»; la falacia de composición y la supervisión macroprudencial. Leído con pdftotext. Federal Reserve Bank of San Francisco: Yellen, A Minsky Meltdown (PDF) — Consultada: 2026-09-24.
- Gómez-González, José Eduardo; Silva, Luisa; Restrepo, Sergio; Salazar, Mauricio. «Flujos de capital y fragilidad financiera en Colombia», Ensayos sobre Política Económica, vol. 30, núm. 69, Banco de la República, diciembre de 2012 (los resultados y opiniones son responsabilidad de los autores). Contiene: periodo 1995-2011 con VAR cointegrados; «procesos de expansión acelerada del crédito tienden a asociarse con períodos de mayor inestabilidad financiera para las economías (Minsky, 1982)»; «Entre los años 1991 y 1997, Colombia registró un auge del crédito sin precedentes»; cartera/PIB «de cerca de 20% en el año 1991 a cerca de 33% en el año 1997», 28 % a finales de 1999 y 20 % a finales de 2003; índice de calidad de cartera (cartera vencida/total) de 6,3 % en marzo de 1996 a 14,8 % en diciembre de 1999; «entre los años 1998 y 2001, Colombia experimentó la mayor crisis financiera de su historia reciente»; relación indirecta mediada por cartera/PIB y ausencia de evidencia de desmejora posterior del índice; conclusiones sobre política monetaria prudente y medidas posteriores a la crisis. Leído con pdftotext. Banco de la República: Flujos de capital y fragilidad financiera en Colombia (PDF) — Consultada: 2026-09-24.
Cómo investigamos esta página
- Pregunta que responde: Quién fue Hyman Minsky, qué dice su hipótesis de la inestabilidad financiera y quién leyó 2008 desde ella
- Fuentes: identificadas 70 → incluidas 7
- Criterios de inclusión: textos de Minsky en su editor y su archivo, papers académicos, un discurso de la Fed y el Banco de la República; sin enciclopedias
- Fecha de corte de los datos: 2026-09-24