Stephanie Kelton: vida, obra y legado de la voz de la TMM
Stephanie Kelton es una economista estadounidense, profesora de Stony Brook y execonomista jefe del personal demócrata del Comité de Presupuesto del Senado (2015). Es una de las principales divulgadoras de la teoría monetaria moderna: sostiene que un Estado que emite su propia moneda no se financia con impuestos ni con bonos y que su límite real es la inflación.
Última actualización: 2026-09-29
Contenido de esta página
- ¿Quién es Stephanie Kelton?
- ¿Qué es la teoría monetaria moderna según Stephanie Kelton?
- ¿Qué dice El mito del déficit?
- ¿Qué es el empleo garantizado que propone Kelton?
- ¿Qué críticas recibe la teoría monetaria moderna?
- ¿Sirve la TMM para Colombia y América Latina?
- ¿Cuáles son las obras principales de Stephanie Kelton?
- ¿Qué legado deja Stephanie Kelton?
El 26 de febrero de 2019, en la audiencia semestral de política monetaria del Comité de Banca del Senado de Estados Unidos, el senador David Perdue le preguntó al presidente de la Reserva Federal por una propuesta que empezaba a circular en el Congreso. Jerome Powell empezó por reconocer que no había visto una descripción cuidadosamente elaborada de esa teoría. Luego fue directo: «La idea de que los déficits no importan para los países que pueden endeudarse en su propia moneda creo que es simplemente errónea» (traducción propia) [1].
Quince días después, el 13 de marzo, el Clark Center les planteó dos frases a su panel de expertos económicos de Estados Unidos. La primera decía que los países que se endeudan en su propia moneda no deberían preocuparse por el déficit porque siempre pueden crear dinero para financiar su deuda. De 38 que respondieron, 15 estuvieron en desacuerdo, 22 muy en desacuerdo y uno no opinó. Ninguno estuvo de acuerdo [2].
La teoría a la que apuntaban en esas semanas el presidente de la Fed y los 38 economistas que respondieron, de los 42 del panel, al menos en la versión que se les puso delante, se llamaba teoría monetaria moderna (TMM). Los dos enunciados los redactó el Clark Center, y Powell dijo no saber si las afirmaciones que se le atribuían a la teoría eran justas [1][2]. Su argumento técnico central llevaba publicado desde julio de 1998, en un documento de trabajo del Levy Economics Institute firmado por una investigadora visitante del Instituto, procedente de la Universidad de Cambridge: Stephanie Bell [3]. Más de veinte años después, ya con el apellido Kelton, esa autora era la cara pública de la teoría.
Esta ficha cuelga de la sección de economistas keynesianos, dentro del índice de economistas y escuelas. Cuenta la vida de Kelton, su tesis, su libro El mito del déficit y las críticas que ha recibido. Lo que es la deuda del Estado y cuándo se vuelve insostenible (la carrera entre la tasa de interés y el crecimiento) se explica en deuda pública; qué es y cómo se mide el déficit fiscal, en su propia página.
¿Quién es Stephanie Kelton?
Stephanie Kelton es una economista estadounidense, profesora de economía y política pública en la Universidad Stony Brook, de Nueva York, y una de las economistas más visibles de su país como divulgadora de la teoría monetaria moderna [4][6]. Obtuvo una maestría en economía (MPhil) en la Universidad de Cambridge en 1997 y el doctorado en la New School for Social Research, en Nueva York, en 2001 [5].
Antes de la economía hubo otros planes. Según el perfil que le dedicó Stony Brook en 2018, a comienzos de sus veinte años pensaba que su futuro era ir ascendiendo en una tienda de muebles, y fue su profesor de pregrado en la Universidad Estatal de California en Sacramento, John Henry, quien la animó a cursar la doble carrera de administración y economía y le presentó la historia del pensamiento económico [4].
El giro vino en el Levy Economics Institute del Bard College. Allí pasó un año antes de doctorarse, y allí conoció el trabajo de Warren Mosler, un financista de Wall Street que cuestionaba cómo piensan los economistas el dinero [4]. En 1998 firmaba sus documentos de trabajo como Stephanie Bell, investigadora visitante de Cambridge en el Instituto [3]; el Levy los cataloga hoy bajo el nombre de Stephanie A. Kelton [8].
Su carrera docente transcurrió primero en la Universidad de Missouri-Kansas City (UMKC), donde ya firmaba en 1999 y donde llegó a dirigir el departamento de economía [4][11]. En 2017 se mudó a Stony Brook [4]. Su ficha de expertos de esa universidad, consultada para esta página, la presenta además como decana interina de la Escuela de Comunicación y Periodismo [5].
¿Qué cargos públicos ha tenido Kelton?
En 2015 fue economista jefe del personal demócrata del Comité de Presupuesto del Senado de Estados Unidos, el equipo de la bancada que entonces era minoría, y después fue asesora económica sénior de la campaña presidencial de Bernie Sanders de 2016 [4][6]. El 13 de mayo de 2020, las campañas de Joe Biden y de Sanders la anunciaron entre los integrantes del grupo de trabajo de economía de sus Unity Task Forces [7].
Fue también editora jefe del blog New Economic Perspectives [6]. Según Stony Brook, el blog que abrió en 2009, como respuesta a la crisis financiera, fue su vía poco convencional para llevar esas ideas al público general [4].
¿Qué es la teoría monetaria moderna según Stephanie Kelton?
La teoría monetaria moderna, en la versión de Kelton, sostiene que un gobierno que emite su propia moneda no necesita recaudar impuestos ni vender bonos para poder gastar: gasta creando dinero, y los impuestos y los bonos cumplen otras funciones. Su límite no es quedarse sin dinero, sino la inflación, cuando el gasto exige más de lo que la economía puede producir [3][11].
El documento de 1998 es técnico a propósito. Su tema es la contabilidad de las reservas que los bancos mantienen en la Reserva Federal. Kelton sigue, operación por operación, qué le pasa a esas reservas cuando el Tesoro gasta, cuando cobra impuestos y cuando vende bonos [3].
Su conclusión: todo el gasto del gobierno se financia con la creación directa de dinero de alto poder, y la tributación y la venta de bonos son solo maneras alternativas de drenar reservas y destruir ese dinero [3, p. 24]. En la introducción anunciaba lo que sugeriría al final: que los debates sobre cómo financiar el gasto (deficitario) del gobierno deberían ser, en cambio, «debates sobre medios alternativos de drenar reservas (excedentes) del sistema bancario» (traducción propia) [3, p. 3].
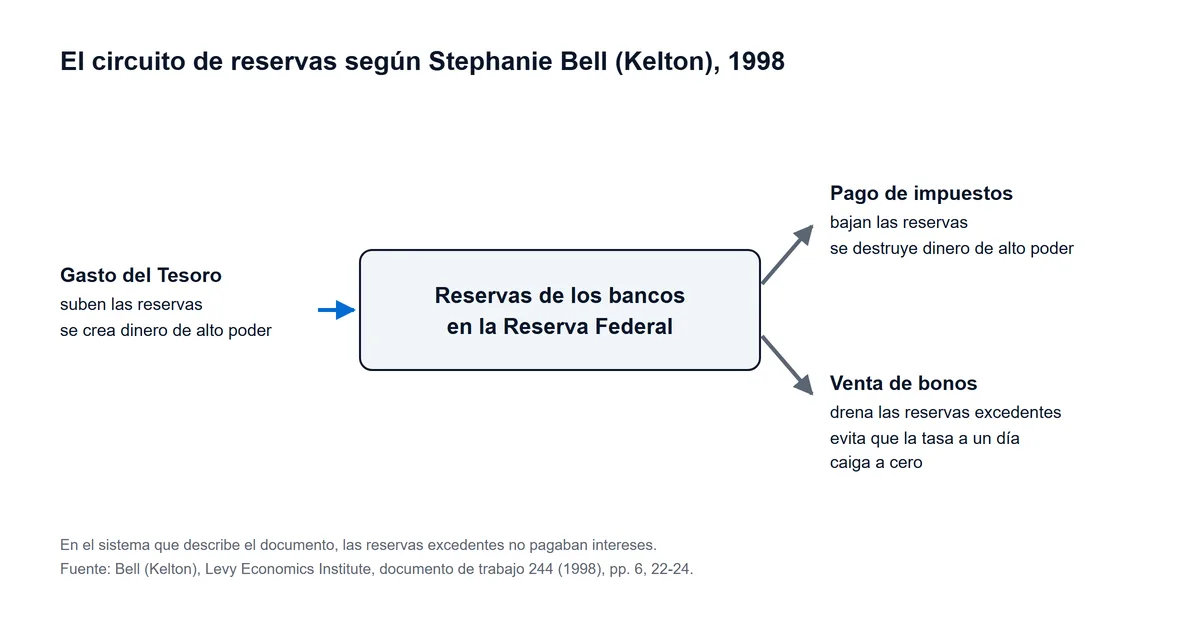
¿Por qué alguien querría drenar reservas? Porque en el sistema que ella describía, las reservas excedentes no pagaban intereses y los bancos prefieren no mantenerlas [3, p. 6]. Si el gasto público inundara el sistema de reservas, la tasa de interés a un día caería hacia cero; vender bonos es la forma de ofrecerles a los bancos un activo que sí rinde y de sostener la tasa que fija el banco central [3, pp. 22-24]. Guarde ese detalle: sobre él descansa una de las críticas de Mankiw, más abajo.
La otra pata es la naturaleza del dinero. En The Hierarchy of Money (1998) y en su artículo afín del Cambridge Journal of Economics (2001), Kelton parte de la definición de Hyman Minsky del dinero como una relación de balance y concluye que el poder del Estado para crear y hacer cumplir las leyes tributarias vuelve su moneda la forma de deuda más aceptada dentro de una «jerarquía» de monedas [8][9]. En palabras más simples, y la glosa es mía: la gente acepta el dinero del Estado porque lo necesita para pagarle impuestos a ese mismo Estado.
¿De dónde viene la TMM? Knapp, Lerner, Minsky y Mosler
La TMM no nació con Kelton. Ella misma la describió en 2018 como «probablemente el mayor proyecto colectivo de la historia de la economía», una marca que designa la investigación de alrededor de media docena de personas durante más de veinte años (traducción propia) [4]. Cada pieza tiene un origen distinto:
- El cartalismo de Knapp. Georg Friedrich Knapp publicó su Teoría estatal del dinero en 1905; la edición inglesa abreviada de 1924, hecha para la Royal Economic Society, abre el capítulo I con una frase que resume la escuela: «El dinero es una criatura de la ley» (traducción propia) [10, p. 1].
- Las finanzas funcionales de Lerner. En 1943, Abba Lerner publicó en Social Research un ensayo de catorce páginas que rechazaba las doctrinas de las «finanzas sanas» y el principio de equilibrar el presupuesto en un año o en cualquier otro periodo arbitrario. En su lugar pedía ajustar el gasto total para eliminar a la vez el desempleo y la inflación. Kelton lo reconstruyó en un documento de trabajo de 1999 [11].
- Minsky y Wray. Matías Vernengo y Esteban Pérez Caldentey describen la TMM como una escuela derivada de algunas vertientes poskeynesianas, asociada sobre todo a la obra de Hyman Minsky y de su discípulo L. Randall Wray [12, p. 1].
- Mosler. Los mismos autores ubican a Warren Mosler entre los «practicantes del mercado» (traducción propia) vinculados al movimiento, y atribuyen el salto de la TMM a la política estadounidense en parte al papel de Kelton como asesora de Sanders [12, p. 1].
Del tronco común, el keynesiano, esta página no se ocupa: está en la ficha de John Maynard Keynes.
¿Qué dice El mito del déficit?
The Deficit Myth: Modern Monetary Theory and the Birth of the People’s Economy salió a la venta el 9 de junio de 2020, publicado por PublicAffairs, con 336 páginas [13]. A finales de ese mes, Stony Brook informó que había entrado en la lista de libros más vendidos de no ficción en tapa dura de The New York Times [14]. La edición en español, El mito del déficit: la teoría monetaria moderna y el nacimiento de la economía de la gente, la publicó Taurus en 2021, con traducción de Albino Santos Mosquera [15].
Veintidós años separan el documento técnico de 1998 del libro. Lo que cambió no fue la tesis sino el público: el libro traslada la contabilidad de reservas al terreno de la política. Según la presentación de su editorial, el libro desmonta estas creencias: que el gobierno federal debe presupuestar como un hogar; que los déficits perjudicarán a la próxima generación; que desplazan la inversión privada y minan el crecimiento de largo plazo, y que los programas de derechos sociales llevan al país a una grave crisis fiscal [13].
La metáfora del hogar es la que más le importa a un lector latinoamericano, porque es la que se oye en cada discusión de presupuesto. Detrás de la respuesta de Kelton está la tesis de 1998: el emisor crea la moneda con la que gasta, y un hogar no [3]. Lo que sus críticos concluyen de esa diferencia es otra cosa, y viene enseguida.
¿Qué es el empleo garantizado que propone Kelton?
El empleo garantizado es la propuesta de política más concreta de Kelton: el Estado ofrece, de forma permanente, un empleo con un salario base a toda persona que quiera y pueda trabajar, y ese empleo funciona como estabilizador, porque se llena en las recesiones y se vacía en las expansiones [16]. Junto al dinero cartalista y las finanzas funcionales, suele verse como uno de los elementos principales de la TMM [12, p. 1].
En abril de 2018, Kelton firmó con Wray, Flavia Dantas, Scott Fullwiler y Pavlina Tcherneva un informe del Levy Institute que le pone números a la idea. Su programa, llamado Empleo de Servicio Público, pagaría 15 dólares la hora, con financiación federal y administración descentralizada [16]. Según su simulación a diez años con el modelo de Fair, en el escenario de participación más alto atraería a unos 15 millones de personas, elevaría el PIB real en unos 560.000 millones de dólares al año en promedio entre 2020 y 2027, y, en el escenario sin reacción de la Fed, la inflación subiría como máximo 0,74 puntos porcentuales sobre la línea de base para caer a 0,09 puntos al final de 2027 [16].
Esas cifras son una simulación hecha por los proponentes, no una evaluación de un programa real. Los autores dicen haber escogido el escenario más costoso e inflacionario a propósito, y aun así el impacto neto en el presupuesto federal promedia 1,53 % del PIB en los primeros cinco años [16].
¿Hubo un empleo garantizado en América Latina?
Hubo uno limitado, y los economistas de la TMM lo estudiaron de cerca [17, p. 2]. Tras el derrumbe argentino de 2001-2002, el gobierno lanzó el Plan Jefes y Jefas de Hogar Desocupados: 150 pesos al mes a un jefe de hogar por un mínimo de cuatro horas diarias de trabajo, en servicios comunitarios, pequeñas obras o capacitación [17, p. 3].
Según Tcherneva y Wray, en mayo de 2003 el Plan Jefes y un programa gemelo sumaban casi dos millones de participantes (unos 1,6 millones y 300.000, respectivamente), más del 5 % de una población de 37 millones, y el gasto llegó a un máximo del 1 % del PIB [17, p. 4]. Las mujeres pasaron de ser el 64 % de los participantes al comienzo a un poco menos de tres cuartas partes en 2005 [17, p. 2]. Los mismos autores registran denuncias de favoritismo y críticas de investigadores argentinos al diseño, y que el programa se cerró de hecho a nuevos participantes en mayo de 2003 [17, pp. 4-5]. Quien lo evalúa es defensor de la idea; conviene leerlo con esa advertencia.
¿Qué críticas recibe la teoría monetaria moderna?
La crítica central es que la TMM confunde una verdad contable con una licencia de política. Hasta sus críticos aceptan que un emisor puede imprimir su moneda para pagar sus cuentas; lo que discuten es que eso lo libere de su restricción presupuestaria y, en la periferia, de la restricción externa [12][18].
El panel del Clark Center fue unánime en el rechazo, algo que el propio centro calificó de raro. En la segunda frase, la de que esos países pueden financiar tanto gasto público real como quieran creando dinero, 11 economistas estuvieron en desacuerdo, 24 muy en desacuerdo y 3 no opinaron [2]. Entre los comentarios, Markus Brunnermeier, de Princeton, remitió a «numerosos ejemplos históricos: Alemania en los años veinte, América Latina…» (traducción propia) [2]. La nota del propio Clark Center menciona a Paul Krugman, Kenneth Rogoff y Lawrence Summers entre los comentaristas que habían sido cualquier cosa menos elogiosos, y a Kelton entre los proponentes que respondieron con vehemencia [2].
La crítica académica más sistemática de las que revisé para esta página la publicó N. Gregory Mankiw, de Harvard, en 2020. Tomó como texto de referencia el manual de Mitchell, Wray y Watts, y su primer argumento se apoya en el detalle que usted guardó arriba. En el sistema actual, con intereses sobre las reservas, el dinero que el gobierno imprime para pagar una cuenta probablemente termine como reservas que devengan intereses: imprimir es, en efecto, endeudarse [18, p. 2]. Si el gobierno insiste, la inflación reduce la demanda real de dinero, y un gobierno que actúa como si no tuviera restricciones puede terminar en el lado equivocado de la curva de Laffer del señoreaje; llegado ese punto, añade, el impago puede resultar preferible a la hiperinflación [18, p. 3].
Su veredicto cabe en una línea: la TMM «contiene algunos granos de verdad, pero sus prescripciones de política más novedosas no se siguen de forma convincente de sus premisas» (traducción propia) [18, p. 7].
¿La inflación de 2021 refutó a Kelton?
No de forma limpia. Un estudio del Banco de la Reserva Federal de San Francisco, de marzo de 2022, estimó con un modelo sencillo que las transferencias fiscales de la pandemia pudieron sumar unos 3 puntos porcentuales a la inflación básica de Estados Unidos hacia el cuarto trimestre de 2021, frente a países con apoyos más moderados [19]. Los mismos autores advierten que, sin esas medidas, la economía quizá habría caído en deflación, y reconocen que su estimación está en el rango alto de la literatura reciente: Barnichon y coautores (2021), por ejemplo, encontraron una contribución fiscal mucho menor, aunque estadísticamente significativa [19].
El episodio no zanja la discusión. La TMM siempre puso el límite en la inflación, así que un brote inflacionario no la refuta por sí solo; lo que el dato sí deja claro, y aquí ya opino, es que ese límite llega y que medirlo a tiempo es más difícil de lo que sugieren los manuales, ortodoxos y heterodoxos.
| Punto en disputa | Kelton y la TMM | La crítica | Fuentes |
|---|---|---|---|
| ¿Cómo se financia el gasto? | Con creación de dinero; impuestos y bonos drenan reservas | Cierto en la contabilidad, pero no libera de la restricción presupuestaria intertemporal | [3] [18] |
| ¿Para qué sirven los bonos? | Para sostener la tasa de interés, ofreciendo un activo que rinde | Si se pagan intereses sobre reservas, imprimir equivale a endeudarse | [3] [18] |
| ¿Cuál es el límite? | La inflación, cuando el gasto supera la capacidad productiva | El señoreaje tiene techo, y el impago puede preferirse a la hiperinflación | [11] [18] |
| ¿Importa el déficit? | Se juzga por sus efectos reales, no por su tamaño | «Simplemente errónea» la idea de que no importa | [1] [11] |
| ¿Aplica a toda economía? | A las que emiten moneda propia | En la periferia manda la restricción externa | [12] [20] |
¿Sirve la TMM para Colombia y América Latina?
La tesis de Kelton parte de un Estado que emite su propia moneda y la exige en el pago de impuestos, y el documento de 1998 la examina en un banco central que emite la moneda de la deuda [3][9]. Muchas economías en desarrollo emiten moneda propia, pero importan bienes esenciales y deben parte de su deuda en moneda extranjera: ahí la tesis encuentra su límite, que es la restricción externa [12, pp. 3, 11][20].
Barry Eichengreen, Ricardo Hausmann y Ugo Panizza le pusieron nombre al problema en 2003: el «pecado original», definido como la incapacidad de un país para endeudarse en el exterior en su propia moneda [20, p. 3]. Si la deuda externa está denominada en moneda extranjera, una depreciación real hace más difícil pagarla [20, p. 3]. Un emisor soberano puede crear pesos, pero no dólares.
La crítica más útil para la región viene de dos economistas que trabajan desde la misma tradición poskeynesiana que la TMM [12, p. 2]. Vernengo, profesor en Bucknell, y Pérez Caldentey, entonces jefe de la Unidad de Financiamiento para el Desarrollo de la CEPAL, creen que muchas proposiciones de la TMM son «esencialmente correctas» (traducción propia) y sostienen que las finanzas funcionales se aplican a los países en desarrollo en lo que toca a la deuda en moneda local [12, pp. 1-2]. Aun así, concluyen que hay «un claro malentendido del papel de la restricción de la balanza de pagos por parte de los autores de la TMM» (traducción propia) [12, p. 11]. Su argumento: los países en desarrollo deben importar bienes esenciales para funcionar y crecer, así que tienen que preocuparse por sus reservas internacionales aunque su moneda no sea convertible [12, p. 11].
Traen un dato regional. En su ejercicio para América Latina entre 1980 y 2013, con un umbral de déficit en cuenta corriente del 7 % del PIB, los autores cuentan 22 casos observados en que se sostuvo un año, 13 durante dos años seguidos, cuatro durante cuatro años y ninguno cinco años o más [12, p. 6]. Para ellos, la restricción de la balanza de pagos puede seguir siendo relevante y limitar la expansión fiscal, aunque la deuda esté en moneda propia [12].
En Colombia, el artículo 373 de la Constitución exige la aprobación unánime de la junta directiva del Banco de la República para cualquier operación de financiamiento a favor del Estado, salvo las de mercado abierto [21] (el marco completo está en política monetaria). Qué parte de la deuda colombiana está en moneda extranjera y qué ancla fiscal la gobierna se explica en deuda pública de Colombia.
| Tipo de economía | ¿Emite su moneda? | ¿Se endeuda afuera en su moneda? | ¿Aplica la tesis de Kelton? |
|---|---|---|---|
| Emisor soberano con deuda en moneda propia | Sí | Sí | Es el caso que analiza el documento de 1998 [3] |
| Emisor con «pecado original» | Sí | No: debe en moneda extranjera | Solo para la deuda en moneda local; manda la restricción externa [12] [20] |
| Sin moneda propia | No | No | No: el Estado usa una moneda que no emite |
¿Cuáles son las obras principales de Stephanie Kelton?
La tabla recoge las obras citadas en esta página, no su bibliografía completa: los trabajos de 1998 a 2001, firmados como Stephanie Bell, y las piezas de política y divulgación posteriores.
| Año | Obra | Qué aporta |
|---|---|---|
| 1998 | The Hierarchy of Money, documento de trabajo 231 del Levy Institute | El dinero del Estado encabeza la jerarquía de monedas por el poder de cobrar impuestos [8] |
| 1998 | Can Taxes and Bonds Finance Government Spending?, documento de trabajo 244 del Levy Institute | Impuestos y bonos drenan reservas; el gasto se financia creando dinero [3] |
| 1999 | Functional Finance: What, Why, and How?, documento de trabajo 287 del Levy Institute | Reconstruye las finanzas funcionales de Lerner (1943) [11] |
| 2000 | Do Taxes and Bonds Finance Government Spending?, Journal of Economic Issues, vol. 34, núm. 3 | Versión publicada del documento 244 [3] |
| 2001 | The Role of the State and the Hierarchy of Money, Cambridge Journal of Economics, vol. 25, núm. 2 | Artículo afín al documento 231, sobre la misma jerarquía de monedas [9] |
| 2003 | The State, the Market, and the Euro: Metallism versus Chartalism in the Theory of Money, coeditado con E. J. Nell | Volumen colectivo sobre metalismo y cartalismo, con el euro en el título [6] |
| 2018 | Public Service Employment: A Path to Full Employment, con Wray, Dantas, Fullwiler y Tcherneva | Diseño y simulación del empleo garantizado [16] |
| 2020 | The Deficit Myth (en español, El mito del déficit, Taurus, 2021) | La TMM para el público general [13][15] |
¿Qué legado deja Stephanie Kelton?
Si hubiera que resumir su legado en una frase, y la frase es mía, sería haber cambiado la pregunta del debate fiscal estadounidense: de «¿cómo lo vamos a pagar?» a «¿hay recursos reales para hacerlo sin inflación?». El título de su conferencia presidencial de 2018 en Stony Brook ya traía la pregunta vieja entre comillas, But How Will We Pay for It? [4]. Hasta Mankiw le concede la premisa contable: el gobierno siempre puede imprimir dinero para pagar sus cuentas [18, p. 7].
Lo que sigue es juicio mío, no de las fuentes. Kelton acierta en algo que en Colombia se olvida seguido: el presupuesto de un Estado no es el mercado de una familia, y la metáfora del hogar sirve más para cerrar discusiones que para abrirlas. Pero la TMM se escribió mirando el dólar, la moneda que el resto del mundo necesita. Leída desde el peso, la teoría no se refuta. Se acota: vale para la deuda en pesos, no para la que se paga con dólares que el Banco de la República no puede emitir.
El costo de equivocarse tampoco es simétrico. Si Estados Unidos sobrestima su espacio fiscal, paga con inflación. Si un país con pecado original lo sobrestima, paga con una devaluación que encarece su deuda externa y la canasta de quien menos gana. Por eso, para quien lee desde Bucaramanga, la pregunta útil que deja Kelton no es cuánto puede gastar el Estado, sino en qué moneda debe lo que ya gastó.
Preguntas frecuentes
¿Stephanie Kelton dice que el déficit no importa?
No. Su posición es que el déficit de un emisor soberano se juzga por lo que produce en la economía real, con la inflación como límite, y no por su tamaño contable [3][11]. Cuando Powell calificó de errónea la idea de que los déficits no importan, aclaró que había oído afirmaciones «bastante extremas» atribuidas a la TMM y que no sabía si esa atribución era justa (traducción propia) [1].
¿Qué es el cartalismo?
Es la teoría según la cual el dinero debe su aceptación al Estado, que lo exige para el pago de impuestos, y no al metal que contenga la moneda. Kelton la usó para ordenar las monedas en una jerarquía que encabeza la del Estado [9]; su exposición clásica es de Georg Friedrich Knapp, en alemán desde 1905 [10].
¿Stephanie Kelton y Stephanie Bell son la misma persona?
Sí. Bell es el apellido con que firmó sus primeros trabajos, entre ellos los dos documentos de 1998 del Levy Institute; en el catálogo actual del Instituto esas mismas piezas aparecen a nombre de Stephanie A. Kelton [3][8].
¿Qué papel tuvo Kelton en el Congreso de Estados Unidos?
Trabajó para el Comité de Presupuesto del Senado: en 2015 fue su economista jefe del lado demócrata, la bancada minoritaria de entonces [4][6]. Lo de Sanders fue aparte, como asesora de su campaña presidencial de 2016 [6].
¿Dónde se puede leer la teoría monetaria moderna sin comprar el libro?
Los documentos de trabajo 231, 244 y 287 del Levy Institute se descargan gratis en el sitio del Instituto, y el informe de 2018 sobre empleo garantizado también [3][8][11][16]. La crítica de Mankiw está disponible como documento de trabajo del NBER [18].
Referencias
- U.S. Senate, Committee on Banking, Housing, and Urban Affairs. The Semiannual Monetary Policy Report to the Congress (S. Hrg. 116-2), audiencia del 26 de febrero de 2019 — pregunta del senador Perdue sobre la TMM; respuesta de Jerome Powell: «I have not really seen a carefully worked out, you know, description of what it meant by MMT»; «The idea that deficits do not matter for countries that can borrow in their own currency I think is just wrong». GovInfo: audiencia de política monetaria del Senado, 2019 (PDF) — Consultada: 2026-09-29.
- Clark Center Forum. Modern Monetary Theory, US Economic Experts Panel, 13 de marzo de 2019 — enunciados (a) y (b); «Of our 42 experts, 38 participated»; (a): 1 sin opinión, 15 en desacuerdo, 22 muy en desacuerdo; (b): 3 sin opinión, 11 en desacuerdo, 24 muy en desacuerdo; menciona a Krugman, Rogoff y Summers como «far from complimentary» y que «Proponents such as Stephanie Kelton and other MMT-ers have responded fiercely»; «this kind of unanimity of opinion is rare»; comentario de Brunnermeier: «See numerous historical examples: Germany in 1920s, Latin America…». Clark Center: encuesta sobre la teoría monetaria moderna — Consultada: 2026-09-29.
- Bell, Stephanie [Stephanie A. Kelton]. Can Taxes and Bonds Finance Government Spending? — Working Paper núm. 244, Jerome Levy Economics Institute, julio de 1998; firmado como «Cambridge University Visiting Scholar». p. 3: «debates concerning alternative methods for financing the government’s (deficit) spending should, instead, be debates about alternative means of draining (excess) reserves from the banking system»; p. 6: los bancos «earn no interest on reserves held in excess»; p. 22: gastar «adding reserves and creating money» y vender bonos «to drain excess reserves», que los bancos cambian gustosos por bonos que rinden intereses; p. 24: el objetivo de evitar que la tasa a un día caiga a cero; p. 24: «all government spending is financed by the direct creation of HPM; bond sales and taxation are merely alternative means by which to drain reserves/destroy HPM». Versión publicada: «Do Taxes and Bonds Finance Government Spending?», Journal of Economic Issues, vol. 34, núm. 3, 2000, pp. 603-620 (DOI 10.1080/00213624.2000.11506296). Levy Economics Institute: Bell, Can Taxes and Bonds Finance Government Spending (PDF) — Consultada: 2026-09-29.
- Stony Brook University, SBU News. Cutting-Edge Economist Stephanie Kelton to Deliver Presidential Lecture, 15 de octubre de 2018 — conferencia «But How Will We Pay for It?»; economista jefe en el Comité de Presupuesto del Senado (minoría) en 2015-2016 y luego asesora de la campaña de Sanders; llegada a Stony Brook en 2017; profesor de pregrado John Henry en la California State University, Sacramento, doble carrera en administración y economía; maestría en Cambridge; un año en el Levy Institute y el encuentro con la obra de Warren Mosler, «a Wall Street financier»; la TMM como «probably the greatest group project in the history of economics, a brand name that refers to the scholarship that was developed by around half a dozen people over 20-plus years»; el blog abierto en 2009; directora del departamento de economía de la UMKC. Stony Brook News: perfil de Stephanie Kelton (2018) — Consultada: 2026-09-29.
- Stony Brook University. Stephanie Kelton (ficha de expertos) — «Professor and Interim Dean, School of Communications and Journalism»; «PhD, New School for Social Research, 2001»; «MPhil, Cambridge University, 1997». Stony Brook University: ficha de experta de Stephanie Kelton — Consultada: 2026-09-29.
- Levy Economics Institute of Bard College. Stephanie A. Kelton (Board of Advisors) — profesora de política pública y economía en Stony Brook; «chief economist on the US Senate Budget Committee (Democratic staff) in 2015»; «senior economic adviser to Bernie Sanders’s 2016 presidential campaign»; exeditora jefe de New Economic Perspectives; The State, the Market, and the Euro: Metallism versus Chartalism in the Theory of Money (coeditado con E. J. Nell; 2003); doctorado en la New School y MPhil en Cambridge. Levy Economics Institute: ficha de Stephanie A. Kelton — Consultada: 2026-09-29.
- The American Presidency Project (UC Santa Barbara). Biden Campaign Press Release — Biden for President and Friends of Bernie Sanders Announce Leaders of Biden-Sanders Unity Task Forces, 13 de mayo de 2020 — «Professor Stephanie Kelton» en la lista del grupo de trabajo «Economy». American Presidency Project: Biden-Sanders Unity Task Forces (2020) — Consultada: 2026-09-29.
- Levy Economics Institute of Bard College. The Hierarchy of Money, Working Paper núm. 231, abril de 1998 — catalogado «by Stephanie A. Kelton» (el PDF enlazado lo firma Stephanie Bell, «Visiting Scholar»); resumen: «attempts to bring together several of Hyman P. Minsky’s insights in order to suggest a relationship between the state’s ability to tax and the money of the economy». Levy Economics Institute: The Hierarchy of Money (1998) — Consultada: 2026-09-29.
- Bell, Stephanie. «The Role of the State and the Hierarchy of Money» — Cambridge Journal of Economics, vol. 25, núm. 2, marzo de 2001, pp. 149-163 (DOI 10.1093/cje/25.2.149). Resumen: usa la definición de Minsky del dinero; los cartalistas desarrollaron una teoría general del dinero estatal; «the state’s power to make and enforce tax laws renders its money the most acceptable form of debt within what can be considered a “hierarchy” of monies». RePEc: Bell, The Role of the State and the Hierarchy of Money (2001) — Consultada: 2026-09-29.
- Knapp, Georg Friedrich. The State Theory of Money, edición abreviada, trad. H. M. Lucas y J. Bonar, Macmillan para la Royal Economic Society, 1924 — «The State Theory of Money appeared first in 1905»; cap. I, § 1, p. 1: «Money is a creature of law». Internet Archive: Knapp, The State Theory of Money (1924) — Consultada: 2026-09-29.
- Bell, Stephanie. Functional Finance: What, Why, and How? — Working Paper núm. 287, Levy Economics Institute, noviembre de 1999; firmado desde la University of Missouri at Kansas City. p. 1: en 1943 Lerner escribió Functional Finance and the Federal Debt, que expone sus principios «in just fourteen pages»; p. 3: cita de Lerner (1943, p. 40), gasto total «enough to buy the goods that can be produced by all who want to work, and yet not enough to bring inflation». Levy Economics Institute: Bell, Functional Finance (PDF) — Consultada: 2026-09-29.
- Vernengo, Matías y Pérez Caldentey, Esteban. Modern Money Theory (MMT) in the Tropics: Functional Finance in Developing Countries — Working Paper núm. 495, Political Economy Research Institute (PERI), Universidad de Massachusetts Amherst, septiembre de 2019; versión publicada en Challenge, vol. 63, núm. 6, 2020, pp. 332-348 (DOI 10.1080/05775132.2020.1747729). p. 1: la TMM como escuela derivada de vertientes poskeynesianas «mostly associated with the work of Hyman Minsky and his disciple L. Randall Wray», el papel de Kelton como asesora de Sanders, Mosler entre los «market practitioners», «many propositions of MMT are essentially correct», y el empleo garantizado junto a las finanzas funcionales y el dinero cartalista; nota 1: Vernengo, Bucknell University; Pérez Caldentey, «Chief, Financing for Development Unit, Economic Development Division, ECLAC»; p. 6: América Latina 1980-2013, umbral de 7 % del PIB (22 un año, 13 dos años seguidos, cuatro durante cuatro años, ninguno cinco o más; la figura 2 cuenta «number of observed cases»); pp. 1-2: «This paper argues that Functional Finance is applicable to developing countries» y sus principios «hold when dealing with the debt in domestic currency»; p. 11: «there is a clear misunderstanding of the role of the BOP constraint by MMT authors» y la necesidad de importar bienes esenciales y cuidar las reservas. PERI UMass Amherst: Vernengo y Pérez Caldentey, MMT in the Tropics (PDF) — Consultada: 2026-09-29.
- PublicAffairs (Hachette Book Group). The Deficit Myth: Modern Monetary Theory and the Birth of the People’s Economy, de Stephanie Kelton — «On Sale Jun 9, 2020»; 336 páginas; la presentación editorial enumera los mitos: que el gobierno federal «should budget like a household», que los déficits «will harm the next generation, crowd out private investment, and undermine long-term growth», y que los programas de derechos sociales llevan a «a grave fiscal crisis». Hachette Book Group: The Deficit Myth — Consultada: 2026-09-29.
- Stony Brook University, SBU News. Stephanie Kelton Cracks Best Seller List, 26 de junio de 2020 — The Deficit Myth en la lista de más vendidos de no ficción en tapa dura de The New York Times; nombrada a uno de los seis Biden-Sanders Unity Task Forces. Stony Brook News: The Deficit Myth en la lista de más vendidos — Consultada: 2026-09-29.
- Dialnet (Universidad de La Rioja). El mito del déficit: la teoría monetaria moderna y el nacimiento de la economía de la gente — Stephanie Kelton; Albino Santos Mosquera (trad.); Taurus, 2021; ISBN 9788430624102. Dialnet: El mito del déficit (Taurus, 2021) — Consultada: 2026-09-29.
- Wray, L. Randall; Dantas, Flavia; Fullwiler, Scott; Tcherneva, Pavlina R. y Kelton, Stephanie A. Public Service Employment: A Path to Full Employment — Research Project Report, Levy Economics Institute, abril de 2018. Resumen ejecutivo: 15 dólares la hora; simulación a diez años desde 2018Q1 con el modelo de Fair; «roughly 15 million people» en el escenario alto; PIB real «boosted by $560 billion per year on average» (2020-2027); inflación con máximo de «0.74 percentage points» sobre la línea de base y «0.09 percentage points» al final; impacto presupuestario neto de 1,53 % del PIB en 2018-2022 y 1,13 % en 2023-2027; escenario elegido por ser «the most costly and inflationary». Levy Economics Institute: Public Service Employment (PDF) — Consultada: 2026-09-29.
- Tcherneva, Pavlina R. y Wray, L. Randall. Public Employment and Women: The Impact of Argentina’s Jefes Program on Female Heads of Poor Households — Working Paper núm. 519, Levy Economics Institute, noviembre de 2007. p. 2: mujeres «initially accounted for 64%» y «a bit less than three-quarters by 2005»; p. 3: «a payment of 150 pesos per month to a head of household for a minimum of four hours of work daily»; p. 4: gasto con máximo de «1% of GDP», casi dos millones de participantes en mayo de 2003 (1,6 millones en Jefes y 300.000 en el PEL) de una población de 37 millones, «reports of favoritism» y críticas al diseño, cierre de hecho a nuevos participantes en mayo de 2003. Levy Economics Institute: Tcherneva y Wray, Argentina’s Jefes Program (PDF) — Consultada: 2026-09-29.
- Mankiw, N. Gregory. A Skeptic’s Guide to Modern Monetary Theory — NBER Working Paper 26650, enero de 2020; publicado en AEA Papers and Proceedings, vol. 110, 2020, pp. 141-144 (DOI 10.1257/pandp.20201102). Revisa el manual de Mitchell, Wray y Watts; p. 2: con intereses sobre reservas, el dinero impreso «will likely end up in the banking system as reserves» y «when the government prints money to pay a bill, it is, in effect, borrowing»; p. 3: la «Laffer curve for seigniorage» y el impago que puede ocurrir «because it is preferable to hyperinflation»; p. 7: «I agree that the government can always print money to pay its bills. But that fact does not free the government from its intertemporal budget constraint»; «MMT contains some kernels of truth, but its most novel policy prescriptions do not follow cogently from its premises». NBER: Mankiw, A Skeptic’s Guide to Modern Monetary Theory — Consultada: 2026-09-29.
- Jordà, Òscar; Liu, Celeste; Nechio, Fernanda y Rivera-Reyes, Fabian. Why Is U.S. Inflation Higher than in Other Countries? — FRBSF Economic Letter 2022-07, Federal Reserve Bank of San Francisco, 28 de marzo de 2022. Inflación medida con el IPC básico; las transferencias «may have contributed to an increase in inflation of about 3 percentage points by the fourth quarter of 2021»; «without these spending measures, the economy might have tipped into outright deflation»; sus estimaciones «fall in the upper range of findings from other recent research»; «Barnichon et al. (2021), for example, indirectly find a much smaller, though statistically significant, contribution from fiscal measures». Federal Reserve Bank of San Francisco: Why Is U.S. Inflation Higher (2022) — Consultada: 2026-09-29.
- Eichengreen, Barry; Hausmann, Ricardo y Panizza, Ugo. Currency Mismatches, Debt Intolerance and Original Sin: Why They Are Not the Same and Why It Matters — NBER Working Paper 10036, octubre de 2003. p. 3: definen el pecado original como «the inability of a country to borrow abroad in its own currency»; con deuda externa en moneda extranjera, una depreciación real dificulta su servicio. NBER: Eichengreen, Hausmann y Panizza, Original Sin (2003) — Consultada: 2026-09-29.
- Secretaría General del Senado de la República de Colombia. Constitución Política de Colombia de 1991, artículo 373 — «Las operaciones de financiamiento a favor del Estado requerirán la aprobación unánime de la junta directiva, a menos que se trate de operaciones de mercado abierto». Secretaría del Senado: Constitución Política, artículo 373 — Consultada: 2026-09-29.
Cómo investigamos esta página
- Pregunta que responde: ¿Quién es Stephanie Kelton, qué sostiene su teoría monetaria moderna, qué le critican y qué vale para Colombia?
- Fuentes: identificadas 72 → incluidas 21
- Criterios de inclusión: trabajos de la autora, fichas universitarias, transcripción del Senado y papers con autor; cero enciclopedias
- Fecha de corte de los datos: 2026-09-29