Irving Fisher: biografía, obra y legado del economista de Yale
Irving Fisher (1867-1947) fue un economista estadounidense de la Universidad de Yale. En 1896 formuló la relación entre interés y valor del dinero que hoy se llama ecuación de Fisher, en 1911 publicó su ecuación de intercambio y, tras arruinarse con el crac de 1929, explicó en 1933 cómo la deuda y la deflación agravan las depresiones.
Última actualización: 2026-09-24
Contenido de esta página
- ¿Quién fue Irving Fisher?
- ¿Cuáles son las obras principales de Irving Fisher?
- ¿Qué es la ecuación de intercambio de Fisher?
- ¿Qué es la ecuación de Fisher y de dónde salió?
- ¿Qué es la teoría de la deuda-deflación de Fisher?
- ¿Por qué se equivocó Irving Fisher en 1929?
- ¿Qué dejó Irving Fisher en la medición económica?
- ¿Qué críticas recibió Irving Fisher?
- Irving Fisher leído desde América Latina
- Lo que deja Irving Fisher
En octubre de 1933, en el cuarto número del primer volumen de Econometrica, un profesor de Yale de 66 años publicó una multiplicación de una sola línea. Entre 1929 y marzo de 1933, escribió, la liquidación había reducido las deudas de Estados Unidos cerca de un 20 %. En ese mismo lapso los precios se habían desplomado y el dólar valía cerca de un 75 % más en mercancías. La cuenta: (100 % − 20 %) × (100 % + 75 %) = 140 % [1].
La deuda medida en cosas no había bajado. Había subido cerca de un 40 %.
El autor era Irving Fisher, y la aritmética no le era ajena. A finales de los años veinte se había endeudado para ejercer derechos de compra de más acciones de la empresa en la que se había fusionado su propio negocio. Con el crac perdió una fortuna que su hijo estimó en 8 o 10 millones de dólares, junto con ahorros de su esposa y de su cuñada, y la Universidad de Yale tuvo que comprarle la casa y arrendársela para que no lo desalojaran [2].
(Historia real, reconstruida con el artículo de Fisher en Econometrica de 1933 y con la entrada que James Tobin le dedicó en The New Palgrave en 1987.)
El economista que escribió la aritmética de la deuda estuvo a punto de quedarse sin techo por ella.
¿Quién fue Irving Fisher?
Irving Fisher fue un economista y matemático estadounidense nacido el 27 de febrero de 1867 en Saugerties, Nueva York, y muerto el 29 de abril de 1947 en un hospital de Nueva York. Hizo toda su carrera en la Universidad de Yale, presidió la American Economic Association en 1918 y fue el primer presidente de la Econometric Society, que fundó en 1930 con Ragnar Frisch y Charles F. Roos [2][3].
James Tobin abrió su entrada de 1987 con una frase sin rodeos: Fisher «es considerado ampliamente el economista más grande que ha dado Estados Unidos» (traducción propia) [2]. En el mapa de las ocho escuelas de este sitio, su ficha cuelga de la escuela neoclásica.
De Saugerties a Yale, con Gibbs de maestro
Creció entre Peace Dale (Rhode Island), New Haven y San Luis. Su padre, pastor congregacionalista, murió de tuberculosis justo cuando Irving terminaba el bachillerato y planeaba entrar a Yale; el muchacho quedó como principal sostén de su madre y de su hermano menor, con un legado de 500 dólares para estudiar y las clases particulares que daba a sus compañeros [2].
Fue el primero de su promoción. En el posgrado sus maestros de mayor peso fueron el físico matemático Josiah Willard Gibbs, el sociólogo y economista William Graham Sumner y Arthur Twining Hadley. Sumner lo empujó hacia la economía matemática, y en 1891 obtuvo el primer doctorado en economía pura que concedió Yale, otorgado, eso sí, por la facultad de matemáticas [2].
Enseñó primero matemáticas. Tras un año por Europa en 1894-1895 pasó a profesor asistente de ciencia política y social, fue profesor titular desde 1898 y se retiró en 1935 [2]. Ese mismo 1898 lo atacó la tuberculosis y pasó tres años de licencia recuperándose; de ahí viene, según Tobin, su cruzada de toda la vida por la vida higiénica [2]. Se había casado en 1893 con Margaret Hazard, que murió en 1940 [2].
El inventor que se hizo rico y lo perdió
Fisher patentó en 1913 un sistema de fichero de tarjetas visibles. Su empresa, la Index Visible Company, se fusionó en 1925 con su principal competidora para formar la Kardex Rand, que luego fue Remington Rand y más tarde Sperry Rand. La fusión lo hizo rico [2][3].
Entre 1923 y 1936 su Index Number Institute, instalado en su casa de New Haven, fabricó y publicó índices de precios de muchas clases, con cifras reunidas en medio mundo, y durante trece años emitió boletines semanales con comentarios sobre la coyuntura [2]. La bibliografía que compiló su hijo registra unos 2.000 títulos firmados por él [2].
¿Cuáles son las obras principales de Irving Fisher?
Las obras principales de Irving Fisher van de la matemática pura a la política monetaria: una tesis sobre equilibrio general (1892), una monografía sobre interés y valor del dinero (1896), dos libros sobre capital e interés (1906 y 1907), el tratado sobre el poder adquisitivo del dinero (1911), el libro sobre números índice (1922), la versión madura de su teoría del interés (1930) y el artículo de 1933 sobre la deuda-deflación.
| Año | Obra | Qué aportó | Ref. |
|---|---|---|---|
| 1892 | Mathematical Investigations in the Theory of Value and Prices | Su tesis doctoral de 1891: equilibrio general con un modelo hidráulico construido de verdad | [4] |
| 1896 | Appreciation and Interest | La relación entre interés en dinero, interés en mercancías y cambio del valor del dinero | [5] |
| 1906 | The Nature of Capital and Income | La distinción entre capital (un fondo) e ingreso (un flujo) | [6][2] |
| 1907 | The Rate of Interest | Primera versión de su teoría del interés | [7] |
| 1911 | The Purchasing Power of Money | La ecuación de intercambio con depósitos bancarios: MV + M’V’ = PT | [8] |
| 1920 | Stabilizing the Dollar | Plan para estabilizar el nivel general de precios sin fijar precios individuales | [9] |
| 1922 | The Making of Index Numbers | Más de cien fórmulas de índices, calculadas y comparadas | [10] |
| 1930 | The Theory of Interest | La teoría revisada: «impaciencia» por gastar y «oportunidad» de invertir | [11] |
| 1932 | Booms and Depressions | Primera exposición completa de la deuda-deflación | [1] |
| 1933 | «The Debt-Deflation Theory of Great Depressions», Econometrica | Su «credo» sobre las crisis en 49 conclusiones | [1] |
| 1935 | 100% Money | Reserva del 100 % para los depósitos a la vista | [2] |
La tesis de la máquina de agua
La tesis salió en julio de 1892 en las Transactions de la Academia de Artes y Ciencias de Connecticut. En el prefacio Fisher cuenta que llegó a sus ecuaciones cuando no había leído a ningún economista matemático salvo a Jevons, y que resultaron ser, en esencia, las de Léon Walras: una misma solución encontrada por caminos separados [4].
Lo más raro del libro es un aparato. Fisher diseñó un mecanismo hidrostático, de cisternas y válvulas, que mostraba cómo un cambio en un mercado movía precios y cantidades en todos los demás. Se construyó dos veces: en 1893, con dinero de su colega Henry W. Farnam, y en 1925, cuando el primero se gastó de tanto usarlo en clase [4][2]. Tobin anota que ambos modelos se perdieron [2].
Al reeditar la tesis en 1925, su autor fue implacable consigo mismo: «no puedo recomendar honestamente que nadie la lea entera» (traducción propia) [4].
¿Qué es la ecuación de intercambio de Fisher?
La ecuación de intercambio de Fisher es la identidad que presentó en The Purchasing Power of Money, publicado en marzo de 1911 con la asistencia de Harry G. Brown: MV + M’V’ = PT. M es el efectivo y V su velocidad de circulación; M’ son los depósitos movilizables con cheque y V’ la suya; P es el nivel de precios y T el volumen de transacciones [8][2].
La M’ tiene historia propia. Antes se contaba como dinero solo el que emitía el Estado y se veía a los bancos como aceleradores de su velocidad; Fisher sumó los depósitos a la cantidad de dinero, y eso obligó a mirar la estructura y la regulación de la banca [2].
Fisher no reclamó la fórmula para sí. Dedicó el libro a la memoria del astrónomo Simon Newcomb y, en una nota al pie, le atribuyó un enunciado algebraico anterior de la ecuación, en sus Principles of Political Economy de 1885, añadiendo que la teoría cuantitativa se entendía desde mucho antes [8]. Tobin resume la cuestión: a Fisher se le suele dar el crédito, aunque Newcomb se le adelantó [2].
Qué dice la teoría cuantitativa como concepto, y cómo se lee con los agregados monetarios de hoy, se explica en la página de oferta monetaria. Aquí interesa la obra: según Tobin, con toda su estadística, el libro de 1911 era también un alegato a favor del plan de Fisher para estabilizar el valor del dinero [2].
¿Qué es la ecuación de Fisher y de dónde salió?
La ecuación de Fisher, que relaciona el interés nominal, el interés real y la inflación, nació en Appreciation and Interest, una monografía que la American Economic Association publicó en agosto de 1896. Su subtítulo anunciaba «aplicaciones a la controversia bimetalista»: la pelea de esos años sobre el bimetalismo, que prometía aliviar a los deudores [5][3].
Bordo y Rockoff reconstruyen la pregunta que la motivó: cuánto habían perdido los deudores con la deflación del patrón oro y cuánto ganarían si el bimetalismo la revertía [3]. Fisher no inventó la idea de que las tasas incorporan los cambios de precios esperados; él mismo cita antecesores como John Stuart Mill, Alfred Marshall y John Bates Clark. Pero su trabajo, dicen los dos historiadores, fue una proeza, y por eso el efecto lleva su nombre y no el de Clark [3].
La formulación original no hablaba de inflación ni de tasa real, sino de dos patrones de valor: el oro y el trigo. Si el oro se aprecia a una tasa a frente al trigo, la tasa de interés en trigo j y la tasa en oro i cumplen 1 + j = (1 + a)(1 + i), es decir, j = i + a + ia. Con un 5 % en oro y un 1 % de apreciación, el interés equivalente en trigo es 6,05 % [5]. En esas mismas páginas Fisher corrigió a Clark: al calcular el efecto había olvidado «componer» [5].
La versión aditiva que se enseña hoy, i = r + π, es la forma simplificada; Tobin advierte que se usa mal con frecuencia [2]. Cómo se aplica para pasar de tasa nominal a real con cifras colombianas, y qué es la tasa de interés como precio del dinero, se explica en la página de tasa de interés.
Lo que Fisher encontró con los datos de Londres
El hallazgo empírico de 1896 contradice el uso que hoy se le da a su nombre. Fisher calculó, periodo por periodo, qué interés se había pagado realmente en mercancías en Londres, con el índice de cuarenta bienes de Jevons hasta 1852 y el de Sauerbeck después [5].
| Periodo | Interés de mercado en dinero | Interés equivalente en mercancías |
|---|---|---|
| 1826-1829 | 3,5 % | 7,8 % |
| 1853-1857 | 5,3 % | 2,8 % |
| 1891-1895 | 1,6 % | 5,5 % |
| Variación media respecto del promedio (todos los periodos) | 0,7 % | 2,6 % |
Fuente: Fisher (1896), tabla de Londres en las pp. 58-59 de la monografía y su resumen en prosa en las pp. 66-67. Tres de los periodos de la tabla; la última fila resume todos los periodos. En 1826-1829 el dinero se apreció 4,2 % anual frente a las mercancías. [5]
El interés en mercancías fluctuaba mucho más que el interés en dinero y, por lo general, variaba en sentido inverso. Para Fisher, eso prácticamente demostraba que el interés en dinero no se había ajustado lo suficiente a los movimientos de precios [5]. Bordo y Rockoff lo llaman una ironía: lo que hoy se conoce como «efecto Fisher» suele leerse como ajuste pleno, cuando su hallazgo principal fue que el ajuste era lento e incompleto [3].
En 1930 retomó una imagen doméstica que ya había usado en 1896. Si la yarda se definiera por el cinturón de un rey niño, cualquier comerciante que prometiera entregar mil yardas dentro de diez años ajustaría el contrato a lo que el rey fuera a crecer; lo extraño sería que con la vara del dinero no pasara lo mismo [5][11]. Pero pasaba poco. La gente, escribió, sufre de «ilusión monetaria» y piensa en el dinero como algo constante: el comerciante responde que «un dólar es un dólar» [11]. Sus cálculos mostraban tasas reales absurdas, como el −99,9 % en Alemania entre agosto y septiembre de 1923 [11].
De The Rate of Interest (1907) a The Theory of Interest (1930)
The Theory of Interest, publicado en marzo de 1930, es la versión revisada y ampliada del libro de 1907. Tobin da uno de los motivos: los críticos se habían quedado con el lado de la «impaciencia» y habían pasado por alto el de las «oportunidades» de inversión, que ya estaba en 1907; por eso el título de 1930 nombra las dos cosas [2][11][7].
La noción de oportunidad de inversión dejó una huella que su rival más famoso reconoció. John Maynard Keynes escribió en la Teoría general (1936) que la «tasa de rendimiento sobre el costo» de Fisher era idéntica a su propia eficiencia marginal del capital, usada en el mismo sentido y para el mismo propósito [12].
Tobin señala además que el diagrama de dos periodos que estudian hoy los universitarios, con curvas de indiferencia entre consumo presente y futuro, es un diagrama de Fisher, y que su separación entre gustos y tecnología contrasta con lo que llama la «mezcla turbia» de Eugen von Böhm-Bawerk (traducción propia) [2].
¿Qué es la teoría de la deuda-deflación de Fisher?
La teoría de la deuda-deflación de Fisher, publicada en Econometrica en octubre de 1933, sostiene que en las grandes depresiones dos factores dominan a todos los demás: el sobreendeudamiento de partida y la deflación que le sigue. Los otros males, como la sobreinversión o el exceso de confianza, serían a menudo efectos o síntomas de esos dos [1].
Fisher la presentó como su «credo» en 49 artículos y avisó que era «tentativo» [1]. La había expuesto primero en sus clases de Yale en 1931, luego en público ante la American Association for the Advancement of Science el 1 de enero de 1932, y por completo en Booms and Depressions ese mismo año [1].
El núcleo es una cadena de nueve eslabones, que él mismo presentó como un orden lógico y no cronológico.
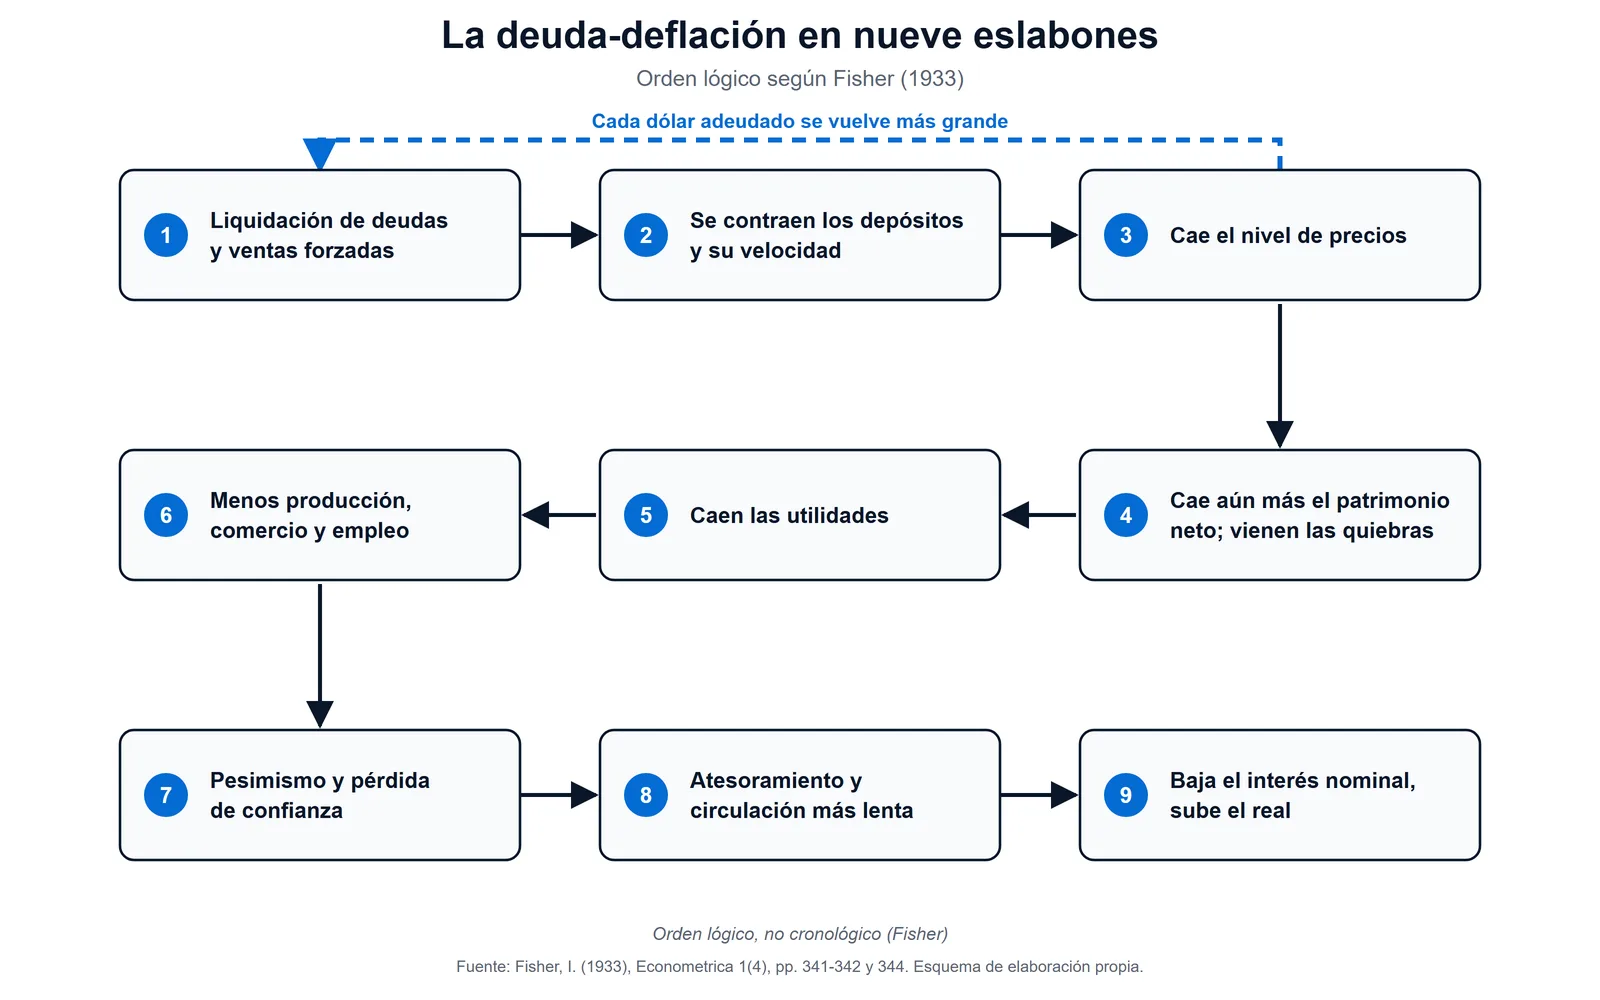
La liquidación de deudas lleva a ventas forzadas y a una contracción de los depósitos, que baja los precios; con precios más bajos cae el patrimonio neto de las empresas y vienen las quiebras; caen las utilidades, la producción, el comercio y el empleo; crecen el pesimismo y el atesoramiento; y, al final, el interés nominal baja mientras el interés real sube [1].
El giro que Fisher reclamó como nuevo es que la liquidación se derrota a sí misma. Cada dólar que se sigue debiendo se vuelve un dólar más grande, y si la deuda inicial era suficientemente alta, pagar no alcanza a compensar la caída de precios que el mismo pago provoca. Lo resumió así: «Cuanto más pagan los deudores, más deben» (traducción propia) [1].
Le gustaban las imágenes náuticas. Un barco que se mece vuelve a enderezarse; uno que se inclina más allá de cierto ángulo ya no vuelve, zozobra [1].
La salida que propuso: reflación
La consecuencia práctica era tajante. Para Fisher siempre era posible detener una depresión así «reflacionando» el nivel de precios hasta el nivel promedio al que se habían contraído las deudas, y manteniéndolo ahí [1]. Como prueba citaba a Suecia, que llevaba casi dos años con precios estables, prácticamente siempre dentro del 2 % del nivel elegido, y la recuperación que atribuía a la política de Roosevelt desde marzo de 1933 [1].
Fue más lejos. En su opinión, la depresión se habría evitado casi del todo si Benjamin Strong, gobernador de la Reserva Federal de Nueva York, hubiera vivido o si sus políticas se hubieran mantenido después de su muerte: habríamos tenido «el resfriado fuerte, pero no la neumonía» (traducción propia) [1]. También identificó el arranque típico del endeudamiento: nuevas oportunidades de inversión muy rentables, como los inventos, y el dinero fácil. Quien cree que puede ganar más del 100 % anual pidiendo prestado al 6 %, escribió, se tienta a endeudarse [1].
Hyman Minsky, en su exposición de 1992 de la hipótesis de la inestabilidad financiera, presentó la de Fisher como la descripción clásica de una deflación de deudas [21]; ese desarrollo vive en la ficha de Hyman Minsky.
Del olvido al Nobel de 2022
La idea tardó medio siglo en volver al centro. El comité del Nobel de Economía de 2022 lo cuenta así: los argumentos de Fisher tuvieron cierta influencia entre los responsables de política de su época, pero menos entre los académicos, que veían la deflación de deudas como una simple redistribución de deudores a acreedores, sin grandes efectos macroeconómicos [13].
Ben Bernanke la rescató en 1983 al mostrar que el endeudamiento no se reparte igual entre las empresas, algo que el argumento de la redistribución ignora, y después Kiyotaki y Moore (1997) formalizaron el mecanismo de las ventas forzadas [13]. El mismo documento recuerda que la importancia de las quiebras bancarias y de la escasez de crédito en la Gran Depresión, subrayada por contemporáneos como Fisher, «había sido olvidada en gran medida» antes de Bernanke (traducción propia) [13].
¿Por qué se equivocó Irving Fisher en 1929?
Irving Fisher se equivocó en 1929 con un pronóstico optimista, en los mismos años en que se endeudaba para comprar acciones; que lo uno explique lo otro es mi lectura, no una afirmación de sus biógrafos. Bordo y Rockoff recogen la crónica de The New York Times: a mediados de octubre de 1929, ante una reunión de la asociación de agentes de compras, Fisher dijo que las acciones estaban en «lo que parece una meseta permanentemente alta» (traducción propia) y que esperaba verlas bastante más arriba en pocos meses [3].
El jueves negro fue el 24 de octubre [3].
Tobin describe el costo completo. Fisher había apostado su reputación pública a un optimismo persistente sobre la economía y la bolsa, incluso después del crac; su reputación también se desplomó, sobre todo entre los no economistas de New Haven, y hasta los años cincuenta su nombre estuvo «sin honra» en su propia universidad (traducción propia) [2]. Tobin añade un detalle incómodo: en sus cartas a la familia, Fisher reconocía que al hacer campaña por la reflación también esperaba rescatar sus finanzas [2].
Una lectura justa no borra ninguna de las dos cosas. El pronóstico de 1929 fue de los peores de la historia de la profesión. Y la teoría de 1933 salió de un hombre que había sentido en carne propia cada eslabón de la cadena.
¿Qué dejó Irving Fisher en la medición económica?
El legado de Irving Fisher en la medición económica es tan grande como el de su teoría: el índice «ideal» que lleva su nombre calcula hoy el PIB real de Estados Unidos, y el comité de estadística de los bancos centrales del Banco de Pagos Internacionales se llama Irving Fisher.
El índice ideal y el PIB de Estados Unidos
The Making of Index Numbers (1922) nació para poner a prueba con datos históricos lo que Fisher había concluido en 1911 comparando 44 fórmulas por deducción; terminó calculando más de cien fórmulas en cuatro series [10]. En 1920 había propuesto como índice «ideal» la media geométrica de los índices de Laspeyres y de Paasche, conclusión a la que Correa Walsh llegó por su lado casi al mismo tiempo [2].
La Oficina de Análisis Económico de Estados Unidos (BEA) calcula desde 1996 las variaciones anuales del PIB real y de sus precios con una fórmula de Fisher que usa ponderaciones de dos años contiguos, y la encadena año tras año. Su manual explica que la fórmula lleva el nombre de Irving Fisher y que elimina el sesgo de sustitución de los índices de base fija [14].
El dólar compensado y los bonos indexados
La propuesta de política más persistente de Fisher fue el «dólar compensado»: un patrón oro en el que el precio oficial del oro se ajustaría periódicamente en sentido inverso a un índice de precios, para que el dólar conservara su poder de compra [2]. La desarrolló en Stabilizing the Dollar (1920) [9]. En el libro de 1911 también había visto con buenos ojos los contratos indexados a precios [2].
Robert Shiller escribió en 2011 que su mayor éxito llegó con la deuda indexada a la inflación: el Tesoro de Estados Unidos empezó a emitirla en 1997, 86 años después de The Purchasing Power of Money y 50 después de la muerte de Fisher [15].
La Econometric Society y el comité del BIS
La Econometric Society, que Fisher fundó en 1930 con Frisch y Roos, publicó su teoría de 1933 en el primer volumen de su revista [2]. Y cuando un grupo de estadísticos de bancos centrales creó en 1995 un comité para su oficio, lo bautizó con su nombre: el Irving Fisher Committee on Central Bank Statistics, que hoy funciona en el Banco de Pagos Internacionales, adoptó el nombre por su trabajo en medición económica y en temas monetarios y financieros de interés para los bancos centrales [16].
¿Qué críticas recibió Irving Fisher?
Las críticas a Irving Fisher tocan tanto al científico como al reformador. Muchos de sus contemporáneos lo tuvieron por excéntrico, la academia desestimó durante décadas su teoría de las depresiones, y la evidencia histórica posterior respalda la deuda-deflación solo en parte.
Tobin no esconde el lado difícil. Fisher era un reformador compulsivo, tan seguro de tener razón que muchos lo consideraron un «chiflado» y descontaron su trabajo científico por eso [2]. Sus causas incluían la templanza y la Ley Seca, el vegetarianismo y la eugenesia [2]. Tobin también recoge el juicio de Schumpeter: su celo por las reformas monetarias le restó la atención que merecían sus aportes científicos y lo hizo parecer más monetarista de lo que justificaban su propio análisis y su evidencia [2].
Sobre la teoría de 1933 pesan tres reparos.
El primero es el que registró el comité del Nobel: durante décadas los académicos respondieron que la deflación de deudas solo redistribuye riqueza entre deudores y acreedores [13]. El segundo es de muestra. Shiller, en un texto que en general defiende a Fisher, advierte que la teoría se apoyó en apenas tres depresiones (1837-1841, 1873-1879 y la de 1929) y que con tan pocos datos no se puede reclamar significancia estadística [15].
El tercero es la evidencia de largo plazo. Un estudio del BIS con datos de hasta 38 economías entre 1870 y 2013 encontró un vínculo débil entre la deflación de bienes y servicios y el crecimiento, concentrado sobre todo en la Gran Depresión, y no halló evidencia de que la deuda alta hubiera encarecido esas deflaciones. El daño mayor, según los autores, parece estar en otro sitio: en la interacción entre la caída de los precios de los inmuebles y la deuda privada [17].
Tobin deja una última crítica, que es casi un elogio. Fisher tenía todas las piezas para una teoría del corto y del mediano plazo y no las unió; si lo hubiera hecho, escribió, habría podido ser un Keynes estadounidense [2].
Irving Fisher leído desde América Latina
Las ideas de Fisher sobre la indexación tienen en América Latina un ejemplo que Shiller usa, sin atribuirle a Fisher su origen. Al defender en 2011 una unidad de cuenta indexada, en la línea de lo que Fisher propuso, Shiller pone como ejemplo la unidad de fomento de Chile, introducida en 1967 y aún de uso amplio, y describe a Chile como, al parecer, la economía más indexada a la inflación del mundo [15].
Colombia tiene su propia unidad de ese tipo, la UVR, que certifica el Banco de la República y que refleja el poder adquisitivo según la variación del IPC [18]; cómo funciona en un crédito de vivienda se explica en la página de tasa de interés. Ninguna de las fuentes que consulté documenta que la UVR se diseñara pensando en Fisher. El parentesco es de idea, no de genealogía.
El otro vínculo es institucional y verificable: Colombia figura entre los miembros institucionales del comité de estadística de bancos centrales que lleva el nombre de Fisher [19].
Hay una lección de la deuda-deflación que sí viaja sin adaptación, y la formulo como opinión. Lo que mide el peso de una deuda no es el número de pesos que se deben, sino cuánto de lo que uno produce o cobra hace falta para pagarlos. Quien se endeuda contando con que sus precios o su salario seguirán subiendo al ritmo de siempre está haciendo, sin saberlo, la apuesta que Fisher perdió en 1929 y explicó en 1933. Cómo se mide ese ritmo de precios está en la página de inflación.
Lo que deja Irving Fisher
Tomo partido: el Fisher que mejor envejeció no es el de la ecuación con su nombre, que él mismo usaba con más cautela que sus lectores, sino el del artículo de 1933. Es un texto de una veintena de páginas, gráficos incluidos, escrito por alguien que cuatro años antes se había equivocado en público, que numera sus conclusiones, las llama tentativas y pide a otros que las pongan a prueba [1].
Esa es una forma de rigor que escasea. La multiplicación de la página 346, 80 % por 175 %, sigue valiendo para cualquier hogar, empresa o gobierno que deba una suma fija mientras lo que cobra se abarata.
La pregunta que dejó Fisher no es si los precios van a subir o bajar. Es otra, más incómoda: ¿cuánto de lo que usted debe está medido en algo que no controla?
Preguntas frecuentes
¿Irving Fisher ganó el Premio Nobel de Economía?
No. Murió en 1947, veintidós años antes de que se entregara el primero. Ese premio inaugural, en 1969, fue para Ragnar Frisch y Jan Tinbergen, y Frisch había sido cofundador de la Econometric Society junto con Fisher [20][2].
¿En qué se diferencian la ecuación de Fisher y la ecuación de intercambio?
Son dos obras distintas del mismo autor. La primera, de 1896, conecta la tasa de interés con el cambio en el valor del dinero. La segunda, de 1911, vincula la cantidad de dinero y su velocidad con los precios y el volumen de transacciones [5][8]. Una trata del tiempo; la otra, de la circulación.
¿Qué relación tuvo Irving Fisher con Milton Friedman?
Una deuda reconocida. Bordo y Rockoff documentan que Milton Friedman lo llamó «el más grande economista que ha producido Estados Unidos» (traducción propia) y que, con Anna Schwartz, puso a prueba sus conclusiones sobre las expectativas de inflación y adoptó su técnica de rezagos distribuidos [3]. Por esa vía Fisher es un antecedente directo de la escuela monetarista.
¿Qué libro de Irving Fisher conviene leer primero?
Mi recomendación es el artículo de 1933, no un libro. Es corto, está escrito en lenguaje llano y el Banco de la Reserva Federal de San Luis ofrece una copia digitalizada gratuita en su archivo FRASER [1]. Para quien quiera la teoría del interés completa, The Theory of Interest (1930) está en Internet Archive [11].
¿Fisher y Knut Wicksell trabajaron sobre lo mismo?
En parte. Los dos estudiaron el interés y su relación con los precios en la misma época, pero Tobin subraya una diferencia: Wicksell modelaba la producción con un rezago temporal en el que esperar más parecía productivo, a la manera austriaca, y Fisher rechazaba esa generalización [2]. La ficha de Knut Wicksell desarrolla su versión.
Referencias
- Fisher, Irving. «The Debt-Deflation Theory of Great Depressions», Econometrica, vol. 1, n.º 4, octubre de 1933, pp. 337-357 (DOI 10.2307/1907327) — su «credo» en 49 conclusiones «tentativas»; «over-indebtedness to start with and deflation following soon after» (p. 341); cadena de nueve eslabones en orden lógico (p. 342) y orden cronológico distinto (pp. 342-344); «The more the debtors pay, the more they owe» y el barco que zozobra (p. 344); a marzo de 1933 la liquidación redujo las deudas «about 20 per cent» y encareció el dólar «about 75 per cent», deuda real +40 % «[(100%-20%)X(100%+75%)=140%]» (p. 346); reflación hasta el nivel promedio al que se contrajeron las deudas; Suecia casi dos años con precios estables dentro del 2 %; Roosevelt; Strong y «the bad cold but not the pneumonia» (p. 347); endeudarse al 6 % para ganar más del 100 % (p. 348); expuesta primero en sus clases de Yale en 1931, ante la AAAS el 1 de enero de 1932 y completa en Booms and Depressions (1932) (nota 4). Leído completo con pdftotext. Federal Reserve Bank of St. Louis, FRASER: Fisher, The Debt-Deflation Theory of Great Depressions (PDF) — Consultada: 2026-09-24.
- Tobin, James. «Fisher, Irving», en The New Palgrave: A Dictionary of Economics, vol. 2, Macmillan, 1987, pp. 369-376, reproducida por la Universidad de Carleton — nacimiento en Saugerties (27-II-1867) y muerte en Nueva York (29-IV-1947); «Fisher is widely regarded as the greatest economist America has produced»; fundó con Frisch y Roos la Econometric Society en 1930 y fue su primer presidente; presidente de la AEA en 1918; Index Number Institute (1923-1936) y trece años de boletines semanales; unos 2.000 títulos; infancia en Peace Dale, New Haven y San Luis; padre pastor muerto de tuberculosis; legado de 500 dólares; Gibbs, Sumner y Hadley; doctorado de 1891, el primero en economía pura de Yale, por la facultad de matemáticas; Europa 1894-1895, titular en 1898, retiro en 1935; tuberculosis en 1898; fichero patentado en 1913, Index Visible Company, fusión de 1925 en Kardex Rand; pérdida de 8 a 10 millones según su hijo; Yale compró su casa y se la arrendó; nombre «without honour in his own university» hasta los cincuenta; cartas a su familia sobre sus finanzas; matrimonio con Margaret Hazard (1893-1940); modelos hidráulicos perdidos; críticos que vieron solo la «impatience»; diagrama de dos periodos; «murky mixture» de Böhm-Bawerk; Wicksell y el rezago productivo; Newcomb se le adelantó en la ecuación de intercambio; M’ y los depósitos; el libro de 1911 como alegato; dólar compensado y «tabular standard»; índice ideal (1920) y Correa Walsh; 100% Money (1935); Schumpeter sobre su celo reformista; i = r + π «frequently misused»; «crank»; templanza, Ley Seca, vegetarianismo y eugenesia; «he could have been an American Keynes». Carleton University: Tobin, Fisher, Irving (New Palgrave, 1987) — Consultada: 2026-09-24.
- Bordo, Michael D. y Rockoff, Hugh. The Influence of Irving Fisher on Milton Friedman’s Monetary Economics, NBER Working Paper 17267, agosto de 2011 — primer presidente de la Econometric Society (1931-1933) y presidente de la AEA en 1918; Index Visible Company; Appreciation and Interest como respuesta a la controversia bimetalista; antecesores (Mill, Marshall, De Haas, Clark); «Fisher’s paper was a tour de force»; «Fisher’s main empirical finding was that the adjustment of nominal rates to sustained price change was typically slow and incomplete»; crónica de The New York Times (16-X-1929, p. 8): «what looks like a permanently high plateau» y la bolsa «a good deal higher than it is today, within a few months»; jueves negro el 24 de octubre de 1929; Friedman lo llamó «the greatest economist the United States has ever produced» (Friedman 1994, 37); Friedman y Schwartz pusieron a prueba sus conclusiones y adoptaron los rezagos distribuidos. Leído completo con pdftotext. NBER: Bordo y Rockoff, Working Paper 17267 (PDF) — Consultada: 2026-09-24.
- Fisher, Irving. Mathematical Investigations in the Theory of Value and Prices, Transactions of the Connecticut Academy, vol. IX, julio de 1892 (tesis doctoral de Yale, 1891); reimpresión de Yale University Press, 1925 — prefacio de 1892: ecuaciones halladas cuando solo había leído a Jevons, «essentially those of Walras»; prefacio de 1925: mecanismo hidrostático construido en 1893 con fondos de Henry W. Farnam y reemplazado en 1925, y «I cannot honestly recommend that it be read entire by anybody». Internet Archive: Fisher, Mathematical Investigations (reimpresión de 1925) — Consultada: 2026-09-24.
- Fisher, Irving. Appreciation and Interest: A Study of the Influence of Monetary Appreciation and Depreciation on the Rate of Interest with Applications to the Bimetallic Controversy and the Theory of Interest, Publications of the American Economic Association, vol. XI, n.º 4, agosto de 1896, pp. 331-442 — fórmula 1 + j = (1 + a)(1 + i) y j = i + a + ia, con el ejemplo .05 + .01 + .0005 = 6,05 %; nota sobre Clark, que al calcular «has failed to compound»; la yarda definida por el cinturón del rey (cap. I); tabla de Londres (pp. 58-59 de la monografía; resumen en prosa en pp. 66-67): 1826-29, 3,5 % en dinero, apreciación de 4,2 % y 7,8 % en mercancías; 1853-57, 5,3 % y 2,8 %; 1891-95, 1,6 % y 5,5 %; variación media de 0,7 % frente a 2,6 %; índices de Jevons (1826-52) y Sauerbeck; «money interest was not adequately adjusted». Internet Archive: Fisher, Appreciation and Interest (1896) — Consultada: 2026-09-24.
- Fisher, Irving. The Nature of Capital and Income, Nueva York, The Macmillan Company, publicado en septiembre de 1906 — portada y fecha de la primera edición. Internet Archive: Fisher, The Nature of Capital and Income (1906) — Consultada: 2026-09-24.
- Fisher, Irving. The Rate of Interest: Its Nature, Determination and Relation to Economic Phenomena, Nueva York, The Macmillan Company, 1907 — registro y texto de la primera edición. Internet Archive: Fisher, The Rate of Interest (1907) — Consultada: 2026-09-24.
- Fisher, Irving, con la asistencia de Harry G. Brown. The Purchasing Power of Money: Its Determination and Relation to Credit, Interest and Crises, Nueva York, The Macmillan Company, publicado en marzo de 1911 (ejemplar de la reimpresión de febrero de 1912) — dedicatoria a la memoria de Simon Newcomb; nota: «An algebraic statement of the equation of exchange was made by Simon Newcomb» (Principles of Political Economy, 1885, p. 346) y «the quantity theory has long been understood»; ecuación de intercambio MV + M’V’ = PT. Internet Archive: Fisher, The Purchasing Power of Money (1911, reimpr. 1912) — Consultada: 2026-09-24.
- Fisher, Irving. Stabilizing the Dollar: A Plan to Stabilize the General Price Level without Fixing Individual Prices, Nueva York, The Macmillan Company, 1920 — propuesta de variar el peso del dólar oro para mantener invariable su poder de compra. Internet Archive: Fisher, Stabilizing the Dollar (1920) — Consultada: 2026-09-24.
- Fisher, Irving. The Making of Index Numbers: A Study of Their Varieties, Tests, and Reliability, Pollak Foundation for Economic Research, 1922 — prefacio: en 1911 comparó por deducción 44 fórmulas; aquí «each of more than a hundred formulae has been examined and calculated in four series»; fórmula «ideal» (n.º 353). Internet Archive: Fisher, The Making of Index Numbers (1922) — Consultada: 2026-09-24.
- Fisher, Irving. The Theory of Interest as Determined by Impatience to Spend Income and Opportunity to Invest It, Nueva York, The Macmillan Company, publicado en marzo de 1930 — cap. II, «Money Interest and Real Interest»: la yarda definida por el cinturón de un rey niño (p. 38); en Alemania, agosto-septiembre de 1923, la tasa real «fell to the absurd level of minus 99.9 per cent» (p. 44); «the money illusion» y el comerciante para quien «a dollar is a dollar!» (pp. 399-400). Internet Archive: Fisher, The Theory of Interest (1930) — Consultada: 2026-09-24.
- Keynes, John Maynard. The General Theory of Employment, Interest and Money, 1936, cap. 11 — la «rate of return over cost» de Fisher «is identical with my definition» de la eficiencia marginal del capital, usada «in the same sense and for precisely the same purpose». Project Gutenberg Australia: Keynes, The General Theory — Consultada: 2026-09-24.
- Comité del Premio de Ciencias Económicas en Memoria de Alfred Nobel. Scientific Background on the Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel 2022, 10 de octubre de 2022 — antes de Bernanke (1983), la importancia de las quiebras bancarias y la escasez de crédito subrayada por Fisher (1933) «had been largely forgotten»; los argumentos de Fisher, con cierta influencia entre los responsables de política y menos entre los académicos, que veían una redistribución de deudores a acreedores (Bernanke, 1995); heterogeneidad del apalancamiento entre empresas (Bernanke, 1983); formalización de las ventas forzadas por Kiyotaki y Moore (1997). Leído con pdftotext. NobelPrize.org: Scientific Background del premio de 2022 (PDF) — Consultada: 2026-09-24.
- U.S. Bureau of Economic Analysis. NIPA Handbook, capítulo 4, «Estimating Methods» (actualizado en diciembre de 2023) — variaciones anuales de cantidades y precios calculadas con «a Fisher formula that incorporates weights from 2 adjacent years» y encadenadas; nota 14: la fórmula «is named after Irving Fisher»; ventajas frente a los índices de base fija usados antes de 1996, incluido el sesgo de sustitución. Leído con pdftotext. BEA: NIPA Handbook, capítulo 4 (PDF) — Consultada: 2026-09-24.
- Shiller, Robert J. «Irving Fisher, Debt Deflation and Crises», Cowles Foundation Discussion Paper n.º 1817, Yale University, agosto de 2011 — teoría basada en tres depresiones y sin base para reclamar significancia estadística; «His biggest success came in advocating inflation-indexed debt»; bonos indexados en 1997, ochenta y seis años después de The Purchasing Power of Money y cincuenta después de su muerte; la unidad de fomento de Chile, introducida en 1967; Chile «appears to be the most inflation-indexed economy in the world». Leído completo con pdftotext. Cowles Foundation (Yale): Shiller, Irving Fisher, Debt Deflation and Crises (PDF) — Consultada: 2026-09-24.
- Bank for International Settlements. History of the Irving Fisher Committee on Central Bank Statistics — el IFC, creado en 1995 por iniciativa de estadísticos de bancos centrales, «adopted the name of Irving Fisher» por su trabajo en medición económica y en temas monetarios y financieros de interés para los bancos centrales. BIS: historia del Irving Fisher Committee — Consultada: 2026-09-24.
- Borio, Claudio; Erdem, Magdalena; Filardo, Andrew y Hofmann, Boris. «The costs of deflations: a historical perspective», BIS Quarterly Review, marzo de 2015 — datos de 1870 a 2013 para hasta 38 economías; vínculo débil entre deflación y crecimiento, derivado sobre todo de la Gran Depresión; «We fail to uncover evidence that high debt has so far raised the cost of goods and services price deflations»; la interacción más dañina, entre deflaciones de precios de inmuebles y deuda privada. BIS: The costs of deflations, Quarterly Review de marzo de 2015 — Consultada: 2026-09-24.
- Banco de la República. Glosario: unidad de valor real (UVR) — la UVR la certifica el Banco de la República y refleja el poder adquisitivo con base en la variación del IPC; se usa para calcular el costo de los créditos de vivienda. Banco de la República: glosario, UVR — Consultada: 2026-09-24.
- Bank for International Settlements. Members of the Irving Fisher Committee on Central Bank Statistics — Colombia figura en la lista de miembros institucionales. BIS: miembros del Irving Fisher Committee — Consultada: 2026-09-24.
- Nobel Prize Outreach. The Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel 1969. Summary — premio otorgado conjuntamente a Ragnar Frisch y Jan Tinbergen. NobelPrize.org: Premio de Ciencias Económicas 1969 — Consultada: 2026-09-24.
- Minsky, Hyman P. The Financial Instability Hypothesis, Working Paper n.º 74, The Jerome Levy Economics Institute of Bard College, mayo de 1992 — «The classic description of a debt deflation was offered by Irving Fisher (1933)». Leído con pdftotext. Levy Economics Institute: Minsky, The Financial Instability Hypothesis (PDF) — Consultada: 2026-09-24.
Cómo investigamos esta página
- Pregunta que responde: Quién fue Irving Fisher y qué dicen sus obras de 1896, 1911 y 1933 leídas en su texto original
- Fuentes: identificadas 58 → incluidas 20
- Criterios de inclusión: Solo textos originales de Fisher, fuentes académicas, oficiales y multilaterales; cero enciclopedias, prensa o advocacy
- Fecha de corte de los datos: 2026-09-24