
Robert Lucas Jr.: vida, obra y legado del Nobel de 1995
Robert Lucas Jr. (Yakima, 1937-Chicago, 2023) fue un economista estadounidense de la Universidad de Chicago. Llevó las expectativas racionales a la macroeconomía, formuló en 1976 la llamada crítica de Lucas contra la evaluación de políticas con modelos econométricos y ganó sin compartir el Nobel de Economía de 1995.
Última actualización: 2026-09-28
Contenido de esta página
- ¿Quién fue Robert Lucas Jr.?
- ¿Qué son las expectativas racionales de Lucas?
- ¿Qué demostró Lucas en «Expectations and the Neutrality of Money» (1972)?
- ¿Qué es la crítica de Lucas?
- ¿Por qué ganó Robert Lucas el Premio Nobel de Economía?
- ¿Qué obras escribió Robert Lucas Jr.?
- ¿Qué dijo Lucas sobre el crecimiento económico?
- ¿Qué dijo Lucas en «Macroeconomic Priorities» (2003)?
- ¿Qué críticas recibió el programa de Lucas?
- ¿Cuál es el legado de Robert Lucas Jr.?
El 7 de diciembre de 1995, en Estocolmo, Robert Lucas abrió su conferencia Nobel con un experimento mental de 1752. David Hume había pedido a sus lectores suponer que, por milagro, a cada habitante de Gran Bretaña le metían cinco libras en el bolsillo en una sola noche [5, p. 247].
Hume sabía la respuesta de largo plazo: más dinero, precios proporcionalmente más altos, nada real cambia. Pero también escribió que el dinero nuevo primero animaba a trabajar más y solo después subía los salarios. Lucas señaló la grieta. Si todos entienden que los precios van a subir en proporción al dinero, «¿qué fuerza impide que eso ocurra de inmediato?» (traducción propia) [5, p. 248].
Con esa pregunta, hecha sobre un texto de 243 años, presentó el trabajo por el que acababa de recibir el premio: un esfuerzo por entender cómo los cambios en la conducción de la política monetaria influyen en la inflación, el empleo y la producción [5, p. 246].
Esta ficha cuelga de la sección de economistas monetaristas, dentro del índice de economistas y escuelas. Cuenta la vida y la obra de Lucas y desarrolla a fondo la crítica que lleva su nombre. El monetarismo como escuela, con Lucas como continuador, está en el hub; por qué el IS-LM perdió el centro de la investigación, en modelo IS-LM, y el filósofo de los ensayos, en David Hume.
¿Quién fue Robert Lucas Jr.?
Robert Emerson Lucas Jr. fue un economista estadounidense nacido el 15 de septiembre de 1937 en Yakima, Washington, y muerto el 15 de mayo de 2023 en Chicago, a los 85 años [1][6]. Se doctoró en Economía en la Universidad de Chicago en 1964 [3][6], enseñó en Carnegie-Mellon desde 1963 [2][3] y volvió a Chicago en 1974, donde trabajó el resto de su carrera [2][6].
Fue el hijo mayor de una familia que abrió en Yakima un pequeño restaurante, la Lucas Ice Creamery, que no sobrevivió a la recesión de 1937-1938 [2]. Después de la guerra, ya en Seattle, su padre entró como soldador a una empresa de refrigeración comercial y terminó siendo su presidente, sin título universitario ni formación de ingeniero. Cuando el hijo aprendió cálculo en el colegio, el padre le pidió ayuda con un diseño de refrigeración y usó sus cálculos: fue, recordó Lucas, su primer contacto con las matemáticas aplicadas de verdad [2].
De la historia antigua a la economía
A los 17 años quería irse de casa, y sus padres aceptaron si conseguía una beca. El MIT no se la dio; la Universidad de Chicago sí, y como Chicago no tenía escuela de ingeniería, ahí terminó su carrera de ingeniero [2]. Tomó un tren de 44 horas hacia el este, «bastante seguro de que algo interesante aparecería» (traducción propia) [2].
En Chicago se hizo historiador: los cursos de humanidades lo llevaron a los griegos y se graduó en historia [1][2]. Con una beca entró al posgrado de Historia en Berkeley. Allí concluyó que para usar la economía con confianza tenía que estudiarla en serio, y volvió a Chicago [2].
Se preparó como autodidacta. Pasó un verano resolviendo línea por línea los cuatro primeros capítulos de Foundations of Economic Analysis, de Paul Samuelson, y en el otoño de 1960 entró al curso de teoría de precios de Milton Friedman. Después de cada clase intentaba traducir a las matemáticas de Samuelson lo que había hecho Friedman [2].
Carnegie: donde se armó el programa
En 1963 el Carnegie Institute of Technology, hoy Carnegie-Mellon, le ofreció un puesto en su escuela de posgrado en administración industrial; fue profesor asistente ese año, asociado en 1967 y titular en 1970 [2][3]. Lucas escribió que era difícil imaginar un mejor grupo de colegas para sus intereses en dinámica económica. Herbert Simon era la figura intelectual de la escuela; John Muth, el autor de las expectativas racionales, fue su colega los tres primeros años, y por allí pasaron Thomas Sargent y Edward Prescott [2]. Con Prescott escribió «Investment under Uncertainty», que según Lucas reformuló de manera útil la idea de Muth [2].
Las piezas se juntaron a comienzos de los setenta: David Cass le despertó el interés por el modelo de generaciones traslapadas de Samuelson, y Edmund Phelps lo convenció de que su modelo de oferta de trabajo, escrito con Leonard Rapping, necesitaba un marco de equilibrio general [2]. De ahí salió «Expectations and the Neutrality of Money», terminado en 1970 y publicado en 1972, que él llamó «sin duda el más influyente de mis escritos» (traducción propia) [2].
Volvió a Chicago como profesor en 1974 y desde 1980 ocupó la cátedra John Dewey [2][6]. Dejó las clases en 2015, pero siguió investigando y yendo a los talleres del departamento hasta 2023 [6]. Desde 1982 vivió con la economista Nancy Stokey, coautora de varios de sus trabajos [2].
¿Qué son las expectativas racionales de Lucas?
Las expectativas racionales son la hipótesis de que los hogares y las empresas usan la información disponible sin cometer los errores sistemáticos que suponían las teorías anteriores. John Muth la formuló con precisión en 1961 para un solo mercado; Robert Lucas la extendió en los años setenta a modelos de la economía entera y a la evaluación de la política económica [3][4].
Antes se suponían expectativas estáticas, en las que el precio esperado mañana es el de hoy, o adaptativas, que corrigen mecánicamente el pronóstico según el error anterior [3]. Con estas últimas, objeta el informe científico de la Academia sueca, los agentes repiten sus errores sin darse cuenta nunca de lo primitivo de su método [4]. La hipótesis tampoco pide omnisciencia: no implica que todos tengan la misma información ni que conozcan el modelo «verdadero», solo que usan lo que tienen de la mejor manera [4].
Un ejemplo hipotético ayuda. Suponga que cada año se anuncia un alza del salario mínimo y los comerciantes aprenden que después suben los arriendos y los precios de la tienda: dejarán de sorprenderse. Ajustarán antes. El modelo que suponga que siguen sorprendiéndose se equivocará siempre hacia el mismo lado, y ese es el error sistemático que la hipótesis descarta.
El giro de Lucas fue mirar la política como una regla, con partes previsibles e imprevisibles, y no como una sucesión de decisiones sueltas [4].
¿Qué demostró Lucas en «Expectations and the Neutrality of Money» (1972)?
En «Expectations and the Neutrality of Money», publicado en 1972 en el Journal of Economic Theory, Lucas construyó una economía en la que el dinero es neutral en el largo plazo y, aun así, la inflación y la producción se mueven juntas en el corto. Fue, según la Academia sueca, la primera explicación teóricamente satisfactoria de una curva de Phillips con pendiente en el corto plazo y vertical en el largo [7][3].
La economía del artículo tiene dos mercados separados físicamente, y cada persona solo ve los precios del mercado donde le tocó estar [7, p. 103]. Cuando sube el precio de lo que vende, no sabe si es porque le demandan más su producto o porque aumentó la cantidad de dinero y suben todos los precios. Le conviene suponer que una parte es demanda real y producir un poco más [4]. Esos mercados son las famosas «islas» de Lucas: el obituario de Chicago habla del modelo de las islas, y Robert Townsend, del MIT, las explica como una metáfora de un mercado fragmentado [6][10].
La consecuencia de política es la que la Academia subrayó. Un estadístico que mirara las series generadas por ese modelo encontraría una relación positiva entre inflación y empleo; cualquier intento de explotarla con una política más expansiva para aumentar permanentemente el empleo sería inútil y solo traería más inflación, porque los agentes ajustan sus expectativas a la nueva política [3][4].
Friedman y Phelps ya habían dicho que no había un canje permanente entre inflación y desempleo, pero con expectativas adaptativas; por qué ese supuesto dejaba la crítica incompleta se cuenta en el hub monetarista, y la tasa natural como concepto está en desempleo.
La prueba con datos de Argentina y Paraguay
Al año siguiente Lucas llevó la idea a los datos, y la muestra tenía acento latinoamericano. En «Some International Evidence on Output-Inflation Tradeoffs» (American Economic Review, 1973) examinó series anuales de 18 países entre 1951 y 1967, entre ellos Argentina, Paraguay, Venezuela, Guatemala y Honduras [8, pp. 326, 331]. De un lado quedaron las políticas «muy volátiles y expansivas» de Argentina y Paraguay; del otro, las de los 16 países restantes, con una varianza de la demanda unas 10 veces menor (traducción propia) [8, p. 331].
La predicción era que, cuanto más volátil la política, menos respondiera la producción a los impulsos de la demanda. Así salió. El coeficiente que mide ese efecto sobre la producción iba de 0,287 a 0,910 en los países estables y era unas diez veces menor en los dos volátiles [8, p. 332]. En Estados Unidos, un alza del ingreso nominal movía mucho la producción al principio; en Argentina se iba casi toda a precios, sin efecto discernible sobre la producción [8, pp. 332-333].
La conclusión de Lucas cabe en una línea: el canje entre inflación y producción tiende a desvanecerse cuanto más se usa, o se abusa de él [8, p. 334].
¿Qué es la crítica de Lucas?
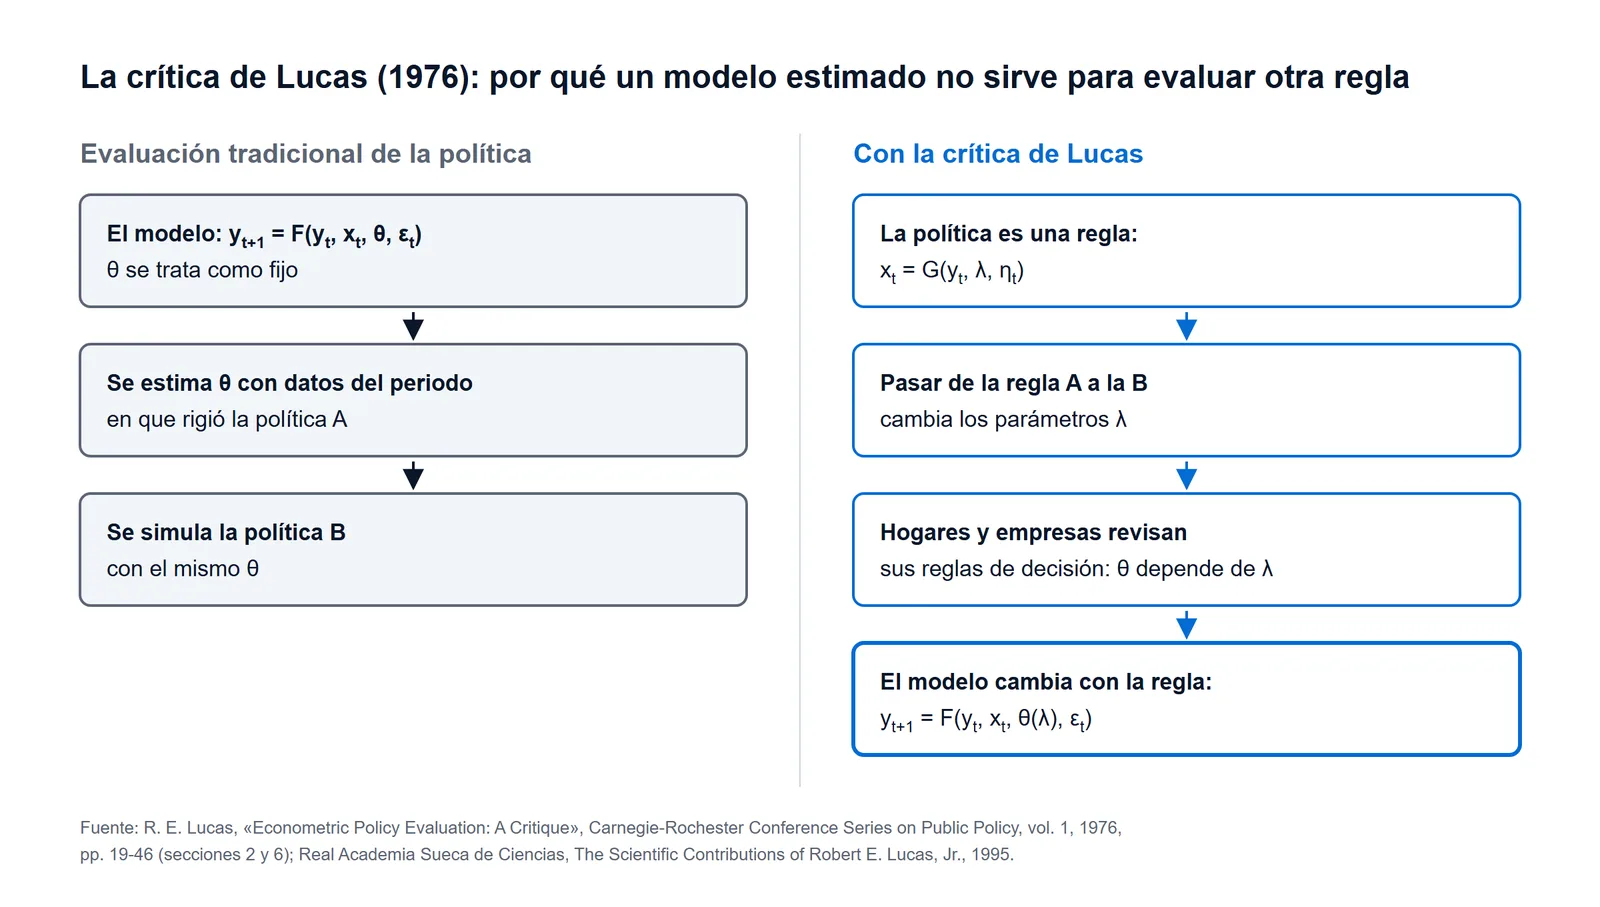
La crítica de Lucas es el argumento de que no se pueden predecir los efectos de una política nueva con un modelo econométrico estimado bajo la política vieja, porque los parámetros del modelo recogen decisiones de hogares y empresas que cambian cuando cambian las reglas. Lucas la formuló en «Econometric Policy Evaluation: A Critique», publicado en 1976 en la serie de conferencias Carnegie-Rochester [9][3].
El blanco era lo que Lucas llamó, siguiendo a Jan Tinbergen, la «teoría de la política económica»: estimar una vez las relaciones de la economía y luego simular en el computador distintas trayectorias de impuestos, gasto o dinero [9, pp. 20-21]. Su tesis era dura. Los grandes modelos econométricos estaban bien diseñados para pronosticar el corto plazo, pero sus simulaciones, sostuvo, «en principio no pueden dar ninguna información útil» sobre las consecuencias reales de políticas alternativas (traducción propia) [9, p. 20].
El artículo abre con dos advertencias que se suelen olvidar. La primera: no negaba los avances de esos modelos en pronóstico, que calificó de éxito notable [9, p. 20]. La segunda: casi nada del ensayo, escribió, dejaba de estar implícito en Friedman, en Muth y, antes, en Frank Knight [9, p. 20].
El silogismo y los tres ejemplos
Lucas resumió el artículo entero en un silogismo. Como la estructura de un modelo econométrico está hecha de reglas óptimas de decisión de los agentes, y esas reglas cambian sistemáticamente con la estructura de las series que les importan, «cualquier cambio de política alterará sistemáticamente la estructura de los modelos econométricos» (traducción propia) [9, p. 41].
Para probarlo tomó los tres bloques de cualquier modelo de la época. La Academia sueca los resume igual: la función de consumo, la de inversión y la curva de Phillips tenían parámetros que dependían del régimen de política [4].
| Bloque del modelo | Qué suponía el modelo econométrico | Qué muestra Lucas en 1976 |
|---|---|---|
| Consumo | Un peso fijo del ingreso corriente y pasado para estimar el ingreso permanente | El peso depende de cuánto del ingreso es transitorio; una sobretasa temporal del impuesto de renta eleva de inmediato la propensión a consumir y el modelo fijo falla [9, pp. 26-29, 40] |
| Inversión | Todo cambio tributario se trata como permanente (estimaciones de Hall y Jorgenson) | Un crédito tributario a la inversión anunciado como temporal induce a adelantar proyectos; con sus supuestos, el estímulo podría ser varias veces mayor que el estimado [9, pp. 30, 34-35] |
| Curva de Phillips | Un canje estable de largo plazo entre inflación y producción | El canje «de largo plazo» calculado así no dice nada sobre lo que pasa al sostener una política de inflación; los parámetros parecen sufrir una «deriva» imposible de predecir [9, pp. 35-39] |
Fuente: Lucas (1976), secciones 5.1 a 5.3 y 6; síntesis de la Academia sueca (1995).
El ejemplo de la inversión es el más concreto. Hall y Jorgenson habían estimado los efectos del crédito tributario de 1962 suponiendo que las empresas veían cada cambio de impuestos como definitivo [9, pp. 30, 35]. Pero la gracia de un crédito anticíclico es precisamente que sea temporal, para que las empresas muevan sus proyectos en el tiempo. Con un crédito que pasa en promedio cinco años apagado y uno encendido, Lucas calculó un efecto unas 4,5 veces mayor que el de los supuestos de Hall y Jorgenson, y advirtió que con una estructura de rezagos más realista la razón probablemente sería algo menor [9, p. 34].
Reglas frente a autoridad
La salida que propuso fue tratar la política como una regla estable, conocida por los agentes, y comparar reglas [9, pp. 39-41]. No lo defendió como una superioridad demostrada de las reglas. Admitió que no hay argumento teórico que descarte que delegar decisiones en una persona o un grupo dé mejores resultados; el punto era que eso no se puede comprobar empíricamente, porque las únicas evaluaciones cuantitativas científicas disponibles comparan reglas [9, p. 41].
El cierre del artículo es político en el mejor sentido. Si quienes deciden quieren pronosticar la respuesta de los ciudadanos, escribió, «tienen que hacerlos partícipes de sus planes» (traducción propia de take the latter into their confidence), una conclusión que, según él, encaja con la preferencia por la toma de decisiones democrática [9, p. 42].
Diecinueve años después, la Academia sueca daba por casi evidente considerar el cambio de expectativas al evaluar un sistema cambiario, una reforma tributaria o una política monetaria nueva, con un matiz: el programa que se desprende de la crítica es difícil de aplicar y no todos los intentos han salido bien [3].
¿Qué hizo con la crítica el Banco de la República?
En Colombia la crítica de Lucas aparece por su nombre en los documentos del banco central. En un recuadro de su Informe sobre Inflación dedicado al modelo PATACON, el Departamento de Modelos Macroeconómicos del Banco de la República explica que, por estar construido sobre principios microeconómicos, permite ejercicios contrafactuales de cambios en las reglas de política [15].
El recuadro lo dice con su propio condicional: los resultados valen en la medida en que el modelo contempla que los agentes reaccionan a los cambios de política, y eso implica que esos ejercicios «no están sujetos a la crítica de Lucas» (traducción propia) [15]. PATACON es un modelo de equilibrio general dinámico y estocástico, neokeynesiano, para una economía pequeña y abierta, con rigideces nominales y reales [15].
El otro modelo del emisor también trabaja con expectativas racionales. El 4GM, presentado en 2020 en la serie Borradores de Economía, es un modelo semiestructural con un enfoque neokeynesiano y expectativas racionales para una economía pequeña y abierta exportadora de petróleo [16]. Cómo decide hoy el banco sus tasas está en política monetaria.
Aquí va una valoración mía, no del banco. Que un modelo tenga fundamentos microeconómicos reduce el riesgo que señaló Lucas, pero no lo elimina por decreto: el propio Lucas advirtió en 1995 que la función de producto de los modelos que, desde su artículo de 1972 hasta trabajos de mediados de los noventa, conciliaron la neutralidad de largo plazo con un canje de corto plazo no tenía por qué ser invariante a la política, porque dependía de supuestos elegidos por manejabilidad y no por realismo [5, p. 261]. La crítica sirve menos como sello de aprobación que como pregunta que hay que volver a hacer cada vez que cambia el régimen.
¿Por qué ganó Robert Lucas el Premio Nobel de Economía?
Robert Lucas ganó sin compartir el Premio de Ciencias Económicas de 1995 «por haber desarrollado y aplicado la hipótesis de las expectativas racionales y, con ello, haber transformado el análisis macroeconómico y profundizado nuestra comprensión de la política económica» (traducción propia) [1][3]. La Real Academia Sueca de Ciencias lo anunció el 10 de octubre de 1995, cuando Lucas tenía 58 años [3][1].
El comunicado abre con un juicio sin matices: Lucas es el economista con mayor influencia en la investigación macroeconómica desde 1970 [3]. Lo explica por las expectativas racionales, la teoría del ciclo en equilibrio, las dificultades de usar la política para controlar la economía y la evaluación estadística de políticas, y le atribuye un campo nuevo, la econometría de expectativas racionales [3].
El informe científico que acompañó el premio no es un elogio sin reservas. Reconoce que la explicación concreta del ciclo del artículo de 1972, la información imperfecta sobre la oferta de dinero, «no se ha considerado demasiado convincente» (traducción propia), porque los datos del dinero se consiguen con facilidad; lo que valió del modelo fue sobre todo su papel como ejemplo de método [4].
La conferencia confirmó ese balance desde el propio laureado. El hallazgo que Lucas rescató de los setenta fue que los cambios anticipados en el crecimiento del dinero tienen efectos muy distintos de los no anticipados, y sobre sus propios modelos fue tajante: ninguno de los que capturaron esa distinción «puede verse hoy como una teoría satisfactoria del ciclo económico» (traducción propia) [5, p. 262]. Con sus antecesores fue igual de exigente: Friedrich Hayek, John Maynard Keynes y sus contemporáneos llegaron a plantear algo parecido a un modelo, dijo, pero no pudieron derivar las predicciones de sus propias teorías [5, p. 253].
La misma conferencia trae un dato latinoamericano. Lucas mostró el gráfico de McCandless y Weber con promedios de 30 años (1960-1990) de inflación y crecimiento del dinero en 110 países: la correlación era de 0,95, y de 0,99 en el subgrupo de 14 países latinoamericanos [5, p. 249]. Para él, cualquier teoría monetaria seria tenía que explicar esa neutralidad de largo plazo [5, p. 249].
¿Qué obras escribió Robert Lucas Jr.?
Las obras principales de Robert Lucas tratan el ciclo con expectativas racionales, la crítica de la evaluación econométrica (1976), los precios de los activos (1978) y el crecimiento (1988 y 1990); lo de los setenta está reunido en Studies in Business-Cycle Theory (1981) [3][4][6].
| Año | Obra | Qué aporta |
|---|---|---|
| 1971 | «Investment under Uncertainty», con Edward Prescott, Econometrica 39 [4][5, p. 255] | Modelo de inversión con expectativas racionales en una industria competitiva |
| 1972 | «Expectations and the Neutrality of Money», Journal of Economic Theory 4, pp. 103-124 [7] | Curva de Phillips de corto plazo sin ilusión monetaria; neutralidad de largo plazo |
| 1973 | «Some International Evidence on Output-Inflation Tradeoffs», American Economic Review 63 [8] | Prueba con 18 países: el canje empeora donde la política es más volátil |
| 1975 | «An Equilibrium Model of the Business Cycle», Journal of Political Economy 83 [4] | Teoría del ciclo en equilibrio |
| 1976 | «Econometric Policy Evaluation: A Critique», Carnegie-Rochester, vol. 1, pp. 19-46 [9] | La crítica de Lucas |
| 1978 | «Asset Prices in an Exchange Economy», Econometrica 46 [4] | Primer modelo de precios de activos en equilibrio general con expectativas racionales |
| 1981 | Studies in Business-Cycle Theory, MIT Press [3][6] | Compilación de su trabajo de los setenta |
| 1987 | Models of Business Cycles, Conferencias Yrjö Jahnsson de 1985 [3] | Exposición relativamente accesible de su visión del ciclo, según la Academia |
| 1988 | «On the Mechanics of Economic Development», Journal of Monetary Economics 22, pp. 3-42 [11] | Crecimiento endógeno con capital humano |
| 1989 | Recursive Methods in Economic Dynamics, con Nancy Stokey y Edward Prescott [2][6] | Manual de métodos recursivos para la dinámica económica |
| 1990 | «Why Doesn’t Capital Flow from Rich to Poor Countries?», American Economic Review 80(2), pp. 92-96 [12] | La paradoja de Lucas |
| 2003 | «Macroeconomic Priorities», American Economic Review 93(1), pp. 1-14 [14] | Discurso presidencial ante la Asociación Estadounidense de Economía |
Fuentes: comunicado e informe científico del Nobel de 1995, obituario de la Universidad de Chicago y las referencias citadas en cada fila.
El artículo de 1978, el «árbol de Lucas» del obituario de Chicago, es para la Academia uno de los más influyentes de la economía financiera, y su método se volvió estándar [4][6].
¿Qué dijo Lucas sobre el crecimiento económico?
Sobre el crecimiento, Lucas sostuvo que explicar por qué unos países crecen y otros no es una pregunta de consecuencias enormes para el bienestar, y exploró la acumulación de capital humano como parte de la respuesta. Lo planteó en «On the Mechanics of Economic Development» (1988), uno de los dos o tres artículos que, según la Academia sueca, abrieron la teoría del crecimiento endógeno [11][4].
El artículo compara tasas de crecimiento de países como India, Egipto e Indonesia y pregunta si hay algo que un gobierno de India pudiera hacer para crecer como ellos. Las consecuencias para el bienestar humano de preguntas así, escribió, son asombrosas: «Una vez que uno empieza a pensar en ellas, es difícil pensar en otra cosa» (traducción propia) [11, p. 5]. Cómo se mide y se explica el crecimiento como concepto está en crecimiento económico.
La paradoja de Lucas
Dos años después hizo la cuenta que lleva su nombre. En «Why Doesn’t Capital Flow from Rich to Poor Countries?» (1990) partió de que la producción por persona en Estados Unidos era unas quince veces la de India; con una tecnología común y rendimientos decrecientes, el producto marginal del capital en India tendría que ser unas 58 veces el de Estados Unidos, y todo el capital debería irse para allá [12, p. 92]. No se va. Lucas concluyó que esos supuestos tenían que estar «drásticamente equivocados» y que averiguar cuáles es una pregunta central del desarrollo (traducción propia) [12, p. 92]. Corregir por diferencias de capital humano bajaba la razón de 58 a unas 5, y posiblemente a 1 si los efectos de derrame del conocimiento son lo bastante locales [12, p. 94].
La pregunta se probó después con datos que incluyen a la región. Laura Alfaro, Sebnem Kalemli-Ozcan y Vadym Volosovych, en un documento de trabajo del NBER de 2005, encontraron que entre 1970 y 2000 la baja calidad institucional era la principal explicación de la paradoja: según sus estimaciones con variables instrumentales, llevar la calidad institucional del Perú al nivel de Australia implicaría cuadruplicar la inversión extranjera [13]. Su ejemplo es Intel, que en 1996 eligió Costa Rica sobre México por la estabilidad y la menor corrupción, según los autores, y no por el capital humano [13].
¿Qué dijo Lucas en «Macroeconomic Priorities» (2003)?
En su discurso presidencial ante la Asociación Estadounidense de Economía, el 4 de enero de 2003, Lucas sostuvo que el problema central de la macroeconomía en su sentido original, la prevención de las depresiones, «se ha resuelto, para todo efecto práctico, y de hecho lleva muchas décadas resuelto» (traducción propia) [14, p. 1].
El contexto importa. Hablaba de la macroeconomía nacida en los años cuarenta para evitar otra Gran Depresión, y su tesis era comparativa: con Estados Unidos en los últimos 50 años como referencia, mejores incentivos para trabajar y ahorrar valen mucho más que afinar la demanda en el corto plazo [14, p. 1].
Los números del discurso explican la conclusión. Con utilidad logarítmica, eliminar toda la variabilidad del consumo alrededor de su tendencia valía unas cinco centésimas del 1 % del consumo [14, p. 4]. Bajar la inflación anual del 10 % al 0 % valía, en su réplica del estudio de Bailey, un flujo perpetuo del 1 % del ingreso, y eliminar una inflación anual del 200 %, «bien dentro del rango» de la experiencia reciente de varias economías suramericanas, cerca del 7 % del ingreso (traducción propia) [14, p. 2].
Tampoco ignoró que el riesgo del ciclo se reparte de forma desigual: revisó modelos en los que no se diversifica y aun así concluyó que no era realista esperar ganancias mayores a una décima del 1 % por mejores políticas anticíclicas [14, p. 1].
Aquí hablo yo, y es un juicio. Leída en Colombia, la cifra que más enseña no es la del ciclo sino la de la inflación: en las cuentas de Lucas, el daño grande no estaba en las recesiones de la posguerra estadounidense sino en inflaciones como las que él mismo ubicó en Suramérica. La duda que me queda es si la conclusión sobre el ciclo viaja intacta a economías con mercados laborales y redes de protección muy distintos de los de su referencia.
¿Qué críticas recibió el programa de Lucas?
Las objeciones más sólidas al programa de Lucas salieron del propio campo que él abrió. Además del mecanismo monetario que no convenció, muchos seguidores explicaron los ciclos con choques reales de productividad, la línea que abrieron Kydland y Prescott en 1982 y que se explica en ciclos económicos [4][5, p. 255]. Lucas mismo reconoció que las sorpresas monetarias parecen tener efectos reales, pero no transmitidos por sorpresas de precios como en su modelo de 1972 [5, p. 261].
La otra objeción era a los precios flexibles. La Academia respondió con un matiz: el enfoque de Lucas es compatible con precios rígidos y mercados imperfectos, siempre que esas fricciones se expliquen como resultado de decisiones de los agentes y no se postulen [4]. Por esa vía volvieron los keynesianos: el informe pone la literatura neokeynesiana de precios rígidos como ejemplo de progreso logrado con el principio metodológico de Lucas [4]. Cómo aceptaron las armas del adversario se cuenta en el hub de los keynesianos.
¿Cuál es el legado de Robert Lucas Jr.?
El legado de Robert Lucas es un estándar de método: un modelo macroeconómico debe explicar sus relaciones a partir de decisiones de los agentes y no puede evaluar una política nueva con parámetros estimados bajo la vieja. La Academia sueca escribió que ese enfoque se volvió el prototipo de casi toda la investigación macroeconómica moderna, y los modelos del Banco de la República lo invocan por su nombre [4][15].
Su nombre quedó pegado a varias piezas, de la paradoja y el árbol de Lucas al modelo Uzawa-Lucas de capital humano, y Robert Shimer, director del departamento de Chicago, lo recordó curioso incluso ante ideas que parecían opuestas a las suyas [6].
Cierro con una opinión propia. Lo más útil de Lucas para un lector colombiano no es la hipótesis de expectativas racionales tomada al pie de la letra, sino la frase final de 1976. Una política que cambia sin avisar, que se anuncia temporal y se vuelve permanente, o que se reforma una y otra vez, es difícil de predecir para el economista y, peor, difícil de creer para el ciudadano. Y un ciudadano que no cree ajusta su conducta antes de que la medida llegue.
Hume preguntaba qué pasaba si a cada persona le aparecían cinco libras en el bolsillo. La respuesta de Lucas depende de una condición: si la gente lo vio venir. ¿Cuántas de las políticas que se anuncian en Colombia le dicen al ciudadano, con claridad y con tiempo, la regla que van a seguir?
Preguntas frecuentes
¿Qué es la crítica de Lucas en palabras sencillas?
Es la advertencia de que un modelo estimado con datos del pasado no sirve para predecir qué pasará con una política distinta, porque la gente cambia su comportamiento cuando cambian las reglas. Un modelo que da buenos pronósticos de corto plazo puede fallar justo en lo que más le interesa a un gobierno: comparar opciones de política.
¿Robert Lucas era monetarista?
Estudió con Milton Friedman y compartió su conclusión de que la inflación no compra empleo permanente, pero se le clasifica como nuevo clásico. Este sitio lo ubica en la sección monetarista como continuador que cambió los cimientos: pasó de las expectativas adaptativas a las racionales y del modelo agregado a uno con decisiones explícitas.
¿Qué es la paradoja de Lucas?
Es el nombre de la pregunta de su artículo de 1990: por qué el capital no fluye de los países ricos a los pobres si en estos debería rendir mucho más. Lucas la atribuyó en parte a diferencias de capital humano, y estudios posteriores del NBER señalaron la calidad de las instituciones.
¿Cuándo murió Robert Lucas y dónde trabajaba?
Murió el 15 de mayo de 2023 en Chicago, a los 85 años. Era profesor emérito de la Universidad de Chicago, donde se formó y donde trabajó desde 1974 tras once años en Carnegie-Mellon; había dejado las clases en 2015, aunque seguía investigando.
¿Qué libro de Lucas leer primero?
La Academia sueca recomendó en 1995 Models of Business Cycles (1987) como una exposición relativamente accesible de su visión del ciclo. Para la crítica, el artículo de 1976 se deja leer sin mucha matemática en su introducción y sus conclusiones. Y la conferencia Nobel, gratis en el sitio de la Fundación, cuenta su propio balance.
Referencias
- Nobel Prize Outreach. Robert E. Lucas Jr. Facts — «Born: 15 September 1937, Yakima, WA, USA»; «Died: 15 May 2023, Chicago, IL, USA»; afiliación en el momento del premio: University of Chicago; motivación «for having developed and applied the hypothesis of rational expectations, and thereby having transformed macroeconomic analysis and deepened our understanding of economic policy»; «Prize share: 1/1»; B.A. en historia y doctorado en economía en 1964. NobelPrize.org: Robert E. Lucas Jr., Facts — Consultada: 2026-09-28.
- Lucas, Robert E., Jr. Biographical (Les Prix Nobel 1995, con nota de fallecimiento) — nacimiento en 1937 en Yakima, hijo mayor de Robert Emerson Lucas y Jane Templeton Lucas; la Lucas Ice Creamery, «a casualty of the 1937-38 downturn»; el padre, «steamfitter» en los astilleros de Seattle y luego soldador y presidente de Lewis Refrigeration, «no college degree and no engineering training»; el problema de refrigeración, «It was my first taste of real applied mathematics»; beca de Chicago tras la negativa del MIT; «the 44 hour train trip “back east” to Chicago, I was pretty sure something interesting would turn up»; licenciatura en historia; beca Woodrow Wilson y posgrado de historia en Berkeley; Foundations de Samuelson, «the first four chapters, line by line»; el curso de teoría de precios de Friedman en el otoño de 1960, «I tried to translate what Friedman had done into the mathematics I had learned from Samuelson»; «I accumulated many C’s»; tesis bajo Harberger y Lewis sobre elasticidades de sustitución entre capital y trabajo; oferta de Richard Cyert en 1963; Herbert Simon; John Muth, «my colleague in my first three years there»; Thomas Sargent y Edward Prescott; el estudio con Leonard Rapping de salarios y empleo de 1929 a 1958; «Investment under Uncertainty», que «reformulated John Muth’s idea of rational expectations in a useful way»; David Cass (1971) y Edmund Phelps; «Expectations and the Neutrality of Money», «completed in 1970 and published in 1972», «certainly the most influential of my writings»; «In 1974 I returned to Chicago as a faculty member»; John Dewey Distinguished Service Professor desde 1980; vive con Nancy Stokey desde 1982, colaboración en crecimiento, finanzas públicas y teoría monetaria, Recursive Methods in Economic Dynamics (1989); «Robert E. Lucas Jr. passed away on 15 May 2023». NobelPrize.org: Robert E. Lucas Jr., Biographical — Consultada: 2026-09-28.
- Real Academia Sueca de Ciencias. Press release, 10 de octubre de 1995 — premio a Robert E. Lucas, Jr., University of Chicago, con la motivación oficial; «Robert Lucas is the economist who has had the greatest influence on macroeconomic research since 1970»; expectativas estáticas y adaptativas frente a racionales; «The first precise formulation of the rational expectations hypothesis was introduced by John Muth in 1961»; el estudio de 1972 como «the first theoretically satisfactory explanation for why the Phillips curve could be sloping in the short run but vertical in the long run»; la «Lucas critique» de 1976; «it is more or less self-evident to consider changes in the behavior of economic agents due to revised expectations» (sistema cambiario, política monetaria, reforma tributaria, seguro de desempleo); «The program can be difficult to implement in practice however, and not all attempts have been successful»; «rational expectations econometrics»; lecturas recomendadas, entre ellas Studies in Business-Cycle Theory (1981) y Models of Business Cycles (1987), «A relatively easily accessible account of his views»; biografía: doctorado en Chicago en 1964, Carnegie-Mellon desde 1963 (profesor asociado en 1967, titular en 1970), cátedra en Chicago «Since 1975» (la autobiografía [2] y el obituario [6] fechan el regreso en 1974, fecha que usa esta página). NobelPrize.org: comunicado del premio de economía 1995 — Consultada: 2026-09-28.
- Real Academia Sueca de Ciencias. The Scientific Contributions of Robert E. Lucas, Jr. (Advanced information), octubre de 1995 — expectativas adaptativas: los agentes repiten errores «without ever realizing how primitive their method is»; la hipótesis «does not imply that all agents have the same information, or that all agents know the “true” economic model»; Muth (1961) y el mercado único; la política vista «as systematic behavior, an implicit or explicit rule»; Lucas (1972b): productores que no distinguen entre demanda por su producto y alza general de precios; el equilibrio como ecuación funcional y su punto fijo; «imperfect information about the money supply, has not been considered too convincing»; ciclos reales; «Lucas’s approach is indeed consistent with sticky prices and market imperfections» y la cita de Lucas (1980b, p. 712); la literatura neokeynesiana de precios rígidos; «Lucas’s general approach has indeed become a prototype for practically all modern researchers in macroeconomics»; la función de consumo, la de inversión y la curva de Phillips «had parameters that were regime dependent»; Lucas y Prescott (1971); Lucas (1978), «the first model of asset pricing in a general equilibrium with rational expectations», método «standard in financial economics»; Lucas (1988) entre «two or three seminal papers» del crecimiento endógeno; referencias bibliográficas (1972a, 1972b, 1973, 1975, 1976, 1977, 1978, 1980, 1981, 1987, 1988). NobelPrize.org: The Scientific Contributions of Robert E. Lucas, Jr. — Consultada: 2026-09-28.
- Lucas, Robert E., Jr. Monetary Neutrality, conferencia Nobel, 7 de diciembre de 1995 (pp. 246-265 del volumen de 1995) — p. 246: Hume, Of Money y Of Interest (1752); p. 247: «suppose that, by miracle, every man in Great Britain should have five pounds slipped into his pocket in one night»; p. 248: «what force stops this from happening right away?»; p. 249: McCandless y Weber (1995), promedios 1960-1990 de 110 países, correlación de 0,95 entre inflación y crecimiento de M2, «.99 with 14 Latin American countries», y la neutralidad monetaria como rasgo central de toda teoría «that claims empirical seriousness»; p. 253: «Hayek and Keynes and their contemporaries were willing to make assumptions and to set out something like a model, but they were simply not able to work out the predictions of their own theories»; p. 255: Muth (1961); «Prescott and I (1971) adopted this framework for the construction of a rational expectations model of investment in a competitive industry»; Kydland y Prescott (1982), «a paper that was to set the research agenda for the next decade»; p. 260: los juegos de intercambio que racionalizan una función f creciente, de «Lucas (1972)» a «Fischer (1977)», «Taylor (1979)», «Eden (1994)», «Williamson (1995)» y «Lucas and Woodford (1994)»; p. 261: «Any of these models», «these specifics are all, for the sake of tractability, highly unrealistic», «we have no reason to believe that the function f is invariant under changes in monetary policy», «they do not seem to be transmitted through price surprises, as in Lucas (1972)»; p. 262: la distinción entre cambios anticipados y no anticipados, y «none of the specific models that captured this distinction in the 1970s can now be viewed as a satisfactory theory of business cycles». NobelPrize.org: Lucas, Monetary Neutrality (PDF) — Consultada: 2026-09-28.
- Lee, Tori, y Max Witynski. Robert E. Lucas Jr., Nobel laureate and pioneering economist, 1937-2023 — UChicago News, Universidad de Chicago, 16 de mayo de 2023: murió el 15 de mayo, «He was 85»; AB’59, PhD’64; John Dewey Distinguished Service Professor Emeritus; regresó a Chicago en 1974 y se retiró de la docencia en 2015; el modelo de 1972 llamado «Lucas islands model»; la «Lucas paradox», el «Lucas Tree» y el modelo Uzawa-Lucas; libros Studies in Business-Cycle Theory (1981), Rational Expectations and Econometric Practice (1981, con Sargent) y Recursive Methods in Economic Dynamics (1989, con Nancy Stokey y Edward Prescott); Robert Shimer: «always curious about new ideas—even ideas that seemed opposed to his fundamental contributions»; asistía a talleres «until earlier this year». Universidad de Chicago: obituario de Robert E. Lucas Jr. — Consultada: 2026-09-28.
- Lucas, Robert E., Jr. «Expectations and the Neutrality of Money» — Journal of Economic Theory, vol. 4, núm. 2, 1972, pp. 103-124 (recibido el 4 de septiembre de 1970): p. 103, «Exchange in the economy studied takes place in two physically separated markets»; la información llega a cada agente «only through prices in the market where each agent happens to be»; la neutralidad de largo plazo «continue[s] to hold». DOI: Lucas, Expectations and the Neutrality of Money (1972) — Consultada: 2026-09-28.
- Lucas, Robert E., Jr. «Some International Evidence on Output-Inflation Tradeoffs» — The American Economic Review, vol. 63, núm. 3, junio de 1973, pp. 326-334: p. 326, series anuales de «eighteen countries over the years 1951-67» (cuadro 1: Argentina, Guatemala, Honduras, Paraguay, Puerto Rico y Venezuela entre ellos); p. 331, «the highly volatile and expansive policies of Argentina and Paraguay» frente a «the remaining sixteen countries», con una varianza de la demanda «on the order of 10 times» mayor; p. 332, el coeficiente «ranges from .287 to .910» en los países estables y es «smaller by a factor of 10» en los volátiles; pp. 332-333, Estados Unidos frente a Argentina, donde los cambios del ingreso nominal se asocian a movimientos de precios «with no discernible effect on real output»; p. 334, «the tradeoff tends to fade away the more frequently it is used, or abused». AEA: Lucas, Some International Evidence on Output-Inflation Tradeoffs (PDF) — Consultada: 2026-09-28.
- Lucas, Robert E., Jr. «Econometric Policy Evaluation: A Critique» — Carnegie-Rochester Conference Series on Public Policy, vol. 1, 1976, pp. 19-46: pp. 19-20, las simulaciones «can, in principle, provide no useful information as to the actual consequences of alternative economic policies»; p. 20, «the remarkable success» de los modelos en pronóstico y «There is little in this essay which is not implicit […] in Friedman […], Muth […] and, still earlier, in Knight»; pp. 20-21, «the theory of economic policy» (following Tinbergen); pp. 26-29, sección 5.1 (consumo, Friedman y Muth); p. 30, sección 5.2, Hall y Jorgenson y el supuesto de cambios tributarios permanentes; p. 34, crédito apagado en promedio 5 años y encendido 1, razón «approximately 4.5», «somewhat smaller under a more satisfactory lag structure»; pp. 34-35, «several times greater than the Hall-Jorgenson estimates would indicate» y el crédito de 1962; pp. 35-39, sección 5.3 (curvas de Phillips), «parameter drift»; p. 40, «an explicitly temporary personal income tax surcharge will […] induce an immediate rise in propensity to consume»; p. 41, «rules versus authority», «The only scientific quantitative policy evaluations available to us are comparisons of the consequences of alternative policy rules», y el silogismo «any change in policy will systematically alter the structure of econometric models»; p. 42, «policy makers, if they wish to forecast the response of citizens, must take the latter into their confidence», «a preference for democratic decision making». DOI: Lucas, Econometric Policy Evaluation: A Critique (1976) — Consultada: 2026-09-28.
- Townsend, Robert M. «Information frictions in macroeconomics: The legacy of Robert E. Lucas, Jr.» — Journal of Monetary Economics, vol. 155, 2025, 103842 (acceso abierto, CC BY), Massachusetts Institute of Technology: los tres ingredientes de Lucas (1972), «money, islands, and limited information»; «Islands are a metaphor for market fragmentation as a real obstacle to trade». DOI: Townsend, The legacy of Robert E. Lucas, Jr. (2025) — Consultada: 2026-09-28.
- Lucas, Robert E., Jr. «On the Mechanics of Economic Development» — Journal of Monetary Economics, vol. 22, 1988, pp. 3-42: p. 5, comparación de India con Indonesia y Egipto, «Is there some action a government of India could take […]?» y «The consequences for human welfare involved in questions like these are simply staggering: Once one starts to think about them, it is hard to think about anything else». Universidad de Stanford: Lucas, On the Mechanics of Economic Development (PDF) — Consultada: 2026-09-28.
- Lucas, Robert E., Jr. «Why Doesn’t Capital Flow from Rich to Poor Countries?» — The American Economic Review, vol. 80, núm. 2, Papers and Proceedings, mayo de 1990, pp. 92-96: p. 92, producción por persona en Estados Unidos «about fifteen times» la de India, producto marginal del capital en India «about […] 58 times» el de Estados Unidos, supuestos que «must be drastically wrong» y «a central question for economic development»; p. 94, la corrección por capital humano reduce la razón «from about 58 at least to about 5, and possibly, if knowledge spillovers are local enough, to unity». IDEAS/RePEc: Lucas, Why Doesn’t Capital Flow from Rich to Poor Countries? — Consultada: 2026-09-28.
- Alfaro, Laura, Sebnem Kalemli-Ozcan y Vadym Volosovych. Why Doesn’t Capital Flow from Rich to Poor Countries? An Empirical Investigation — NBER Working Paper 11901, diciembre de 2005: «during 1970-2000 low institutional quality is the leading explanation» de la paradoja; estimaciones con variables instrumentales: «improving Peru’s institutional quality to Australia’s level, implies a quadrupling of foreign investment»; la decisión de Intel de ubicarse en Costa Rica en 1996 frente a México, donde «Costa Rica’s stability and lower corruption levels tilted the balance». NBER: Alfaro, Kalemli-Ozcan y Volosovych, w11901 — Consultada: 2026-09-28.
- Lucas, Robert E., Jr. «Macroeconomic Priorities» — The American Economic Review, vol. 93, núm. 1, marzo de 2003, pp. 1-14 (DOI 10.1257/000282803321455133); discurso presidencial ante la American Economic Association, Washington D. C., 4 de enero de 2003: p. 1, «Macroeconomics was born as a distinct field in the 1940’s», «Its central problem of depression prevention has been solved, for all practical purposes, and has in fact been solved for many decades», los incentivos «to work and to save, not from better fine-tuning of spending flows», Estados Unidos «over the past 50 years as a benchmark», «business-cycle risk is not evenly distributed or easily diversified» (sección V) y «it is unrealistic to hope for gains larger than a tenth of a percent from better countercyclical policies»; p. 2, réplica del estudio de Bailey: de 10 % a 0 % de inflación, «1 percent of income», y «a 200-percent annual inflation—well within the range of recent experience in several South American economies—is about 7 percent of income»; p. 4, con utilidad logarítmica, «about one-twentieth of 1 percent of consumption». Universidad de Princeton: Lucas, Macroeconomic Priorities (PDF) — Consultada: 2026-09-28.
- Banco de la República, Departamento de Modelos Macroeconómicos. Box 2: The Patacon Model, recuadro del Informe sobre Inflación (versión en inglés; archivo del informe de marzo de 2017), pp. 67-69 — PATACON como «policy analysis tool applied to Colombian needs», principal herramienta de pronóstico del departamento; modelo «neo-Keynesian» para una economía pequeña y abierta con rigideces nominales y reales; por estar construido sobre principios microeconómicos permite estudiar cambios en las reglas de política, resultados «valid insofar as the model contemplates that economic agents react to changes in policy. This implies these exercises are not subject to Lucas’s critique (Lucas, 1976)»; regla de política para la tasa de interés nominal de corto plazo. Banco de la República: recuadro El modelo Patacon (PDF) — Consultada: 2026-09-28.
- González, Andrés, Alexander Guarín, Diego A. Rodríguez-Guzmán y Hernando Vargas-Herrera. 4GM: A New Model for the Monetary Policy Analysis in Colombia — Borradores de Economía núm. 1106, Banco de la República, febrero de 2020 (resumen oficial): «a semi-structural model for monetary policy analysis and macroeconomic forecasting in Colombia», «based on a New-Keynesian rational expectation framework for an oil-exporting small open economy». IDEAS/RePEc: 4GM, Borradores de Economía 1106 — Consultada: 2026-09-28.
Cómo investigamos esta página
- Pregunta que responde: ¿Quién fue Robert Lucas Jr., qué dice la crítica de Lucas y qué huella dejó en la macroeconomía y en el Banco de la República?
- Fuentes: identificadas 114 → incluidas 16
- Criterios de inclusión: textos primarios de Lucas, Fundación Nobel, Universidad de Chicago, NBER y Banco de la República; cero enciclopedias
- Fecha de corte de los datos: 2026-09-28