
Monetarismo: qué es, de dónde sale y qué quedó de él
El monetarismo sostiene que los impulsos monetarios explican buena parte de las variaciones de precios, producto y empleo, y que la autoridad monetaria hace mejor su trabajo atada a una regla que ajustando a discreción. Salió de Chicago con Milton Friedman, se puso a prueba en la estanflación y dejó herencia. Aquí están la doctrina, el episodio Volcker y las 3 fichas del hub.
Última actualización: 2026-09-03
Contenido de esta página
- ¿Qué es el monetarismo?
- Chicago: de dónde sale la escuela
- La reformulación de 1956: qué rehízo Friedman
- La tasa natural: por qué el monetarismo dice que no hay canje permanente
- Reglas frente a discreción: la vieja pelea de Chicago
- La estanflación y el episodio Volcker: la prueba de fuego
- Qué quedó: la inflación objetivo y los nuevos clásicos
- Qué separa al monetarismo de la escuela austríaca
- Mapa de las 3 fichas de este hub
A la sede de la Reserva Federal empezaron a llegar ataúdes.
Los mandaban concesionarios de automóviles, de los más golpeados por las tasas de interés, y dentro iban las llaves de los carros que no habían logrado vender. Los agricultores fueron en persona a protestar frente al edificio. Mucha gente le escribió a Paul Volcker para contarle que llevaba años ahorrando para comprar casa y que ahora, con esas tasas, no podía [7].
Nada de eso era un accidente. Venía de una decisión anunciada la noche del sábado 6 de octubre de 1979, en una rueda de prensa improvisada a la que los reporteros llegaron corriendo: tras una reunión no programada del Comité Federal de Mercado Abierto, Volcker dijo que de ahí en adelante el banco central manejaría el volumen de reservas bancarias en lugar de administrar día a día la tasa interbancaria [7]. Detrás había una tesis que sonaba a herejía: la inflación no la causan los sindicatos ni los comerciantes abusivos, sino la autoridad que emite el dinero.
¿Qué es el monetarismo?
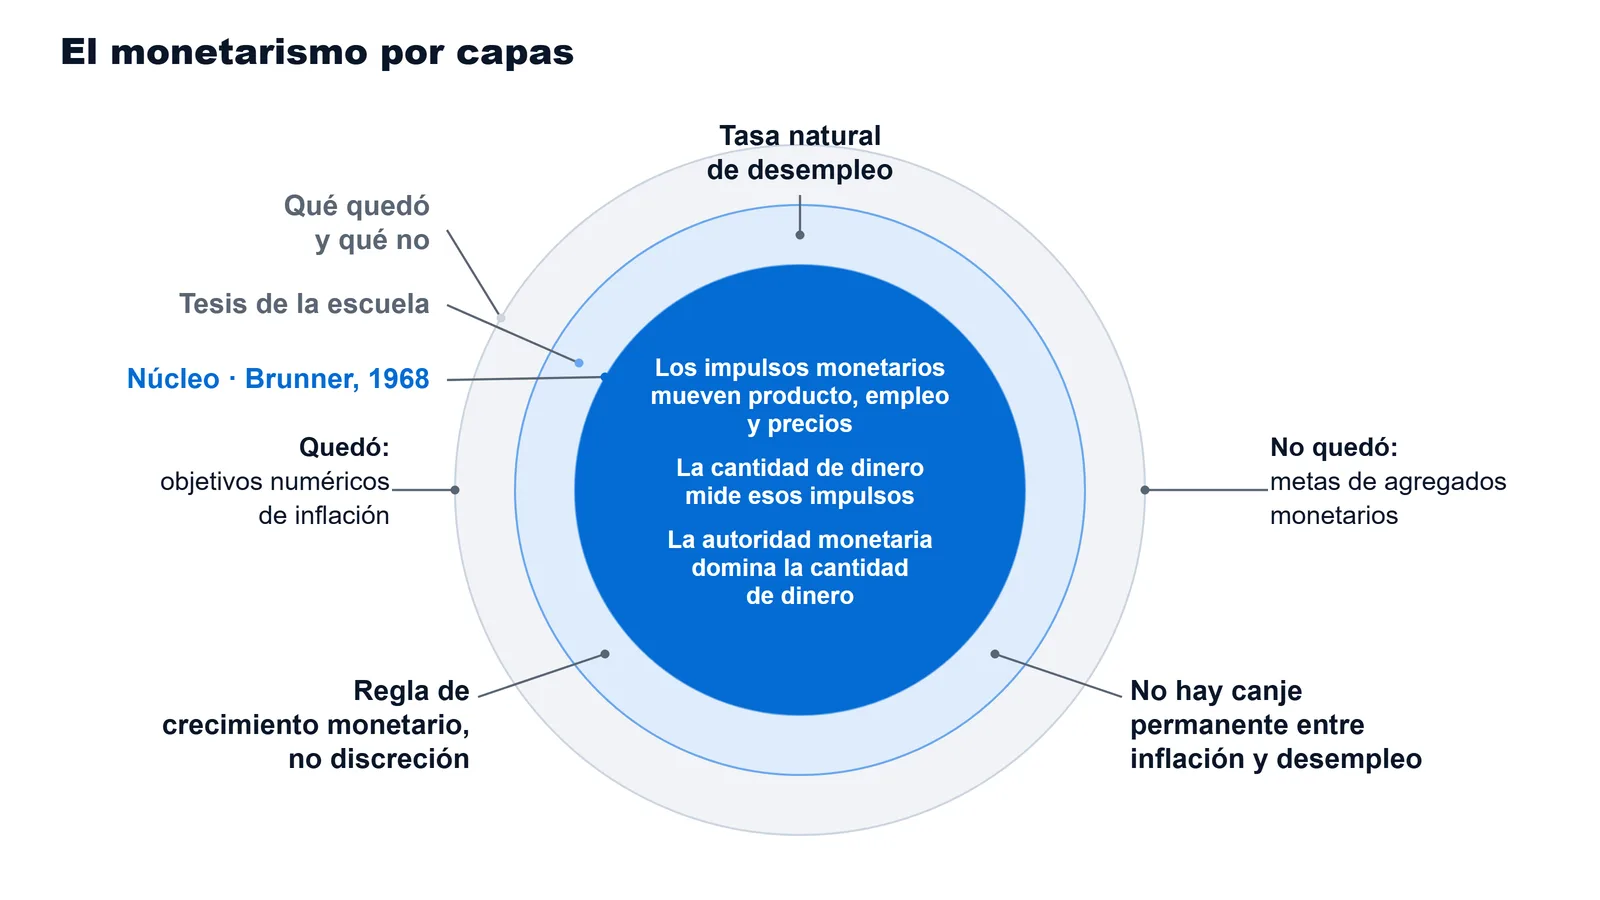
La definición canónica no la escribió Milton Friedman. La escribió Karl Brunner, en el número de julio de 1968 de la revista del Banco de la Reserva Federal de San Luis, en el artículo al que se le atribuye el origen de la etiqueta [5]: allí llama «posición monetarista» a un cuerpo de teoría monetaria del que, dice, han emergido tres conclusiones principales [4]. Son estas, en traducción propia:
Primera, los impulsos monetarios son un factor mayor que explica las variaciones de producto, empleo y precios. Segunda, los movimientos de la cantidad de dinero son la medida más confiable de la fuerza de esos impulsos. Tercera, el comportamiento de las autoridades monetarias domina los movimientos de la cantidad de dinero a lo largo del ciclo económico [4].
Cada una carga un golpe. La primera dice que el dinero importa, contra un consenso de posguerra que lo consideraba casi decorativo. La segunda, que para saber si la política monetaria está apretada o floja no hay que mirar las tasas de interés sino cuánto está creciendo el dinero. La tercera es la más incómoda: le quita a la banca y al público la responsabilidad de la cantidad de dinero y se la pone al banco central.
Qué son esos agregados y cómo se miden es asunto de oferta monetaria; aquí interesa la doctrina, no la contabilidad.
Robert Hetzel, en su balance de la obra de Friedman para el Banco de la Reserva Federal de Richmond, atribuye a ese artículo de Brunner el origen del término [5]. A la escuela la bautizó alguien de la casa, en una publicación de la propia Reserva Federal.
Chicago: de dónde sale la escuela
Friedman se graduó en Rutgers en 1932, en el fondo de la peor depresión de la historia estadounidense, y de ahí pasó a la Universidad de Chicago, donde aceptó una oferta para enseñar teoría económica en 1946 [16]. Se quedó tres décadas. La ficha oficial del Premio del Banco de Suecia lo describe como uno de los líderes de la escuela de Chicago y como el fundador del monetarismo [16].
Pero Chicago no empezó con él. Quien le enseñó teoría de precios fue Jacob Viner [5], y desde mediados de los años treinta Henry Simons ya proponía allí un marco de política atado a reglas [13]. Cuando el Comité del Premio lo presentó en Estocolmo en 1976, habló del surgimiento del monetarismo «como una escuela de Chicago» y le atribuyó el eslogan «el dinero importa», o incluso «solo el dinero importa» [2].
La reformulación de 1956: qué rehízo Friedman
En 1956 Friedman editó un volumen en la University of Chicago Press y lo abrió con el ensayo The Quantity Theory of Money — A Restatement, pp. 3-21 [14].
Lo que hizo ahí fue un cambio de género. La vieja teoría cuantitativa era una proposición sobre el nivel de precios; Friedman la reescribió como una teoría de la demanda de dinero, es decir, sobre cuánto dinero quiere tener la gente y de qué depende esa decisión. El giro parece menor y no lo es: convirtió una relación contable en algo que se puede estimar y refutar con datos. Hetzel lo cuenta así: Friedman se volvió cuantitativista cuando se convenció de que podía dotar a la teoría de contenido predictivo suponiendo estable la velocidad del dinero, que era previsible porque la investigación empírica mostraba que dependía de un número pequeño de variables, de la manera que la teoría sugería [5].
De ahí sale lo demás. Si la demanda de dinero es estable, los cambios en la cantidad de dinero no se los traga un ajuste silencioso: se van a precios y a actividad, con retardo.
La tasa natural: por qué el monetarismo dice que no hay canje permanente
La noche del 29 de diciembre de 1967, en Washington, Friedman abrió su discurso presidencial ante la American Economic Association hablando de lo que la política monetaria no puede hacer. Seleccionó dos imposibilidades: no puede fijar las tasas de interés más allá de periodos muy limitados, y tampoco la tasa de desempleo [3].
Para lo segundo introdujo un término tomado de Knut Wicksell —«natural», dijo, para separar las fuerzas reales de las monetarias—: la tasa natural de desempleo, el nivel que resultaría del sistema de equilibrio general una vez incorporadas las características estructurales reales de los mercados de trabajo y de bienes, incluidas sus imperfecciones y los costos de conseguir información [3]. Advirtió que no la trataran como inmutable: la fijan en buena parte cosas hechas por el hombre y por la política [3].
La conclusión es la tesis monetarista en una frase: «siempre hay un canje temporal entre inflación y desempleo; no hay un canje permanente» (Milton Friedman, The Role of Monetary Policy, discurso presidencial ante la American Economic Association, publicado en American Economic Review en marzo de 1968) [3] (traducción propia). El canje temporal, aclaró, no viene de la inflación en sí, sino de la inflación no anticipada.
La curva de Phillips como instrumento y la NAIRU como concepto de manual se explican en desempleo; a esta página le corresponde la idea doctrinal.
Sobre la paternidad conviene ser exacto. La Academia sueca, al presentarlo en 1976, dijo que Friedman fue el primero en mostrarlo [2]. La reseña histórica de la propia Reserva Federal es más repartida: acredita la advertencia a Edmund Phelps en 1967 y a Friedman en 1968, en ese orden [6]. La versión de Phelps se cuenta en el hub de la escuela keynesiana.
Reglas frente a discreción: la vieja pelea de Chicago
El monetarismo no es solo un diagnóstico; es también una receta institucional, y ahí está su parte más política.
El argumento arranca en un hallazgo técnico. La Academia sueca destacó entre las contribuciones más fértiles de Friedman la distinción entre los rezagos de observación, de decisión y de efecto: los tramos de tiempo que se pierden entre que algo pasa, alguien se entera, alguien decide y la decisión hace efecto [2]. Si son largos y variables —y Friedman sostenía que lo son—, una autoridad bienintencionada termina empujando la economía cuando ya no hacía falta. Su conclusión fue que la política monetaria debía ser más simple y menos ambiciosa, con la meta de sostener una tasa estable de crecimiento del dinero en el largo plazo [2]. En 1968 la formuló como prescripción: adoptar públicamente la política de lograr una tasa constante de crecimiento de algún total monetario, siendo la cifra exacta menos importante que el hecho de que sea declarada y conocida [3].
Esa pelea era vieja dentro de Chicago. George Tavlas, en un documento de trabajo del Banco de Grecia, contrapone el marco de Henry Simons desde mediados de los años treinta —estabilizar el nivel de precios— con el de Friedman desde finales de los cincuenta —tasa constante de crecimiento de la cantidad de dinero—, y señala que ambos perseguían el mismo objetivo: eliminar la incertidumbre de política que emana de la discreción [13].
Del otro lado la respuesta fue rotunda. Walter Heller, que había presidido el Consejo de Asesores Económicos de Kennedy, le contestó en un debate de 1969: «no bloqueemos el volante, sabiendo bien de las vueltas y revueltas del camino que viene. Eso es una invitación al caos» (citado por Hetzel) [5] (traducción propia).
La estanflación y el episodio Volcker: la prueba de fuego
En 1964 la inflación estadounidense era de alrededor del 1 % anual y el desempleo del 5 %. Diez años después la inflación pasaba del 12 % y el desempleo del 7 %; para el verano de 1980, la inflación rondaba el 14,5 % y el desempleo superaba el 7,5 % [6]. Las cifras son de Estados Unidos y la inflación está medida con el índice de precios al consumidor de la Oficina de Estadísticas Laborales, que es la serie con la que la Reserva Federal narra ese periodo [6].
Ahí el monetarismo dejó de ser una posición minoritaria: la promesa de comprar menos desempleo con un poco más de inflación había dejado de funcionar exactamente como Friedman y Phelps habían advertido [6]. Las causas y los tipos de inflación se tratan en inflación.
Lo que vino después fue caro. Tras el giro, la tasa interbancaria llegó a un máximo histórico del 20 % a finales de 1980 y el desempleo tocó el 10,8 % a finales de 1982. La inflación cedió: bajó al 6,1 % a comienzos de 1982 y al 3,7 % al año siguiente [7]. Volcker fue atacado desde los dos partidos, y el líder de la mayoría en la Cámara pidió su renuncia en el verano de 1982 [7].
Y aquí viene la parte que rara vez se cuenta: el experimento, en su forma literal, no sobrevivió. El Comité había puesto el énfasis en el agregado estrecho M1, pero para 1982 esa medida mostraba tan poca relación con el ingreso o con la inflación que se apartó formalmente de ella; en 1987 dejó de fijarle meta y en 1993 la Reserva Federal reconoció públicamente la degradación de su meta de M2 [8]. Ni las metas cuantitativas de crecimiento del dinero ni el procedimiento operativo basado en reservas quedaron en la política monetaria estadounidense [8].
Mi lectura, y la marco como lectura: el episodio Volcker no valida el monetarismo como técnica, pero sí valida su premisa. La inflación cedió cuando el banco central aceptó pagar el costo de bajarla, que es justo lo que la doctrina venía diciendo que nadie estaba dispuesto a hacer.
Qué quedó: la inflación objetivo y los nuevos clásicos
Lo que sobrevivió no fue el instrumento sino el objetivo. Benjamin Friedman lo plantea como la pregunta abierta que deja 1979: si lo que cambió fue el peso relativo que la Reserva Federal le da a la estabilidad de precios frente al producto y el empleo [8]. La reseña de la propia Reserva Federal lo da por hecho: hoy la mayoría de bancos centrales, incluida la Reserva Federal, ha adoptado objetivos numéricos específicos de inflación [6]. En Colombia, el Banco de la República tiene como principal objetivo de su política monetaria «preservar la capacidad adquisitiva de la moneda» [15]; con qué instrumentos y con qué meta lo persigue se explica en política monetaria.
La otra herencia es teórica y va por Robert Lucas Jr., premiado sin compartir en 1995 «por haber desarrollado y aplicado la hipótesis de las expectativas racionales y, con ello, haber transformado el análisis macroeconómico y profundizado nuestra comprensión de la política económica» [12] (traducción propia).
Lucas los continuó y a la vez los corrigió, y el comunicado de la Academia lo dice sin diplomacia: la crítica de Friedman y Phelps «no era del todo convincente», porque ambos suponían expectativas adaptativas, y con ese supuesto un aumento sostenido de la inflación sí implicaría un alza permanente del empleo [12]. En un estudio de 1972 dio la primera explicación teóricamente satisfactoria de por qué la relación puede tener pendiente en el corto plazo y ser vertical en el largo [12]. Cuatro años después formuló la llamada crítica de Lucas: las relaciones que los modelos econométricos trataban como estructurales dependían de la política aplicada durante el periodo de estimación, así que no servían para simular otra [12].
Es una continuación en el sentido en que un hijo continúa a un padre: conservando la conclusión y cambiándole los cimientos.
Qué separa al monetarismo de la escuela austríaca
Friedrich Hayek está colgando de esta carpeta por una decisión de clasificación de este sitio, no porque fuera monetarista. Nació en Viena en 1899, dirigió el Instituto Austríaco de Investigación del Ciclo Económico entre 1927 y 1931 y fue catedrático en la London School of Economics entre 1931 y 1950 [11]. Estuvo en la Universidad de Chicago entre 1950 y 1962, sí, pero como profesor de Ciencia Social y Moral en el Comité de Pensamiento Social [11]: no en el departamento de Economía, que era donde Friedman construía el monetarismo en esos mismos años. Compartir edificio no es compartir escuela.
La diferencia de fondo es de método, y Hayek la puso por escrito en su conferencia del 11 de diciembre de 1974 al recibir el premio. Empezó con una confesión: «como profesión, hemos hecho un desastre de las cosas» [10] (traducción propia). Atribuyó el desastre a la manía de los economistas por imitar los procedimientos de las ciencias físicas, una actitud que llamó «cientificista» [10]. Su blanco explícito era la creencia en una correlación simple entre el empleo total y la demanda agregada; su queja, que se acepte como única conexión causal la que se puede medir, porque es la única de la que hay datos [10]. El detalle es que el monetarismo también corre sobre magnitudes medibles: un austríaco puede aceptar la conclusión de que la culpa es del banco central y rechazar el camino por el que se llegó a ella.
La segunda diferencia es qué daño hace el dinero. Para el monetarista, exceso de dinero es sobre todo precios más altos. Para Hayek es peor: la inyección continua crea una demanda temporal que atrae trabajo y otros recursos hacia empleos que solo pueden durar mientras la inyección continúe al mismo ritmo, o incluso solo mientras siga acelerándose [10]. Lo que queda no es un nivel de empleo insostenible sino una distribución de empleo insostenible. Eso es teoría del capital, y el monetarismo no la tiene.
Un detalle que se equivoca a menudo: el premio de 1974 fue conjunto, con mitad de cuota para cada uno, y Hayek lo compartió con Gunnar Myrdal —un socialdemócrata sueco— «por su trabajo pionero en la teoría del dinero y las fluctuaciones económicas y por su penetrante análisis de la interdependencia de los fenómenos económicos, sociales e institucionales» [9] (traducción propia). La motivación es una sola y cubre a los dos.
| Monetarismo | Escuela austríaca | Nuevos clásicos | |
|---|---|---|---|
| Figura de referencia aquí | Milton Friedman [16] | Friedrich Hayek [11] | Robert Lucas Jr. [12] |
| Cómo se prueba una tesis | Con datos: correlaciones estables entre dinero, precios y actividad [4][5] | Con razonamiento; rechaza que solo cuente lo medible [10] | Con modelos de equilibrio y microfundamentos [12] |
| Qué daña el exceso de dinero | El nivel de precios; el efecto real es temporal [3][4] | La estructura de la producción [10] | Nada sistemático, si la política es anticipada [12] |
| Qué debe hacer el banco central | Atarse a una regla declarada [2][3] | No pretender saber lo que no puede medir [10] | Ser predecible, porque la gente anticipa [12] |
| Premio del Banco de Suecia | 1976, sin compartir [1] | 1974, compartido con Myrdal [9] | 1995, sin compartir [12] |
Mapa de las 3 fichas de este hub
De esta carpeta cuelgan tres economistas, y es el hub más pequeño del silo. La cifra está verificada contra el inventario del sitio; si en algún lado lee otra, esa cuenta está desactualizada.
| Ficha | Tradición real |
|---|---|
| Milton Friedman | Monetarista. La escuela es suya [16]. |
| Robert Lucas Jr. | Nuevo clásico. Continúa el resultado monetarista con otros cimientos [12]. |
| Friedrich Hayek | Escuela austríaca. Está aquí por el árbol de páginas de este sitio, no por doctrina [11]. |
Lo de Hayek se declara: moverlo rompería enlaces y posiciones ya ganadas, y quien llega buscando «monetarismo» tiene derecho a saber que uno de los tres nombres habría discutido la etiqueta.
Si viene de otra escuela: los economistas clásicos son la tradición cuantitativista que Friedman dice reformular, la escuela institucionalista explica los resultados por las reglas y no por el dinero, y varios nombres de estas discusiones vuelven entre los economistas contemporáneos. El mapa de las ocho escuelas está en economistas, y de dónde sale la palabra «natural» que usó Friedman, en la ficha de Knut Wicksell.
Preguntas frecuentes
¿Monetarismo y escuela monetarista son lo mismo? Sí: una nombra la doctrina y la otra el conjunto de economistas que la sostuvieron, y esta página responde a las dos. La confusión que sí conviene deshacer es otra: el monetarismo no es sinónimo de «política de derecha», sino una tesis sobre qué causa la inflación y sobre los límites de lo que un banco central puede lograr. Las conclusiones políticas que Friedman sacó de ella son suyas y se discuten en neoliberalismo.
¿Quién inventó la palabra «monetarista»? No fue Friedman. Según el balance de Robert Hetzel para el Banco de la Reserva Federal de Richmond, el término viene del artículo de Karl Brunner publicado en la revista del Banco de la Reserva Federal de San Luis en julio de 1968, donde Brunner llama «posición monetarista» al cuerpo de teoría del que se desprenden sus tres conclusiones [5][4]. La etiqueta nació dentro del sistema de bancos centrales que la doctrina venía criticando.
¿El monetarismo fracasó? Depende de qué se cuente como monetarismo. Su receta operativa fracasó: la Reserva Federal se apartó formalmente del agregado M1 en 1982, dejó de fijarle meta en 1987 y degradó la de M2 en 1993 [8]. Su tesis central se volvió sentido común: hoy casi todos los bancos centrales operan con objetivos numéricos de inflación [6]. Rara vez una escuela pierde tan claramente el debate técnico y gana el de fondo.
¿Hayek era monetarista? No. Era de la escuela austríaca. Coincidía con los monetaristas en desconfiar de la gestión discrecional de la demanda, pero discrepaba en el método —rechazaba que solo cuente lo medible [10]— y en el mecanismo: para él el daño del dinero excesivo está en la estructura de la producción, no solo en los precios [10]. Aparece aquí por una decisión de clasificación de este sitio.
¿En qué se diferencia el monetarismo del keynesianismo? En qué manda en el corto plazo. El keynesianismo pone la demanda agregada y el gasto en el centro; el monetarismo pone la cantidad de dinero y sostiene que la autoridad no puede fijar variables reales como el desempleo más allá de periodos muy limitados [3]. De ahí la otra diferencia: uno confía en el ajuste fino y el otro pide una regla, porque los rezagos entre la decisión y su efecto son largos y variables [2]. El lado contrario se cuenta en la escuela keynesiana.
¿Sirve el monetarismo para leer la inflación colombiana de hoy? Sirve como pregunta, no como fórmula. La pregunta monetarista —cuánto de esto lo puso el banco central y cuánto vino de afuera— sigue siendo la primera que vale la pena hacerse ante cualquier episodio inflacionario. La fórmula ya no la usa nadie: fijar una meta de crecimiento de un agregado monetario es justo lo que la Reserva Federal abandonó [8]. Lo que Colombia heredó es el objetivo, y cómo lo persigue el Banco de la República está en política monetaria.
Referencias
- Nobel Prize Outreach. The Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel 1976 — ficha oficial del premio. Consigna que fue otorgado a Milton Friedman, con cuota de premio 1/1, «for his achievements in the fields of consumption analysis, monetary history and theory and for his demonstration of the complexity of stabilization policy». NobelPrize.org: premio de ciencias económicas 1976 — Consultada: 2026-09-03.
- Real Academia Sueca de Ciencias. Discurso de presentación del Premio de Ciencias Económicas 1976, por el profesor Erik Lundberg — texto oficial de la ceremonia. Contiene la referencia al eslogan «money matters» o «only money matters» «in connection with the appearance of monetarism as a Chicago School»; la atribución a Friedman de haber acuñado los términos observation-, decision- y effect-lags y la conclusión de que «monetary policy should be simplified and be less ambitious implying the goal of keeping a stable longterm rate of development for money supply»; la afirmación de que «Friedman was the first to show that the prevalent assumption of a simple “trade-off” between unemployment and the rate of inflation only held temporarily as a transient phenomenon; in the long run (more than five years) there is no such “trade-off”»; y la descripción de A Monetary History of the United States 1867-1960 como una de sus contribuciones más sólidas. NobelPrize.org: discurso de presentación del premio de economía 1976 — Consultada: 2026-09-03.
- Friedman, Milton. The Role of Monetary Policy — The American Economic Review, vol. 58, núm. 1, marzo de 1968, pp. 1-17; discurso presidencial pronunciado en la octogésima reunión anual de la American Economic Association, Washington D. C., el 29 de diciembre de 1967. Copia íntegra en repositorio universitario. Contiene las dos limitaciones que enuncia («It cannot peg interest rates for more than very limited periods; (2) It cannot peg the rate of unemployment for more than very limited periods»), la definición de la «natural rate of unemployment» como el nivel que resultaría del sistema walrasiano de equilibrio general con las características estructurales reales de los mercados incluidas, la advertencia de que no es inmutable y de que muchas de esas características son «man-made and policy-made», la atribución del término a Wicksell («I use the term “natural” for the same reason Wicksell did-to try to separate the real forces from monetary forces»), la frase «there is always a temporary trade-off between inflation and unemployment; there is no permanent trade-off» y la prescripción de «adopting publicly the policy of achieving a steady rate of growth in a specified monetary total». Universidad de Duke, Departamento de Economía: Friedman, The Role of Monetary Policy (PDF) — Consultada: 2026-09-03.
- Brunner, Karl. The Role of Money and Monetary Policy — artículo invitado en Review, Federal Reserve Bank of St. Louis, julio de 1968. Ejemplar digitalizado completo del número. Contiene la nota editorial que lo presenta como artículo invitado del profesor Brunner, de The Ohio State University, y el pasaje que nombra y define la posición: «a body of monetary theory referred to in this paper as the Monetarist position. Three major conclusions have emerged from the hypotheses put forth. First, monetary impulses are a major factor accounting for variations in output, employment and prices. Second, movements in the money stock are the most reliable measure of the thrust of monetary impulses. Third, the behavior of the monetary authorities dominates movements in the money stock over business cycles». FRASER, Reserva Federal de San Luis: Review de julio de 1968 (PDF) — Consultada: 2026-09-03.
- Hetzel, Robert L. The Contributions of Milton Friedman to Economics — Economic Quarterly, Federal Reserve Bank of Richmond, vol. 93, núm. 1, invierno de 2007, pp. 1-30. Contiene la atribución del término al artículo de Brunner («The term “monetarist” came from Brunner (1968)»), el registro de que Jacob Viner enseñó teoría de precios a Friedman en la Universidad de Chicago, la explicación de que Friedman se volvió cuantitativista al ver que podía dotar a la teoría de contenido predictivo suponiendo estable la velocidad del dinero, previsible porque la investigación empírica mostraba que dependía de un número pequeño de variables del modo que sugería la teoría (Friedman 1956), la localización del nacimiento de la expresión «Inflation is always and everywhere a monetary phenomenon» en el capítulo que resume las conferencias dictadas en Bombay, India, en 1963, y la cita de Walter Heller en su debate con Friedman: «[L]et’s not lock the steering gear into place, knowing full well of the twists and turns in the road ahead. That’s an invitation to chaos». Banco de la Reserva Federal de Richmond: Hetzel, The Contributions of Milton Friedman to Economics (PDF) — Consultada: 2026-09-03.
- Federal Reserve History (Sistema de la Reserva Federal). The Great Inflation, 1965-1982 — reseña histórica oficial, escrita por Michael Bryan (Banco de la Reserva Federal de Atlanta). Contiene la serie citada («In 1964, when this story began, inflation was 1 percent and unemployment was 5 percent. Ten years later, inflation would be over 12 percent and unemployment was above 7 percent. By the summer of 1980, inflation was near 14.5 percent, and unemployment was over 7.5 percent»), la indicación de que la inflación del gráfico 1 se mide con el índice de precios al consumidor de la Bureau of Labor Statistics, la advertencia atribuida a «economists Edmund Phelps (1967) and Milton Friedman (1968)» contra la estabilidad de la curva de Phillips, y el cierre según el cual hoy la mayoría de bancos centrales, «including the Federal Reserve, have adopted specific numerical objectives for inflation». Federal Reserve History: The Great Inflation — Consultada: 2026-09-03.
- Federal Reserve History (Sistema de la Reserva Federal). Volcker’s Announcement of Anti-Inflation Measures, October 1979 — reseña histórica oficial. Contiene la rueda de prensa de la noche del sábado 6 de octubre de 1979, «the Saturday before Columbus Day», tras una reunión no programada del FOMC; el giro operativo hacia «managing the volume of bank reserves in the system instead of trying to manage the day-to-day level of the federal funds rate»; el relato de las protestas (agricultores frente a la sede, concesionarios que «sent coffins containing the car keys of unsold vehicles», cartas de compradores de vivienda); el máximo histórico del 20 % de la tasa de fondos federales a finales de 1980; el desempleo del 10,8 % a finales de 1982; la caída de la inflación a 6,1 % a comienzos de 1982 y a 3,7 % al año siguiente; y las presiones políticas, incluidas la amenaza de destitución y la petición de renuncia del líder de la mayoría en la Cámara en el verano de 1982. Federal Reserve History: Volcker’s Announcement of Anti-Inflation Measures — Consultada: 2026-09-03.
- Friedman, Benjamin M. What Remains from the Volcker Experiment? — NBER Working Paper núm. 11346, National Bureau of Economic Research, mayo de 2005. Contiene el registro de que el Comité de Mercado Abierto puso el énfasis primario en el agregado estrecho M1 y de que «by 1982 the behavior of that measure was displaying so little tie to either income growth or price inflation that the Committee formally moved away from it», que en 1987 dejó de fijar meta a M1 y que en 1993 la Reserva Federal reconoció públicamente la degradación («downgrading») de su meta de M2; y la conclusión de que ni las metas cuantitativas de crecimiento del dinero ni el procedimiento operativo basado en reservas sobrevivieron, quedando abierta la cuestión de si 1979 trajo un mayor peso del objetivo de estabilidad de precios. NBER: Benjamin M. Friedman, What Remains from the Volcker Experiment (PDF) — Consultada: 2026-09-03.
- Nobel Prize Outreach. The Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel 1974 — ficha oficial del premio. Consigna que fue otorgado conjuntamente a Gunnar Myrdal y Friedrich August von Hayek, con cuota de 1/2 para cada uno, «for their pioneering work in the theory of money and economic fluctuations and for their penetrating analysis of the interdependence of economic, social and institutional phenomena». NobelPrize.org: premio de ciencias económicas 1974 — Consultada: 2026-09-03.
- Hayek, Friedrich August von. The Pretence of Knowledge — conferencia en memoria de Alfred Nobel, 11 de diciembre de 1974, texto oficial completo. Contiene la frase «as a profession we have made a mess of things»; la descripción de la actitud «scientistic» como imitación de los procedimientos de las ciencias físicas; la identificación de su blanco («the assertion that there exists a simple positive correlation between total employment and the size of the aggregate demand for goods and services»); la crítica a «the superstition that only measurable magnitudes can be important»; y el pasaje sobre la inyección continua de dinero que «draws labour and other resources into employments which can last only so long as the increase of the quantity of money continues at the same rate – or perhaps even only so long as it continues to accelerate at a given rate», con el resultado de «a distribution of employment which cannot be indefinitely maintained». NobelPrize.org: Hayek, conferencia The Pretence of Knowledge (1974) — Consultada: 2026-09-03.
- Nobel Prize Outreach. Friedrich August von Hayek – Biographical — ficha biográfica oficial. Consigna el nacimiento en Viena el 8 de mayo de 1899, los estudios y doctorados en la Universidad de Viena (1921 y 1923), la dirección del Österreichisches Institut für Konjunkturforschung entre 1927 y 1931, la cátedra Tooke en la London School of Economics entre 1931 y 1950, el cargo de «Professor of Social and Moral Science, University of Chicago (Committee on Social Thought)» entre 1950 y 1962, y la cátedra en Friburgo de Brisgovia entre 1962 y 1968. NobelPrize.org: ficha biográfica de Friedrich von Hayek — Consultada: 2026-09-03.
- Real Academia Sueca de Ciencias. Comunicado de prensa del Premio de Ciencias Económicas 1995 (10 de octubre de 1995) — premio a Robert E. Lucas Jr., de la Universidad de Chicago, sin compartir, «for having developed and applied the hypothesis of rational expectations, and thereby having transformed macroeconomic analysis and deepened our understanding of economic policy». Contiene la observación de que la crítica de Friedman y Phelps a la curva de Phillips «was not quite convincing, however, because Friedman and Phelps assumed adaptive expectations»; el estudio de 1972 en que Lucas dio «the first theoretically satisfactory explanation for why the Phillips curve could be sloping in the short run but vertical in the long run»; y la introducción en 1976 de la llamada «Lucas critique», según la cual relaciones tenidas por estructurales estaban influidas por la política pasada. NobelPrize.org: comunicado del premio de economía 1995 — Consultada: 2026-09-03.
- Tavlas, George S. In old Chicago: Simons, Friedman and the development of monetary-policy rules — Working Paper núm. 177, Banco de Grecia, 2014. Registro editorial con resumen oficial: examina los marcos propuestos por Henry Simons desde mediados de los años treinta («price-level stabilization») y por Milton Friedman desde finales de los cincuenta («constant growth rate of the money supply»), y consigna que ambos compartían el objetivo de «eliminating the policy uncertainty emanating from discretion» pese a diferir por sus perspectivas sobre las relaciones económicas seculares. RePEc: Tavlas, In old Chicago (Banco de Grecia, WP 177) — Consultada: 2026-09-03.
- Nelson, Edward. Friedman’s Monetary Economics in Practice — Finance and Economics Discussion Series 2011-26, Junta de Gobernadores del Sistema de la Reserva Federal, mayo de 2011. Su bibliografía registra la referencia canónica del ensayo de la reformulación: «Friedman, Milton (1956). “The Quantity Theory of Money: A Restatement.” In M. Friedman (ed.), Studies in the Quantity Theory of Money. Chicago: University of Chicago Press. 3-21». Junta de Gobernadores de la Reserva Federal: Nelson, Friedman’s Monetary Economics in Practice (PDF) — Consultada: 2026-09-03.
- Banco de la República (Colombia). Política monetaria — página institucional. Establece que «el principal objetivo de la política monetaria es preservar la capacidad adquisitiva de la moneda, en coordinación con la política económica general». Banco de la República: política monetaria — Consultada: 2026-09-03.
- Nobel Prize Outreach. Milton Friedman – Facts — ficha oficial del laureado de 1976. Consigna el nacimiento en Brooklyn, Nueva York, de padres inmigrantes procedentes de la actual Ucrania; la graduación en la Universidad de Rutgers en 1932; el paso a la Universidad de Chicago, donde aceptó una oferta para enseñar teoría económica en 1946; su condición de «one of the leaders of the Chicago school of economics»; y el registro de que «he is regarded as the founder of monetarism». NobelPrize.org: ficha de Milton Friedman, 1976 — Consultada: 2026-09-03.
Cómo investigamos esta página
- Pregunta que responde: Qué es el monetarismo, de dónde salió, cómo se puso a prueba en la estanflación y qué quedó de él.
- Fuentes: identificadas 41 → incluidas 16
- Criterios de inclusión: solo fuentes de nivel A (premio Nobel, publicaciones de la Reserva Federal, NBER, repositorios universitarios y banca central), con la fuente primaria abierta y verificada el día del corte.
- Fecha de corte de los datos: 2026-09-03