
Matthew Rabin: la psicología convertida en modelos económicos
Matthew Rabin es un economista del comportamiento, hoy profesor en Harvard, que tradujo hallazgos de la psicología a modelos formales: la reciprocidad en la teoría de juegos (1993), el teorema de calibración contra la utilidad esperada (2000) y la procrastinación por sesgo del presente, con Ted O'Donoghue (1999). Ganó la Medalla John Bates Clark en 2001.
Última actualización: 2026-09-26
Contenido de esta página
- ¿Quién es Matthew Rabin?
- ¿Qué son las preferencias sociales en el modelo de Rabin de 1993?
- ¿Qué demuestra el teorema de calibración de Rabin?
- ¿Qué es el sesgo del presente y por qué procrastinamos?
- ¿Qué otros sesgos llevó Rabin a modelos formales?
- ¿Cuáles son las obras principales de Matthew Rabin?
- ¿Qué críticas ha recibido la obra de Rabin?
- ¿Qué legado deja Matthew Rabin?
Un sábado cualquiera, en el cine del barrio, dan una película mediocre. La semana siguiente viene una buena; en dos semanas, una excelente, y en tres, la mejor de todas, una de Johnny Depp. Usted tiene un informe de trabajo que entregar dentro de cuatro semanas y, para escribirlo, debe sacrificar la función de uno de esos cuatro sábados. Ted O’Donoghue y Matthew Rabin montaron esa escena en American Economic Review en 1999 y le pusieron números: el valor de perderse cada película es 3, 5, 8 y 13 [8, p. 109].
El desenlace es incómodo. Quien no sabe que tiene problemas de autocontrol ve la película mediocre porque piensa escribir el sábado siguiente, luego ve la buena porque ahora piensa escribir el tercero, y termina escribiendo el último sábado, perdiéndose justo la de Johnny Depp [8, pp. 109-110].
En 2021, veintidós años más tarde, el Banco Interamericano de Desarrollo citó ese mismo artículo para explicar una de las barreras que frenan el ahorro para la vejez en América Latina, en un informe cuyos experimentos incluyeron mensajes de texto a los vinculados del programa colombiano BEPS [15, pp. 13, 31].
Esta ficha recorre la biografía de Rabin y su obra: la reciprocidad en los juegos, el teorema que dejó sin piso a la explicación estándar de la aversión al riesgo en montos modestos, la procrastinación, los sesgos de creencias y las preferencias que dependen de un punto de referencia. Rabin pertenece a la escuela de economía del comportamiento, que se ordena junto a las demás en el mapa de economistas. Tres vecinos de escuela tienen ficha propia: Daniel Kahneman y Amos Tversky, los de los sesgos de juicio, y Herbert Simon, el de la racionalidad acotada.
¿Quién es Matthew Rabin?
Matthew Rabin es profesor Pershing Square de Economía del Comportamiento en el Departamento de Economía de Harvard y en la Harvard Business School. Antes pasó 25 años en el Departamento de Economía de la Universidad de California en Berkeley, adonde llegó como profesor asistente en 1989, el mismo año en que se doctoró en el MIT [1].
Se graduó de pregrado en la Universidad de Wisconsin en 1984 [2]. En Berkeley ocupó la cátedra Edward G. y Nancy S. Jordan de Economía, según la ficha que la Fundación MacArthur publicó al nombrarlo becario en 2000 y actualizó por última vez en 2005 [2]. Esa misma ficha dice que integra psicología y economía para ofrecer nuevas perspectivas sobre fenómenos como el comportamiento de grupo y la adicción, y que su trabajo reciente desarrolla modelos económicos de la psicología de la elección en fenómenos como la procrastinación, la adicción y el ahorro para el retiro [2].
Los reconocimientos llegaron seguidos. La beca MacArthur, que recibió a los 37 años, en 2000 [2], y la Medalla John Bates Clark de la Asociación Económica Americana (AEA) en 2001 [3]. Su perfil de Harvard añade que es fellow de la Econometric Society y de la Academia Estadounidense de Artes y Ciencias, y que tuvo la beca de investigación Sloan [1].
Ese mismo perfil abre la lista de honores, con humor, por uno de colegio: «el más propenso a expresar su opinión», de la Springbrook High School (traducción propia) [1].
Sus temas actuales, según Harvard, son los errores de razonamiento estadístico, la evolución de las creencias, el efecto del contexto de elección sobre las preferencias, las preferencias dependientes de la referencia y los errores de inferencia que la gente comete en mercados y en situaciones de aprendizaje [1].
¿Qué son las preferencias sociales en el modelo de Rabin de 1993?
Las preferencias sociales, en el modelo de Matthew Rabin, son la disposición a sacrificar parte del pago propio para premiar a quien fue amable o castigar a quien fue injusto, según la intención que se le atribuye. Rabin lo formalizó en «Incorporating Fairness into Game Theory and Economics», publicado en American Economic Review en diciembre de 1993 [5].
El artículo abre con una frase que resume el programa entero: «A la gente le gusta ayudar a quienes la están ayudando y perjudicar a quienes la están perjudicando» (traducción propia) [5, p. 1281]. La novedad no está en la frase, que cualquiera suscribe, sino en el aparato. Rabin define una función de amabilidad que mide cuánto más, o cuánto menos, de lo equitativo cree un jugador que le está dando al otro [5, p. 1286], y llama equilibrios de equidad a los resultados en que esas motivaciones son consistentes entre sí [5, p. 1281].
La diferencia con el altruismo simple se ve en el dilema del prisionero. Con el modelo de Rabin, si lo que está en juego es lo bastante pequeño, cooperar ambos y traicionar ambos son equilibrios de equidad a la vez (traicionar ambos lo es con cualquier monto): la gente coopera a veces, pero si cada uno espera que el otro traicione, los dos traicionan [5, p. 1288]. Un altruista puro, cuya consideración por el otro no dependiera de lo que el otro hace, no produciría ese par de resultados [5, p. 1288]. El marco general del que parte, la teoría de juegos y el equilibrio de Nash que formuló John Nash, tiene sus propias páginas.
El tamaño de lo que está en juego importa. Si los pagos son pequeños, los equilibrios de equidad se parecen a los resultados en que cada uno maximiza, o minimiza, el pago del otro; si son grandes, se acercan a los equilibrios de Nash de siempre [5, p. 1281]. Rabin lo ilustró con una suposición, no con un dato: jugado con un dólar, la mayoría rechazaría un reparto de 90 centavos contra 10; jugado con diez millones, la gran mayoría aceptaría nueve millones contra uno [5, p. 1284].
¿Dónde se ve la reciprocidad en la economía real?
Rabin llevó el modelo a dos mercados. En un monopolio, si el consumidor castiga los precios que juzga injustos, el precio más alto compatible con un equilibrio de equidad queda por debajo del precio de monopolio convencional [5, pp. 1292-1293]. En el empleo, construyó un ejemplo emparentado con el intercambio de regalos que había propuesto George Akerlof en 1982: esfuerzo del trabajador a cambio de beneficios de la empresa, más allá de lo que dicta el interés propio [5, p. 1293].
La AEA lo resumió al darle la Medalla Clark: con esa adición, la teoría explica fenómenos que se tenían por aberraciones, como salarios por encima del que vacía el mercado, el voluntariado y la resistencia de los consumidores a precios que perciben injustos [4].
¿Qué demuestra el teorema de calibración de Rabin?
El teorema de calibración demuestra que, dentro de la teoría de la utilidad esperada, rechazar apuestas pequeñas y favorables obliga a suponer una aversión absurda a las apuestas grandes. Rabin lo publicó en Econometrica en septiembre de 2000 y la conclusión es que la curvatura de la utilidad de la riqueza no puede explicar la aversión al riesgo en montos moderados [6, pp. 1281-1282].
El ejemplo del propio artículo es el que se volvió célebre. Suponga que, desde cualquier nivel de riqueza inicial, una persona rechaza una apuesta en la que pierde 100 dólares o gana 110, cada resultado con probabilidad del 50 %. Entonces rechazará también apuestas 50-50 en las que pierde 1.000 dólares o gana cualquier suma [6, p. 1282]. Cualquiera: un millón, mil millones. Rabin no suaviza el juicio y escribe que esos son «grados implausibles de aversión al riesgo» (traducción propia) [6, p. 1282].
La intuición cabe en una cuenta de bolsillo, y Rabin la hace con apuestas aún menores. Si alguien rechaza perder 10 o ganar 11 por utilidad marginal decreciente, debe valorar el undécimo dólar por encima de su riqueza actual en a lo sumo 10/11 de lo que valora el décimo dólar por debajo de ella; si repite la misma aversión cuando es 21 dólares más rico, el dólar número 32 vale a lo sumo 10/11 × 10/11, unos 5/6, de ese décimo dólar, y así en cascada [6, p. 1282]. Ninguna billetera real pierde valor a ese ritmo.
La tabla I del artículo extiende el razonamiento. Quien siempre rechaza la apuesta de perder 100 o ganar 110 rechazará también perder 800 o ganar 2.090 [6, p. 1283]. El punto de partida técnico es de Kenneth Arrow: un maximizador de utilidad esperada con función diferenciable siempre acepta una participación suficientemente pequeña en una apuesta de valor esperado positivo [6, p. 1281].
¿Qué explica entonces que la gente rechace esas apuestas? Rabin apunta a otro lado: la aversión a la pérdida, el rasgo mejor establecido de las preferencias por riesgo, es una desviación de la utilidad esperada «que ofrece una explicación directa de la aversión al riesgo en escala modesta» (traducción propia) [6, p. 1288]. El concepto viene de la teoría de las perspectivas de Kahneman y Tversky, que se explica en la ficha de Amos Tversky. Un año después, con Richard Thaler, Rabin llevó el argumento al Journal of Economic Perspectives y propuso como mejores candidatas la aversión a la pérdida y la contabilidad mental [7].
¿Qué es el sesgo del presente y por qué procrastinamos?
El sesgo del presente es la tendencia a darle al ahora un peso desproporcionado frente a cualquier fecha futura, lo que hace que los planes cambien a medida que el futuro se vuelve presente. O’Donoghue y Rabin lo usaron en 1999 para explicar dos errores opuestos: postergar lo que cuesta hoy y adelantar lo que da placer hoy [8].
La distinción central del artículo es entre ingenuos y sofisticados. Los ingenuos creen que en el futuro se van a portar bien; los sofisticados saben que quizá no [8, p. 104]. En el ejemplo del informe, el modelo usa un factor de sesgo del presente de 1/2 y ningún descuento adicional a largo plazo [8, pp. 107, 109].
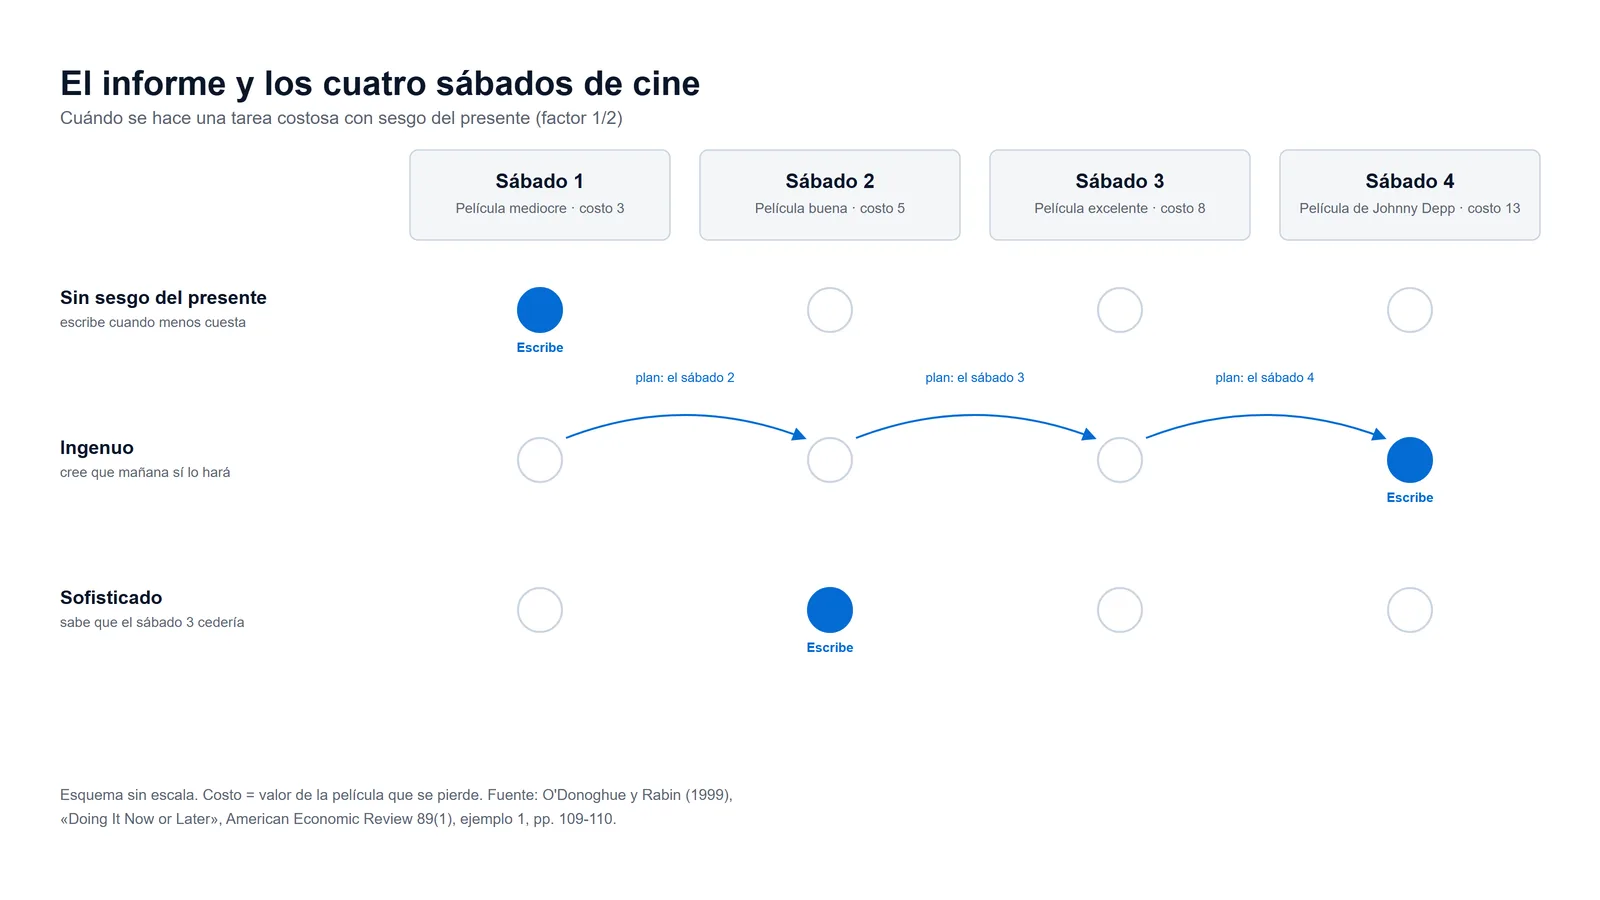
Con esos números, la persona sin sesgo escribe el primer sábado, que es cuando menos le cuesta: se pierde la película mediocre [8, p. 109]. El ingenuo, cada sábado, compara el costo de hoy con la mitad del costo de la semana siguiente y siempre gana esperar, hasta que el calendario se acaba [8, pp. 109-110]. El sofisticado procrastina solo una semana: anticipa que el tercer sábado cedería, así que escribe el segundo y conserva las dos mejores funciones [8, p. 110].
Si el que tiene más información sale mejor, ¿para qué matizar? Porque con recompensas inmediatas el resultado se invierte. Cuando lo que hay que hacer una sola vez es ir a cine con un único cupón, el ingenuo ve la película excelente y el sofisticado se conforma con la mediocre, porque saber que cederá mañana lo lleva a ceder hoy [8, pp. 110-111]. El artículo lo condensa en su resumen: la sofisticación mitiga la procrastinación pero agrava el apresuramiento [8].
Sesgo del presente y ahorro para la vejez en Colombia
El BID, en su monografía de 2021 sobre el Laboratorio de Ahorro para el Retiro, citó a Laibson (1997) y a O’Donoghue y Rabin (1999) para describir la tendencia a postergar decisiones con costo presente y beneficio lejano, «como es el caso del ahorro para el retiro» [15, p. 13].
Uno de sus pilotos se hizo con Colpensiones sobre los Beneficios Económicos Periódicos (BEPS), el mecanismo de ahorro voluntario para la vejez de trabajadores con ingresos bajos e irregulares [15, ficha del piloto]. Al empezar la intervención, en agosto de 2017, BEPS tenía 808.000 vinculados y 214.716 de ellos (26,6 %) ahorraban activamente [15, ficha del piloto]. Tras quince meses de mensajes de texto, los vinculados que ya ahorraban antes de la intervención ahorraron un 14,1 % más que el grupo de control [15, p. 31].
Dos precisiones para no estirar el dato. El 14,1 % es el de quienes ya ahorraban; entre quienes no lo hacían, cinco meses de mensajes no movieron el ahorro frente al grupo de control, y diez o quince meses lo subieron un 14 % y un 12,4 % [15, p. 33]. Y el informe no estimó el sesgo del presente de esos afiliados: lo presenta como una de varias barreras, junto con la atención limitada y la inacción frente a la complejidad de decidir cuánto ahorrar [15, p. 13, ficha del piloto].
¿Qué otros sesgos llevó Rabin a modelos formales?
Además de la reciprocidad, el riesgo y el autocontrol, Rabin formalizó errores de creencia: la ley de los pequeños números, el sesgo confirmatorio y el sesgo de proyección, y con Botond Kőszegi propuso un modelo de preferencias dependientes de la referencia. Los resúmenes de esos artículos siguen un mismo patrón: nombran un error y derivan de él una predicción económica [10][11][12][13].
Ley de los pequeños números y falacia del jugador
«La gente exagera el grado en que las muestras pequeñas se parecen a la población de la que provienen» (traducción propia): así arranca el artículo de Rabin de 2002 en el Quarterly Journal of Economics [11]. Quien cree en esa ley cae en la falacia del jugador: piensa que las primeras extracciones de una señal aumentan la probabilidad de que salga la otra —en una moneda, esperar sello tras varias caras—, y cuando no conoce la tasa de fondo infiere de secuencias cortas que es más extrema de lo que es [11]. Una aplicación del propio artículo: los inversionistas creerán en diferencias inexistentes de calidad entre gestores de fondos mutuos [11].
Sesgo confirmatorio
Con Joel Schrag, en 1999, Rabin modeló la tendencia a leer la información nueva como si confirmara la hipótesis previa. El resultado es exceso de confianza, y algo peor: el agente puede terminar casi seguro de una hipótesis falsa aunque reciba una cantidad infinita de información [10].
Sesgo de proyección
Con George Loewenstein y O’Donoghue, en 2003, describió un error con la misma forma que el de la ley de los pequeños números, esta vez sobre los gustos propios: «la gente exagera el grado en que sus gustos futuros se parecerán a los actuales» (traducción propia) [12]. Con formación de hábitos, ese sesgo lleva a consumir demasiado temprano en la vida y a ahorrar menos de lo planeado, y puede producir compras equivocadas de bienes durables [12]. Un ejemplo ilustrativo, no del artículo: comprar un abrigo pesado en la primera ola de frío, suponiendo que el apuro de esa semana durará todo el año.
Preferencias dependientes de la referencia, con Kőszegi
En 2006, Kőszegi y Rabin propusieron que el punto de referencia contra el que se miden ganancias y pérdidas lo fijan las expectativas: suponen que es «las expectativas racionales que la persona tuvo en el pasado reciente sobre los resultados» (traducción propia) [13]. Entre sus aplicaciones, un trabajador tiene menos probabilidad de seguir trabajando en el día si lo ganado hasta ese momento es inesperadamente alto [13].
El cabo venía suelto desde 1993. En el artículo sobre la equidad, Rabin ya advertía que las nociones de justicia dependen mucho del statu quo y de otros puntos de referencia, algo que su modelo dejaba por fuera [5, p. 1296].
¿Cuáles son las obras principales de Matthew Rabin?
Las obras principales de Matthew Rabin son artículos, no libros: un puñado de papers en las revistas centrales de la profesión, casi todos con un modelo formal y una aplicación económica. La tabla ordena los que esta ficha usa, con la revista y los coautores.
| Año | Artículo (coautores) | Revista | Idea central |
|---|---|---|---|
| 1993 | Incorporating Fairness into Game Theory and Economics | American Economic Review [5] | Reciprocidad: equilibrios de equidad según la intención |
| 1998 | Psychology and Economics | Journal of Economic Literature [9] | Revisión de hallazgos psicológicos útiles para la economía |
| 1999 | Doing It Now or Later (con Ted O’Donoghue) | American Economic Review [8] | Sesgo del presente: ingenuos y sofisticados |
| 1999 | First Impressions Matter (con Joel Schrag) | Quarterly Journal of Economics [10] | Sesgo confirmatorio y exceso de confianza |
| 2000 | Risk Aversion and Expected-Utility Theory: A Calibration Theorem | Econometrica [6] | La utilidad esperada no explica la aversión al riesgo moderado |
| 2001 | Anomalies: Risk Aversion (con Richard Thaler) | Journal of Economic Perspectives [7] | Aversión a la pérdida y contabilidad mental como alternativa |
| 2002 | Inference by Believers in the Law of Small Numbers | Quarterly Journal of Economics [11] | Falacia del jugador y sobreinferencia |
| 2003 | Projection Bias in Predicting Future Utility (con George Loewenstein y Ted O’Donoghue) | Quarterly Journal of Economics [12] | Sesgo de proyección |
| 2006 | A Model of Reference-Dependent Preferences (con Botond Kőszegi) | Quarterly Journal of Economics [13] | Punto de referencia = expectativas recientes |
Fuentes: registros bibliográficos de cada artículo, citados en la columna de la revista.
Dos correcciones frente a la versión anterior de esta página: el artículo sobre el sesgo confirmatorio es de 1999, no de 2003, y no encontré en Crossref un trabajo de Rabin titulado A Model of Pre-Lottery Anticipation, que aquella versión le atribuía.
¿Qué críticas ha recibido la obra de Rabin?
Las dos críticas que recoge esta ficha a la obra de Matthew Rabin no niegan los fenómenos que modela: discuten el alcance de sus modelos. Una apunta a la estructura de los juegos en los que funciona la reciprocidad de 1993; la otra, a lo que el teorema de calibración prueba en realidad. Aparte queda una teoría rival de la equidad, que no es una crítica.
Martin Dufwenberg y Georg Kirchsteiger, en Games and Economic Behavior (2004), sostuvieron que el modelo de 1993 no funciona bien en situaciones con estructura dinámica, porque se desarrolló para juegos en forma normal, que suprimen el orden de las jugadas; propusieron un equilibrio de reciprocidad secuencial [16]. El propio Rabin había escrito en 1993 que extender el modelo a juegos secuenciales y de información incompleta era esencial para la investigación aplicada [5, p. 1296].
La teoría rival es de Ernst Fehr y Klaus Schmidt, que en 1999 ofrecieron otra puerta a los rompecabezas de la equidad, sin discutir a Rabin en su resumen: si algunas personas se preocupan por la equidad, el entorno económico decide si dominan los tipos justos o los egoístas [17].
Sobre el teorema de calibración, James Cox y Vjollca Sadiraj (2006) argumentaron que la literatura no respalda sus dos conclusiones habituales: o la calibración de la concavidad no tiene implicación general para la utilidad esperada, o tiene implicaciones problemáticas para toda teoría que transforme de forma cóncava pagos monetarios positivos, lo que volvería irrelevante la aversión a la pérdida para el argumento [18].
¿Qué legado deja Matthew Rabin?
El legado de Matthew Rabin es haber hecho de la economía del comportamiento una rama con modelos, no solo con anomalías: sesgos que se escriben como parámetros, se estiman y se discuten con la misma aritmética del modelo estándar. La AEA le atribuyó en 2001 un papel central en convertirla en una subdisciplina propia [4].
Él mismo describió la receta en 2013: desarrollar «extensiones portátiles de modelos existentes», en las que la teoría previa sobrevive como un valor particular de un parámetro (traducción propia) [14]. El sesgo del presente de 1999 encaja en ella: con un factor igual a 1 se recupera el descuento exponencial de siempre [8, p. 106]. La AEA, en 2001, lo llamó pionero en «humanizar» la teoría económica (traducción propia) [4].
Hasta aquí, las fuentes; el balance que sigue es mío y se puede discutir. De toda su obra, la pieza que más le sirve a Colombia no es el teorema de calibración, que es un argumento para economistas, sino la distinción de 1999 entre ingenuos y sofisticados. Un programa de ahorro diseñado para ingenuos necesita recordatorios y metas; uno diseñado para sofisticados necesita compromisos que el propio ahorrador pueda firmar contra sí mismo, que es lo que el artículo de 1999 dice que un sofisticado querría tener [8, p. 111]. Son instrumentos distintos, y la política pública rara vez pregunta primero a cuál de los dos grupos le habla.
El piloto de BEPS apunta en esa dirección. Los mensajes subieron el ahorro de quienes ya ahorraban pero convirtieron a pocos nuevos ahorradores, y el propio BID concluyó que funcionan en el margen intensivo más que en el extensivo [15, p. 33].
Así que el informe del sábado sigue pendiente. La pregunta que deja la obra de Rabin, para Colpensiones y para usted, es si el próximo recordatorio va dirigido a quien cree que empezará la semana entrante o a quien ya sabe que no lo hará.
Preguntas frecuentes
¿Por qué es famoso Matthew Rabin?
Por haber dado forma matemática a conductas que la teoría estándar no lograba explicar sin retorcerse. En esta ficha pesan sobre todo el modelo de reciprocidad de 1993 y el teorema de calibración de 2000, y la Asociación Económica Americana lo premió en 2001 con la Medalla John Bates Clark.
¿Dónde enseña hoy Matthew Rabin?
En la Universidad de Harvard, con cargo compartido entre el Departamento de Economía y la escuela de negocios, donde ocupa la cátedra Pershing Square de Economía del Comportamiento. Llegó allí tras un cuarto de siglo en Berkeley, según su perfil institucional vigente.
¿Qué relación tiene Rabin con Kahneman y Tversky?
De deuda explícita. Cuando su teorema descarta la curvatura de la utilidad como causa de la aversión a apuestas pequeñas, Rabin señala como candidata la aversión a la pérdida y remite, en nota al pie, a la teoría de las perspectivas que ellos publicaron en 1979.
¿Qué diferencia hay entre un procrastinador ingenuo y uno sofisticado?
El ingenuo cree que mañana tendrá la fuerza de voluntad que hoy le falta; el sofisticado sabe que no la tendrá y actúa en consecuencia. Frente a tareas costosas, conocerse le ayuda al sofisticado; frente a placeres inmediatos, ese mismo conocimiento puede hacerlo ceder antes.
¿Qué libro de Matthew Rabin conviene leer para empezar?
Su obra está en artículos de revista, no en libros. Para entrar, sirven dos textos panorámicos: el ensayo Psychology and Economics, de 1998, en el Journal of Economic Literature, y el que firmó con Richard Thaler en 2001 en el Journal of Economic Perspectives.
Referencias
- Harvard Business School. Matthew Rabin — Faculty & Research (perfil institucional vigente, con un documento de trabajo fechado en septiembre de 2026) — profesor Pershing Square de Economía del Comportamiento en el Departamento de Economía de Harvard y en HBS; antes, 25 años en el Departamento de Economía de Berkeley; doctorado en el MIT en 1989, el mismo año en que entró a Berkeley como profesor asistente; temas actuales (errores de razonamiento estadístico, evolución de creencias, contexto de elección, preferencias dependientes de la referencia y errores de inferencia en mercados y aprendizaje); honores: «Most Likely to Express His Opinion (Springbrook High School)», Sloan, MacArthur, Econometric Society, Medalla John Bates Clark y Academia Estadounidense de Artes y Ciencias. Harvard Business School: perfil de Matthew Rabin — Consultada: 2026-09-26.
- John D. and Catherine T. MacArthur Foundation. Matthew Rabin — Economist, Class of 2000 (publicada el 1 de julio de 2000; última actualización el 1 de enero de 2005) — Berkeley, California; 37 años al recibir la beca; integra psicología y economía con nuevas perspectivas sobre fenómenos como el comportamiento de grupo y la adicción, y su trabajo reciente modela la psicología de la elección en la procrastinación, la adicción y el ahorro para el retiro; profesor Edward G. y Nancy S. Jordan de Economía en Berkeley; BA de la Universidad de Wisconsin (1984) y PhD del MIT (1989). MacArthur Foundation: ficha de Matthew Rabin — Consultada: 2026-09-26.
- American Economic Association. John Bates Clark Medal (lista de galardonados) — «2001 – Matthew Rabin». AEA: galardonados con la Medalla John Bates Clark — Consultada: 2026-09-26.
- American Economic Association. Matthew Rabin, 2001 Clark Medalist (citación del premio) — el modelo de 1993 introduce «kindness functions» y explica salarios por encima del que vacía el mercado, voluntariado y resistencia a precios injustos; resume la obra con O’Donoghue sobre procrastinación; Rabin, pionero en «”humanizing” economic theory», con un papel central en convertir la economía del comportamiento en subdisciplina. AEA: citación de la Medalla Clark 2001 a Matthew Rabin — Consultada: 2026-09-26.
- Rabin, Matthew. Incorporating Fairness into Game Theory and Economics — American Economic Review, vol. 83, núm. 5, diciembre de 1993, pp. 1281-1302: «People like to help those who are helping them, and to hurt those who are hurting them» y definición de equilibrios de equidad y de resultados mutual-max/mutual-min, con pagos pequeños frente a grandes (p. 1281); ultimátum hipotético con 1 dólar y con 10 millones (p. 1284); función de amabilidad (p. 1286); cooperar-cooperar como equilibrio de equidad en el dilema del prisionero si lo que está en juego es pequeño («if X is small enough») y traicionar-traicionar con cualquier monto, par incompatible con el altruismo puro (p. 1288); monopolio y precio por debajo del de monopolio convencional (pp. 1292-1293); ejemplo laboral de intercambio de regalos à la Akerlof (1982) (p. 1293); nociones de equidad influidas por el statu quo y otros puntos de referencia, y extensión a juegos secuenciales y de información incompleta como esencial (p. 1296). Texto leído en copia del archivo JSTOR. RePEc: registro de Incorporating Fairness into Game Theory and Economics — Consultada: 2026-09-26.
- Rabin, Matthew. Risk Aversion and Expected-Utility Theory: A Calibration Theorem — Econometrica, vol. 68, núm. 5, septiembre de 2000, pp. 1281-1292: resultado de Arrow (1971) sobre neutralidad al riesgo con apuestas pequeñas (p. 1281); perder 100/ganar 110 ⇒ rechazar perder 1.000/ganar cualquier suma, «These are implausible degrees of risk aversion», y el razonamiento del undécimo dólar con la apuesta perder 10/ganar 11 (p. 1282); tabla I: perder 100/ganar 110 ⇒ rechazar perder 800/ganar 2.090 (p. 1283); la aversión a la pérdida «provides a direct explanation for modest-scale risk aversion» (p. 1288). Texto leído en copia del archivo JSTOR. DOI 10.1111/1468-0262.00158: Rabin, A Calibration Theorem — Consultada: 2026-09-26.
- Rabin, Matthew, y Richard H. Thaler. Anomalies: Risk Aversion — Journal of Economic Perspectives, vol. 15, núm. 1, 2001, pp. 219-232: la aversión al riesgo moderado exige una función de utilidad tan cóncava que predice una aversión absurda con montos grandes; una mejor explicación debe incorporar aversión a la pérdida y contabilidad mental. AEA: resumen de Anomalies: Risk Aversion — Consultada: 2026-09-26.
- O’Donoghue, Ted, y Matthew Rabin. Doing It Now or Later — American Economic Review, vol. 89, núm. 1, marzo de 1999, pp. 103-124: resumen (ingenuos y sofisticados; los ingenuos procrastinan actividades de costo inmediato y adelantan las de recompensa inmediata; la sofisticación mitiga la procrastinación y agrava el apresuramiento); la persona ingenua cree que se portará bien en el futuro y la sofisticada sabe que quizá no (p. 104); con el parámetro de sesgo igual a 1 las preferencias son simplemente descuento exponencial (p. 106); supuesto de ningún descuento de largo plazo (p. 107); ejemplo 1 del informe y las cuatro películas, valoraciones 3, 5, 8 y 13, factor de sesgo del presente 1/2, cuatro periodos, soluciones por tipo (pp. 109-110); ejemplo 2 del cupón de cine y nota 14: los sofisticados querrían formas de «commit» la conducta de sus yo futuros (pp. 110-111). Texto completo leído en la copia alojada en el sitio de O’Donoghue en Cornell. AEA: registro de Doing It Now or Later — Consultada: 2026-09-26.
- Rabin, Matthew. Psychology and Economics — Journal of Economic Literature, vol. 36, núm. 1, marzo de 1998, pp. 11-46: ensayo que discute hallazgos psicológicos relevantes para la economía (preferencias, sesgos en la formación de creencias). RePEc: registro de Psychology and Economics — Consultada: 2026-09-26.
- Rabin, Matthew, y Joel L. Schrag. First Impressions Matter: A Model of Confirmatory Bias — Quarterly Journal of Economics, vol. 114, núm. 1, febrero de 1999, pp. 37-82: el sesgo confirmatorio induce exceso de confianza; el agente puede creer casi con certeza en una hipótesis falsa pese a recibir información infinita. RePEc: registro de First Impressions Matter — Consultada: 2026-09-26.
- Rabin, Matthew. Inference by Believers in the Law of Small Numbers — Quarterly Journal of Economics, vol. 117, núm. 3, agosto de 2002, pp. 775-816: «People exaggerate the degree to which small samples resemble the population from which they are drawn»; falacia del jugador; sobreinferencia sobre la tasa; aplicación a la variación inexistente en la calidad de gestores de fondos mutuos. RePEc: registro de Inference by Believers in the Law of Small Numbers — Consultada: 2026-09-26.
- Loewenstein, George, Ted O’Donoghue y Matthew Rabin. Projection Bias in Predicting Future Utility — Quarterly Journal of Economics, vol. 118, núm. 4, noviembre de 2003, pp. 1209-1248: «People exaggerate the degree to which their future tastes will resemble their current tastes»; con formación de hábitos, consumo excesivo temprano y menos ahorro del planeado; compras equivocadas de durables. RePEc: registro de Projection Bias in Predicting Future Utility — Consultada: 2026-09-26.
- Kőszegi, Botond, y Matthew Rabin. A Model of Reference-Dependent Preferences — Quarterly Journal of Economics, vol. 121, núm. 4, noviembre de 2006, pp. 1133-1165: el punto de referencia es «her rational expectations held in the recent past about outcomes»; en la oferta laboral dentro del día, menor probabilidad de seguir trabajando si el ingreso acumulado es inesperadamente alto. RePEc: registro de A Model of Reference-Dependent Preferences — Consultada: 2026-09-26.
- Rabin, Matthew. An Approach to Incorporating Psychology into Economics — American Economic Review, vol. 103, núm. 3, mayo de 2013, pp. 617-622: propone desarrollar «portable extensions of existing models» que incluyen las teorías previas como valores de un parámetro. AEA: resumen de An Approach to Incorporating Psychology into Economics — Consultada: 2026-09-26.
- Azuara, Oliver; Mariano Bosch; Gustavo Caballero; Fabián Cofré; Stephanie González; Anne Hand; Lukas Keller; Catalina Rodríguez Tapia; María Teresa Silva-Porto y Fermín Vivanco. Ahorro sin barreras: lecciones de las intervenciones del Laboratorio de Ahorro para el Retiro — Banco Interamericano de Desarrollo, Monografía del BID 907, abril de 2021: sesgo hacia el presente y postergación de decisiones «como es el caso del ahorro para el retiro», con nota a Laibson (1997) y O’Donoghue y Rabin (1999) (p. 13); SMS a vinculados de BEPS: tras quince meses, quienes ya ahorraban ahorraron un 14,1 % más que el grupo de control (p. 31); ficha del piloto con Colpensiones: BEPS como mecanismo de ahorro voluntario para la vejez, 808.000 vinculados y 214.716 (26,6 %) ahorrando activamente en agosto de 2017, barreras de atención limitada y postergación (anexo). Captura de Internet Archive del 1 de julio de 2024, porque el sitio del BID bloquea el acceso automatizado. Internet Archive: monografía del BID Ahorro sin barreras (PDF) — Consultada: 2026-09-26.
- Dufwenberg, Martin, y Georg Kirchsteiger. A theory of sequential reciprocity — Games and Economic Behavior, vol. 47, núm. 2, 2004, pp. 268-298: el modelo de Rabin (1993) no funciona bien en situaciones con estructura dinámica porque se desarrolló para juegos en forma normal; proponen el equilibrio de reciprocidad secuencial para juegos extensivos. RePEc: registro de A theory of sequential reciprocity — Consultada: 2026-09-26.
- Fehr, Ernst, y Klaus M. Schmidt. A Theory of Fairness, Competition, and Cooperation — Quarterly Journal of Economics, vol. 114, núm. 3, 1999, pp. 817-868: si algunas personas se preocupan por la equidad, los rompecabezas experimentales se resuelven, y el entorno económico determina si dominan los tipos justos o los egoístas. RePEc: registro de A Theory of Fairness, Competition, and Cooperation — Consultada: 2026-09-26.
- Cox, James C., y Vjollca Sadiraj. Small- and large-stakes risk aversion: Implications of concavity calibration for decision theory — Games and Economic Behavior, vol. 56, núm. 1, 2006, pp. 45-60: los argumentos previos no sostienen que la utilidad esperada deba reemplazarse por una teoría con aversión a la pérdida; o la calibración de la concavidad no tiene implicación general para la utilidad esperada, o la tiene problemática para toda teoría con transformaciones cóncavas de pagos positivos. RePEc: registro de Small- and large-stakes risk aversion — Consultada: 2026-09-26.
Cómo investigamos esta página
- Pregunta que responde: ¿Quién es Matthew Rabin y qué sostienen sus modelos de reciprocidad, calibración del riesgo, sesgo del presente y sesgos de creencia?
- Fuentes: identificadas 58 → incluidas 18
- Criterios de inclusión: texto de sus artículos, la citación oficial de la Medalla Clark, fichas de Harvard y la MacArthur, críticas revisadas por pares y un informe del BID; cero enciclopedias
- Fecha de corte de los datos: 2026-09-26