
Fondos de inversión colectiva (FIC): la figura jurídica de los fondos de inversión en Colombia
Fondo de inversión colectiva es el nombre que la ley colombiana le da al fondo de inversión. Lo regula la Parte 3 del Decreto 2555 de 2010, sustituida por el Decreto 1242 de 2013. Solo lo administran comisionistas de bolsa, fiduciarias y sociedades administradoras de inversión, y sus valores los guarda una fiduciaria distinta.
Última actualización: 2026-08-31
Contenido de esta página
- ¿Qué es un fondo de inversión colectiva según la ley colombiana?
- ¿Cuántos tipos de fondos de inversión colectiva existen en Colombia?
- ¿Quién puede administrar un FIC y quién custodia sus valores?
- ¿Qué protecciones tiene el inversionista de un FIC?
- ¿Cuánto suman los fondos de inversión colectiva en Colombia?
- ¿Cuánto cuesta un fondo de inversión colectiva y cómo se entra?
- FIC, fondos voluntarios de pensión y ETF: qué figura es cada una
- Lo que la figura colombiana todavía no resuelve
Busque hoy “tipos de fondos de inversión en Colombia” y encontrará la misma tríada: abiertos, cerrados y escalonados. El tercero lo derogó el Decreto 1242 del 14 de junio de 2013, que sustituyó la Parte 3 del Decreto 2555 de 2010 y dejó dos [1]. No de un día para otro: el decreto dio un año de transición y un plan de ajuste de hasta seis meses para los fondos en funcionamiento [1]. Doce años después, la tríada sigue circulando.
¿Qué es un fondo de inversión colectiva según la ley colombiana?
El Decreto 2555 de 2010 define el fondo de inversión colectiva como un «mecanismo o vehículo de captación o administración de sumas de dinero u otros activos», integrado con el aporte de un número plural de personas, cuyos recursos «serán gestionados de manera colectiva para obtener resultados económicos también colectivos» [1]. La definición no menciona rentabilidad, ni acciones, ni bolsa: menciona pluralidad y gestión conjunta. Todo lo demás son variantes.
Hasta 2013 la figura se llamaba cartera colectiva y la regulaba el Decreto 2175 de 2007 [2]. El Decreto 1242 hizo más que rebautizarla: ordenó que toda referencia a carteras colectivas hecha en otras leyes, decretos y regulaciones se entendiera hecha a los fondos de inversión colectiva [1]. Por eso conviven todavía contratos, reglamentos y textos académicos con el vocabulario viejo.
Cómo funciona el vehículo en abstracto —cómo se calcula el valor de la unidad, qué hace un custodio en cualquier jurisdicción, en qué se distinguen la gestión activa y la indexada— lo desarrolla la página de fondos de inversión, dentro del bloque de finanzas de este silo. Lo que sigue aquí es lo que solo aplica en Colombia.
¿Cuántos tipos de fondos de inversión colectiva existen en Colombia?
Dos, no tres. El artículo 3.1.1.2.2 del Decreto 2555 dice que los fondos serán abiertos o cerrados según cómo se estructure la obligación de redimir las participaciones, y añade una regla supletiva útil para el lector desprevenido: si el reglamento no dispone otra cosa, el fondo es abierto [1].
En el fondo abierto la sociedad administradora está obligada a redimir las participaciones en cualquier momento durante la vigencia del fondo [1]. Pero el mismo artículo permite pactos de permanencia mínima, con penalidad por retiro anticipado que ingresa al propio fondo, no al bolsillo de la administradora [1]. “Abierto”, entonces, no siempre significa “disponible mañana”.
En el fondo cerrado la redención ocurre al final del plazo de duración [1]. Su parágrafo abre una ventana intermedia: se pueden crear fondos cerrados con plazos determinados de redención, y ese plazo no puede ser inferior a treinta días comunes [1].
Ahí está el rastro de la escalonada. El Decreto 2175 de 2007 clasificaba las carteras en abiertas, cerradas o escalonadas, y definía la escalonada como aquella en que la redención solo procede una vez transcurren los plazos fijados en el reglamento, con un piso idéntico de treinta días comunes [2]. La categoría no se eliminó: se plegó dentro del fondo cerrado. El mecanismo sobrevivió; el nombre, no.
Sobre esa base de dos tipos, la Parte 3 monta libros especiales por vocación de portafolio.
| Figura | Dónde está regulada | Cómo se sale | Rasgo que la distingue |
|---|---|---|---|
| FIC abierto | Decreto 2555, art. 3.1.1.2.3 [1] | Redención en cualquier momento | Es el tipo por defecto si el reglamento calla [1] |
| FIC abierto con pacto de permanencia | Decreto 2555, art. 3.1.1.2.3, parágrafo [1] | Redención anticipada con penalidad | La penalidad es ingreso del fondo, no de la administradora [1] |
| FIC cerrado | Decreto 2555, art. 3.1.1.2.4 [1] | Redención al final del plazo del fondo | Plazo de duración definido en el reglamento [1] |
| FIC cerrado con plazos de redención | Decreto 2555, art. 3.1.1.2.4, parágrafo [1] | Ventanas periódicas de salida | Mínimo de 30 días comunes, heredado de la escalonada de 2007 [1] [2] |
| FIC del mercado monetario | Decreto 2555, Libro 2 de la Parte 3 [1] | Abierto y sin pacto de permanencia | Portafolio solo en moneda nacional, con grado de inversión salvo deuda pública [1] |
| FIC inmobiliario | Decreto 2555, Libro 5 de la Parte 3 [1] | Reglas del fondo cerrado | Al menos 75 % de los activos en la canasta inmobiliaria definida por el decreto [1] |
| Fondo bursátil (el ETF colombiano) | Decreto 2555, Libro 4 de la Parte 3 [1] | Negociación de la participación en bolsa | Su objeto es replicar o seguir un índice nacional o internacional [1] |
| Fondo de capital privado | Decreto 2555, Libro 3, sustituido por el Decreto 1984 de 2018 [5] | Cerrado, con redención al final del plazo | Dos terceras partes de los aportes en activos no inscritos en el RNVE [5] |
Dos consecuencias prácticas. La primera: en Colombia el ETF no es una figura aparte del fondo de inversión colectiva, es una de sus especies, y se llama fondo bursátil [1]. La segunda: el fondo de capital privado sí es un fondo de inversión colectiva cerrado, pero su libro dice expresamente que a sus administradoras no les son aplicables las normas del Libro 1 de la Parte 3 [5]. Es la misma familia con reglas de casa distintas, y eso reaparece más abajo en las cifras.
La Parte 3 se ha reformado varias veces desde 2013. La modificación amplia más reciente es el Decreto 265 del 5 de marzo de 2024, que tocó, entre otros, los artículos sobre autorización, gestión de riesgos, operaciones apalancadas y distribución de los fondos [6]. No tocó la definición ni la clasificación en abiertos y cerrados.
¿Quién puede administrar un FIC y quién custodia sus valores?
Tres tipos de entidad, ninguna más: sociedades comisionistas de bolsa de valores, sociedades fiduciarias y sociedades administradoras de inversión [1]. La ley las agrupa bajo un solo nombre —sociedades administradoras de fondos de inversión colectiva— y les impone responder hasta de la culpa leve, como experto prudente y diligente [1]. La gestión del portafolio puede delegarse en un gestor externo, pero la responsabilidad frente a la Superintendencia Financiera no se delega con ella [1].
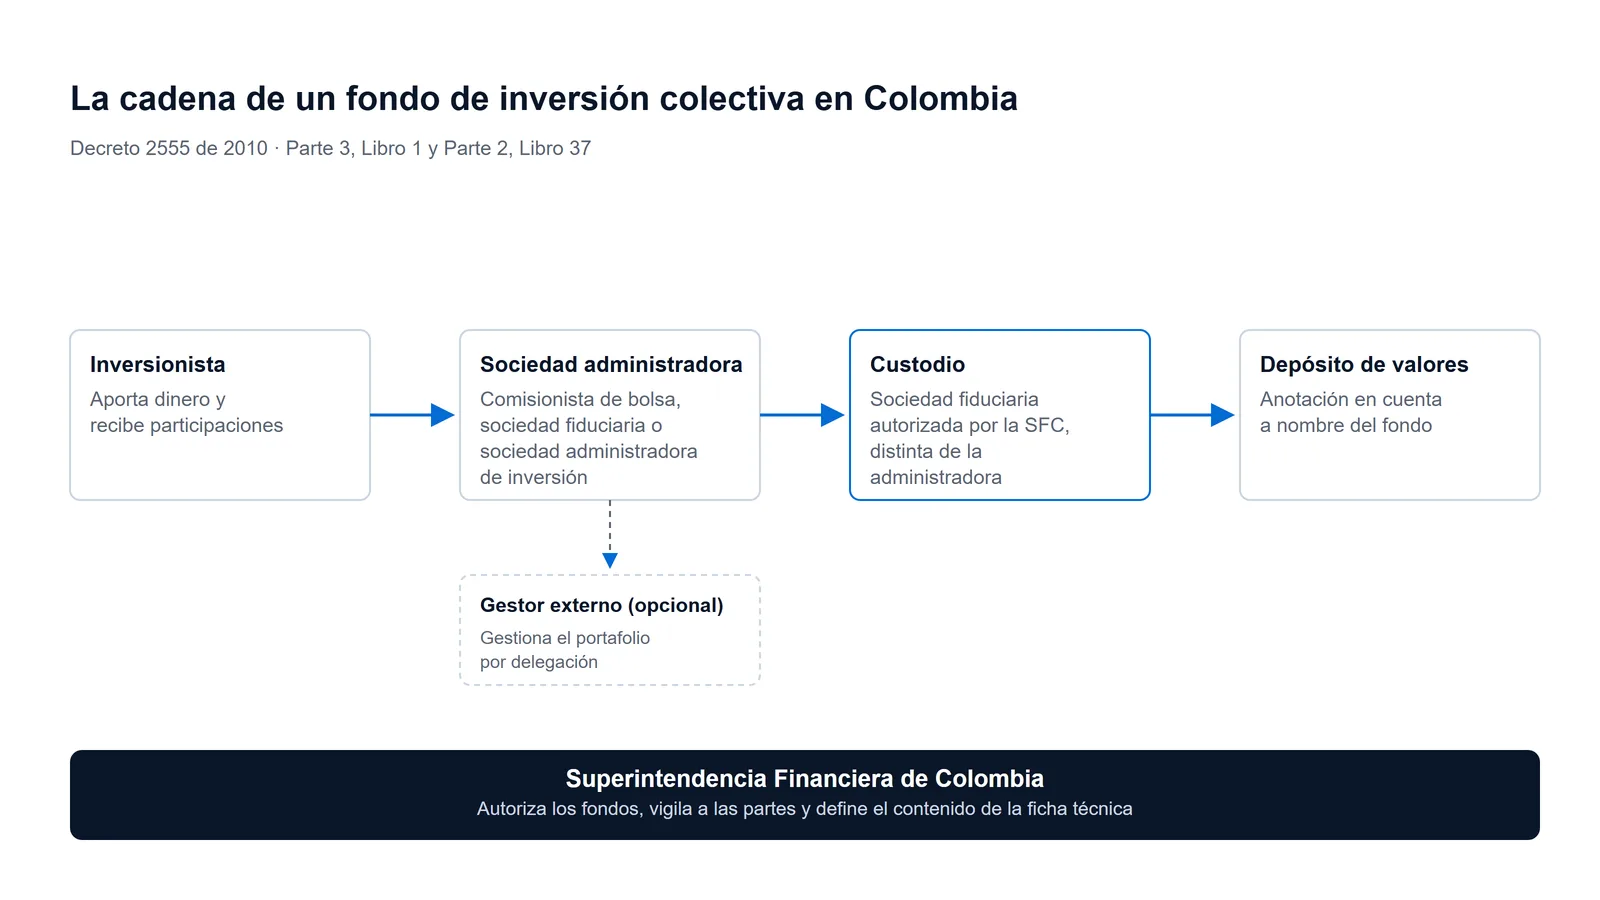
La custodia es obligatoria y es de otra persona jurídica. La sociedad administradora debe contratar la custodia de los valores del portafolio con entidades habilitadas para ejercer esa actividad [1], y la actividad de custodia de valores solo pueden ejercerla las sociedades fiduciarias autorizadas por la Superintendencia Financiera [3]. La regla que más protege al aportante es la prohibición expresa: la custodia de los valores de un fondo no puede desarrollarla la misma sociedad que lo administra, ni el gestor externo si existe [3].
Hay una trampa de numeración en casi todo lo que se publica sobre esto. El Decreto 1243 de 2013 creó el régimen de custodia como “Libro 22” de la Parte 2, y el Decreto 1498, del 15 de julio de 2013, corrigió el yerro: el libro añadido es el Libro 37, y sus artículos son los 2.37 [4]. Quien cite hoy los artículos 2.22 está citando un texto que duró un mes.
El custodio no es un guardián pasivo. Entre sus obligaciones especiales para fondos de inversión colectiva está verificar el cumplimiento de las normas del reglamento del fondo y de los límites, restricciones y prohibiciones legales aplicables a sus operaciones sobre los valores custodiados, y cerciorarse de que las instrucciones se ajusten a la política de inversión [3]. Es decir: revisa a quien administra. Qué son exactamente los valores que guarda lo explica la página de instrumentos financieros.
¿Qué protecciones tiene el inversionista de un FIC?
La primera protección es patrimonial y opera antes de cualquier reclamo: los activos del fondo constituyen un patrimonio independiente y separado de los activos propios de la administradora y de los demás negocios que esta administre, no son prenda general de sus acreedores y quedan excluidos de la masa de bienes de un concurso [1].
La segunda es una advertencia que la norma obliga a mostrar de forma visible, clara y destacada en los mecanismos de información del fondo. Su primera frase es la más honesta del régimen: «Las obligaciones de la sociedad administradora del fondo de inversión colectiva relacionadas con la gestión del portafolio son de medio y no, de resultado» (Decreto 2555 de 2010, art. 3.1.1.9.3, texto sustituido por el Decreto 1242 de 2013) [1]. El mismo texto obliga a decir que los dineros entregados no son depósitos y no están amparados por el seguro de depósito de Fogafín ni por ningún esquema de esa naturaleza [1].
Léalo dos veces. Es la diferencia entre un CDT y un FIC dicha por el propio Estado, en el documento que a usted le entregan.
Después vienen los mecanismos de información y control: la ficha técnica, un documento estandarizado cuyo contenido, forma y periodicidad define la Superintendencia Financiera [1]; el extracto de cuenta, que desde la reforma de marzo de 2024 la administradora debe mantener a disposición de los inversionistas [6]; el informe de rendición de cuentas [1]; el revisor fiscal de la administradora, que ejerce sus funciones respecto de cada fondo y presenta sus informes de forma independiente [1]; y la asamblea de inversionistas, que en los eventos previstos en el reglamento puede aprobar la suspensión de redenciones, medida que debe informarse de inmediato y por escrito a la Superintendencia [1]. Qué riesgos quedan en pie después de todo esto —de mercado, de crédito, de liquidez— es materia de la página de riesgo financiero.
¿Cuánto suman los fondos de inversión colectiva en Colombia?
A junio de 2026 los fondos de inversión colectiva administrados por sociedades fiduciarias y comisionistas de bolsa acumulaban activos por 173,7 billones de pesos, 2,8 billones más que el mes anterior [7]. Son 239 fondos: las fiduciarias administran 145, con 124,2 billones (71,5 % del total), y las comisionistas 94, con 49,5 billones (28,5 %) [7].
Ese saldo no es toda la figura del decreto. Los fondos de capital privado —que son fondos de inversión colectiva cerrados [5]— la Superintendencia los reporta en línea aparte: 117 fondos con 59,8 billones de pesos al mismo corte [7]. La separación estadística tiene fundamento en la norma, porque el Libro 3 excluye a esas administradoras del régimen general [5], pero obliga a una precaución al leer titulares: “FIC” en la estadística mensual y “fondo de inversión colectiva” en el decreto no cubren el mismo universo. Sumados, y siempre al 30 de junio de 2026, dan 233,5 billones de pesos.
Tres advertencias antes de que alguien compare estos números con otros. Son activos administrados, no patrimonio, ni número de inversionistas, ni aportes del año. Son un saldo de un mes, no un acumulado. Y están en pesos colombianos, así que no se contrastan con series mundiales en dólares sin convertir y sin declarar la tasa.
Hay una cuarta, y vale la pena decirla aquí porque el lector tiene otro número a un clic. Los 173,7 billones son un saldo a fecha de corte del informe mensual del supervisor. La cifra de fondos de inversión colectiva que usted pudo ver en la página de fondos de inversión sale de otro documento —la audiencia pública de rendición de cuentas de la Superintendencia—, cubre un periodo de doce meses en vez de un corte, y llega dentro de un agregado de activos administrados en el mercado de capitales cuyos componentes declarados suman más que el total del propio agregado: se solapan, no forman una partición [9]. Las dos cifras son correctas y no se restan ni se comparan, porque no miden lo mismo. El sistema donde circulan estos saldos lo describe la página de mercado de capitales.
¿Cuánto cuesta un fondo de inversión colectiva y cómo se entra?
El decreto no fija tarifas: fija qué puede cobrarse y a quién. Solo pueden imputarse al fondo los gastos necesarios para su funcionamiento y gestión, y el artículo los enumera —el contrato de depósito, el contrato de custodia, la remuneración de la administradora y del gestor externo, seguros, gastos bancarios, asambleas, tributos— con una regla de cierre que conviene subrayar: los gastos no relacionados en esa lista se entienden a cargo de la sociedad administradora [1].
Sobre la comisión, la norma es igual de tajante. La administradora percibirá como único beneficio por su gestión la remuneración establecida en el reglamento, cuya metodología y parámetros deben quedar allí definidos [1]. Si un cobro no está en el reglamento, no existe.
Para comparar antes de firmar hay dos documentos y un tablero. El reglamento y la ficha técnica del fondo, que la administradora debe poner a disposición [1]; y el reporte público de rentabilidades de fondos de inversión colectiva que publica la Superintendencia Financiera con la información que le remiten las administradoras, consultable en línea sin costo [8]. Ninguno predice el futuro. Los tres permiten descartar.
FIC, fondos voluntarios de pensión y ETF: qué figura es cada una
Conviene no confundir tres vehículos que se ofrecen en las mismas oficinas. El fondo de inversión colectiva es el vehículo de inversión general del régimen colombiano, con las reglas de la Parte 3 del Decreto 2555 [1]. El fondo voluntario de pensión es ahorro pensional voluntario, con régimen propio y tratamiento tributario propio; la Superintendencia lo mide dentro del bloque de pensiones y cesantías, donde a junio de 2026 sumaba 40,9 billones de pesos [7]. Aparece cuando el objetivo declarado es la pensión o el beneficio tributario, no la liquidez.
El ETF, en cambio, no es una tercera especie sino una forma de la primera: en Colombia se llama fondo bursátil y es un fondo de inversión colectiva cuyo objeto consiste en replicar o seguir un índice, nacional o internacional [1]. Aparece cuando el inversionista quiere comprar y vender su participación en rueda, como una acción, en vez de suscribir y redimir contra la administradora. Cómo se cruza esa orden lo explica la página de bolsa de valores.
Lo que la figura colombiana todavía no resuelve
Opinión, y la marco como tal: el régimen colombiano protege mejor los títulos que la comprensión. La segregación patrimonial, la custodia en cabeza de un tercero y la prohibición de autocustodia son garantías fuertes y verificables. Comparar costos, en cambio, todavía depende de que el ahorrador lea un reglamento y una ficha técnica fondo por fondo, en formatos que la Superintendencia estandariza pero que ninguna norma obliga a poner lado a lado.
Mientras eso siga así, el nombre “abierto” seguirá vendiendo una liquidez que el pacto de permanencia recorta. La pregunta que le dejo no es cuál fondo rinde más. Es esta: del fondo que le ofrecieron esta semana, ¿sabe usted quién es el custodio, qué penalidad tiene la salida anticipada y dónde dice el reglamento cuánto cobran?
Preguntas frecuentes
¿Un fondo de inversión colectiva está cubierto por el seguro de depósitos de Fogafín?
No. La advertencia obligatoria del fondo dice que los dineros entregados no son depósitos, no generan para la administradora las obligaciones propias de una institución de depósito y no están amparados por el seguro de depósito de Fogafín ni por ningún otro esquema de esa naturaleza [1].
¿Todavía existen las carteras colectivas escalonadas en Colombia?
Como categoría legal, no. El Decreto 2175 de 2007 clasificaba las carteras colectivas en abiertas, cerradas y escalonadas [2]; desde el Decreto 1242 de 2013 la clasificación es de dos tipos [1]. Lo que sí existe es el fondo cerrado con plazos determinados de redención, que conserva el mismo piso de treinta días comunes de la antigua escalonada [1] [2].
¿Puedo retirar mi dinero de un FIC abierto cuando quiera?
Depende del reglamento. En principio la administradora está obligada a redimir las participaciones en cualquier momento durante la vigencia del fondo, pero el reglamento puede establecer pactos de permanencia mínima con penalidad por redención anticipada; esa penalidad ingresa al fondo [1]. Revise esa cláusula antes de suscribir.
¿Un fondo de capital privado cuenta como fondo de inversión colectiva?
Jurídicamente sí: es un fondo de inversión colectiva cerrado obligado a destinar al menos dos terceras partes de los aportes a activos o derechos no inscritos en el Registro Nacional de Valores y Emisores [5]. Pero su libro excluye a sus administradoras de las normas del régimen general [5], y por eso la Superintendencia publica sus cifras aparte [7].
¿La sociedad que administra mi fondo puede guardar ella misma los títulos?
No. La actividad de custodia de valores solo pueden ejercerla las sociedades fiduciarias autorizadas por la Superintendencia Financiera, y la norma prohíbe expresamente que la custodia de los valores de un fondo la desarrolle la misma administradora o su gestor externo [3].
¿Dónde puedo comparar la rentabilidad de los fondos de inversión colectiva antes de invertir?
La Superintendencia Financiera publica un reporte de rentabilidades de fondos de inversión colectiva con la información que le remiten las administradoras, de consulta pública y gratuita [8]. Para el detalle de comisiones y política de inversión hay que ir al reglamento y a la ficha técnica del fondo, cuyo contenido y periodicidad define la misma entidad [1].
Referencias
- Presidencia de la República de Colombia. Decreto 1242 de 2013, por el cual se sustituye la Parte 3 del Decreto 2555 de 2010 en lo relacionado con la administración y gestión de los Fondos de Inversión Colectiva — definición del artículo 3.1.1.2.1; clasificación en abiertos y cerrados del artículo 3.1.1.2.2 y regla supletiva; artículos 3.1.1.2.3 y 3.1.1.2.4 con sus parágrafos (pacto de permanencia, penalidad como ingreso del fondo y plazo mínimo de 30 días comunes); entidades administradoras y culpa leve (artículos 3.1.1.1.1 y 3.1.3.1.2); segregación (artículo 3.1.1.1.3); advertencia obligatoria (artículo 3.1.1.9.3); ficha técnica e informe de rendición de cuentas (artículos 3.1.1.9.8 y 3.1.1.9.10); revisor fiscal (artículo 3.1.5.4.1); custodia obligatoria (artículo 3.1.3.3.1); gastos y remuneración (artículos 3.1.1.8.1 y 3.1.1.8.2); Libro 2 del mercado monetario, Libro 4 de fondos bursátiles y Libro 5 de fondos inmobiliarios; artículos 3 y 4 sobre referencias normativas y régimen de transición. Función Pública: Decreto 1242 de 2013 — Consultada: 2026-08-31.
- Presidencia de la República de Colombia. Decreto 2175 de 2007, por el cual se regula la administración y gestión de las carteras colectivas — artículo 10, que clasificaba las carteras colectivas en abiertas, cerradas o escalonadas; artículo 12, que definía la cartera colectiva escalonada y fijaba el plazo mínimo de redención en treinta días comunes. Función Pública: Decreto 2175 de 2007 — Consultada: 2026-08-31.
- Presidencia de la República de Colombia. Decreto 1243 de 2013, por el cual se modifica el Decreto 2555 de 2010 en lo relacionado con la actividad de custodia de valores — la actividad de custodia solo puede ser ejercida por sociedades fiduciarias autorizadas por la Superintendencia Financiera; prohibición de que la custodia de los valores de un fondo de inversión colectiva la desarrolle su propia sociedad administradora o el gestor externo; obligaciones especiales del custodio de verificar el cumplimiento del reglamento y de los límites, restricciones y prohibiciones legales aplicables a las operaciones del fondo. Función Pública: Decreto 1243 de 2013 — Consultada: 2026-08-31.
- Presidencia de la República de Colombia. Decreto 1498 de 2013, por el cual se corrigen yerros en el artículo 1 del Decreto número 1243 de 2013 — corrige la numeración del libro adicionado: el régimen de custodia de valores es el Libro 37 de la Parte 2 del Decreto 2555 de 2010, con artículos 2.37, y no el Libro 22. Función Pública: Decreto 1498 de 2013 — Consultada: 2026-08-31.
- Presidencia de la República de Colombia. Decreto 1984 de 2018, por el cual se sustituye el Libro 3 de la Parte 3 del Decreto 2555 de 2010 en lo relacionado con la gestión y administración de los fondos de capital privado — artículo 3.3.2.1.1, que define los fondos de capital privado como fondos de inversión colectiva cerrados obligados a destinar al menos dos terceras partes de los aportes a activos o derechos no inscritos en el RNVE; artículo 3.3.1.1.1, que excluye a sus administradoras de las normas del Libro 1 de la Parte 3. Función Pública: Decreto 1984 de 2018 — Consultada: 2026-08-31.
- Ministerio de Hacienda y Crédito Público — Unidad de Proyección Normativa y Estudios de Regulación Financiera. Decreto 265 del 5 de marzo de 2024, por el cual se modifica el Decreto 2555 de 2010 en lo relacionado con los fondos de inversión colectiva, los sistemas de cotización de valores extranjeros, las sociedades titularizadoras de activos hipotecarios y se dictan otras disposiciones — reforma amplia vigente de la Parte 3. Su artículo 13 modificó el artículo 3.1.1.9.9 del Decreto 2555 de 2010: el texto que rige hoy ordena que la sociedad administradora mantenga a disposición de los inversionistas el extracto de cuenta, en lugar de entregarlo. Ninguno de los demás artículos citados en esta página aparece en este decreto. URF: Decreto 265 de 2024 — Consultada: 2026-08-31.
- Superintendencia Financiera de Colombia. Actualidad del Sistema Financiero Colombiano, junio de 2026 — activos administrados por los fondos de inversión colectiva por 173,7 billones de pesos, con aumento de 2,8 billones frente al mes anterior; 239 fondos, de los cuales 145 administrados por sociedades fiduciarias con 124,2 billones (71,5 %) y 94 por sociedades comisionistas de bolsa con 49,5 billones (28,5 %); 117 fondos de capital privado con 59,8 billones; 40,9 billones administrados por los fondos voluntarios de pensión. Superintendencia Financiera: Actualidad del Sistema Financiero Colombiano, junio de 2026 — Consultada: 2026-08-31.
- Superintendencia Financiera de Colombia. Reporte de las rentabilidades de Fondos de Inversión Colectiva — reporte público y gratuito con la información de rentabilidades que las sociedades administradoras remiten a la entidad. Superintendencia Financiera: reporte de rentabilidades de FIC — Consultada: 2026-08-31.
- Superintendencia Financiera de Colombia. Audiencia Pública de Rendición de Cuentas, 18 de diciembre de 2025 — documento distinto del informe mensual, referido al periodo del 1 de agosto de 2024 al 31 de julio de 2025: reporta que los activos administrados en el mercado de capitales rondaron los 1.000 billones de pesos, distribuidos principalmente entre fondos de inversión colectiva (440 billones), recursos administrados en fiducia (606 billones) y custodia de valores (367 billones), cuya suma (1.413 billones) excede el total del agregado y muestra que sus componentes se solapan. Se cita aquí solo para explicar por qué esa medición no es comparable con el saldo mensual de la referencia 7. Superintendencia Financiera: audiencia pública de rendición de cuentas — Consultada: 2026-08-31.
Cómo investigamos esta página
- Pregunta que responde: Qué es y cómo está regulado hoy en Colombia un fondo de inversión colectiva
- Fuentes: identificadas 24 → incluidas 8
- Criterios de inclusión: solo norma nacional leída íntegra en dominios oficiales y estadística del supervisor con universo y corte declarados; fuera enciclopedias, prensa evitable y actores del mercado
- Fecha de corte de los datos: 2026-08-31