
Vernon Smith: vida, obra y legado del padre de la economía experimental
Vernon L. Smith (Wichita, 1927) es el economista estadounidense que llevó el mercado al laboratorio: desde 1956 montó subastas con compradores y vendedores reales, a los que empezó a pagar en efectivo entre 1956 y 1960; formalizó el valor inducido y probó diseños de mercados eléctricos antes de usarlos. Ganó la mitad del Nobel de 2002 y es profesor en la Universidad Chapman.
Última actualización: 2026-09-29
Contenido de esta página
- ¿Quién es Vernon Smith?
- ¿Qué descubrió Vernon Smith en su primer experimento de mercado?
- ¿Qué es el método del valor inducido de Vernon Smith?
- ¿Qué mostraron sus experimentos con subastas?
- ¿Qué es un túnel de viento económico?
- ¿Pueden los mercados de laboratorio formar burbujas?
- ¿Por qué ganó Vernon Smith el Nobel de 2002?
- ¿Qué es la racionalidad ecológica según Vernon Smith?
- ¿Qué libros ha publicado Vernon Smith?
- ¿Cuál es el legado de Vernon Smith?
En el otoño de 1955, un profesor de 28 años recién llegado a la Universidad Purdue dictaba Principios de Economía y encontraba difícil transmitirles a sus alumnos la teoría microeconómica básica. Vernon Smith lo contó así en la autobiografía que escribió para la Fundación Nobel: «¿Por qué, o cómo, podría un mercado aproximarse a un equilibrio competitivo?» (traducción propia) [1].
Decidió que el primer día del semestre siguiente no lo explicaría: lo pondría a funcionar. En enero de 1956 repartió entre sus estudiantes papeles de comprador y de vendedor, 22 en total, cada uno con un valor o un costo que solo él conocía, y los dejó negociar a viva voz. El precio convergió «rápido», escribió, cerca del equilibrio que él había calculado y que ninguno de ellos podía calcular [1].
El artículo no entró fácil: según Smith, The Journal of Political Economy lo aceptó para 1962 después de dos revisiones, cuatro informes negativos de evaluadores y un primer rechazo [1].
Seis años entre el primer experimento y la revista, por un resultado que su autor no esperaba.
El mapa de la escuela, con las dos raíces que la componen, está en el hub de economía del comportamiento; la otra mitad del premio, la de la psicología del juicio, se cuenta en la ficha de Daniel Kahneman.
¿Quién es Vernon Smith?
Vernon Lomax Smith, nacido en Wichita, Kansas, el 1 de enero de 1927, es un economista estadounidense formado primero como ingeniero eléctrico. La Real Academia Sueca de Ciencias lo presentó en 2002 como el hombre que sentó las bases de la economía experimental, y hoy ocupa en la Universidad Chapman la cátedra George L. Argyros en Finanzas y Economía [1][2][15].
Su infancia tuvo poco de académica. Cuando despidieron a su padre, mecánico en una fábrica de equipos petroleros, en 1932, la familia se fue a una granja cerca de Milan, Kansas, sin agua dentro de la casa, sin electricidad y sin baño, y la perdió ante el banco hipotecario en 1934 [1]. En el verano de 1943, con 16 años, Smith entró a Boeing en Wichita, en una división que ajustaba las miras del sistema central de tiro del bombardero B-29 [1].
Estudió un año en Friends University para poder presentar el examen de admisión de Caltech, se graduó allí en ingeniería eléctrica en 1949 y solo en el último año tomó un curso de economía [1]. En la biblioteca de Caltech encontró los Foundations de Samuelson y Human Action de Mises: del primero sacó que la economía podía hacerse como la física; del segundo, que había en ella mucho razonamiento que no se parecía a la física [1]. Hizo una maestría en la Universidad de Kansas, con Dick Howey como mentor, y en 1952 empezó el doctorado en Harvard, que terminó en 1955 [1][2].
Está vivo y activo. Su página de profesor en Chapman, consultada el 29 de septiembre de 2026, lo presenta como profesor en ejercicio y registra un libro suyo publicado en 2025 [15].
¿Dónde ha trabajado Vernon Smith?
La carrera de Smith empezó en Purdue en 1955 y sigue en Chapman. Los experimentos lo acompañaron en casi todas sus etapas, aunque entre 1967 y 1973 su investigación se fue a la incertidumbre, las finanzas de la empresa y los recursos naturales, sin dejar de usarlos en clase [1].
| Institución | Años | Qué pasó allí |
|---|---|---|
| Universidad Purdue | 1955-1967 | Primer puesto docente; primer experimento de mercado en enero de 1956; seminario de posgrado en economía experimental desde 1963 [1] |
| Universidad Brown y Universidad de Massachusetts | 1967-1972 | Profesor titular, primero en Brown y desde 1968 en Massachusetts [1] |
| Center for Advanced Study in the Behavioral Sciences | 1972-1973 | Becario [1] |
| Caltech (y USC) | 1973-1975 | Académico visitante Sherman Fairchild; seminario de economía experimental con Charles Plott en la primavera de 1974; cargo conjunto con USC en 1974-1975 [1] |
| Universidad de Arizona | 1975-2001 | 26 años, según su autobiografía; la Fundación Nobel sitúa allí, entre 1976 y 2001, buena parte de la investigación premiada [1][3] |
| Universidad George Mason | 2001-hasta su paso a Chapman | Profesor de economía y derecho desde 2001, según el comunicado del premio [2] |
| Universidad Chapman | Actual | Profesor, cátedra George L. Argyros en Finanzas y Economía y profesor de Economía y Derecho [15] |
Años según la autobiografía de Smith [1], salvo George Mason [2]; para Arizona, la ficha del premio da 1976 como inicio [3]. Chapman no fecha su llegada [15].
¿Qué descubrió Vernon Smith en su primer experimento de mercado?
El primer experimento de Smith, hecho en enero de 1956 y publicado en 1962, mostró que un mercado con pocos participantes, cada uno enterado solo de su propio valor o costo, llegaba por su cuenta a precios cercanos al equilibrio competitivo. Lo publicó como «An Experimental Study of Competitive Market Behavior» en The Journal of Political Economy [1][7].
El antecedente estaba en Harvard. Edward Chamberlin había publicado en 1948 «An Experimental Imperfect Market» [8], y abría su curso de posgrado con una demostración: compradores y vendedores circulaban por el salón, negociaban por parejas y el precio de cada trato se anotaba en el tablero [1]. Los precios salían volátiles y no respaldaban la predicción del equilibrio [1]. Chamberlin fue profesor de Smith en Harvard, según el comité del Nobel [4]; en su autobiografía, Smith cuenta que entró al doctorado en 1952 y que muchas generaciones de estudiantes habían pasado por aquella demostración [1].
En Purdue cambió dos cosas. Conservó los valores y costos, pero sustituyó el regateo por parejas por la subasta doble de pujas y ofertas que usan las bolsas, que encontró descrita en un libro de la biblioteca, The Stock Market de Lefler (1951), y repitió el mercado durante varios periodos para que los participantes ganaran experiencia [1]. Cada quien sabía únicamente su propio límite; la curva de oferta, la de demanda y el precio que resultaba de cruzarlas los conocía solo el experimentador [4]. Qué es ese equilibrio como concepto se explica en la página de oferta y demanda.
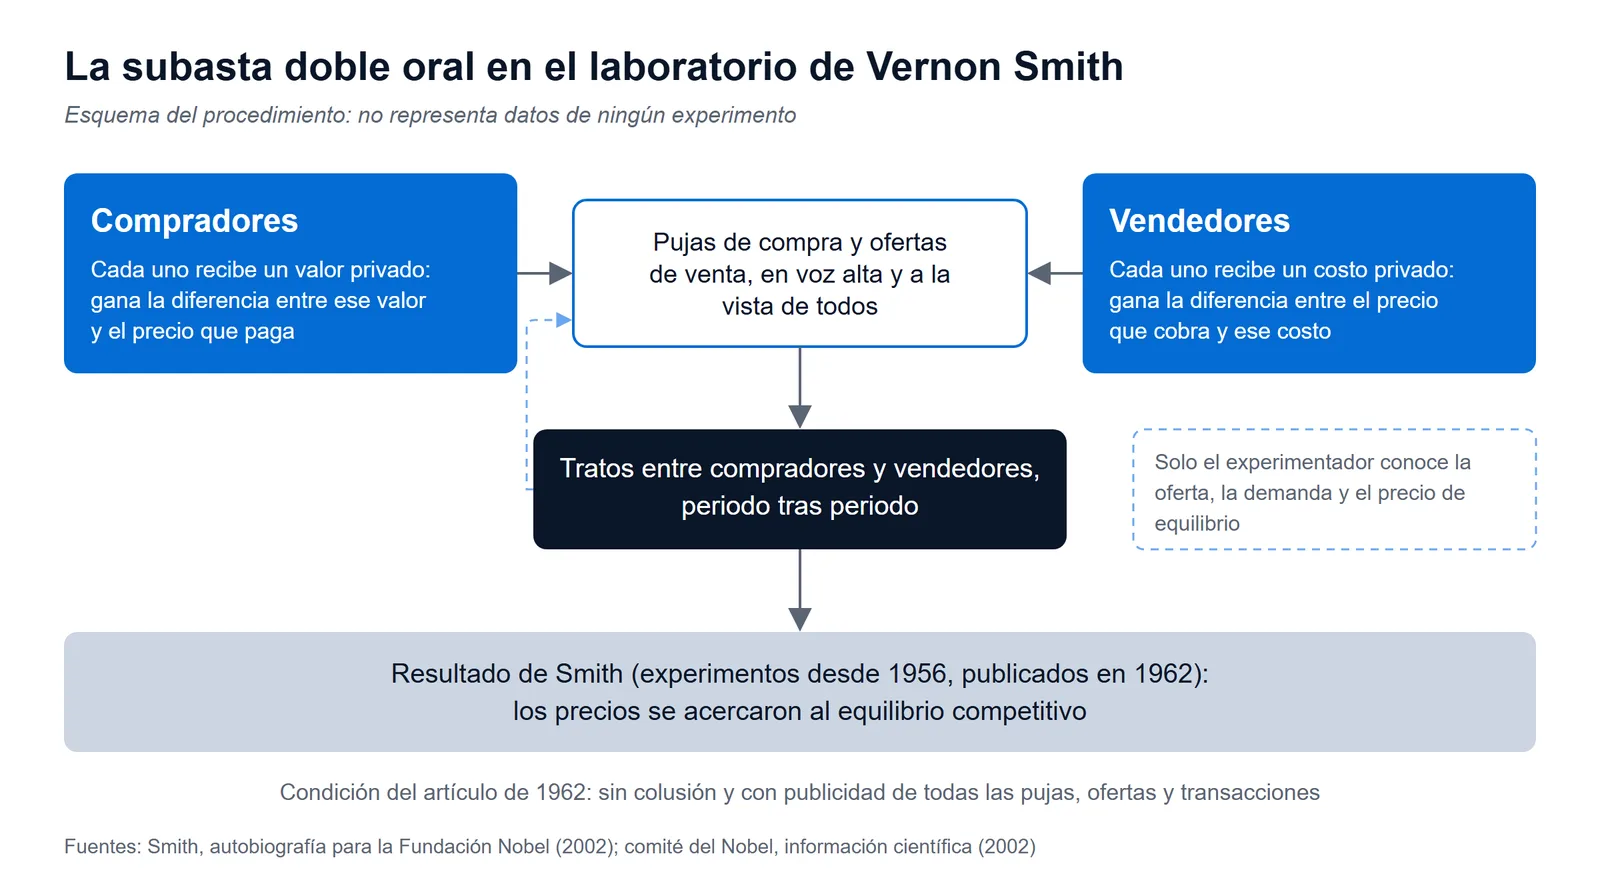
El artículo de 1962 cerró con una condición que pesa tanto como el hallazgo. Smith concluyó que la tendencia al equilibrio competitivo era fuerte «mientras se pueda prohibir la colusión y mantener la publicidad absoluta de todas las pujas, ofertas y transacciones» (1962, p. 134, en la transcripción del comité del Nobel; traducción propia) [4]. El modelo de libro de texto con el que se lo comparaba es el de la competencia perfecta.
¿Por qué el resultado sorprendió a su propio autor?
Smith había escogido la subasta doble para tumbar la teoría, no para salvarla. Su razonamiento, contado por él mismo, fue que si el modelo competitivo fallaba incluso con el procedimiento más competitivo posible, el caso contra ese modelo sería más fuerte que el de Chamberlin [1].
Primero sospechó que la convergencia era un accidente de simetría entre el excedente de compradores y el de vendedores, y lo descartó con un diseño en el que el excedente de los vendedores era mucho mayor [1]. Entre 1956 y 1960 hizo muchas variaciones: movió la oferta y la demanda, cambió las reglas de negociación e introdujo pagos en efectivo, que resultaron marcar diferencia [1].
La conclusión que sacó la escribió 46 años después del primer experimento, en su autobiografía: «los sujetos, sin proponérselo, me habían revelado una verdad básica sobre los mercados que era ajena a la literatura económica» (traducción propia) [1].
¿Qué es el método del valor inducido de Vernon Smith?
El valor inducido es la técnica con la que el experimentador fija, mediante pagos en dinero, cuánto vale un bien para cada participante, de modo que las preferencias dejen de ser una incógnita y la teoría pueda probarse. Chamberlin había sugerido una primera solución en 1948; Smith lo desarrolló más a fondo y lo publicó en 1976, y en 2002 el comité del Nobel lo describía como una herramienta estándar de la disciplina [4].
La lógica cabe en un ejemplo, ilustrativo y con cifras inventadas. Si usted juega de comprador y el experimentador le promete pagarle la diferencia entre un valor asignado, digamos 3 dólares, y el precio al que compre, a usted le conviene comprar por debajo de 3 y no por encima, le guste o no el bien ficticio. Así la curva de demanda del laboratorio es la que el investigador diseñó, no la que traen los gustos de cada estudiante [4].
La idea tardó en llegar a imprenta. Smith cuenta que la escribió en las notas de su seminario de Purdue entre 1963 y 1965, que la expuso en Caltech en 1974, que Plott le hizo ver que otros necesitaban algo que citar, y que el artículo de la American Economic Review salió «mucho después de su génesis original»; añade que «la citación del Nobel incluyó ese artículo» (traducción propia) [1]. El comité del premio lo describió como una guía práctica y detallada para diseñar experimentos económicos [4][9].
El método tiene dos reglas más que lo separan de la psicología experimental de su tiempo, según el mismo comité: pagar incentivos monetarios suficientes y repetir las rondas para que los participantes entiendan la situación [4]. El marco general llegó en 1982, con «Microeconomic Systems as an Experimental Science» [4][10].
¿Qué mostraron sus experimentos con subastas?
Los experimentos de Smith con subastas mostraron que las reglas del mecanismo cambian el resultado: con el mismo bien y los mismos valores, el precio medio de venta depende del formato elegido. El comunicado del Nobel lo resumió con un ejemplo: demostró cómo el ingreso que espera un vendedor depende del método de subasta que escoja [2].
La teoría distingue cuatro formatos para vender un objeto: la inglesa, de pujas ascendentes; la holandesa, en la que un reloj baja el precio hasta que alguien grita «compro»; y dos en sobre cerrado, en las que el ganador paga su propia puja o la segunda más alta [4]. Con valores privados, la teoría predice que la inglesa y la de segundo precio son equivalentes, y que la holandesa y la de primer precio también lo son [4].
Smith confirmó la primera equivalencia y no la segunda. En sus experimentos, la subasta inglesa y la de segundo precio en sobre cerrado dieron resultados parecidos, pero la holandesa y la de primer precio no, y el precio medio de venta fue más alto en la inglesa y en la de segundo precio que en la de primer precio, y más alto en esta que en la holandesa [4]. El comité señala a Coppinger, Smith y Titus (1980) como, al parecer, los primeros en comparar los cuatro formatos [4][12].
Antes, en 1978, Plott y Smith habían mostrado lo mismo con otra institución: cuando los precios se publicaban para todo un periodo, en lugar de ajustarse continuamente, la convergencia al equilibrio fue más lenta [4][11].
| Experimento | Año | Diseño | Hallazgo |
|---|---|---|---|
| Primer mercado en clase, Purdue | 1956 (publicado en 1962) | Subasta doble oral con 22 compradores y vendedores, cada uno con su valor o costo privado [1][7] | Precios cerca del equilibrio calculado por el experimentador [1][4] |
| Valor inducido | 1976 | Pagos en dinero que fijan el valor de cada unidad para cada participante [4][9] | Preferencias bajo control: la teoría se puede probar [4] |
| Dos instituciones de intercambio (con Plott) | 1978 | Mismo entorno de valores; precios ajustables frente a precios publicados por periodo [4][11] | Con precios publicados, convergencia más lenta [4] |
| Cuatro subastas (con Coppinger y Titus) | 1980 | Inglesa, holandesa y dos en sobre cerrado con valores privados [4][12] | Inglesa y segundo precio equivalen; holandesa y primer precio no [4] |
| Franjas de aeropuerto (con Rassenti y Bulfin) | 1982 | Subasta combinatoria asistida por computador [4][13] | Mecanismo para asignar franjas horarias de aeropuerto [13] |
| Burbujas (con Suchanek y Williams) | 1988 | Activo con dividendo de distribución conocida, 15 o 30 periodos [14] | Burbuja y desplome en 14 de 22 experimentos [14] |
Tabla construida con la información científica del comité del Nobel de 2002 [4] y con las fichas de cada artículo; la fila de 1982 solo describe el objeto del mecanismo, porque el texto del artículo no se leyó.
¿Qué es un túnel de viento económico?
Un túnel de viento económico es un experimento de laboratorio en el que se prueba un mecanismo de mercado todavía no implementado, como una nueva subasta o las reglas de un mercado eléctrico desregulado, para ver cómo se comporta con personas reales antes de aplicarlo. El comité del Nobel atribuye la iniciativa a Smith y a Plott [4].
Sirve donde la teoría se queda corta: según el comité, esos mecanismos suelen ser tan complejos que la teoría no da predicciones precisas [4]. Smith lo aplicó a bienes públicos, a franjas de aeropuerto y a mercados de energía [4].
La electricidad fue su terreno más político. Chapman registra que asesoró la privatización eléctrica en Australia y Nueva Zelanda y que en 1997 formó parte de un panel del National Electric Reliability Council de Estados Unidos [15]. En su conferencia del Nobel analizó la crisis energética de California: se desregularon los precios mayoristas mientras los minoristas siguieron fijos, y el sistema quedó sin mecanismos para priorizar el consumo cuando faltaba energía [5].
Su respuesta vino del laboratorio. Con Rassenti y Wilson montó un mercado en el que un 16 % de la demanda pico podía interrumpirse de manera voluntaria a precio de descuento; cuando la demanda la representaban robots que revelaban todo, los precios quedaban muy por encima del equilibrio competitivo y eran muy volátiles; con cuatro compradores humanos que pujaban en su propio interés, los precios se acercaban al equilibrio y la volatilidad se volvía mínima [5].
¿Hay algo parecido en Colombia?
Hay un paralelo documentado en la regulación, aunque ninguna de las fuentes consultadas lo vincula con Smith. El 12 de febrero de 2015, la Comisión de Regulación de Energía y Gas (CREG) expidió la Resolución 011, que reguló el programa de respuesta de la demanda para el mercado diario en condición crítica, con participación voluntaria de usuarios representados por sus comercializadores y dentro de la Bolsa de Energía del Mercado Mayorista [21].
Los considerandos citan el mandato de que los usuarios puedan ofertar reducciones de demanda para, entre otros fines, reducir los precios en bolsa; y el art. 6, que el compilado vigente de la CREG no registra como modificado, dispone que el comercializador envíe una única oferta de precio para las 24 horas y la reducción en megavatios de cada hora [21]. El orden de despacho está en el art. 10, que la Resolución 212 de 2015 reescribió entero: en su texto vigente, cuyo Paso 5 modificó el artículo 14 de la Resolución 101 97 de 2026, las ofertas de reducción se tienen en cuenta de menor a mayor precio en el predespacho ideal [21]. Lo que aquí se describe es la norma, no la operación real del programa.
Esto último es lectura mía, no de las fuentes: la regla colombiana convierte a una parte de la demanda en un participante que puja, que es lo que el laboratorio de Smith señaló como la diferencia entre un mercado eléctrico volátil y uno disciplinado.
¿Pueden los mercados de laboratorio formar burbujas?
Sí. En 1988, Smith, Gerry Suchanek y Arlington Williams publicaron en Econometrica un experimento en el que los participantes compraban y vendían un activo que pagaba a todos el mismo dividendo, sacado de una distribución de probabilidad conocida, al final de cada uno de 15 o 30 periodos [14]. Aun así, 14 de 22 experimentos mostraron burbujas de precios seguidas de desplomes respecto del valor intrínseco del dividendo [14].
Según el resumen del artículo, que los operadores ya hubieran participado antes reducía la probabilidad de una burbuja sin eliminarla [14]. En su conferencia del Nobel, Smith lo resumió así: los mercados experimentales de activos forman burbujas y se desploman en el largo camino de la experiencia hacia el equilibrio [5].
Ese resultado impide leer a Smith como un apologista simple del mercado. En la misma conferencia resumió que la gente a menudo lo hace mejor que lo que predice el análisis racional en interacciones anónimas de dos personas, igual en los mercados de oferta y demanda de flujo, y peor en la compraventa de activos [5]. Cómo funciona una bolsa real se explica en la página de bolsa de valores.
¿Por qué ganó Vernon Smith el Nobel de 2002?
Vernon Smith recibió la mitad del premio de ciencias económicas de 2002, anunciado el 9 de octubre, por convertir el laboratorio en una fuente de datos para la economía empírica, sobre todo para comparar mecanismos de mercado. Lo recibió como profesor de la Universidad George Mason, a los 75 años [2].
La motivación oficial, en traducción propia, dice que el premio fue «por haber establecido los experimentos de laboratorio como instrumento del análisis económico empírico, sobre todo en el estudio de mecanismos alternativos de mercado» [2][3]. La Academia anunció que el monto, 10 millones de coronas suecas, se repartiría por partes iguales entre los dos galardonados [2].
El informe científico del comité fue más enfático que el comunicado. «Sin ninguna duda, […] el principal investigador de la tradición experimental es Vernon Smith», escribió, y añadió que, en buena medida gracias a su trabajo, muchos economistas llegaron a ver los experimentos de laboratorio como una herramienta esencial [4]. También reconoció que sus primeros trabajos, igual que los de Kahneman, fueron recibidos con escepticismo en la profesión [4].
La otra mitad del premio la recibió Daniel Kahneman por un motivo distinto, que su ficha desarrolla; que Amos Tversky no figure entre los premiados se explica en la suya. Smith dictó su conferencia del Nobel el 8 de diciembre de 2002 [5].
¿Qué es la racionalidad ecológica según Vernon Smith?
La racionalidad ecológica es, para Smith, el orden que surge sin que nadie lo diseñe, de la evolución cultural y biológica: normas, tradiciones y reglas que la gente sigue aunque no sepa formularlas. La opuso a la racionalidad constructivista, la del diseño deliberado desde la razón, en su conferencia del Nobel, «Constructivist and Ecological Rationality in Economics» [5][6].
Smith sostuvo que los dos órdenes existen a la vez y que ambos hacen falta para entender tanto la vida económica como el laboratorio [5]. Tomó el término constructivista de Friedrich Hayek, a quien cita desde el epígrafe y quien, según Smith, identificó los dos tipos de racionalidad [5].
La frase que mejor lo resume está en esa conferencia: «Los mercados economizan la necesidad de virtud, pero no la eliminan» (Vernon Smith, 2002; traducción propia) [5]. Para Smith, la riqueza que crean los mercados no dice nada sobre la necesidad del egoísmo, y el oportunismo es un costo, no un beneficio, para quien busca valor del comercio a largo plazo [5].
El programa siguió en dos libros. Rationality in Economics: Constructivist and Ecological Forms retomó las dos formas desde su título [19], y Humanomics (2019), escrito con Bart Wilson, volvió sobre los dos libros de Adam Smith, los sentimientos morales y la riqueza de las naciones, como anuncia su subtítulo [20].
¿Qué libros ha publicado Vernon Smith?
Vernon Smith ha publicado, según la Universidad Chapman, más de 375 artículos y libros sobre teoría del capital, finanzas, economía de los recursos naturales y economía experimental [15]. Sus libros principales, según su autobiografía y Chapman, son estos:
| Libro | Año | Editorial | Qué reúne |
|---|---|---|---|
| Investment and Production | 1961 (1962 en otro pasaje de la misma autobiografía) | Harvard University Press | Teoría del capital y la inversión, con un capítulo sobre funciones de producción de ingeniería [1] |
| Papers in Experimental Economics | 1991 | Cambridge University Press | Sus artículos experimentales, entre ellos los de 1976 y 1982 [9][10][17] |
| Bargaining and Market Behavior: Essays in Experimental Economics | 2000 | Cambridge University Press | Segunda colección de artículos, más recientes [15][18] |
| Rationality in Economics: Constructivist and Ecological Forms | 2007 o 2008 | Cambridge University Press | Las formas constructivista y ecológica de la racionalidad, como dice su título [15][19] |
| Humanomics: Moral Sentiments and the Wealth of Nations for the Twenty-First Century (con Bart Wilson) | 2019 | Cambridge University Press | Los sentimientos morales y la riqueza de las naciones, releídos para este siglo, según su subtítulo [15][20] |
| Economics of Markets (con Sabiou Inoua) | 2022 | Palgrave Macmillan | Según Chapman [15] |
| Adam Smith’s Theory of Society | 2025 | Palgrave Macmillan | Según Chapman [15] |
La fecha de Rationality in Economics difiere entre fuentes: la ficha de Cambridge University Press la fecha en noviembre de 2007 [19] y la página de Chapman, en enero de 2008 [15]. Las dos últimas filas se apoyan solo en Chapman.
¿Cuál es el legado de Vernon Smith?
El legado de Smith es un método: montar un mercado en pequeño, pagar a la gente según lo que haga y observar si la teoría acierta, en lugar de esperar a que la historia produzca los datos. En 2008 la escuela Argyros de Chapman anunció un instituto dedicado a eso y situó su génesis en aquel experimento de clase de 1956 [16].
Hay que decir también lo que el laboratorio no resuelve. El comité del Nobel dejó escrito en 2002 que la medida en que esos resultados se generalizan a los mercados reales seguía en debate [4].
Entre los predecesores tempranos de la investigación experimental en economía, el comité cita los estudios de 1954 de John Nash y sus colegas sobre el poder predictivo de la teoría de juegos [4]. Otra cosa es la rama conductual, que el mismo informe trata aparte: entre sus fundamentos sitúa el enfoque de racionalidad limitada que Herbert Simon propuso en 1956 [4].
Hasta acá el expediente. Desde acá, opinión. Lo más útil de Smith para un país como Colombia no es su simpatía por el orden espontáneo, sino su terquedad metodológica: antes de cambiar las reglas de una subasta pública, de un mercado de energía o de un programa de subsidios, se puede probar el diseño con personas reales y, como Smith empezó a hacer en sus variaciones de 1956-1960, con dinero de verdad, a un costo que el propio Smith llamó muy bajo [5], frente al de equivocarse con millones de usuarios. Que en 1956 un profesor de Purdue montara el primero de esos mercados con 22 estudiantes en un salón de clase debería avergonzar a cualquier regulador que hoy cambie un mecanismo sin haberlo ensayado.
El resto de la escuela, con la rama conductual frente a la experimental, espera en el hub de economía del comportamiento; el mapa de todas las corrientes, en el índice de economistas por escuela.
Preguntas frecuentes
¿Vernon Smith sigue vivo?
Sí. Nació el 1 de enero de 1927 y la Universidad Chapman lo mantiene en su directorio de profesores con su cátedra vigente; la misma página lista entre sus publicaciones un libro de 2025 sobre la teoría de la sociedad de Adam Smith [3][15]. No hay parentesco documentado entre los dos Smith en las fuentes consultadas.
¿Quién fue Sidney Siegel para Vernon Smith?
Un colega decisivo que conoció muy poco tiempo. En 1961-1962, como profesor visitante en Stanford, Smith descubrió que Siegel también hacía economía experimental; Smith escribió que ese «poderoso intelecto experimental» lo empujó a comprometerse con el campo, y que Siegel murió de forma inesperada a los 45 años, pocas semanas después de conocerse (traducción propia) [1].
¿Qué es el Economic Science Institute de Chapman?
Es el instituto de economía experimental de la Universidad Chapman, en California. Chapman lo describe como fundado por Smith junto con John Dickhaut, David Porter, Stephen Rassenti y Bart Wilson, y presenta el premio de 2002 como el impulso que permitió crearlo [16].
¿Qué estudió Vernon Smith antes de ser economista?
Física, al principio, y después ingeniería eléctrica. Entró a Caltech en 1945 con la idea de estudiar física, se cambió a ingeniería eléctrica en el último año y se graduó en 1949; allí tomó química con Linus Pauling y oyó conferencias de J. Robert Oppenheimer, según su propio relato [1].
¿Por qué los experimentos de Smith pagan dinero a los participantes?
Porque decidir bien cuesta esfuerzo, y sin una recompensa real ese costo puede torcer lo que el experimento mide. El comité del Nobel destacó que el método de Smith exige incentivos monetarios suficientes para compensar el efecto distorsionador de los costos de decisión [4].
Referencias
- Smith, Vernon L. Vernon L. Smith – Biographical, en Les Prix Nobel. The Nobel Prizes 2002, ed. Tore Frängsmyr, Estocolmo: Fundación Nobel, 2003 — nacimiento en Wichita el 1 de enero de 1927; granja cerca de Milan (Kansas) en 1932-1934, sin agua, electricidad ni baño, perdida ante el banco hipotecario; Boeing desde el verano de 1943, a los 16 años; Friends University, Caltech (ingeniería eléctrica, 1949), maestría en Kansas con Dick Howey, doctorado en Harvard desde 1952; «Why/how could any market approximate a competitive equilibrium?»; la demostración de Chamberlin ante «Many generations of Harvard graduate students»; The Stock Market de Lefler (1951); «In January 1956 I carried out my plan. To my amazement the experimental market converged ‘quickly’ to near the predicted equilibrium price and exchange volume, although there were ‘only’ 22 buyers and sellers»; «the subjects, without intending to, had revealed to me a basic truth about markets that was foreign to the literature of economics»; aceptado en el JPE de 1962 «after two revisions, four negative referee reports and an initial rejection»; Siegel, «a truly powerful experimental intellect», muerto «at age 45 within a few weeks of our meeting»; seminario de Purdue desde 1963; Brown, Massachusetts (1968), CASBS (1972-1973), Caltech (Fairchild, primavera de 1974) y USC (1974-1975); valor inducido en notas de 1963-65, publicado en la AER de 1976 «long after its original genesis», y «The Nobel citation included that paper»; Arizona, «I was there for 26 years»; Investment and Production (1961). Fundación Nobel: autobiografía de Vernon L. Smith — Consultada: 2026-09-29.
- Real Academia Sueca de Ciencias. The Prize in Economic Sciences 2002 — Press release, 9 de octubre de 2002 — premio compartido entre Daniel Kahneman y Vernon L. Smith (George Mason University); motivación de Smith; «Vernon Smith has laid the foundation for the field of experimental economics»; «he has demonstrated the importance of alternative market institutions, e.g., how the revenue expected by a seller depends on the choice of auction method»; «born 1927 (75 years) in Wichita, KS, USA… PhD from Harvard University in 1955. Since 2001, Professor of Economics and Law at George Mason University»; «SEK 10 million, will be shared equally among the Laureates». Fundación Nobel: comunicado del premio de 2002 — Consultada: 2026-09-29.
- Fundación Nobel. Vernon L. Smith — Facts — «Born: 1 January 1927, Wichita, KS, USA»; afiliación al recibir el premio, George Mason University; motivación del premio; «Prize share: 1/2»; «Much of the research that earned Smith the Prize in Economic Sciences was conducted at the University of Arizona between 1976 and 2001». Fundación Nobel: ficha de Vernon L. Smith — Consultada: 2026-09-29.
- Comité del Premio en Ciencias Económicas, Real Academia Sueca de Ciencias. Foundations of Behavioral and Experimental Economics: Daniel Kahneman and Vernon Smith — Advanced information, 2002 — «Without any doubt, however, the main researcher in the experimental tradition is Vernon Smith»; diseño de la subasta doble oral en la que solo Smith conocía oferta, demanda y equilibrio; cita de Smith (1962, p. 134): «as long as one is able to prohibit collusion and to maintain absolute publicity of all bids, offers, and transactions»; Plott y Smith (1978): con precios publicados, «slower convergence»; valor inducido planteado por Chamberlin (1948) y desarrollado por Smith (1976a), «now become a standard tool»; el artículo de 1976 como «a practical and detailed guide»; resultados de las cuatro subastas y Coppinger, Smith y Titus (1980) como los que «seem to have been the first» en compararlas; el laboratorio como «wind tunnel», iniciado por Smith y Plott, con franjas de aeropuerto y mercados de energía; incentivos monetarios y ensayos repetidos; experimentos con juegos de Nash y colegas (1954); Simon y la racionalidad limitada (1956) en la rama conductual; la generalización a mercados reales «is still under debate»; los trabajos iniciales de ambos laureados, «received with skepticism». Fundación Nobel: información científica del premio de 2002 (PDF) — Consultada: 2026-09-29.
- Smith, Vernon L. Constructivist and Ecological Rationality in Economics, conferencia del Nobel, 8 de diciembre de 2002 — los dos órdenes racionales, el término constructivista tomado de Hayek («Hayek, in the citations below identifies both kinds of rationality»); «Markets economize on the need for virtue, but do not eliminate it»; la clasificación de resultados «better… in agreement with… or worse (e.g. in asset trading)»; la crisis energética de California; el experimento de Rassenti, Smith y Wilson con un «16% of peak retail demand» interrumpible, compradores robot frente a «four profit motivated human buyers», y «price volatility becomes minuscule»; «Experimental asset markets bubble and crash on the long path of experience to equilibrium»; los errores de diseño se exponen y las alternativas se prueban «at very low cost». Fundación Nobel: conferencia de Vernon L. Smith (PDF) — Consultada: 2026-09-29.
- Smith, Vernon L. «Constructivist and Ecological Rationality in Economics», American Economic Review, vol. 93, núm. 3, 2003, pp. 465-508 — versión publicada de la conferencia del Nobel. DOI 10.1257/000282803322156954: Smith, AER 2003 — Consultada: 2026-09-29.
- Smith, Vernon L. «An Experimental Study of Competitive Market Behavior», Journal of Political Economy, vol. 70, núm. 2, abril de 1962, pp. 111-137 — primer artículo experimental de Smith (metadatos verificados en Crossref). DOI 10.1086/258609: Smith, JPE 1962 — Consultada: 2026-09-29.
- Chamberlin, Edward H. «An Experimental Imperfect Market», Journal of Political Economy, vol. 56, núm. 2, abril de 1948, pp. 95-108 — el antecedente de los experimentos de mercado (metadatos verificados en Crossref). DOI 10.1086/256654: Chamberlin, JPE 1948 — Consultada: 2026-09-29.
- Smith, Vernon L. «Experimental Economics: Induced Value Theory», American Economic Review, Papers and Proceedings, 1976, pp. 274-279, reeditado en Papers in Experimental Economics, Cambridge University Press, 1991, pp. 100-105 — la premisa de que el estudio de individuos y grupos motivados en el laboratorio sirve para desarrollar y verificar teorías del sistema económico. DOI 10.1017/CBO9780511528354.008: Cambridge, Induced Value Theory — Consultada: 2026-09-29.
- Smith, Vernon L. «Microeconomic Systems as an Experimental Science», American Economic Review, vol. 72, 1982, pp. 923-955, reeditado en Papers in Experimental Economics, Cambridge University Press, 1991, pp. 254-286 — marco general de los experimentos económicos. DOI 10.1017/CBO9780511528354.018: Cambridge, Microeconomic Systems as an Experimental Science — Consultada: 2026-09-29.
- Plott, Charles R. y Vernon L. Smith. «An Experimental Examination of Two Exchange Institutions», Review of Economic Studies, vol. 45, 1978, pp. 133-153 (metadatos verificados en Crossref). DOI 10.2307/2297090: Plott y Smith, RES 1978 — Consultada: 2026-09-29.
- Coppinger, Vicki M., Vernon L. Smith y Jon A. Titus. «Incentives and Behavior in English, Dutch and Sealed-Bid Auctions», Economic Inquiry, vol. 18, núm. 1, 1980, pp. 1-22 (metadatos verificados en Crossref). DOI 10.1111/j.1465-7295.1980.tb00556.x: Coppinger, Smith y Titus, 1980 — Consultada: 2026-09-29.
- Rassenti, Stephen J., Vernon L. Smith y Robert L. Bulfin. «A Combinatorial Auction Mechanism for Airport Time Slot Allocation», The Bell Journal of Economics, vol. 13, núm. 2, 1982, pp. 402-417 — mecanismo de subasta combinatoria para asignar franjas horarias de aeropuerto (título y metadatos verificados en Crossref; páginas según el comité [4]). DOI 10.2307/3003463: Rassenti, Smith y Bulfin, 1982 — Consultada: 2026-09-29.
- Smith, Vernon L., Gerry L. Suchanek y Arlington W. Williams. «Bubbles, Crashes, and Endogenous Expectations in Experimental Spot Asset Markets», Econometrica, vol. 56, núm. 5, septiembre de 1988, pp. 1119-1151 (DOI 10.2307/1911361) — resumen: «all investors receive the same dividend from a known probability distribution at the end of each of T = 15 (or 30) trading periods. Fourteen of twenty-two experiments exhibit price bubbles followed by crashes relative to intrinsic dividend value. When traders are experienced this reduces, but does not eliminate, the probability of a bubble». La página enlazada lista a los autores en orden inverso al de Crossref (Williams, Suchanek, Smith). Econometric Society: Smith, Suchanek y Williams, Econometrica 1988 — Consultada: 2026-09-29.
- Universidad Chapman. Dr. Vernon Smith, página de profesor — «Professor; George L. Argyros Endowed Chair in Finance and Economics; Professor of Economics and Law»; «more than 375 articles and books on capital theory, finance, natural resource economics and experimental economics»; asesoría «on the privatization of electric power in Australia and New Zealand»; «In 1997 he served as a Blue Ribbon Panel Member, National Electric Reliability Council»; Papers in Experimental Economics (1991), Bargaining and Market Behavior (2000), Rationality in Economics «in January 2008», Humanomics (2019), Economics of Markets con Sabiou Inoua (Palgrave Macmillan, 2022) y Adam Smith’s Theory of Society (2025). Universidad Chapman: página de Vernon Smith — Consultada: 2026-09-29.
- Universidad Chapman, Economic Science Institute. About ESI — «The genesis of the Economic Science Institute was an experiment professor Vernon L. Smith conducted in an introductory economics class in 1956»; «in 2008 Chapman’s Argyros School of Business and Economics announced the Economic Science Institute, founded by Smith and fellow professors John Dickhaut, David Porter, Stephen Rassenti and Bart Wilson». Universidad Chapman: acerca del Economic Science Institute — Consultada: 2026-09-29.
- Smith, Vernon L. Papers in Experimental Economics, Cambridge University Press, noviembre de 1991 (ficha del editor). DOI 10.1017/CBO9780511528354: Cambridge, Papers in Experimental Economics — Consultada: 2026-09-29.
- Smith, Vernon L. Bargaining and Market Behavior: Essays in Experimental Economics, Cambridge University Press, junio de 2000 (ficha del editor). DOI 10.1017/CBO9780511528347: Cambridge, Bargaining and Market Behavior — Consultada: 2026-09-29.
- Smith, Vernon L. Rationality in Economics: Constructivist and Ecological Forms, Cambridge University Press — fecha de publicación en la ficha del editor: noviembre de 2007. DOI 10.1017/CBO9780511754364: Cambridge, Rationality in Economics — Consultada: 2026-09-29.
- Smith, Vernon L. y Bart J. Wilson. Humanomics: Moral Sentiments and the Wealth of Nations for the Twenty-First Century, Cambridge University Press, enero de 2019 (ficha del editor); primer capítulo: «Humanomics Spans the Two Worlds of Adam Smith». DOI 10.1017/9781108185561: Cambridge, Humanomics — Consultada: 2026-09-29.
- Comisión de Regulación de Energía y Gas (CREG). Resolución 011 de 2015 (12 de febrero), por la cual se regula el programa de respuesta de la demanda para el mercado diario en condición crítica, texto compilado del gestor normativo de la CREG — considerandos: mecanismos para que los usuarios puedan «ofertar reducciones o desconexiones de demanda en el mercado mayorista con el objetivo de… reducir los precios en la Bolsa de Energía»; art. 2, participación voluntaria que «operará dentro de la Bolsa de Energía del Mercado Mayorista»; art. 5, los comercializadores participan como vendedores en representación de usuarios; art. 6, «una única oferta de precio para las 24 horas» y la reducción en MW por periodo horario; art. 10, «Artículo modificado por el artículo 3 de la Resolución 212 de 2015», cuyo Paso 5, «Paso modificado por el artículo 14 de la Resolución 101 97 de 2026», dice en su texto vigente: «Las ofertas de reducción de energía se tendrán en cuenta de menor a mayor precio en el predespacho ideal»; notas de vigencia también en los arts. 3, 8 y otros, ninguna en los arts. 1, 2, 5 y 6. CREG: Resolución 011 de 2015 — Consultada: 2026-09-29.
Cómo investigamos esta página
- Pregunta que responde: quién es Vernon Smith, qué mostraron sus experimentos de mercado de 1956 a 2002, por qué ganó su mitad del Nobel y qué ha publicado
- Fuentes: identificadas 80 → incluidas 21
- Criterios de inclusión: Fundación Nobel, artículos con DOI verificado, Cambridge, Universidad Chapman y la CREG; cero enciclopedias ni agregadores
- Fecha de corte de los datos: 2026-09-29