
Transformación digital y economía: qué le hace la digitalización a la productividad, al PIB y al empleo
La transformación digital no es un sector: es el proceso por el que se digitalizan empresas, Estado y hogares. Sus efectos macro se miden mal —la productividad tarda, el PIB no ve los bienes gratuitos y la automatización toca tareas antes que empleos—. En Colombia el 79,3% de las personas usó internet en 2024, pero solo el 9,6% de los hogares rurales tenía computador.
Última actualización: 2026-08-26
Contenido de esta página
- Qué es la transformación digital de la economía
- La paradoja de la productividad: por qué la tecnología no aparece en las cifras
- Qué mide mal el PIB cuando la economía se digitaliza
- Empleo y automatización: la unidad es la tarea, no el puesto
- La transformación digital en Colombia: adopción medida y brecha real
En un taller de confección del norte de Bucaramanga el cuaderno de pedidos desapareció hace unos años. Hoy los encargos entran por WhatsApp, el inventario vive en una hoja de cálculo y las facturas salen del computador de la oficina. Lo que nadie allí sabría responder es si hoy salen más camisas por hora trabajada que antes.
Esa pregunta incómoda tiene casi cuarenta años y una formulación célebre. Y es la puerta de entrada a lo que trata esta página: no el negocio digital como sector, sino el proceso por el cual toda la economía se digitaliza y lo que ese proceso le hace a la productividad, al PIB y al empleo.
Qué es la transformación digital de la economía
La transformación digital de la economía es el proceso por el cual empresas, Estado y hogares incorporan tecnologías digitales —conectividad, datos, software, automatización— en su manera de producir, gobernar y consumir. No es un sector nuevo: es un cambio de método que atraviesa a los sectores que ya existían. La panadería, el hospital público y la notaría se digitalizan sin dejar de ser una panadería, un hospital y una notaría.
La política pública colombiana la define así. El CONPES 3975 de 2019 la describe como «un proceso de explotación de tecnologías digitales que tiene la capacidad de crear nuevas formas de hacer las cosas en todos los sectores económicos» y la declara transversal a toda la economía [1]. Esa transversalidad es lo que la separa de la economía digital, que es el mapa de los sectores y modelos nacidos de la tecnología: la economía digital es un sustantivo; la transformación digital es un verbo.
La distinción cambia qué se mide. Contar la economía digital es contar empresas y ventas: cuántas fintech hay, cuánto mueven las ventas en línea, cuántas personas trabajan por app en la gig economy. Medir la transformación digital es contar adopción: hogares con computador, empresas con analítica de datos, trámites del Estado en línea. Lo primero es objeto del resto del silo; lo segundo, de esta página.
La paradoja de la productividad: por qué la tecnología no aparece en las cifras
La paradoja de la productividad es la observación de que la adopción masiva de tecnologías digitales convive con un crecimiento débil de la productividad medida. La formuló Robert Solow en 1987: «You can see the computer age everywhere but in the productivity statistics» —«se puede ver la era del computador en todas partes menos en las estadísticas de productividad», traducción propia—, frase que un trabajo posterior del NBER reproduce textualmente y fecha el 12 de julio de 1987 [2].
Casi treinta años después la paradoja volvió, ahora con la inteligencia artificial de por medio. Erik Brynjolfsson, Daniel Rock y Chad Syverson enumeraron cuatro explicaciones posibles —expectativas infundadas, mala medición, redistribución y rezagos de implementación— y se inclinaron por la última: la tecnología existe, pero el capital complementario que la vuelve productiva todavía no [3]. Su dato es de productividad laboral agregada: en Estados Unidos creció 1,3% anual promedio entre 2005 y 2016, menos de la mitad del 2,8% anual sostenido entre 1995 y 2004, y 28 de los otros 29 países con datos comparables de la OCDE registraron desaceleraciones similares [3]. Ese argumento se desarrolla en la página de Erik Brynjolfsson y el residuo con que se mide, en la de Robert Solow.
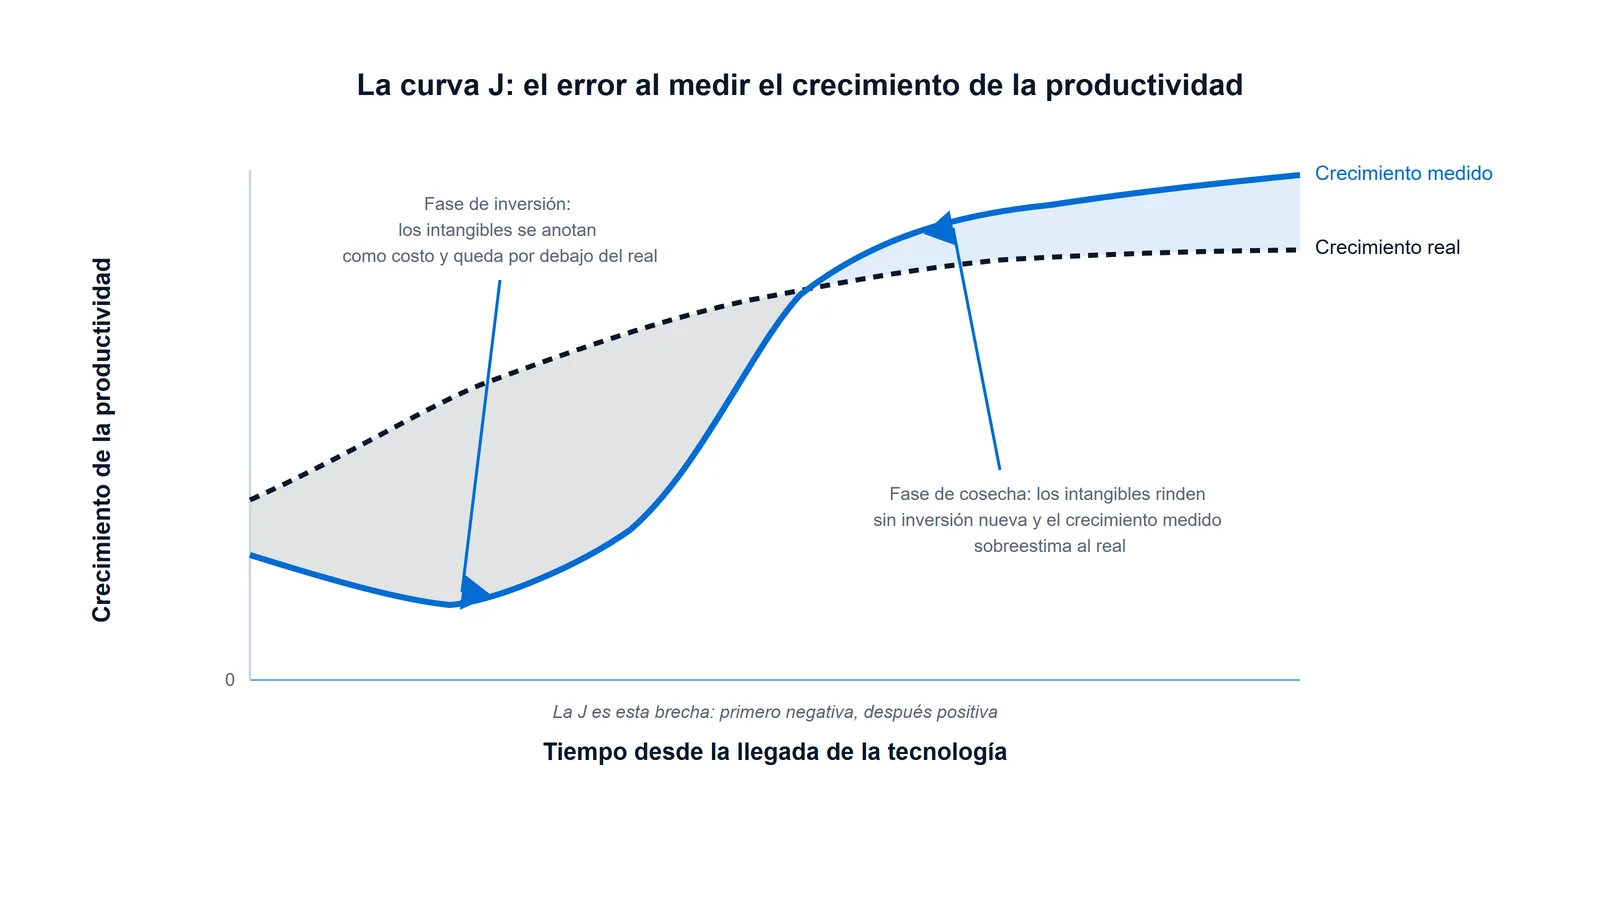
De ahí sale la curva J de la productividad, y conviene leerla con precisión: lo que dibuja una J no es el nivel de la productividad, sino el error de medición de su crecimiento. Cuando llega una tecnología de propósito general, las empresas dedican capital y trabajo a acumular intangibles —datos, procesos nuevos, capital humano— que las cuentas nacionales no registran, y en esos primeros años el crecimiento medido de la productividad queda por debajo del real. Más tarde la brecha se invierte: cuando esos intangibles empiezan a rendir sin exigir inversión nueva, el crecimiento medido pasa a sobreestimar al real [4]. El efecto acumulado de ese error sí se ve en el nivel: con ese ajuste sobre datos estadounidenses, los mismos autores estiman que la productividad total de los factores era 15,9% más alta que la cifra oficial al cierre de 2017 [4].
Conviene no cruzar esas dos magnitudes. La productividad laboral es producto por hora trabajada; la productividad total de los factores (PTF) es lo que queda tras descontar todos los insumos, y es materia de macroeconomía. Un 1,3% anual y un 15,9% no son comparables: el primero es una tasa de crecimiento, el segundo una diferencia de nivel frente a la medición oficial.
Qué mide mal el PIB cuando la economía se digitaliza
El PIB mide transacciones con precio. Cuando una parte creciente del consumo llega a precio cero —buscadores, mapas, redes sociales, mensajería—, ese consumo genera bienestar sin generar registro contable. No es que el PIB esté roto: su frontera de producción se definió para una economía en la que casi todo lo valioso se compraba, y la digitalización empuja valor hacia fuera de esa frontera.
Diane Coyle y David Nguyen midieron el hueco preguntándole a la gente. En tres encuestas representativas del Reino Unido estimaron la compensación mínima que los usuarios exigirían para renunciar a productos digitales gratuitos; reportan, además, que en experimentos previos de otros autores el usuario mediano de Facebook en Estados Unidos pedía alrededor de 37 dólares por renunciar al servicio durante un mes [5]. Su conclusión es prudente: «los usuarios obtienen un gran valor económico de los productos digitales gratuitos», pero sin resolver los problemas de agregación hace falta «mucho cuidado» antes de concluir nada sobre el bienestar económico agregado (Coyle y Nguyen, 2023; traducción propia) [5]. Esa agenda se amplía en la página de Diane Coyle.
La lectura práctica es simple: cuando un titular dice que la economía digital aporta cierto porcentaje del PIB, cuenta lo que se factura, no lo que se disfruta. Son dos preguntas legítimas y distintas, y no se pueden sumar.
Empleo y automatización: la unidad es la tarea, no el puesto
El debate sobre automatización y empleo se enreda casi siempre por lo mismo: los estudios no cuentan igual. Unos estiman qué ocupaciones podrían automatizarse por completo; otros, qué tareas dentro de cada ocupación son automatizables. Como una ocupación de alto riesgo casi siempre conserva tareas difíciles de automatizar, los dos enfoques arrojan resultados que difieren en un orden de magnitud.
El contraste es explícito en la literatura de la OCDE. Frey y Osborne, por ocupaciones, calcularon en 2013 que el 47% del empleo estadounidense estaba en alto riesgo. Melanie Arntz, Terry Gregory y Ulrich Zierahn rehicieron el ejercicio por tareas y obtuvieron que solo el 9% de las personas ocupadas en Estados Unidos enfrenta una automatizabilidad alta —definida como 70% o más—, la misma proporción que resulta en promedio para los 21 países de la OCDE analizados [6]. No son respuestas contradictorias: son respuestas a preguntas distintas.
Con robots físicos la evidencia muestra efectos reales pero acotados. Daron Acemoglu y Pascual Restrepo estimaron que un robot industrial adicional por cada mil trabajadores reduce la relación empleo-población entre 0,18 y 0,34 puntos porcentuales y los salarios entre 0,25% y 0,5%, en mercados laborales locales de Estados Unidos entre 1990 y 2007 [7]. Es un resultado sobre robots industriales, en Estados Unidos y en zonas de desplazamiento al trabajo: no se traslada tal cual ni a la inteligencia artificial ni a Colombia.
Para la IA generativa, la Organización Internacional del Trabajo publicó en 2025 un índice global de exposición ocupacional: una de cada cuatro personas ocupadas en el mundo (24%) está en una ocupación con algún grado de exposición y el 3,3% del empleo mundial cae en la categoría de exposición más alta, con brecha de género (4,7% del empleo femenino frente a 2,4% del masculino) y gradiente de ingreso (11% del empleo total en países de ingreso bajo frente a 34% en los de ingreso alto) [8]. Exposición no es despido: los autores concluyen que «la transformación de los puestos de trabajo es el impacto más probable de la IA generativa» (OIT, 2025; traducción propia) [8]. Un trabajo de la OIT y el Banco Mundial sobre América Latina y el Caribe añade el matiz regional: las brechas de infraestructura digital y otras desigualdades pueden frenar esos efectos potenciales en la región [9].
Qué mide cada cifra de automatización (y qué no dice)
Antes de comparar dos números de este debate conviene verificar que hablen del mismo universo, la misma unidad y el mismo periodo. Las cuatro mediciones citadas arriba se leen a menudo como si fueran la misma, y ninguna lo es: dos hablan de riesgo potencial calculado sobre distintos objetos, una mide un efecto ya ocurrido y otra mide exposición.
| Cifra | Universo y unidad | Fuente y año | Lo que NO dice |
|---|---|---|---|
| 47% en alto riesgo | Ocupaciones completas, Estados Unidos | Frey y Osborne, 2013, reproducido por la OCDE [6] | Que ese 47% desaparezca; es riesgo por ocupación |
| 9% con automatizabilidad alta | Personas ocupadas, enfoque por tareas; EE. UU. y promedio de 21 países OCDE | Arntz, Gregory y Zierahn, OCDE, 2016 [6] | Que las tareas restantes no cambien |
| −0,18 a −0,34 p.p. de empleo-población | Un robot industrial más por cada mil trabajadores; mercados laborales locales de EE. UU., 1990-2007 | Acemoglu y Restrepo, NBER, 2017 [7] | Nada sobre inteligencia artificial ni sobre Colombia |
| 24% del empleo con alguna exposición | Personas ocupadas, mundo | OIT, 2025 [8] | Que ese empleo se pierda; exposición no es automatización |
| 3,3% en la exposición más alta | Personas ocupadas, mundo | OIT, 2025 [8] | Que la automatización ya haya ocurrido |
La transformación digital en Colombia: adopción medida y brecha real
En Colombia el acceso digital ya es mayoritario, pero desigual y muy distinto según a quién se mida. En 2024 el 79,3% de las personas de 5 años y más usó internet en cualquier lugar y desde cualquier dispositivo: 84,6% en cabeceras municipales frente a 61,7% en centros poblados y rural disperso, con Bogotá en 88,4% y Vichada en 18,8% [10]. El celular es el dispositivo casi universal de acceso: lo usó el 97,5% de quienes se conectaron [10].
La brecha aparece con fuerza al pasar del celular al computador. En 2024 solo el 35,7% de los hogares colombianos poseía computador de escritorio, portátil o tableta: 43,2% en cabeceras frente a 9,6% en centros poblados y rural disperso [10]. Un celular sirve para consumir; un computador es lo que permite producir, programar o llevar contabilidad.
Con la inteligencia artificial la razón de la brecha sorprende. Entre las personas de 5 y más años que usaron internet en 2024, el 18,0% utilizó herramientas de IA —20,4% en cabeceras y 8,1% en centros poblados y rural disperso—, con Bogotá (25,2%) y Santander (25,0%) a la cabeza [10]. Pero de quienes se conectaron y no las usaron, el 46,5% respondió que no sabe qué es, frente a un 16,2% que dijo no saber usarlas [10]. La primera barrera no es el ancho de banda: es no saber que la puerta existe.
Del lado de las empresas el problema empieza por la medición. La última Encuesta de Tecnologías de la Información y las Comunicaciones en Empresas del DANE tiene año de referencia 2020 y se publicó el 16 de diciembre de 2022; su universo son las empresas formales con personería jurídica de los directorios de las encuestas anuales de industria, comercio y servicios, no el tejido de microempresas [11]. Con esa advertencia, sus resultados muestran conectividad casi total y uso mucho más bajo: el 99,3% de las empresas industriales y el 98,9% de las comerciales usaron internet para sus actividades, mientras que en industria apenas el 38,8% del personal ocupado usó computador al menos una vez por semana [11]. Estar conectado y estar digitalizado no son lo mismo.
El tamaño manda. Según la OCDE, entre empresas de diez o más empleados las grandes tienen una probabilidad cuatro veces mayor que las pequeñas de adoptar computación en la nube y seis veces mayor de adoptar inteligencia artificial; en 2023 el uso de IA seguía concentrado en el sector de tecnologías de la información y las comunicaciones (cerca del 28% de las empresas) frente al 4% en construcción y hotelería [12]. Son promedios de países de la OCDE, no cifras colombianas, pero marcan la forma del problema: lo que se difunde despacio no es la conexión, sino las tecnologías que dependen de datos.
Del lado del Estado hubo un cambio de guardia. El CONPES 3975 de 2019 fue la primera política nacional de transformación digital e inteligencia artificial, con horizonte de cinco años y una inversión aproximada de 121.619 millones de pesos [1]; el propio Gobierno lo reconoce después: «El documento CONPES 3975 representó un avance significativo para el país; sin embargo, culminó en el año 2022» [13]. El relevo es el CONPES 4144, Política Nacional de Inteligencia Artificial, aprobado el 14 de febrero de 2025, con 106 acciones hasta 2030 y una inversión total estimada de 479.273 millones de pesos del Presupuesto General de la Nación [13].
Todo esto explica por qué el taller de Bucaramanga pudo cambiar tanto por dentro y tan poco en las estadísticas. La transformación digital no se completa cuando llega el internet, sino cuando llegan los complementos —equipos, habilidades, procesos y datos— que convierten la conexión en producción. Colombia ganó la primera parte; la segunda apenas empieza.
Preguntas frecuentes
¿Es lo mismo transformación digital que economía digital? No. La economía digital es el conjunto de sectores y modelos de negocio nacidos de la tecnología, y se cuenta en empresas y en ventas. La transformación digital es el proceso de adopción de esas tecnologías por organizaciones que ya existían, y se cuenta en tasas de adopción. Una imprenta que compra un sistema de gestión no se vuelve empresa tecnológica, pero sí se transformó digitalmente.
¿Por qué se dice que la digitalización no aumenta la productividad? Más que no aumentarla, el patrón observado es que tarda. Las inversiones complementarias que hacen productiva una tecnología —reorganizar procesos, formar personal, construir bases de datos— cuestan hoy y rinden años después, y las cuentas nacionales registran mal esos activos intangibles. Por eso el crecimiento medido de la productividad puede quedar por debajo del real justo cuando la tecnología se adopta con más fuerza.
¿La inteligencia artificial va a destruir el empleo en Colombia? La evidencia disponible habla de transformación antes que de destrucción, y no ofrece cifras propias para Colombia. Los índices internacionales miden exposición ocupacional —qué proporción de las tareas de un puesto podría verse afectada—, no despidos ocurridos. Además, la exposición sube con el nivel de ingreso del país, y la OIT lo atribuye tanto a la estructura ocupacional como a que las ocupaciones expuestas a la IA generativa —administrativas, financieras y de atención al cliente— se concentran en los países de ingreso alto.
¿Qué es la curva J de la productividad? Es la forma que toma el error con que se mide el crecimiento de la productividad tras la llegada de una tecnología de propósito general. No describe una caída del nivel de productividad, sino una brecha entre dos tasas. Al principio la brecha es negativa —lo medido va por debajo de lo real, porque el dinero puesto en intangibles se anota como costo y el activo que crea no se anota— y más adelante se vuelve positiva. La letra J dibuja ese recorrido.
¿Sigue vigente el CONPES 3975? Como documento fundacional sí, pero su plan de acción culminó en 2022 según el propio Gobierno nacional. La política vigente en inteligencia artificial es el CONPES 4144, de febrero de 2025, que retoma y amplía esa agenda con acciones hasta 2030. Citar el 3975 como la política actual del país es un error frecuente y fácil de evitar.
Referencias
- Departamento Nacional de Planeación (DNP). Documento CONPES 3975: Política Nacional para la Transformación Digital e Inteligencia Artificial (8 de noviembre de 2019) — define la transformación digital como un proceso de explotación de tecnologías digitales transversal a todos los sectores económicos; horizonte de cinco años e inversión aproximada de 121.619 millones de pesos. DNP: CONPES 3975 de 2019 — Consultada: 2026-08-26.
- Acemoglu, D., Autor, D., Dorn, D., Hanson, G. y Price, B. Return of the Solow Paradox? IT, Productivity, and Employment in US Manufacturing, NBER Working Paper 19837 (2014) — reproduce textualmente la frase de Robert Solow y la fecha en su reseña del New York Times Book Review del 12 de julio de 1987. NBER: Return of the Solow Paradox, WP 19837 — Consultada: 2026-08-26.
- Brynjolfsson, E., Rock, D. y Syverson, C. Artificial Intelligence and the Modern Productivity Paradox: A Clash of Expectations and Statistics, NBER Working Paper 24001 (noviembre de 2017) — cuatro explicaciones posibles (expectativas infundadas, mala medición, redistribución y rezagos de implementación); productividad laboral agregada de EE. UU. de 1,3% anual promedio en 2005-2016 frente a 2,8% en 1995-2004, con desaceleración en 28 de otros 29 países de la OCDE. NBER: AI and the Modern Productivity Paradox, WP 24001 — Consultada: 2026-08-26.
- Brynjolfsson, E., Rock, D. y Syverson, C. The Productivity J-Curve: How Intangibles Complement General Purpose Technologies, NBER Working Paper 25148 (2018; publicado en American Economic Journal: Macroeconomics, 2021) — la productividad total de los factores ajustada por intangibles resulta 15,9% superior a la medida oficial al cierre de 2017 y 11,3% superior al cierre de 2004. NBER: The Productivity J-Curve, WP 25148 — Consultada: 2026-08-26.
- Coyle, D. y Nguyen, D. Free Digital Products and Aggregate Economic Measurement, Economie et Statistique / Economics and Statistics n.º 539, INSEE (2023), pp. 27-50 — método de preferencias declaradas sobre productos digitales gratuitos; reportan que el usuario mediano de Facebook en EE. UU. pedía alrededor de 37 dólares por renunciar un mes al servicio, y advierten sobre los límites de agregar esos valores al bienestar económico. INSEE: Free Digital Products and Aggregate Economic Measurement — Consultada: 2026-08-26.
- Arntz, M., Gregory, T. y Zierahn, U. The Risk of Automation for Jobs in OECD Countries: A Comparative Analysis, OECD Social, Employment and Migration Working Papers n.º 189 (2016) — el enfoque por tareas arroja 9% de personas ocupadas con automatizabilidad alta (70% o más) en Estados Unidos y como promedio de 21 países de la OCDE, frente al 47% del empleo estadounidense en alto riesgo estimado por Frey y Osborne (2013) con enfoque por ocupaciones. OCDE: The Risk of Automation for Jobs in OECD Countries — Consultada: 2026-08-26.
- Acemoglu, D. y Restrepo, P. Robots and Jobs: Evidence from US Labor Markets, NBER Working Paper 23285 (marzo de 2017) — un robot industrial adicional por cada mil trabajadores reduce la relación empleo-población entre 0,18 y 0,34 puntos porcentuales y los salarios entre 0,25% y 0,5%, en mercados laborales locales de Estados Unidos entre 1990 y 2007. NBER: Robots and Jobs, WP 23285 — Consultada: 2026-08-26.
- Organización Internacional del Trabajo (OIT). Generative AI and Jobs: A Refined Global Index of Occupational Exposure, Working Paper 140 (mayo de 2025) — 24% del empleo mundial en ocupaciones con algún grado de exposición a la IA generativa; 3,3% en la categoría de mayor exposición (4,7% del empleo femenino frente a 2,4% del masculino); 11% del empleo total en países de ingreso bajo frente a 34% en los de ingreso alto; la transformación de los puestos es el impacto más probable. OIT: Generative AI and Jobs, Working Paper 140 — Consultada: 2026-08-26.
- Gmyrek, P., Winkler, H. y Garganta, S. Buffer or Bottleneck? Employment Exposure to Generative AI and the Digital Divide in Latin America, OIT y Banco Mundial (2024) — las brechas de infraestructura digital y otras desigualdades pueden frenar los efectos potenciales de la IA generativa en América Latina y el Caribe. OIT: Buffer or Bottleneck, repositorio de investigación — Consultada: 2026-08-26.
- Departamento Administrativo Nacional de Estadística (DANE). Encuesta de Tecnologías de la Información y las Comunicaciones en Hogares (ENTIC Hogares) 2024, boletín técnico del 1 de agosto de 2025 — 79,3% de las personas de 5 y más años usaron internet (84,6% cabeceras, 61,7% centros poblados y rural disperso; Bogotá 88,4%, Vichada 18,8%); 97,5% accedió por celular; 35,7% de los hogares con computador o tableta (43,2% cabeceras, 9,6% centros poblados y rural disperso); 18,0% de quienes usaron internet utilizó herramientas de IA (20,4% y 8,1%; Bogotá 25,2%, Santander 25,0%) y, entre quienes no las usaron, 46,5% no sabe qué es y 16,2% no sabe usarlas. DANE: ENTIC Hogares 2024 — Consultada: 2026-08-26.
- Departamento Administrativo Nacional de Estadística (DANE). Encuesta de Tecnologías de la Información y las Comunicaciones en Empresas (ENTIC Empresas) 2020, boletín técnico del 16 de diciembre de 2022 — universo de empresas formales con personería jurídica de los directorios de las encuestas anuales de industria, comercio y servicios; 99,3% de las empresas de industria y 98,9% de las de comercio usaron internet para sus actividades, mientras que en industria el 38,8% del personal ocupado usó computador al menos una vez por semana. DANE: ENTIC Empresas 2020 — Consultada: 2026-08-26.
- Organización para la Cooperación y el Desarrollo Económicos (OCDE). OECD Digital Economy Outlook 2024 (Volume 1): Embracing the Technology Frontier — entre empresas de diez o más empleados, las grandes tienen una probabilidad cuatro veces mayor que las pequeñas de adoptar computación en la nube y seis veces mayor de adoptar inteligencia artificial; en 2023 la adopción de IA se concentraba en el sector de tecnologías de la información y las comunicaciones (cerca de 28% de las empresas) frente a 4% en construcción y hotelería. OCDE: Digital Economy Outlook 2024, volumen 1 — Consultada: 2026-08-26.
- Departamento Nacional de Planeación (DNP). Documento CONPES 4144: Política Nacional de Inteligencia Artificial (14 de febrero de 2025) — declara que el CONPES 3975 culminó en 2022 y define 106 acciones hasta 2030 con una inversión total estimada de 479.273 millones de pesos del Presupuesto General de la Nación. DNP: CONPES 4144 de 2025 — Consultada: 2026-08-26.
Cómo investigamos esta página
- Pregunta que responde: Qué le hace la digitalización de empresas, Estado y hogares a la productividad, al PIB y al empleo, y cómo se mide en Colombia.
- Fuentes: identificadas 34 → incluidas 13
- Criterios de inclusión: solo fuentes Nivel A (DNP, DANE, OCDE, NBER, INSEE, OIT, Banco Mundial) con el dato leído en el documento primario y su universo declarado; cero prensa y cero enciclopedias.
- Fecha de corte de los datos: 2026-08-26