
Milton Friedman: vida, obra y legado del Nobel de 1976
Milton Friedman (Brooklyn, 1912-San Francisco, 2006) fue un economista estadounidense de la Universidad de Chicago. Formuló la hipótesis del ingreso permanente, escribió con Anna Schwartz la historia monetaria de Estados Unidos que culpó a la Reserva Federal de agravar la Gran Depresión, y ganó el Nobel de Economía de 1976.
Última actualización: 2026-09-27
Contenido de esta página
- ¿Quién fue Milton Friedman?
- ¿Qué es la hipótesis del ingreso permanente de Friedman?
- ¿Qué demostraron Friedman y Schwartz en A Monetary History?
- ¿Cuál fue el monetarismo de Friedman?
- ¿Qué obras escribió Milton Friedman?
- ¿Por qué ganó Milton Friedman el Premio Nobel de Economía?
- ¿Qué relación tuvo Milton Friedman con Chile?
- ¿Qué queda de Friedman en la política económica de Colombia?
- ¿Cuál es el legado de Milton Friedman?
El 8 de noviembre de 2002, en la conferencia que la Universidad de Chicago organizó por los 90 años de Milton Friedman, un miembro de la Junta de Gobernadores de la Reserva Federal terminó su discurso con una disculpa. Ben Bernanke se dirigió a Friedman y a su coautora, Anna Schwartz: «Sobre la Gran Depresión: tienen razón, fuimos nosotros. Lo sentimos mucho. Pero gracias a ustedes no lo volveremos a hacer» (traducción propia) [9].
La frase pedía perdón por algo ocurrido unos setenta años antes. Y le daba la razón a un libro publicado 39 años antes, A Monetary History of the United States, 1867-1960, que había culpado al banco central de la gravedad de la Gran Depresión [9][3].
La disculpa sigue publicada en el sitio de la Junta de Gobernadores.
Esta ficha cuelga de la sección de economistas monetaristas, dentro del índice de economistas y escuelas. Cuenta la vida y la obra de Friedman; el monetarismo como doctrina, con sus tres tesis y su prueba de fuego en los años de Paul Volcker, se explica en el hub de la escuela. Los agregados monetarios y la teoría cuantitativa tienen su página en oferta monetaria; la curva de Phillips y la tasa natural como conceptos, en desempleo, y cómo decide hoy un banco central, en política monetaria.
¿Quién fue Milton Friedman?
Milton Friedman fue un economista estadounidense nacido el 31 de julio de 1912 en Brooklyn, Nueva York, y muerto el 16 de noviembre de 2006 en San Francisco, a los 94 años [1]. Enseñó teoría económica en la Universidad de Chicago desde 1946 hasta su retiro en 1977, y la Fundación Nobel lo presenta como el fundador del monetarismo y uno de los líderes de la escuela de Chicago [1][2].
Fue el cuarto hijo y el primer varón de una pareja de inmigrantes de la Rutenia subcarpática, entonces provincia del Imperio austrohúngaro, que se conocieron en Nueva York [2]. Creció en Rahway, Nueva Jersey, donde su madre atendía una pequeña tienda de telas y mercería y su padre encadenaba negocios que casi nunca funcionaban. El padre murió cuando Milton cursaba el último año de secundaria, y en su autobiografía para la Fundación Nobel él recordó un hogar de ingresos «pequeños y muy inciertos», en el que la crisis financiera era compañía constante (traducción propia) [2].
Entró a la Universidad Rutgers con una beca, se pagó el resto sirviendo mesas y atendiendo una tienda, y quiso ser actuario: presentó los exámenes de la profesión, aprobó varios y perdió otros [2]. Pronto le interesó la economía, que terminó cursando con el equivalente de una carrera completa junto a las matemáticas. Allí tuvo dos profesores que lo marcaron: Arthur Burns, que moldeó su manera de entender la investigación, y Homer Jones, que lo animó a seguir un posgrado; por recomendación de Jones, Chicago le ofreció una beca de matrícula. Se graduó en 1932 [2].
De Chicago a Columbia y a Washington
El primer año en Chicago, 1932-1933, fue el más duro en lo económico y el que le abrió «mundos nuevos», con profesores como Frank Knight, Jacob Viner, Henry Schultz, Lloyd Mints y Henry Simons (traducción propia) [2]. Ese año conoció a Rose Director, compañera de estudios, con quien se casó seis años después y a quien describe como socia activa de todo su trabajo profesional [2].
Luego vino una década itinerante. Un año en Columbia con Harold Hotelling y otro de regreso en Chicago, donde trabó amistad de toda la vida con George Stigler y W. Allen Wallis [2]; en 1935, un estudio de presupuestos familiares en Washington; desde el otoño de 1937, el National Bureau of Economic Research (NBER), como asistente de Simon Kuznets en un estudio sobre los ingresos de los profesionales independientes [2]. De 1941 a 1943 trabajó en el Tesoro en política tributaria de guerra, y de 1943 a 1945 fue estadístico matemático en un grupo de Columbia que estudiaba problemas de diseño de armas y táctica militar [2].
En 1945 se unió a Stigler en la Universidad de Minnesota. Un año después aceptó la oferta de Chicago para enseñar teoría económica, la plaza que había dejado Viner al irse a Princeton, y casi al mismo tiempo Burns lo convenció de volver al NBER para dirigir el estudio del papel del dinero en el ciclo económico [2]. La combinación de la cátedra y el NBER, escribió, resultó muy productiva [2].
¿Qué es la hipótesis del ingreso permanente de Friedman?
La hipótesis del ingreso permanente sostiene que un hogar decide cuánto consumir según el ingreso que considera normal y duradero, no según lo que recibió en un año concreto. Friedman la publicó en 1957 en A Theory of the Consumption Function, un libro del NBER, y divide el ingreso medido en un componente permanente y otro transitorio [5][6].
El origen fue una tesis sobre los ingresos de los profesionales independientes. El libro con Kuznets sobre los ingresos de los profesionales independientes, terminado en 1940 y publicado después de la guerra, le sirvió de tesis doctoral en Columbia e introdujo los conceptos de ingreso permanente y transitorio [2]. Su publicación se demoró por una disputa dentro del NBER: la conclusión de que el poder monopólico de la profesión médica había elevado los ingresos de los médicos frente a los de los odontólogos [2].
La síntesis llegó en conversaciones frente a la chimenea, en la casa de verano de New Hampshire, con Rose Friedman y dos amigas que también estudiaban el consumo, Dorothy Brady y Margaret Reid [2]. La definición final está en el capítulo III del libro. El componente permanente refleja lo que el hogar considera su riqueza: sus bienes, la formación y la capacidad de quienes ganan el ingreso, su ocupación y su lugar de trabajo. Friedman lo comparó con el valor «esperado» de una distribución de probabilidad (traducción propia) [6, p. 21]. El transitorio recoge todos los demás factores, los que el hogar trata como sucesos «accidentales» o «fortuitos» (traducción propia) [6, pp. 21-22].
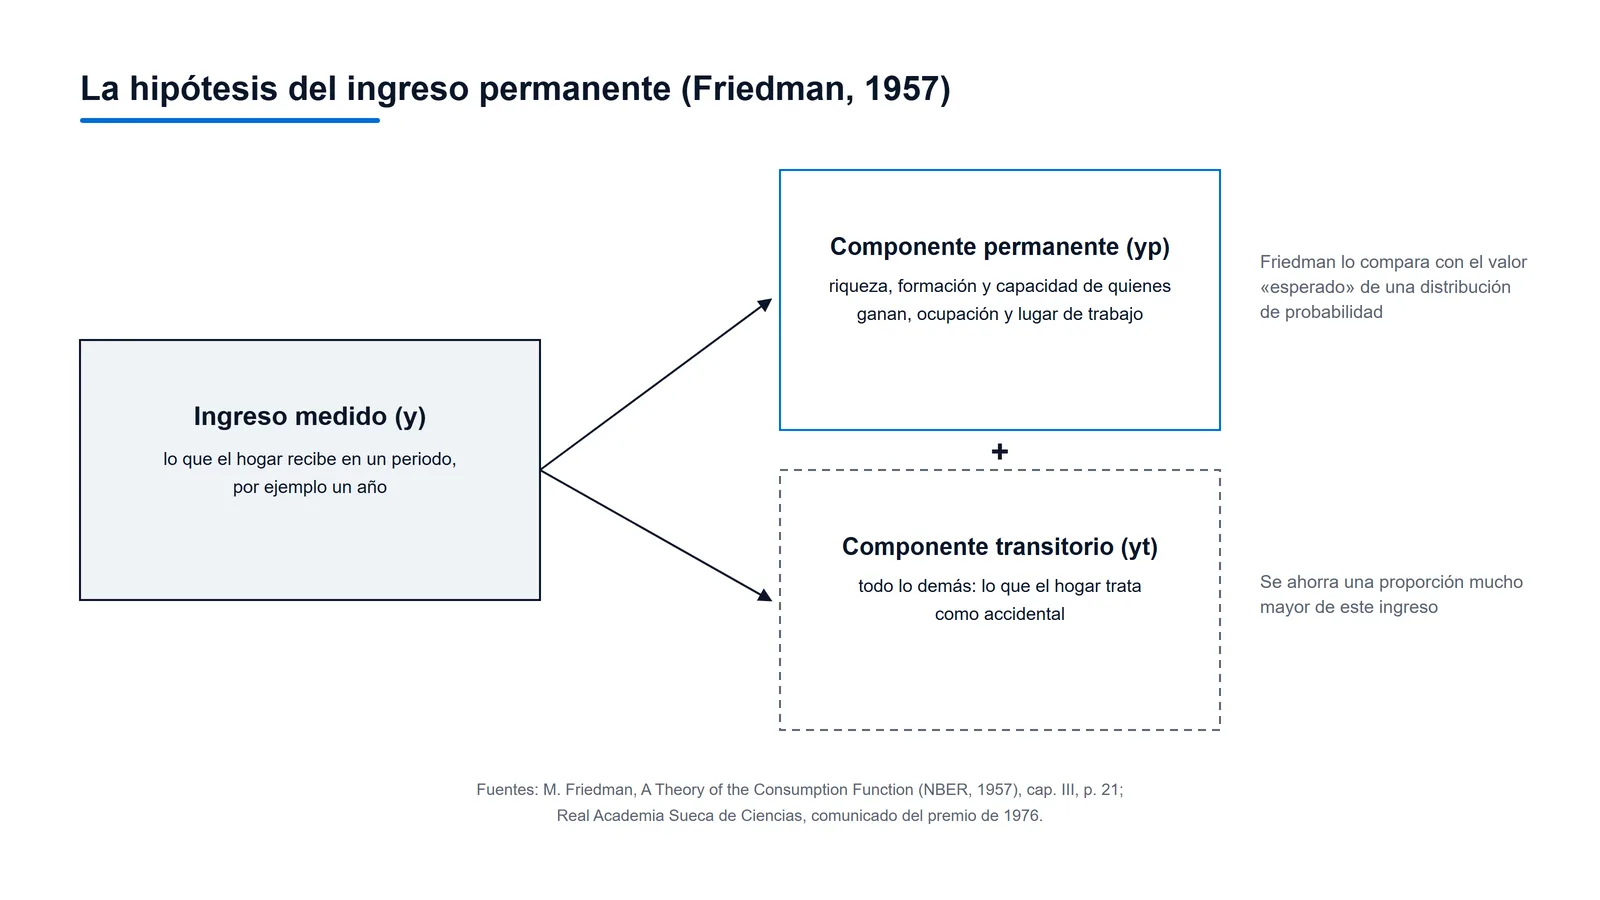
La consecuencia comprobable es sencilla de enunciar. Al anunciar el premio de 1976, la Real Academia Sueca de Ciencias resumió que Friedman había demostrado que se ahorra una proporción mucho mayor del ingreso transitorio que del permanente [3]. Y añadió un juicio que sorprende a quien solo conoce al Friedman del dinero: desde el punto de vista puramente científico, escribió, sus otros logros tienen «mayor interés que su análisis monetario» (traducción propia) [3].
¿Qué demostraron Friedman y Schwartz en A Monetary History?
A Monetary History of the United States, 1867-1960, escrito por Milton Friedman y Anna Schwartz y publicado en 1963 por el NBER y Princeton University Press, narró casi un siglo de historia monetaria. Quizá su aporte más destacado, según la Academia sueca, fue mostrar el papel estratégico de la política de la Reserva Federal en el desencadenamiento de la crisis de 1929 y en la profundización y el alargamiento de la depresión que siguió [7][3].
La colaboración empezó por encargo. En 1948 Arthur Burns, entonces director del NBER, juntó a Friedman con Schwartz para estudiar el comportamiento cíclico del dinero, y los resultados salieron quince años después [10, p. 10]. De esa sociedad nacieron tres volúmenes del NBER: la historia de 1963, Monetary Statistics of the United States (1970) y Monetary Trends in the United States and the United Kingdom (1982) [10, p. 10]. En su autobiografía, Friedman le reconoce a Schwartz la destreza de historiadora económica y una capacidad «increíble» para el detalle minucioso (traducción propia) [2].
Bernanke dedicó su discurso a una parte del libro: lo que los autores bautizaron la Gran Contracción de 1929-1933 [9]. La reseña histórica que publica la propia Reserva Federal da la magnitud de lo que el banco central no evitó: entre el otoño de 1930 y el invierno de 1933 la oferta de dinero cayó casi un 30 % [13].
Bernanke explicó en 2002 por qué el libro convenció a tanta gente. Una correlación no bastaba: dinero, producción y precios cayeron juntos entre 1929 y 1933, y eso por sí solo no dice qué causó qué [9]. Friedman y Schwartz buscaron episodios en los que el dinero se movió por razones ajenas a la economía, como la muerte en 1928 de Benjamin Strong, que dejó sin liderazgo a la Reserva Federal, o las compras de bonos de la primavera de 1932, seguidas de un repunte breve de precios y producción [9]. Fueron, en palabras de Bernanke, «experimentos naturales» (traducción propia) [9].
El comunicado del premio la puso entre los logros más profundos del laureado y añadió que los críticos coincidían en que era una obra científica «monumental» (traducción propia) [3].
¿Cuál fue el monetarismo de Friedman?
El monetarismo de Friedman fue su tesis de que los cambios en la cantidad de dinero mueven la actividad real en el corto plazo y el nivel de precios en el largo, y su propuesta de atar al banco central a una regla fija de crecimiento del dinero, en vez de dejarlo decidir a discreción [1][8]. La escuela y sus debates se cuentan en el hub monetarista.
Su consigna sobre la inflación no salió de un tratado académico. Según Robert Hetzel, del Banco de la Reserva Federal de Richmond, la expresión «la inflación es siempre y en todas partes un fenómeno monetario» nació en «Inflation: Causes and Consequences», el primer capítulo de Dollars and Deficits (1968), que resumía unas conferencias dictadas por Friedman en Bombay en 1963 (traducción propia) [10, p. 5]. Hetzel añade que al principio se refería a la correlación positiva entre el crecimiento tendencial del dinero y la inflación [10, p. 16].
La regla quedó escrita en el discurso presidencial que dio ante la Asociación Estadounidense de Economía el 29 de diciembre de 1967, publicado en marzo de 1968 como «The Role of Monetary Policy» [8]. Pidió que la autoridad monetaria adoptara en público una tasa constante de crecimiento de un agregado definido; él estimaba algo así como un 3 % a 5 % anual para el efectivo más todos los depósitos de los bancos comerciales, aunque aclaró que la cifra exacta importaba menos que adoptar una tasa declarada y conocida [8, p. 16].
Detrás de esa modestia había una lección de su propia investigación. La primera y más importante enseñanza de la historia, dijo en el mismo discurso, es que la política monetaria «puede impedir que el dinero mismo sea una fuente principal de perturbación económica» (Milton Friedman, «The Role of Monetary Policy», American Economic Review, 1968; traducción propia) [8, p. 12]. Y citó como prueba la Gran Contracción, que tal vez no habría ocurrido si la autoridad monetaria hubiera evitado sus errores [8, p. 12].
Ese discurso es también donde presentó la tasa natural de desempleo; el concepto se desarrolla en desempleo. Qué tomó Friedman de Irving Fisher se cuenta en la ficha de Fisher, y cómo leyó la Teoría general, en la de John Maynard Keynes.
¿Qué obras escribió Milton Friedman?
Las obras principales de Milton Friedman se reparten en tres frentes: la teoría y la evidencia sobre el consumo y el dinero, escritas casi todas para el NBER; la defensa del mercado para el público general, en Capitalism and Freedom (1962) y Free to Choose (1980), y las piezas de método, como su ensayo de 1953 sobre la economía positiva [5][7][11][2][12].
| Año | Obra | Qué aporta |
|---|---|---|
| 1953 | «The Methodology of Positive Economics», en Essays in Positive Economics, University of Chicago Press [12] | El texto de método al que remite su conferencia Nobel de 1976 |
| 1957 | A Theory of the Consumption Function, NBER y Princeton University Press [5] | La hipótesis del ingreso permanente |
| 1962 | Capitalism and Freedom, University of Chicago Press [11] | La libertad económica como condición de la libertad política |
| 1963 | A Monetary History of the United States, 1867-1960, con Anna Schwartz, NBER y Princeton University Press [7] | La Reserva Federal como causa de la gravedad de la Gran Depresión |
| 1968 | «The Role of Monetary Policy», American Economic Review, 58(1), pp. 1-17 [8] | La regla de crecimiento constante del dinero y la tasa natural de desempleo |
| 1976 | Inflation and Unemployment, conferencia Nobel [12] | La historia de la curva de Phillips contada como revisión de una hipótesis científica |
| 1980 | Free to Choose, con Rose Friedman, Harcourt Brace Jovanovich [2] | El libro de la serie de televisión, el libro de no ficción más vendido de 1980 según el autor |
| 1982 | Monetary Trends in the United States and the United Kingdom, con Anna Schwartz, NBER [2][10] | El cierre de más de tres décadas de trabajo con Schwartz |
Fuentes: registros editoriales, la autobiografía Nobel y las referencias citadas en cada fila.
Capitalismo y libertad y la vida pública
Capitalism and Freedom salió en 1962. Su editorial, la de la Universidad de Chicago, lo presenta como la exposición de una filosofía en la que el capitalismo competitivo es a la vez un instrumento para la libertad económica y una condición necesaria de la libertad política [11]. El índice muestra hasta dónde llevó el argumento: además del control del dinero y la política fiscal, tiene capítulos sobre educación, discriminación, licencias profesionales, distribución del ingreso y alivio de la pobreza [11].
Varias de esas páginas se volvieron campañas. Desde los años cincuenta, él y Rose promovieron que los padres eligieran escuela mediante bonos o vouchers, y en 1996 crearon una fundación con ese solo propósito [2]. La defensa de los tipos de cambio flotantes venía de 1950, cuando estudió en París el plan Schuman como consultor del Plan Marshall y concluyó que un mercado común fracasaría sin cambios flexibles [2]. La doctrina política que se armó con estas ideas, y sus críticas, se discuten en neoliberalismo.
La vida pública la cuenta él mismo como una afición secundaria [2]. Asesoró a Barry Goldwater en 1964 y a Richard Nixon en 1968, y desde 1966 escribió una columna para Newsweek, alternándose con Paul Samuelson y Henry Wallich, hasta 1983 [2]. En enero de 1980 la televisión pública estadounidense estrenó Free to Choose, diez programas de una hora grabados sin guion, con él hablando a partir de notas [2]. Reagan lo nombró en su junta asesora de política económica y en 1988 le entregó la Medalla Presidencial de la Libertad [2].
¿Por qué ganó Milton Friedman el Premio Nobel de Economía?
Milton Friedman ganó el Premio de Ciencias Económicas de 1976, sin compartirlo, «por sus logros en el análisis del consumo, en la historia y la teoría monetaria y por haber demostrado lo compleja que es la política de estabilización», según la motivación oficial (traducción propia) [4]. El anuncio de la Real Academia Sueca de Ciencias es del 14 de octubre de 1976 [3].
El comunicado explica cada pieza. Le atribuye haber puesto de nuevo el dinero en el centro del análisis de la inflación, la distinción entre ingreso permanente y transitorio, y haber acuñado los términos «rezago de observación», «rezago de decisión» y «rezago de efecto» para el problema de cuándo actuar en el ciclo [3]. También lo cuenta entre los primeros que explicaron por qué el sistema de cambios casi fijos de Bretton Woods estaba destinado a romperse [3].
El 13 de diciembre dictó su conferencia, Inflation and Unemployment. La planteó como una lección de método: contó cómo la profesión pasó de creer en un canje estable entre inflación y desempleo a rechazarlo, y sugirió una tercera etapa para explicar años en que más inflación venía con más desempleo, no con menos [12, pp. 267-268, 269-274]. Su conclusión fue que el cambio no lo produjo la guerra ideológica: «la experiencia bruta resultó mucho más potente que la más fuerte de las preferencias políticas o ideológicas» (traducción propia) [12, p. 284].
¿Qué relación tuvo Milton Friedman con Chile?
La relación de Friedman con Chile tiene dos capas. Una es su universidad: desde 1955, un programa del Departamento de Estado de Estados Unidos formó economistas chilenos en Chicago, los llamados Chicago Boys. La otra es personal: Friedman visitó Chile en marzo de 1975 y en noviembre de 1981, y en la primera visita se reunió con Augusto Pinochet [14][15].
El programa lo reconstruye Sebastian Edwards, economista de la Universidad de California en Los Ángeles, en The Chile Project (2023). Según su introducción, los graduados tuvieron poca influencia durante más de una década, hasta que el golpe del 11 de septiembre de 1973 que derrocó a Salvador Allende les dio la oportunidad de aplicar lo aprendido con Friedman y sus colegas [14]. Edwards no omite lo que él llama el «pecado original» del modelo: lo instaló una dictadura que violó los derechos humanos, y recuerda que la Comisión Nacional de Verdad y Reconciliación estableció que 2.279 personas fueron asesinadas por los militares (traducción propia) [14].
Sobre las visitas, el trabajo de Edwards y Leonidas Montes en el Journal of the History of Economic Thought (2020), hecho con el archivo de Friedman, prensa y entrevistas, sostiene que la de 1981, casi olvidada por la literatura, fue particularmente importante: precedió a una grave crisis cambiaria y bancaria causada por un tipo de cambio fijo sobrevaluado, que puso en riesgo la influencia de los Chicago Boys [15]. El artículo también examina la posición de Friedman sobre la relación entre libertad económica y libertad política [15]. Friedrich Hayek también viajó dos veces a Chile, en 1977 y 1981, y en el primer viaje se reunió con Pinochet [17].
Aquí dejo el registro y paso a una valoración que es solo mía: la visita de 1975 no se puede contar sin la dictadura que lo recibió, ni la dictadura sin las cifras de la comisión. Lo que las fuentes académicas permiten afirmar es un contacto documentado y una influencia intelectual amplia; lo que no permiten es reducir el caso chileno a un solo economista.
¿Qué queda de Friedman en la política económica de Colombia?
En Colombia la huella de Friedman es parcial: el país tiene tipo de cambio flotante desde 1999 y un banco central dedicado a una inflación baja, dos cosas que él defendió, pero no sigue su regla de crecimiento fijo del dinero. Según la descripción que hizo en 2011 un investigador del propio emisor, el Banco de la República conduce la política monetaria sobre todo moviendo la tasa de interés de corto plazo [16].
El investigador es Hernando Vargas, y el documento lo publicó el Banco de Pagos Internacionales. El marco es una estrategia de inflación objetivo ampliada, sin meta explícita ni implícita para el tipo de cambio, y la flotación arrancó con el abandono de la banda cambiaria en 1999 [16]. Vargas atribuye a la caída permanente de la inflación desde ese año que los movimientos del tipo de cambio se trasladen menos a los precios [16].
La mitad de ese diseño coincide con lo que Friedman defendió. La otra mitad se aparta de él. En 1968 advirtió que las tasas de interés son un indicador «engañoso» de si la política monetaria está apretada o floja, y que era mucho mejor mirar el ritmo de cambio de la cantidad de dinero (traducción propia) [8, p. 7]. Cómo opera hoy el emisor, con su meta y sus instrumentos, está en inflación en Colombia.
¿Cuál es el legado de Milton Friedman?
El legado de Milton Friedman es doble. En la ciencia, dejó una teoría del consumo que la Academia sueca valoró por encima de su análisis monetario, y una historia monetaria a la que un gobernador de la Reserva Federal terminó dándole la razón en nombre de la institución. En la política, dejó la idea de que el banco central debe atarse las manos y una defensa del mercado que en Chile llegó al gobierno a través de economistas formados en Chicago [3][9][11][14].
La teoría del consumo tiene, además, una lectura doméstica. Aplicada a un hogar, la distinción entre un ingreso que llega una vez y uno que se espera recibir siempre predice que una prima o una liquidación se ahorren en mayor proporción que un aumento de sueldo, que es la regularidad que destacó la Academia [3][6]. La más discutida es la regla del dinero; qué pasó cuando la Reserva Federal ensayó algo parecido se cuenta en el hub de la escuela.
Ahora hablo por cuenta propia. El Friedman que conviene leer en Colombia no es el de la consigna sobre la inflación, que se repite sin fecha ni contexto, sino el de 1968 hablando de los errores del banco central: la advertencia de que la autoridad que emite el dinero puede ser la causa del desorden que dice combatir. Eso vale para cualquier gobierno que presione al emisor para financiar su gasto, de izquierda o de derecha.
Bernanke le prometió en 2002 que la Reserva Federal no repetiría el error de los años treinta. Esa promesa la hizo un banco central sobre sí mismo. La de Friedman era más exigente: que ningún emisor dependiera de su propia buena voluntad para no causar el desorden. ¿Quién le pide cuentas al nuestro cuando la tentación llega?
Preguntas frecuentes
¿Dónde nació Milton Friedman y cuándo murió?
Nació en Brooklyn, Nueva York, el 31 de julio de 1912, en una familia de inmigrantes de Europa del Este. Murió en San Francisco el 16 de noviembre de 2006, a los 94 años; desde su retiro de Chicago en 1977 vivía en esa ciudad y trabajaba como investigador de la Hoover Institution de Stanford.
¿Quién fue Anna Schwartz y qué hizo con Friedman?
Anna J. Schwartz fue la historiadora económica del NBER con quien Friedman firmó sus tres libros monetarios, entre 1963 y 1982. Arthur Burns los emparejó en 1948 para estudiar el dinero en el ciclo económico. Bernanke les dedicó a ambos su discurso de 2002 y su disculpa en nombre de la Reserva Federal.
¿Qué dice la frase «la inflación es siempre y en todas partes un fenómeno monetario»?
Que una inflación sostenida requiere que la cantidad de dinero crezca más rápido que la producción. Según Hetzel, nació en un capítulo de Dollars and Deficits (1968) que resumía conferencias dictadas por Friedman en Bombay en 1963, y en su versión original describía una regularidad estadística entre el crecimiento del dinero y el de los precios, no una receta de política.
¿Friedman fue asesor de Pinochet?
Depende de qué se entienda por asesor. Lo que documentan los trabajos académicos citados aquí son dos visitas a Chile, en 1975 y 1981, una reunión con Pinochet en la primera y el papel de los economistas chilenos formados en Chicago, que fueron quienes aplicaron las reformas desde el gobierno. Cuánto pesó cada factor en las reformas chilenas es materia de debate entre historiadores.
¿Por dónde empezar a leer a Milton Friedman?
Por el discurso de 1968, «The Role of Monetary Policy», que la Asociación Estadounidense de Economía ofrece gratis y ocupa 17 páginas. Para su filosofía política, Capitalism and Freedom. Y para ver cómo pensaba sobre la ciencia, la conferencia Nobel de 1976, disponible en el sitio de la Fundación.
Referencias
- Nobel Prize Outreach. Milton Friedman. Facts — «Born: 31 July 1912, Brooklyn, NY, USA»; «Died: 16 November 2006, San Francisco, CA, USA»; afiliación en el momento del premio: University of Chicago; padres inmigrantes de la actual Ucrania; graduado de Rutgers en 1932; aceptó en 1946 una oferta de Chicago para enseñar teoría económica; «one of the leaders of the Chicago school of economics»; «he is regarded as the founder of monetarism»; la teoría de que los cambios en la oferta monetaria afectan la actividad real en el corto plazo y el nivel de precios en el largo. NobelPrize.org: Milton Friedman, Facts — Consultada: 2026-09-26.
- Friedman, Milton. Biographical (Les Prix Nobel 1976, con adenda de mayo de 2005) — nacimiento el 31 de julio de 1912, «the fourth and last child and first son»; padres nacidos en Carpatho-Ruthenia; Rahway, tienda de «dry goods» de la madre; «The family income was small and highly uncertain; financial crisis was a constant companion»; beca en Rutgers, graduación en 1932, exámenes de actuario; Arthur Burns y Homer Jones; primer año en Chicago 1932-33, «it opened new worlds», Viner, Knight, Schultz, Mints y Simons; Rose Director, «We were married six years later», «an active partner in all my professional work»; amistad con George J. Stigler y W. Allen Wallis; Columbia y Hotelling; National Resources Committee en 1935; NBER desde el otoño de 1937 con Simon Kuznets, Incomes from Independent Professional Practice, terminado en 1940, tesis doctoral en Columbia, retrasado por la conclusión sobre el poder monopólico de los médicos, introdujo «the concepts of permanent and transitory income»; conversaciones «fireside» con Rose, Dorothy S. Brady y Margaret Reid; Tesoro 1941-1943; Columbia 1943-1945, estadístico matemático; Minnesota en 1945 con Stigler; Chicago desde 1946 en la plaza de Viner; Burns y el estudio del dinero en el ciclo; «The combination of Chicago and the Bureau has been highly productive»; Anna J. Schwartz, «an incredible capacity for painstaking attention to detail»; París en 1950, plan Schuman y The Case for Flexible Exchange Rates; Goldwater en 1964 y Nixon en 1968; columna en Newsweek desde 1966 con Paul Samuelson y Henry Wallich, terminada en 1983; «a minor avocation»; retiro en 1977 y Hoover Institution; Free to Choose, diez programas desde enero de 1980 en PBS, «no written script», libro «bestseller nonfiction book of 1980»; Monetary Trends (1982), colaboración de «more than three decades» con Schwartz; junta asesora de política económica de Reagan; Medalla Presidencial de la Libertad en 1988; vouchers desde los años cincuenta y fundación en 1996; muerte el 16 de noviembre de 2006. NobelPrize.org: Milton Friedman, Biographical — Consultada: 2026-09-26.
- Real Academia Sueca de Ciencias. Press release, 14 de octubre de 1976 — premio a Milton Friedman, University of Chicago, por sus logros en análisis del consumo, historia y teoría monetarias y la complejidad de la política de estabilización; «money matters» y «only money matters»; «From the purely scientific point of view, Friedman’s other achievements are of greater interest than his monetary analysis»; «Friedman has demonstrated that a much greater proportion of the former type of income is saved than the latter» (el transitorio frente al permanente); «observation-lag», «decision-lag» y «effect-lag»; el sistema de Bretton Woods «was bound to break down sooner or later»; A Monetary History y «the strategic role played by the policy of the Federal Reserve System in sparking off the 1929 crisis, and in deepening and prolonging the depression that followed»; «The critics agree that this is a monumental scientific work». NobelPrize.org: comunicado del premio de economía 1976 — Consultada: 2026-09-26.
- Nobel Prize Outreach. The Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel 1976 — «Prize share: 1/1»; motivación «for his achievements in the fields of consumption analysis, monetary history and theory and for his demonstration of the complexity of stabilization policy». NobelPrize.org: premio de ciencias económicas 1976 — Consultada: 2026-09-26.
- National Bureau of Economic Research. A Theory of the Consumption Function (ficha del libro) — autor Milton Friedman; Princeton University Press; fecha de publicación enero de 1957; ISBN 0691041822; índice de capítulos, entre ellos «The Permanent Income Hypothesis». NBER: A Theory of the Consumption Function — Consultada: 2026-09-26.
- Friedman, Milton. «The Permanent Income Hypothesis», capítulo III de A Theory of the Consumption Function, NBER y Princeton University Press, 1957, pp. 20-37 — p. 21: el ingreso medido como suma de un componente permanente y uno transitorio; el permanente refleja la riqueza no humana, los atributos personales de quienes ganan el ingreso («training, ability, personality») y los de su actividad («occupation», «location»), y «It is analogous to the “expected” value of a probability distribution»; pp. 21-22: el transitorio refleja todos los «other» factores, «factors that are likely to be treated by the unit affected as “accidental” or “chance” occurrences»; la terminología tomada de Friedman y Kuznets, Income from Independent Professional Practice. NBER: capítulo The Permanent Income Hypothesis (PDF) — Consultada: 2026-09-26.
- National Bureau of Economic Research. A Monetary History of the United States, 1867-1960 (ficha del libro) — autores Milton Friedman y Anna J. Schwartz; Princeton University Press; fecha de publicación enero de 1963; serie Studies in Business Cycles. NBER: A Monetary History of the United States — Consultada: 2026-09-26.
- Friedman, Milton. «The Role of Monetary Policy» — The American Economic Review, vol. 58, núm. 1, marzo de 1968, pp. 1-17; discurso presidencial en la octogésima reunión anual de la American Economic Association, Washington D. C., 29 de diciembre de 1967; p. 7: las tasas de interés son «such a misleading indicator of whether monetary policy is “tight” or “easy.” For that, it is far better to look at the rate of change of the quantity of money»; p. 12: «monetary policy can prevent money itself from being a major source of economic disturbance» y la Gran Contracción, que «might not have occurred at all» si la autoridad monetaria hubiera evitado sus errores; p. 16: «adopting publicly the policy of achieving a steady rate of growth in a specified monetary total», «The precise rate of growth, like the precise monetary total, is less important than the adoption of some stated and known rate», «something like a 3 to 5 per cent per year rate of growth in currency plus all commercial bank deposits». AEA: Friedman, The Role of Monetary Policy (PDF) — Consultada: 2026-09-26.
- Bernanke, Ben S. On Milton Friedman’s Ninetieth Birthday — discurso del gobernador en la Conferencia en Honor de Milton Friedman, Universidad de Chicago, 8 de noviembre de 2002: «Among economic scholars, Friedman has no peer»; la «Great Contraction of 1929-33», nombre de Friedman y Schwartz; dinero, producción y precios que bajaron juntos de 1929 a 1933 y el problema de identificación; los episodios usados como «natural experiments», entre ellos las compras de mercado abierto de abril a junio de 1932 y la muerte de Benjamin Strong en 1928; cierre: «Regarding the Great Depression. You’re right, we did it. We’re very sorry. But thanks to you, we won’t do it again». Reserva Federal: Bernanke, On Milton Friedman’s Ninetieth Birthday — Consultada: 2026-09-26.
- Hetzel, Robert L. The Contributions of Milton Friedman to Economics — Economic Quarterly, Federal Reserve Bank of Richmond, vol. 93, núm. 1, invierno de 2007, pp. 1-30: p. 5, «Inflation: Causes and Consequences», en Dollars and Deficits (Friedman 1968, cap. 1), capítulo que «summarized lectures delivered in Bombay, India, in 1963» y que, según Hetzel, «gave birth to the expression, “Inflation is always and everywhere a monetary phenomenon”» (p. 39); p. 10, en 1948 Arthur Burns «teamed Friedman up with Anna Schwartz», resultados publicados «15 years later», y los tres volúmenes del NBER de 1963, 1970 y 1982; p. 16, el principio «had originally referred to the positive correlation between trend money growth and inflation». Banco de la Reserva Federal de Richmond: Hetzel, The Contributions of Milton Friedman (PDF) — Consultada: 2026-09-26.
- University of Chicago Press. Capitalism and Freedom (ficha de la edición de 2020, con prólogo de Binyamin Appelbaum) — «First published in 1962»; «competitive capitalism serves as both a device for achieving economic freedom and a necessary condition for political freedom»; índice: «The Control of Money», «Fiscal Policy», «The Role of Government in Education», «Capitalism and Discrimination», «Occupational Licensure», «The Distribution of Income», «The Alleviation of Poverty». University of Chicago Press: Capitalism and Freedom — Consultada: 2026-09-26.
- Friedman, Milton. Inflation and Unemployment, conferencia Nobel, 13 de diciembre de 1976 (pp. 267-286 del volumen de 1976) — pp. 267-268: economía y ciencias naturales, hipótesis que «can only fail to be rejected»; p. 274, sección «Stage 3: A positively sloped Phillips curve?», en la que más inflación ha venido acompañada de «higher not lower unemployment»; p. 284: el cambio en la teoría «has not been a result of ideological warfare» y «brute experience proved far more potent than the strongest of political or ideological preferences»; referencia (1): «The Methodology of Positive Economics», Essays in Positive Economics (Chicago: University of Chicago Press, 1953). NobelPrize.org: Friedman, Inflation and Unemployment (PDF) — Consultada: 2026-09-26.
- Richardson, Gary. The Great Depression, 1929-1941 — Federal Reserve History, Sistema de la Reserva Federal: «From the fall of 1930 through the winter of 1933, the money supply fell by nearly 30 percent»; la cita de Bernanke de 2002 como epígrafe. Federal Reserve History: The Great Depression — Consultada: 2026-09-26.
- Edwards, Sebastian. The Chile Project: The Story of the Chicago Boys and the Downfall of Neoliberalism — Princeton University Press, 2023 (ficha editorial e introducción de la muestra que publica la editorial): en 1955 el Departamento de Estado lanzó el «Chile Project» para formar economistas chilenos en la Universidad de Chicago; los Chicago Boys tuvieron «very little influence» durante más de una década; el golpe del 11 de septiembre de 1973 les dio la oportunidad de aplicar «the theories they had learned from Milton Friedman and his colleagues»; el «original sin» de un régimen que violó los derechos humanos; la Comisión Nacional de Verdad y Reconciliación determinó que «2,279 people were murdered by the military»; el autor es profesor en la Universidad de California en Los Ángeles. Princeton University Press: The Chile Project — Consultada: 2026-09-26.
- Edwards, Sebastian, y Leonidas Montes. «Milton Friedman in Chile: Shock Therapy, Economic Freedom, and Exchange Rates» — Journal of the History of Economic Thought, vol. 42, núm. 1, marzo de 2020, pp. 105-132 (resumen oficial): las dos visitas, «in March 1975 and November 1981»; fuentes: archivos de Friedman, prensa, entrevistas y testimonios de quienes lo acompañaron en su reunión con Pinochet; la visita de 1981, «largely neglected», precedió a «a severe currency and banking crisis, stemming from an overvalued fixed exchange rate» que puso en riesgo la influencia de los Chicago Boys; su posición «on economic and political freedom». DOI: Edwards y Montes, Milton Friedman in Chile (2020) — Consultada: 2026-09-26.
- Vargas H., Hernando. «Monetary policy and the exchange rate in Colombia», en The influence of external factors on monetary policy frameworks and operations, BIS Papers núm. 57, Banco de Pagos Internacionales, septiembre de 2011, capítulo desde la p. 129 — estrategia de «extended inflation targeting»; «there is no explicit or implicit target for the nominal or real exchange rate»; la política «relies mostly on changes in the short-term interest rate»; la reducción permanente de la inflación después de 1999 redujo el traspaso del tipo de cambio a los precios; «the abandonment of the target zone in 1999»; «Since the adoption of a floating regime in 1999». BIS: BIS Papers 57, The influence of external factors on monetary policy (PDF) — Consultada: 2026-09-26.
- Caldwell, Bruce, y Leonidas Montes. «Friedrich Hayek and his visits to Chile» — The Review of Austrian Economics, vol. 28, núm. 3, 2015, pp. 261-309 (publicado en línea el 26 de septiembre de 2014; resumen oficial): «F. A. Hayek took two trips to Chile, the first in 1977, the second in 1981»; «On the first trip he met with General Augusto Pinochet». DOI: Caldwell y Montes, Hayek and his visits to Chile (2015) — Consultada: 2026-09-27.
Cómo investigamos esta página
- Pregunta que responde: ¿Quién fue Milton Friedman, qué aportó al consumo y al dinero, por qué ganó el Nobel de 1976 y qué relación tuvo con Chile?
- Fuentes: identificadas 72 → incluidas 17
- Criterios de inclusión: textos primarios de Friedman, Fundación Nobel, Reserva Federal, BIS y artículos académicos con DOI; cero enciclopedias
- Fecha de corte de los datos: 2026-09-27