
Oliver Williamson: la empresa como estructura de gobernanza y el Nobel 2009
Oliver Williamson (1932-2020), economista estadounidense de la Universidad de California en Berkeley, convirtió en programa de investigación la pregunta de cuándo una empresa debe fabricar algo y cuándo comprarlo. Su economía de los costos de transacción, construida sobre la especificidad de activos, le valió en 2009 la mitad del Nobel de Economía.
Última actualización: 2026-09-27
Contenido de esta página
- ¿Quién fue Oliver Williamson?
- ¿Qué es la economía de los costos de transacción de Williamson?
- ¿Cuándo conviene el mercado, el híbrido o la jerarquía?
- ¿Qué es el problema del hold-up y qué pasó con Fisher Body?
- ¿Qué obras escribió Oliver Williamson?
- ¿Por qué ganó Oliver Williamson el Premio Nobel de Economía de 2009?
- ¿Qué dice su teoría sobre las concesiones de infraestructura en América Latina?
- ¿Qué críticas recibió la economía de los costos de transacción?
- ¿Cuál es el legado de Oliver Williamson?
Entre 1966 y 1967, un profesor de la Universidad de Pensilvania trabajó en la División Antimonopolio del Departamento de Justicia de Estados Unidos como asistente económico especial de su jefe. Allí le pidieron comentar un borrador. Era el escrito del gobierno contra Schwinn, el fabricante de bicicletas, y sostenía que las restricciones que la empresa imponía a sus distribuidores franquiciados eran anticompetitivas [4, p. 460].
Oliver Williamson no lo vio tan claro. Le parecía dudoso que esas restricciones dañaran la competencia, y pensaba que podían servir para otra cosa: proteger la integridad del sistema de franquicias [4, p. 460]. Perdió la discusión. La Corte Suprema falló contra Schwinn el 12 de junio de 1967 [18], y el 23 de junio de 1977, con el caso GTE Sylvania, la misma Corte escribió que Schwinn quedaba revocado [19].
En la oficina, recordaría después, la actitud dominante era que las prácticas contractuales poco comunes podían presumirse de «propósito y efecto anticompetitivos» (traducción propia) [3]. De esa experiencia, que en muchos sentidos fue para él «el acontecimiento decisivo» (traducción propia), salió un programa de investigación entero [3].
La escuela completa se cuenta en la sección de institucionalistas, que cuelga del índice general de economistas. Aquí va el hombre y su obra: la economía de los costos de transacción como programa, que partió de una pregunta planteada por Ronald Coase en 1937. La otra mitad del Nobel de 2009 tiene su propia página, la de Elinor Ostrom.
¿Quién fue Oliver Williamson?
Oliver Eaton Williamson (Superior, Wisconsin, 27 de septiembre de 1932-Oakland, California, 21 de mayo de 2020) fue un economista estadounidense, ingeniero de formación, que pasó la mayor parte de su carrera en la Universidad de Pensilvania y en la de California en Berkeley. Recibió en 2009 la mitad del Nobel de Economía y murió a los 87 años [2][6].
Sus padres habían sido profesores de secundaria, y de su pueblo guardó una frase: Superior era la comunidad más democrática en la que había vivido [3].
Quiso ser abogado, luego ingeniero. Entró a Ripon College en un plan combinado con el MIT, se graduó en 1955 y trabajó como ingeniero de proyectos en General Electric y después para el gobierno federal en Washington [3]. En 1958 empezó el doctorado de la escuela de negocios de Stanford, donde la clase de economía de James Howell, un profesor recién llegado a esa escuela, despertó su interés por la economía y luego una clase con Kenneth Arrow, a quien llamó su profesor y mentor, lo aguzó mucho más [3].
La ingeniería le dejó algo más que matemáticas. En ingeniería, explicó, los supuestos de ausencia de fricción sirven para simplificar y luego ceden ante la realidad; en economía, el supuesto de costos de transacción cero se usaba sin cuestionarlo. Su conclusión fue que los costos de transacción positivos eran «la contraparte económica de la fricción» (traducción propia) [3].
En el otoño de 1960 se mudó a Pittsburgh, al programa de doctorado de administración industrial de Carnegie (la GSIA), donde se combinaban economía y teoría de la organización [3]. Allí enseñaban Herbert Simon, James March y Richard Cyert, a quienes atribuyó un papel especialmente importante en su formación [4, p. 457]. Se doctoró en 1963 con una tesis sobre los objetivos de los gerentes en la teoría de la empresa, publicada por Prentice-Hall en 1964 [3].
La carrera siguió este orden [3][6]:
- 1963-1965: profesor en Berkeley.
- 1965-1983: Universidad de Pensilvania, con nombramientos también en Derecho y Política Pública; en medio, 1966-1967 en el Departamento de Justicia.
- 1983-1988: Yale, donde fue editor fundador del Journal of Law, Economics, and Organization.
- 1988 en adelante: de regreso en Berkeley, en la Escuela de Negocios Haas, Economía y Derecho; dejó la docencia en 2004.
Donó una parte grande del premio a Haas para crear una cátedra de economía de las organizaciones, según la nota necrológica de esa escuela [6].
¿Qué es la economía de los costos de transacción de Williamson?
La economía de los costos de transacción es el programa con el que Oliver Williamson explicó qué actividades hace una empresa por sí misma y cuáles compra en el mercado. Toma como unidad de análisis la transacción, como había propuesto John Commons, supone agentes de racionalidad limitada y a veces oportunistas, y predice que cada transacción se asigna a la forma de gobierno que la administra con menos costo [4, pp. 462-465][8].
La pregunta de partida la había planteado Coase: qué factores de eficiencia deciden cuándo una empresa produce para sí un bien o un servicio en lugar de contratarlo afuera [4, p. 455]. Coase no dejó una teoría con predicciones comprobables; el comité del Nobel lo dice así: sin especificar de qué dependen los costos de negociar o de administrar, el planteamiento de 1937 tenía poco contenido empírico [5, p. 2].
Williamson le dio ese contenido en un artículo de 1971 en la American Economic Review, «The Vertical Integration of Production: Market Failure Considerations» [7]. Según su conferencia Nobel, se apartó de la ortodoxia en cinco puntos: miró la organización con el lente del contrato en lugar del de la elección; describió la cognición como racionalidad limitada, por la que todo contrato complejo queda incompleto; admitió el comportamiento estratégico; hizo de la adaptación el propósito principal de la organización, y separó los activos genéricos de los específicos [4, pp. 460-461].
Los supuestos sobre las personas: racionalidad limitada y oportunismo
El primer supuesto viene de Carnegie. Williamson adoptó la racionalidad limitada de Simon, la de un comportamiento que intenta ser racional pero solo lo consigue en parte, y de ahí sacó que ningún contrato complejo puede prever todo [4, p. 462].
El segundo es el oportunismo, que en el artículo de 1979 definió como una variedad del interés propio que incluye la «búsqueda del interés propio con engaño» (traducción propia) [8, p. 234]. No exige que todos sean oportunistas: basta con que cueste distinguir de antemano a quien lo es [8, p. 234].
Juntos, los dos supuestos producen el problema. Un contrato incompleto funciona mientras nada importante cambie; cuando llega una perturbación grande y las partes dependen una de otra, aparecen el regateo y la mala adaptación [4, pp. 462, 465].
¿Qué es la especificidad de activos?
La especificidad de activos es el grado en que un activo puede destinarse a otros usos o a otros usuarios sin perder valor productivo. Williamson le dio especial importancia entre los atributos de una transacción, porque crea dependencia bilateral: quien invirtió en algo que solo sirve para un cliente ya no puede irse sin perder [9, p. 281].
En 1991 distinguió seis clases [9, p. 281]:
- de sitio, cuando las etapas se instalan una junto a otra para ahorrar inventario y transporte;
- física, como los troqueles especializados que exige producir una pieza;
- humana, la que nace de aprender haciendo;
- de marca;
- dedicada, la inversión en planta de uso general hecha a pedido de un cliente concreto;
- temporal, cuando responder a tiempo en el lugar es decisivo.
En la conferencia Nobel añadió un matiz: parte de la especificidad no existe al firmar y se desarrolla durante la ejecución del contrato [4, p. 464]. El efecto es lo que llamó una transformación fundamental: una licitación que empezó con muchos oferentes termina convertida en una relación entre pocos, y el mercado simple deja de funcionar [3][4, p. 464].
Frecuencia e incertidumbre: la matriz de 1979
En «Transaction-Cost Economics: The Governance of Contractual Relations» (1979), Williamson describió las transacciones por tres dimensiones: la incertidumbre, la frecuencia con que se repiten y el grado en que las inversiones son específicas [8, p. 246]. Para simplificar, dejó la incertidumbre en un nivel intermedio y cruzó las otras dos en una matriz [8, pp. 246-247, 253].
| Frecuencia | Inversión no específica | Inversión mixta | Inversión idiosincrática |
|---|---|---|---|
| Ocasional (ejemplo) | Comprar equipo estándar | Comprar equipo a la medida | Construir una planta |
| Ocasional (gobierno) | Mercado (contratación clásica) | Gobierno trilateral (contratación neoclásica) | Gobierno trilateral (contratación neoclásica) |
| Recurrente (ejemplo) | Comprar material estándar | Comprar material a la medida | Traspaso de un producto intermedio entre etapas contiguas |
| Recurrente (gobierno) | Mercado (contratación clásica) | Gobierno bilateral (contratación relacional) | Gobierno unificado: la empresa integrada (contratación relacional) |
Fuente: Williamson (1979), figura I (ejemplos, p. 247) y figura II (formas de gobierno, p. 253), en traducción propia [8]. «Trilateral» significa que las partes se apoyan en un tercero, como un árbitro.
La lectura de la tabla es la tesis del programa. Lo estándar va al mercado sin importar cuántas veces se compre; lo específico y recurrente termina dentro de la empresa.
¿Cuándo conviene el mercado, el híbrido o la jerarquía?
Según Williamson, el mercado conviene cuando los activos son genéricos, la jerarquía cuando la especificidad es alta y el híbrido —contratos de largo plazo, suministro recíproco, franquicias— en el tramo intermedio. Cada forma combina de manera distinta la intensidad de los incentivos, los controles administrativos y el régimen de derecho de contratos [9, pp. 280-284].
El mercado da incentivos fuertes y se adapta bien por su cuenta, pero coordina mal cuando las partes dependen una de otra; la jerarquía hace lo contrario, y el híbrido queda en valores intermedios en todo [9, p. 281]. El comité del Nobel lo resumió así: el defecto del mercado es el regateo; el de la empresa, que la autoridad puede usarse mal [1].
En el artículo de 1991 lo dibujó. Los costos de gobierno de las tres formas suben con la especificidad de activos (k), pero parten de alturas distintas y suben a ritmos distintos: el mercado es el más barato con activos genéricos y el que más se encarece; la jerarquía, al revés [9, p. 284].
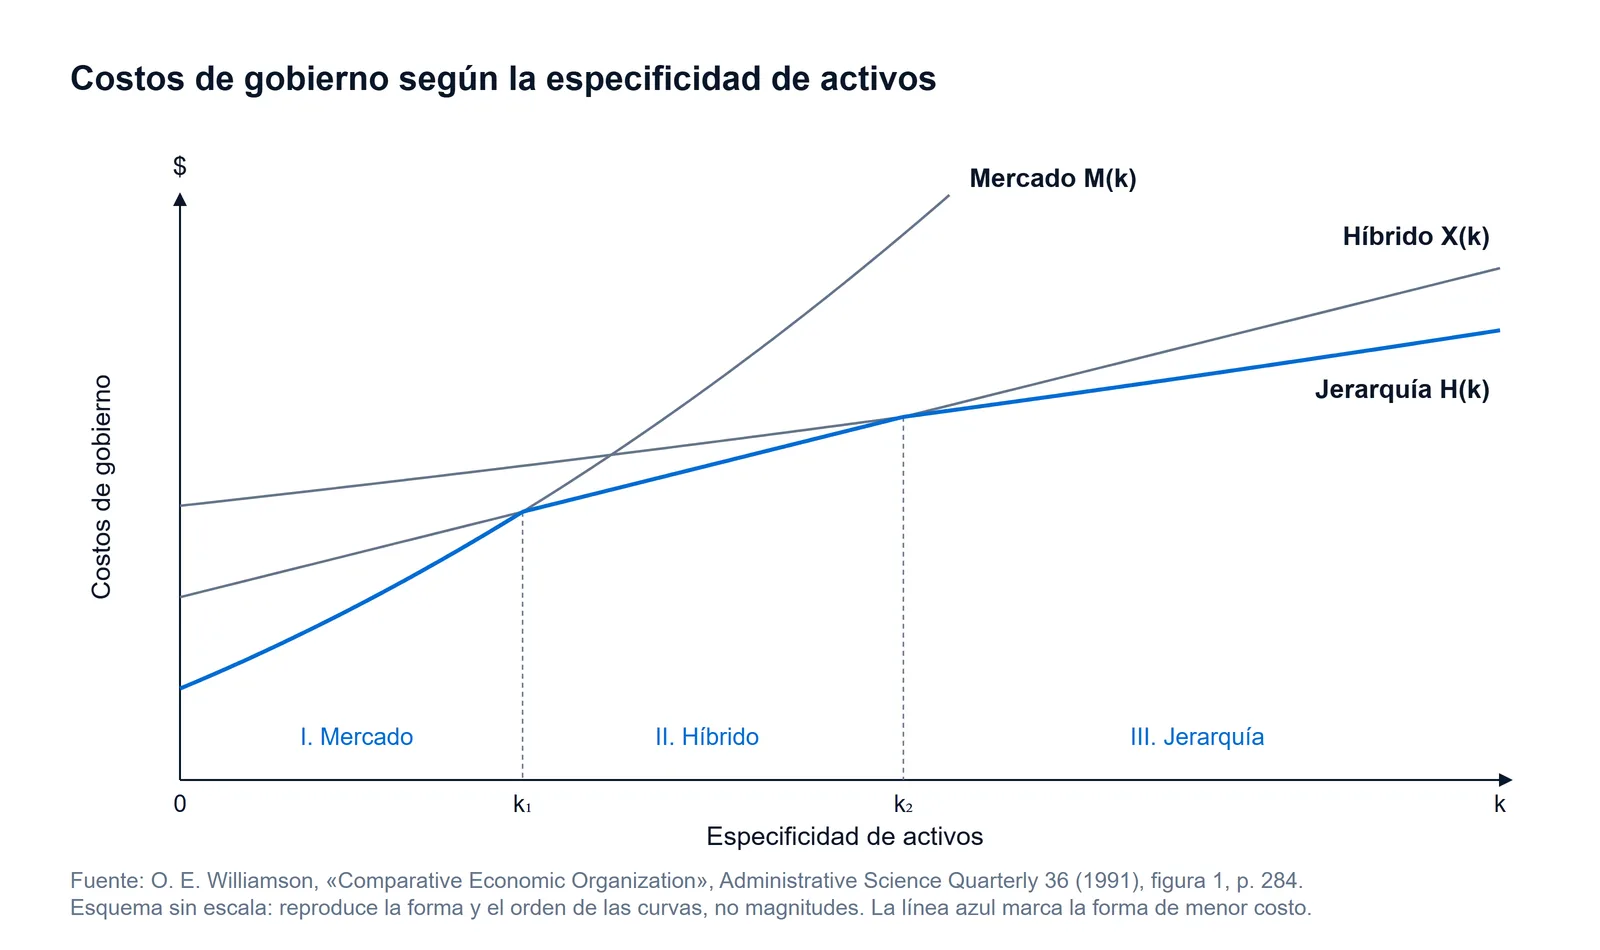
La regla que sale de la figura es literal en el texto: mercado si la especificidad óptima está por debajo de k₁, híbrido entre k₁ y k₂, jerarquía por encima de k₂ [9, p. 284]. Con las franquicias ilustró el tramo intermedio: el franquiciado tiene más autonomía que una sucursal y más reglas que un comprador cualquiera [9, p. 283].
El derecho de la tolerancia: por qué la empresa no es un mercado pequeño
La jerarquía no se distingue solo por el jefe. Williamson sostuvo que dentro de la empresa rige otro derecho de contratos, al que llamó de tolerancia (forbearance): los tribunales resuelven disputas de precio o de calidad entre dos empresas, pero no entre dos divisiones de la misma. De ahí su frase: «la jerarquía es su propio tribunal de última apelación» (traducción propia) [4, p. 470][9].
¿Por qué no se hace todo dentro de una sola empresa?
Si integrar resuelve tantos problemas, una empresa gigante podría hacerlo todo. Williamson respondió con la imposibilidad de la intervención selectiva: la compradora no puede prometer de forma creíble que dejará operar a la adquirida como antes y que solo intervendrá cuando convenga a ambas, porque controla la contabilidad, los precios de transferencia y la información [4, pp. 467-468]. Al integrar se pierden incentivos y se ganan costos burocráticos, y eso pone límite al tamaño de la empresa [3][4, p. 468].
¿Qué es el problema del hold-up y qué pasó con Fisher Body?
El problema del hold-up (o de la retención) aparece cuando una parte hace una inversión específica que no puede quedar amarrada en un contrato: la otra puede aprovechar esa dependencia para quedarse con buena parte del excedente cuando se renegocia el precio. Quien anticipa ese riesgo puede invertir menos de lo que convendría a ambos [5, p. 6].
Una formulación temprana e importante es la de Benjamin Klein, Robert Crawford y Armen Alchian en 1978, según el comité del Nobel [5, p. 6][13]. Williamson unió el oportunismo con las inversiones específicas —lo que Klein y sus coautores llaman cuasirrentas apropiables— y en 1979 lo presentó como un factor principal para explicar la integración vertical [8, p. 234].
El ejemplo más citado es el de General Motors y Fisher Body, su proveedor de carrocerías. Desde 1919 las dos empresas operaban con un contrato de suministro exclusivo, y en 1926 GM integró por completo a Fisher [15]. Williamson lo discutió en The Economic Institutions of Capitalism (1985), y se volvió caso de manual en la economía de la empresa [15].
El caso está disputado, y conviene contarlo así:
- La versión del hold-up. Klein, Crawford y Alchian lo presentaron como una retención; en la versión más difundida, Fisher habría ubicado sus plantas lejos de las de GM y usado métodos ineficientes para inflar un contrato de costo más margen [14][15].
- La réplica de Coase (2000). «Este relato es incorrecto en los hechos» (traducción propia), escribió; lo que GM compró en 1926 fue el 40 % de las acciones de Fisher que todavía no tenía, Fisher no ubicó sus plantas lejos y no hay evidencia de que la retención ocurriera [14].
- Las otras lecturas. Freeland y Casadesus-Masanell y Spulber, en el mismo año, pusieron el acento en asegurar el capital humano de los hermanos Fisher o en problemas de coordinación; Klein respondió que la negativa de Fisher a construir una planta junto a la de Buick en Flint fue decisiva [15].
Andreas Roider, que revisó el debate en 2006, anota que Coase y Freeland aceptan en lo principal la descripción de los hechos de Klein y difieren en la interpretación [15]. Como evidencia de la teoría, el comité del Nobel citó los estudios de Paul Joskow sobre minas de carbón y centrales eléctricas, donde la distancia a otras minas hace variar la especificidad de forma natural. Con especificidad baja, los contratos eran rudimentarios y cortos; con especificidad extrema, duraban hasta cincuenta años o mina y central tenían el mismo dueño [5, pp. 4-5].
¿Qué obras escribió Oliver Williamson?
Las obras principales de Oliver Williamson son tres libros —Markets and Hierarchies (1975), The Economic Institutions of Capitalism (1985) y The Mechanisms of Governance (1996)— y una serie de artículos que van del de 1971 sobre integración vertical al balance de la nueva economía institucional del año 2000 [3][10][11].
| Año | Obra | Qué aporta |
|---|---|---|
| 1964 | The Economics of Discretionary Behavior, Prentice-Hall [3] | Su tesis de Carnegie: los gerentes gastan en lo que les conviene a ellos, no solo en maximizar ganancias [12] |
| 1971 | «The Vertical Integration of Production: Market Failure Considerations», American Economic Review [7] | Replantea la integración vertical como problema de contratos |
| 1975 | Markets and Hierarchies: Analysis and Antitrust Implications, Free Press [3] | Mercados y jerarquías como formas alternativas de organizar las transacciones [5] |
| 1976 | «Franchise Bidding for Natural Monopolies», Bell Journal of Economics [3] | La licitación de concesiones choca con los contratos incompletos [12] |
| 1979 | «Transaction-Cost Economics: The Governance of Contractual Relations», Journal of Law and Economics [8] | Frecuencia, incertidumbre y especificidad; la matriz de formas de gobierno |
| 1983 | «Credible Commitments: Using Hostages to Support Exchange», American Economic Review [3] | Los compromisos creíbles que sostienen el intercambio entre empresas |
| 1985 | The Economic Institutions of Capitalism, Free Press [3] | La síntesis del programa y los límites al tamaño de la empresa [3][5] |
| 1991 | «Comparative Economic Organization», Administrative Science Quarterly [9] | La forma híbrida y la figura de los costos de gobierno |
| 1996 | The Mechanisms of Governance, Oxford University Press [10] | Reúne y amplía sus ensayos, entre ellos los de 1983 y 1991 |
| 2000 | «The New Institutional Economics: Taking Stock, Looking Ahead», Journal of Economic Literature [11] | Balance de un cuarto de siglo de la nueva economía institucional |
| 2009 | «Transaction Cost Economics: The Natural Progression», conferencia Nobel [4] | Cuenta el programa desde su origen |
Fuentes: las citadas en cada fila.
La necrología de Haas, de 2020, dice que Markets and Hierarchies y The Economic Institutions of Capitalism se cuentan entre los más citados de las ciencias sociales [6]; es una afirmación de esa fecha y de la escuela donde enseñó, no un conteo que yo haya verificado.
¿Por qué ganó Oliver Williamson el Premio Nobel de Economía de 2009?
La Real Academia Sueca de Ciencias anunció el 12 de octubre de 2009 que Oliver E. Williamson, de la Universidad de California en Berkeley, recibía el premio de economía «por su análisis de la gobernanza económica, sobre todo de las fronteras de la empresa» (traducción propia). Lo compartió por mitades con Elinor Ostrom; tenía 77 años [1][2].
Su mitad la motivó la Academia así: Williamson sostuvo que mercados y organizaciones jerárquicas, como las empresas, son estructuras de gobierno alternativas que resuelven de manera distinta los conflictos de interés [1]. La predicción que el comunicado destacó, respaldada empíricamente según la Academia, es que la tendencia a hacer las transacciones dentro de la empresa crece con la especificidad relacional de los activos [1]. La mitad de Ostrom, la de los bienes comunes, se cuenta en su ficha.
El documento técnico del comité citó el balance de Francine Lafontaine y Margaret Slade (2007) sobre la integración vertical: «El peso de la evidencia es abrumador» (traducción propia) [5, p. 4]. En su conferencia, Williamson dio otra cifra: más de 800 pruebas empíricas en 2006, en buena medida corroborativas, según un recuento de Macher y Richman publicado en 2008 [4, p. 466]. Es un conteo con fecha; no hay en estas fuentes uno más reciente.
El premio tuvo también una lectura antimonopolio: según el comité, su análisis ofreció un fundamento coherente para reducir la sospecha sobre las fusiones verticales en los años setenta y ochenta [5, p. 5].
¿Qué dice su teoría sobre las concesiones de infraestructura en América Latina?
La economía de los costos de transacción anticipa que una concesión de largo plazo, con inversiones muy específicas y un contrato necesariamente incompleto, queda expuesta a renegociaciones en las que cualquiera de las partes puede comportarse de forma oportunista. La evidencia de carreteras en Chile, Colombia y Perú es coherente con esa predicción [12][17].
Williamson llegó a esa conclusión por la regulación. En 1976 estudió la licitación de franquicias de monopolio natural para la televisión por cable, con Oakland como caso, y concluyó que en un entorno complejo, donde el contrato completo es imposible, la regulación, aun con sus problemas, supera a la licitación rígida [12]. En su autobiografía lo resumió: hacer política de regulación sin atender a los detalles relevantes del contrato es peligroso [3]. Qué es un monopolio natural y por qué se regula se explica en su página.
Un estudio del Centro de Desarrollo de la OCDE (Bitrán, Nieto-Parra y Robledo, 2013) revisó 61 de los 62 contratos de concesión vial de Chile, Colombia y Perú en el periodo 1993-2010 [17]. Encontró que 50 de los 61 se modificaron al menos una vez, con más de 540 renegociaciones en total, y que todos los modificados se cambiaron por primera vez menos de tres años después de firmados [17]. Las renegociaciones impulsadas por el Estado fueron más frecuentes que las pedidas por las empresas, y el análisis empírico de los autores sugiere que las motivó un comportamiento oportunista de los gobiernos; las impulsadas por el Estado que añadieron tramos de vía u obras complementarias en el último año de gobierno fueron más costosas que las demás [17].
Un matiz sobre esas cifras: son de los tres países juntos y del periodo 1993-2010. El resumen del estudio no las separa por país, y no las presento como una tasa colombiana ni como una tasa vigente.
Desde este punto escribo como economista colombiano y no como reseñista. La teoría suele buscar el oportunismo en el proveedor, y el estudio de la OCDE lo sugiere del lado del Estado. Mi impresión es que en Colombia la conversación sobre concesiones renegociadas mira sobre todo al contratista; esa evidencia pide mirar también cuántas veces el propio contratante reabre el contrato cuando se acerca el cierre de un gobierno.
¿Qué críticas recibió la economía de los costos de transacción?
Una crítica vino de la sociología. Mark Granovetter, en 1985, sostuvo que la acción económica está inserta en estructuras de relaciones sociales y que tanto las explicaciones «subsocializadas» como las «sobresocializadas» las descuidan; ilustró el argumento con una crítica al programa de mercados y jerarquías de Williamson [16].
La segunda vino de la evidencia de casos, y el ejemplo es Fisher Body: Coase, que había hecho la pregunta de 1937, disputó el caso más célebre de la retención [14][15]. La tercera la reconoció el propio Williamson: la teoría es relativamente informal. Su respuesta fue que las teorías pasan por etapas —informal, preformal, semiformal y formal— y que formalizar antes de tiempo arriesga perder el contacto con los fenómenos [4, p. 471][5, p. 6].
Su defensa de fondo cabe en una frase que dijo en una entrevista al saber que había ganado el premio, citada por Haas: «Todas las formas factibles de organización tienen defectos» (traducción propia) [6]. De ahí salió su criterio de remediabilidad: una forma de organización existente se presume eficiente si no se puede describir ni implementar otra mejor con ganancias netas esperadas, y ese examen vale igual para el sector público que para el privado [4, pp. 468-469].
¿Cuál es el legado de Oliver Williamson?
El legado de Oliver Williamson es haber vuelto comprobable la pregunta de dónde termina la empresa. Tomó la integración vertical como caso, lo reformuló como problema de contratos y dejó un método que se aplica a cualquier problema que pueda reformularse como contrato; en la conferencia Nobel enumeró, fuera de la organización industrial, el trabajo, las finanzas públicas, los sistemas económicos comparados, y el desarrollo y la reforma económica [4, pp. 466, 472].
En Berkeley creó un campo de economía de las instituciones en el departamento de Economía [3]. Los libros de Williamson fueron durante años lectura obligatoria en cursos de estrategia de escuelas de negocios de todo el mundo, según el comité del Nobel [5, p. 5].
Su propio ejemplo más reciente fue un error de otros. En una nota de la conferencia Nobel escribió que aplicar la economía de los costos de transacción habría evitado el error de tercerización más grave de Boeing con el 787: encargar a Vought Aircraft Industries el fuselaje, una pieza muy especializada. Boeing corrigió después la situación comprando Vought [4, p. 471].
Termino con una apuesta personal, que ninguna de las fuentes firma: la lección de Williamson para una pyme colombiana que decide si fabrica o compra no está en la figura de las tres curvas, sino en su pregunta de ingeniero. Antes de firmar con un proveedor único, conviene preguntarse qué inversión quedará amarrada a esa relación y quién podrá renegociar cuando cambie algo. Williamson perdió aquella discusión de oficina, y diez años después la Corte Suprema revocó el fallo que había salido de ella; ¿cuántos contratos en Colombia se siguen juzgando con la presunción que Williamson encontró en aquella oficina de Washington?
Preguntas frecuentes
¿Oliver Williamson fue alumno de Herbert Simon?
Estudió el doctorado en Carnegie entre 1960 y 1963, cuando Simon, March y Cyert daban forma a ese programa interdisciplinario, y les atribuyó un papel especialmente importante. De Simon tomó la racionalidad limitada, uno de los dos supuestos de conducta de su teoría. Antes, en Stanford, lo había marcado un curso con Kenneth Arrow.
¿Qué diferencia hay entre Coase y Williamson?
Coase preguntó en 1937 por qué existen las empresas y señaló que usar el sistema de precios tiene costos. Williamson convirtió esa intuición en una teoría con predicciones: dijo qué atributos de una transacción —especificidad, frecuencia, incertidumbre— la empujan hacia el mercado, el contrato híbrido o la empresa, y cómo probarlo con datos.
¿Qué es la transformación fundamental?
Es el paso de una competencia entre muchos oferentes, al firmar, a una relación entre pocos durante el contrato, porque una de las partes invirtió en activos que solo sirven para esa relación. Desde ese momento ninguna puede cambiar de socio sin perder, y el precio deja de disciplinar la relación.
¿Qué es la forma híbrida de organización?
Es la que queda entre el mercado y la empresa integrada: contratos de largo plazo, suministro recíproco o franquicias. Da incentivos más débiles que el mercado y controles más débiles que la jerarquía, y según Williamson conviene cuando la especificidad de activos es intermedia.
¿Dónde se puede leer a Oliver Williamson sin pagar?
Su conferencia Nobel de 2009 y su autobiografía están en el sitio de la Fundación Nobel, que publica también un documento técnico del comité sobre su obra. La conferencia recorre el programa desde el caso Schwinn hasta el ejemplo de Boeing.
Referencias
- Real Academia Sueca de Ciencias. Press release: The Prize in Economic Sciences 2009 (12 de octubre de 2009) — premio a Oliver E. Williamson, University of California, Berkeley, «for his analysis of economic governance, especially the boundaries of the firm», compartido con Elinor Ostrom; «markets and hierarchical organizations, such as firms, represent alternative governance structures which differ in their approaches to resolving conflicts of interest»; «The drawback of markets is that they often entail haggling and disagreement. The drawback of firms is that authority, which mitigates contention, can be abused»; la propensión a transar dentro de la empresa «increases along with the relationship-specific features of their assets», predicción «also been supported empirically»; nacido en 1932 en Superior; doctorado en 1963 en Carnegie Mellon; 10 millones de coronas «shared equally». NobelPrize.org: comunicado del premio de economía 2009 — Consultada: 2026-09-27.
- Nobel Prize Outreach. Oliver E. Williamson – Facts — «Born: 27 September 1932, Superior, WI, USA»; «Prize share: 1/2»; estudios en MIT y Stanford, doctorado en Carnegie Mellon; cátedras en Pensilvania, Yale y Berkeley. NobelPrize.org: Oliver E. Williamson, Facts — Consultada: 2026-09-27.
- Williamson, Oliver E. Biographical (autobiografía de Les Prix Nobel. The Nobel Prizes 2009, Estocolmo, 2010; con nota de su muerte el 21 de mayo de 2020) — padres profesores; el padre, nueve años presidente del concejo de Superior; «Superior is the most democratic community I have ever lived in»; Ripon College con plan combinado con el MIT, graduación en 1955, G.E. y gobierno en Washington; Stanford en 1958 y el curso con Arrow («My university teacher and mentor»); «positive transaction costs were the economic counterpart of friction»; Pittsburgh en el otoño de 1960; tesis de 1963 publicada por Prentice-Hall en 1964; Berkeley en el otoño de 1963; 1966–67 «Special Economic Assistant to the Head of the Antitrust Division», «the defining event»; la presunción de que las anomalías contractuales tenían «anticompetitive purpose and effect»; los seis puntos del artículo de 1971; «a fundamental transformation sets in»; el artículo de 1976 muestra que «doing public policy on regulation heedless of the contract relevant details is parlous»; Markets and Hierarchies (1975) y The Economic Institutions of Capitalism (1985), Free Press; «Credible Commitments» (1983); los límites al tamaño de la empresa por la imposibilidad de replicar e intervenir selectivamente; Pensilvania con Derecho y Política Pública; Yale en 1983 y editor fundador del Journal of Law, Economics, and Organization; regreso a Berkeley en 1988; nuevo campo de economía de las instituciones; retiro de la docencia en 2004. NobelPrize.org: Oliver E. Williamson, Biographical — Consultada: 2026-09-27.
- Williamson, Oliver E. Transaction Cost Economics: The Natural Progression, conferencia del premio, 8 de diciembre de 2009, pp. 455-476 — p. 455: la pregunta de Coase de 1937 sobre cuándo una empresa produce para sí en lugar de tercerizar; p. 457: Simon, March y Cyert; p. 460: el borrador del escrito de Schwinn, «My view was more cautious», la integridad del sistema de franquicias, la Corte Suprema «effectively reversed Schwinn a decade later»; los cinco puntos del artículo de 1971 (pp. 460-461); p. 462: racionalidad limitada y oportunismo; p. 464: las formas de especificidad de activos, la especificidad que evoluciona durante la ejecución y el paso de licitación con muchos oferentes a relación entre pocos; p. 465: la forma híbrida y el alineamiento eficiente; p. 466: «empirical tests of transactions cost economics number over 800 in 2006» (Macher y Richman, 2008) y las aplicaciones a «labor, public finance, comparative economic systems, and economic development and reform»; pp. 467-468: la intervención selectiva y sus cuatro promesas no autoejecutables; pp. 468-469: el criterio de remediabilidad; p. 470: «hierarchy is its own court of ultimate appeal» (cita de Williamson, 1991, p. 274); p. 471: nota 20 sobre Boeing, el 787 y el fuselaje tercerizado a Vought, y las etapas informal, preformal, semiformal y formal; p. 472: el proyecto aplicado a todo fenómeno reformulable como contrato. NobelPrize.org: conferencia Nobel de Oliver Williamson (PDF) — Consultada: 2026-09-27.
- Comité del Premio de Ciencias Económicas, Real Academia Sueca de Ciencias. Scientific Background: Economic Governance (12 de octubre de 2009) — p. 2: sin especificar los costos, el planteamiento de Coase «has little empirical content»; el artículo de 1971 y Markets and Hierarchies «four years later»; p. 3: los costos de la autoridad en The Economic Institutions of Capitalism; p. 4: Lafontaine y Slade (2007), «The weight of the evidence is overwhelming», y los estudios de Joskow sobre carbón y electricidad; pp. 4-5: contratos «up to fifty years» o propiedad común con especificidad extrema; p. 5: sus libros como «compulsory reading in courses on corporate strategy at business schools throughout the world», la reducción de la preocupación antimonopolio por las fusiones verticales y la nota 4 sobre Williamson (1968) y las directrices de fusiones de 1968 según Kolasky y Dick (2003); p. 6: el problema del hold-up y la formulación temprana de Klein, Crawford y Alchian (1978), y la teoría «relatively informal». NobelPrize.org: documento científico del premio de economía 2009 (PDF) — Consultada: 2026-09-27.
- Berkeley Haas. Nobel laureate Oliver Williamson, pioneer of organizational economics, dies at 87 (23 de mayo de 2020) — murió el 21 de mayo de 2020 en Oakland, a los 87 años; nació el 27 de septiembre de 1932 en Superior; B.S. del MIT en 1955, MBA de Stanford en 1960 y doctorado de Carnegie Mellon en 1963; Pensilvania desde 1965, Yale desde 1983, Berkeley desde 1988, retiro de la docencia en 2004; Markets and Hierarchies (1975) y The Economic Institutions of Capitalism (1985) «said to be among the most cited in the social sciences»; «All feasible forms of organization are flawed»; donó una gran parte del premio para una cátedra de economía de las organizaciones. Berkeley Haas: necrología de Oliver Williamson — Consultada: 2026-09-27.
- Williamson, Oliver E. The Vertical Integration of Production: Market Failure Considerations — American Economic Review, vol. 61, núm. 2, Papers and Proceedings, mayo de 1971, pp. 112-123 (copia de JSTOR alojada por la Universidad de California en Los Ángeles). UCLA: Williamson, The Vertical Integration of Production (1971, PDF) — Consultada: 2026-09-27.
- Williamson, Oliver E. Transaction-Cost Economics: The Governance of Contractual Relations — Journal of Law and Economics, vol. 22, núm. 2, octubre de 1979, pp. 233-261 (texto leído en la copia de JSTOR de un curso de la Universidad de Illinois): p. 234, nota 3, el oportunismo extiende el interés propio a «self-interest seeking with guile» y basta con que los menos oportunistas sean difíciles de distinguir ex ante; nota 4, oportunismo más inversiones específicas («appropriable quasi rents») como «leading factor» de la integración vertical; p. 246: incertidumbre, frecuencia e inversiones idiosincráticas; p. 247: figura I con las transacciones ilustrativas; p. 253: figura II, mercado, gobierno trilateral, bilateral y unificado. DOI: Williamson, Transaction-Cost Economics (1979) — Consultada: 2026-09-27.
- Williamson, Oliver E. Comparative Economic Organization: The Analysis of Discrete Structural Alternatives — Administrative Science Quarterly, vol. 36, núm. 2, junio de 1991, pp. 269-296 (texto leído en la copia de JSTOR de un curso de la Universidad de Illinois): p. 281, tabla 1 con los atributos de mercado, híbrido y jerarquía y las seis clases de especificidad de activos («specialized dies» como ejemplo de la física); p. 283: M(0) < X(0) < H(0), M′ > X′ > H′ > 0 y la franquicia como ejemplo del híbrido; p. 284: figura 1, «Governance costs as a function of asset specificity», y la regla «use markets for k < k1; II, use hybrids for k1 < k < k2; and III, use hierarchy for k* > k2». DOI: Williamson, Comparative Economic Organization (1991) — Consultada: 2026-09-27.
- Williamson, Oliver E. The Mechanisms of Governance — Oxford University Press, Nueva York, 1996 (registro de la editorial; incluye los capítulos «Comparative Economic Organization» y «Credible Commitments: Using Hostages to Support Exchange»). DOI: Williamson, The Mechanisms of Governance (1996) — Consultada: 2026-09-27.
- Williamson, Oliver E. The New Institutional Economics: Taking Stock, Looking Ahead — Journal of Economic Literature, vol. 38, núm. 3, septiembre de 2000, pp. 595-613 (registro bibliográfico). DOI: Williamson, The New Institutional Economics (2000) — Consultada: 2026-09-27.
- American Economic Association. Oliver Williamson, Distinguished Fellow 2007 — la tesis de 1964 sobre gerentes que gastan en su propio beneficio a costa de las ganancias; el artículo de 1971 cuestionó la visión antimonopolio de las fusiones; en «Franchise Bidding for Natural Monopolies» (1976) usó «Oakland as a case study» y mostró que «in a complex environment where complete contracts are impossible, regulation, while problematic, is superior to rigid franchise bidding». AEA: Oliver Williamson, Distinguished Fellow 2007 — Consultada: 2026-09-27.
- Klein, Benjamin; Robert G. Crawford y Armen A. Alchian. Vertical Integration, Appropriable Rents, and the Competitive Contracting Process — Journal of Law and Economics, vol. 21, núm. 2, octubre de 1978, pp. 297-326 (registro bibliográfico). DOI: Klein, Crawford y Alchian (1978) — Consultada: 2026-09-27.
- Coase, Ronald H. The Acquisition of Fisher Body by General Motors — Journal of Law and Economics, vol. 43, núm. 1, 2000, pp. 15-31 (resumen del autor): la versión de que Fisher ubicó sus plantas lejos de las de GM y usó métodos ineficientes bajo su contrato de costo más margen; «This tale is factually incorrect»; «What General Motors acquired in 1926 was the 40 percent of the shares of Fisher Body that it did not already own»; «There is no evidence that a holdup occurred». EconPapers (RePEc): Coase, The Acquisition of Fisher Body (2000) — Consultada: 2026-09-27.
- Roider, Andreas. Fisher Body revisited: Supply contracts and vertical integration — European Journal of Law and Economics, vol. 22, 2006, pp. 181-196: contrato de suministro exclusivo de 1919 a 1926 e integración total en 1926 (finalizada el 30 de junio de 1926); el caso discutido en los libros de Williamson (1985) y Hart (1995); el debate de 2000 (Casadesus-Masanell y Spulber, Coase, Freeland, Klein); el énfasis de los críticos en el capital humano de los hermanos Fisher o en la coordinación; la negativa a invertir en una planta cerca de Buick en Flint como hecho decisivo según Klein (2000); «Both Coase (2000) and Freeland (2000) mainly agree with Klein’s (2000) description of events, but differ in their interpretation». DOI: Roider, Fisher Body revisited (2006) — Consultada: 2026-09-27.
- Granovetter, Mark. Economic Action and Social Structure: The Problem of Embeddedness — American Journal of Sociology, vol. 91, núm. 3, noviembre de 1985, pp. 481-510 (resumen): la acción económica inserta en estructuras de relaciones sociales; explicaciones «undersocialized» y «oversocialized»; «The argument in illustrated by a critique of Oliver Williamson’s “markets and hierarchies” research program». DOI: Granovetter, Economic Action and Social Structure (1985) — Consultada: 2026-09-27.
- Bitrán, Eduardo; Sebastián Nieto-Parra y Juan Sebastián Robledo. Opening the Black Box of Contract Renegotiations: An Analysis of Road Concessions in Chile, Colombia and Peru — OECD Development Centre Working Papers, núm. 317, 2013 (resumen): periodo 1993-2010; «a sample of 61 of the 62 road concession contracts»; «50 out of 61 contracts have been modified at least once, resulting in more than 540 renegotiations»; primera modificación «less than 3 years after the initial signing»; «Empirical analysis suggests that State-led renegotiations, which were more common than firm-led renegotiations, were motivated by the opportunistic behaviour of governments»; «State-led renegotiations that added new stretches of roads and that included additional complementary works during governments’ last year in office were costlier than other renegotiations». IDEAS/RePEc: Bitrán, Nieto-Parra y Robledo, OCDE (2013) — Consultada: 2026-09-27.
- Corte Suprema de Estados Unidos. United States v. Arnold, Schwinn & Co., 388 U.S. 365 — argumentado el 20 de abril de 1967, «Decided June 12, 1967»; Schwinn, «a leading bicycle manufacturer», y sus restricciones a distribuidores y detallistas franquiciados. Biblioteca del Congreso: United States v. Arnold, Schwinn & Co. (PDF) — Consultada: 2026-09-27.
- Corte Suprema de Estados Unidos. Continental T. V., Inc. v. GTE Sylvania Inc., 433 U.S. 36 — «Decided June 23, 1977»; «Schwinn is overruled». Biblioteca del Congreso: Continental T. V. v. GTE Sylvania (PDF) — Consultada: 2026-09-27.
Cómo investigamos esta página
- Pregunta que responde: ¿Quién fue Oliver Williamson, qué propone la economía de los costos de transacción y por qué ganó el Nobel de 2009?
- Fuentes: identificadas 89 → incluidas 19
- Criterios de inclusión: textos primarios de Williamson, documentos del comité del Nobel, AEA, Berkeley, artículos con DOI, OCDE y fallos oficiales de la Corte Suprema; cero enciclopedias
- Fecha de corte de los datos: 2026-09-27