
Richard Thaler: el economista que tomó en serio las anomalías
Richard H. Thaler (East Orange, Nueva Jersey, 1945) es economista de la Universidad de Chicago y recibió en 2017 el Premio del Banco de Suecia en memoria de Alfred Nobel «por sus contribuciones a la economía del comportamiento». Formuló el efecto dotación y la contabilidad mental, y llevó su obra a la política con Save More Tomorrow y Nudge.
Última actualización: 2026-09-28
Contenido de esta página
- ¿Quién es Richard Thaler?
- ¿Cómo empezó Thaler a estudiar la economía del comportamiento?
- ¿Qué es el efecto dotación y cómo lo midió Thaler?
- ¿Qué es la contabilidad mental según Thaler?
- ¿Qué es el modelo del planificador y el hacedor?
- ¿Qué eran las «Anomalías» de Thaler y qué encontró en los mercados?
- ¿Qué es Save More Tomorrow y qué resultados tuvo?
- ¿Qué es un nudge o empujón según Thaler y Sunstein?
- ¿Por qué ganó Richard Thaler el Premio Nobel de Economía en 2017?
- ¿Qué críticas han recibido Thaler y los nudges?
- ¿Qué eco tiene la obra de Thaler en Colombia y América Latina?
- ¿Cuál es el legado de Richard Thaler?
Una noche de sus años de posgrado en la Universidad de Rochester, Richard Thaler invitó a cenar a otros estudiantes de economía. Mientras terminaba de cocinarse la comida, puso en la mesa un tazón grande de marañones para acompañar los tragos. En poco tiempo se habían comido la mitad. Thaler se llevó el tazón a la despensa, y al volver todos le dieron las gracias [1].
Luego, como buenos economistas, se pusieron a analizar la escena. Uno de los axiomas básicos de la teoría dice que más opciones siempre son preferibles a menos, porque la opción sobrante siempre se puede rechazar. ¿Por qué entonces estaban todos más contentos sin los marañones? [1].
Thaler guardó esa historia junto a otras. El director de su departamento, Richard Rosett, coleccionaba vino desde los años cincuenta y había comprado algunas botellas por apenas 5 dólares que ya podía venderle a un comerciante por 100. Tenía la regla de no pagar más de 30 por una botella, y sin embargo no vendía ninguna de las viejas: se las tomaba en ocasiones especiales. Para la teoría, su valoración de esas botellas era a la vez mayor y menor que 100 dólares. «Imposible», escribió Thaler más de cuatro décadas después (traducción propia) [1].
Terminó apuntando la lista en el tablero de su oficina. A la mayoría de los economistas a quienes se la mostraba les parecía más fastidiosa que interesante [2].
Esta ficha pertenece al hub de economía del comportamiento, que explica la escuela y su cronología; el mapa completo de corrientes está en el índice de economistas. Aquí van la vida de Thaler, su obra y su legado. La teoría de las perspectivas, de la que él tomó la aversión a la pérdida, se explica en la ficha de Amos Tversky. Y si lo que usted busca es cómo organizar su propio presupuesto o su ahorro, eso está en finanzas personales, en educación financiera y en presupuesto personal.
¿Quién es Richard Thaler?
Richard H. Thaler es un economista estadounidense nacido el 12 de septiembre de 1945 en East Orange, Nueva Jersey, profesor emérito de Ciencia del Comportamiento y Economía en la Escuela de Negocios Booth de la Universidad de Chicago. Recibió solo, sin compartirlo, el premio de ciencias económicas de 2017 «por sus contribuciones a la economía del comportamiento» (traducción propia) [3][6].
Su padre, Alan, fue actuario de la aseguradora Prudential; su madre, Roslyn, maestra de primaria [2]. Él mismo describe su paso por el colegio como poco brillante: una dislexia leve, la costumbre de soñar despierto y la aversión al trabajo tedioso [2]. Estudió en la Universidad Case Western Reserve, en Cleveland, donde se graduó en 1967, y en Rochester obtuvo la maestría en 1970 y el doctorado en 1974 [6][3].
Escogió la economía y no la psicología, sus dos materias favoritas, con la teoría de que la primera era más «útil» si el posgrado no salía bien [2]. Su tesis, dirigida por Sherwin Rosen, estimó cuánto valora la gente su propia vida a partir de lo que exige que le paguen por aceptar trabajos riesgosos; de ahí salió un artículo conjunto de 1976 y una técnica que hoy usan las agencias públicas en sus análisis de costo-beneficio [2][5].
| Periodo | Dónde estaba Thaler |
|---|---|
| 1967 | Pregrado en Case Western Reserve University, Cleveland |
| 1970 y 1974 | Maestría y doctorado en la Universidad de Rochester |
| Años setenta | Profesor en la escuela de negocios de Rochester; año académico 1977-1978 en Stanford, con el NBER |
| 18 años, hasta 1995 | Escuela de negocios de Cornell (hoy Johnson School) |
| 1995 en adelante | Universidad de Chicago, hoy Booth; profesor emérito de la cátedra Charles R. Walgreen |
| 2017 | Premio del Banco de Suecia en Ciencias Económicas en memoria de Alfred Nobel |
Fuentes: autobiografía para la Fundación Nobel [2], ficha del laureado [3] y perfil de Chicago Booth [6]. La autobiografía da la duración de su paso por Cornell, 18 años, pero no el año exacto de llegada.
¿Cómo empezó Thaler a estudiar la economía del comportamiento?
Thaler empezó con una encuesta de su tesis que no le cuadró y con una lista de conductas que la teoría no explicaba. El giro llegó en 1976, cuando un psicólogo le recomendó leer a Daniel Kahneman y Amos Tversky: sus trabajos mostraban que las personas se equivocan de manera sistemática, y eso volvía predecibles las anomalías que él coleccionaba [2].
La encuesta preguntaba dos cosas sobre la misma enfermedad hipotética, con una probabilidad de muerte de 0,001: cuánto pagaría usted como máximo por la cura, y cuánto exigiría como mínimo para exponerse a ese riesgo como voluntario. En teoría, las dos respuestas debían ser parecidas. Según el propio Thaler, diferían en uno o dos órdenes de magnitud, y no pocos encuestados dijeron que no aceptarían el riesgo por ningún dinero [2]. Rosen no se impresionó y lo mandó de vuelta a su ejercicio econométrico [2]. En el artículo de 1980, según cita el informe científico del Comité, la respuesta típica fue de 200 dólares por la cura y 10.000 por aceptar el riesgo [5].
El dato cambió de estatus en el verano de 1976, en una conferencia en Asilomar, California. De regreso al aeropuerto de San Francisco, Thaler llevó en su carro al psicólogo Baruch Fischhoff, que le habló de sus dos directores de tesis en la Universidad Hebrea [2]. Ya en la biblioteca de Rochester, leyendo sus artículos sobre juicio humano, dio con la clave. «La frase clave era “error sistemático”», escribió en su autobiografía (traducción propia) [2].
La racionalidad limitada ya la había explorado Herbert Simon; lo nuevo era que, si los errores son sistemáticos, la conducta se aparta del modelo racional de forma predecible [2].
Pasó el año académico 1977-1978 en Stanford, en la oficina del NBER, a unos 200 metros del centro donde estaba Kahneman; Tversky enseñaba en el departamento de psicología [2]. Llegó con el borrador ya escrito de su primer artículo de economía del comportamiento, «Toward a Positive Theory of Consumer Choice», que por entonces empezaba a mandar a revistas y a recoger rechazos; salió en 1980 en el Journal of Economic Behavior & Organization [2][8]. Kahneman diría después, en su propia autobiografía para la Fundación Nobel, que ese artículo de 1980 fue el texto fundacional de la economía del comportamiento, y que en su opinión «el trabajo de integración lo hizo en realidad sobre todo Thaler y el grupo de jóvenes economistas que rápidamente empezó a formarse a su alrededor» (traducción propia) [19]. Su relato está en la ficha de Daniel Kahneman.
¿Qué es el efecto dotación y cómo lo midió Thaler?
El efecto dotación es la tendencia a valorar más un objeto solo porque es propio. Thaler le puso el nombre en su artículo de 1980 y lo explicó con la aversión a la pérdida de Kahneman y Tversky: si desprenderse de algo se vive como una pérdida, lo que ya se tiene pesa más que lo que no se tiene [5][8].
La prueba de 1980 era la encuesta de la enfermedad contada arriba, y la objeción obvia llegó pronto: con preguntas hipotéticas cualquiera exagera, y en un mercado de verdad, con dinero y aprendizaje, el efecto debería desaparecer. Para responderla, Kahneman, Jack Knetsch y Thaler montaron experimentos de mercado y los publicaron en 1990 en el Journal of Political Economy [5][12].
En el primero participaron 44 estudiantes de una clase avanzada de derecho y economía de Cornell. Tras tres rondas con fichas de valor inducido, a la mitad —los de asientos alternos— les dieron tazas de café de Cornell que costaban 6 dólares en la librería de la universidad [12]. Si la propiedad no importara, cabía esperar unas 11 transacciones. En las cuatro rondas de mercado de tazas hubo 4, 1, 2 y 2. La mediana de lo que pedían los vendedores fue 5,25 dólares; la de lo que ofrecían los compradores, entre 2,25 y 2,75 [12].
Las fichas, en cambio, se negociaron casi en el volumen previsto [12]. El problema no era el costo de transar. Era la taza.
Thaler guardó una de las tazas originales y, cuando el Museo Nobel le pidió un objeto, la donó [2]. El efecto no es una curiosidad de aula: un metaanálisis de 337 estimaciones en 76 estudios, citado por el Comité, encontró una media geométrica de 3,28 entre lo que se pide por vender y lo que se paga por comprar, con razones más altas en los bienes públicos y sin mercado y más bajas en los bienes de valor monetario conocido; también hay evidencia de que el efecto es menor entre comerciantes profesionales [5].
¿Qué es la contabilidad mental según Thaler?
La contabilidad mental es, en la definición de Thaler de 1999, el conjunto de operaciones cognitivas con que las personas y los hogares organizan, evalúan y llevan la cuenta de sus actividades financieras. La formuló en 1985 en Marketing Science y la resumió en 1999 en el Journal of Behavioral Decision Making [10][11].
La premisa es que la plata no se piensa como un solo fondo. Se reparte en cuentas imaginarias —vivienda, comida, ropa—, cada una con su presupuesto y su propio punto de referencia, y por eso un peso no vale lo mismo en todas [5]. En su artículo de 1999 Thaler lo dijo sin rodeos: «Cada uno de los componentes de la contabilidad mental viola el principio económico de fungibilidad» (traducción propia) [11].
El artículo de 1985 trae la prueba más citada, la de la cerveza en la playa. A participantes de un programa de formación de ejecutivos que se declaraban bebedores habituales de cerveza les planteó el mismo antojo con una sola diferencia: la cerveza vendría de un hotel lujoso o de una tienda pequeña y destartalada. La mediana de lo que estaban dispuestos a pagar fue 2,65 dólares en el hotel y 1,50 en la tienda [10]. La cerveza era la misma y se tomaba en la misma playa.
Para explicarlo, Thaler separó dos utilidades. La de adquisición es el valor del bien menos lo que se paga por él. La de transacción es la sensación de haber hecho un buen o un mal negocio frente a un precio de referencia que se considera justo [5][10]. Pagar caro en un hotel lujoso se espera; pagar lo mismo en la tienda de la esquina se siente como un atraco.
La teoría también explica conductas que el modelo estándar no sabe acomodar. El Comité pone el ejemplo de quien mantiene ahorros en una cuenta mientras debe en la tarjeta de crédito, con un interés mucho más alto: para alguien con problemas de autocontrol, esa separación puede funcionar como un compromiso contra el gasto excesivo [5]. Y cita la prueba de Hastings y Shapiro de 2013: cuando la gasolina bajó cerca de la mitad en 2008, el paso de la corriente a la premium fue 14 veces mayor de lo que predecía un modelo estándar de demanda [5].
Cómo se usa esa idea para armar un presupuesto de hogar se trata en presupuesto personal; aquí interesa como teoría.
¿Qué es el modelo del planificador y el hacedor?
El modelo del planificador y el hacedor, publicado por Thaler y Hersh Shefrin en 1981 en el Journal of Political Economy, describe a cada persona como dos agentes a la vez: un hacedor miope, que solo mira la utilidad del momento, y un planificador previsor, que se ocupa de toda la vida [5][9].
Los marañones de la cena caben en ese esquema, y así los explica el propio Thaler: temían comer demasiados si el tazón seguía cerca, y llevarlo a la despensa fue un compromiso, la misma estratagema de Ulises cuando se hizo atar al mástil [1]. Es el planificador atándole las manos al hacedor. Por eso quitar una opción los dejó mejor.
El Comité lo considera uno de los primeros modelos duales de la conducta, parientes de los que hoy usan la psicología y la neurociencia [5]. La formalización posterior del sesgo del presente, con otros instrumentos, está en la ficha de Matthew Rabin.
¿Qué eran las «Anomalías» de Thaler y qué encontró en los mercados?
«Anomalies» fue una columna que Thaler escribió en el Journal of Economic Perspectives, la revista de divulgación para economistas que lanzaba la Asociación Americana de Economía. Cada entrega documentaba hechos empíricos que parecían incompatibles con la teoría económica, y muchos economistas conocieron por ella la economía del comportamiento [2][5].
La idea salió de una cena con Hal Varian, que estaba en el consejo editorial; los primeros editores iban a ser Joseph Stiglitz y Carl Shapiro, y Varian se la propuso a Stiglitz, que aceptó encantado [2]. El compromiso era una columna por número, cuatro al año, de unas doce páginas [2]. Según Kahneman, la publicó en todos los números de 1987 a 1990 y después, de manera ocasional [19]. Varios profesores veteranos le advirtieron que esos textos «no contarían» porque no pasaban por árbitros; él ya tenía la plaza permanente y siguió adelante [2]. Los temas iban de los patrones estacionales de la bolsa a las apuestas en el hipódromo y la cooperación en los juegos [2]. Una de esas entregas ocasionales, sobre la aversión al riesgo, la firmó en 2001 con Matthew Rabin [16].
En las finanzas, su primer golpe lo dio con su primer estudiante de doctorado, Werner De Bondt. Su hipótesis salía de Kahneman y Tversky: si la gente sobrerreacciona a la información, las acciones que más han caído deberían recuperarse y las que más han subido, quedarse atrás [1][13]. Con periodos de formación de cinco años, la cartera de perdedoras superó al mercado en un 46 % acumulado durante los cinco años siguientes, mientras las ganadoras lo hicieron un 19 % peor [1]. El artículo salió en 1985 en el Journal of Finance [13].
El resultado se mantuvo en trabajos posteriores, pero su interpretación se disputa: el mayor rendimiento de las perdedoras también es compatible con que sean más riesgosas y paguen una prima por ello [5].
Con Shlomo Benartzi propuso en 1995 la aversión miope a la pérdida para explicar por qué las acciones rinden tanto más que los bonos: la aversión a la pérdida alcanza para explicar esa prima si los inversionistas evalúan sus cuentas cada año [5][14]. El Comité anota que no hay consenso entre los economistas financieros sobre si explican mejor esas primas los modelos conductuales o las extensiones de los neoclásicos [5]. Y con Robert Shiller organizó desde 1991 el taller de finanzas conductuales del NBER; el Comité los considera a ambos fundadores de ese campo [5]. Lo curioso es que en Chicago bastaba con caminar por el pasillo hasta la oficina de Eugene Fama para oír la versión de los mercados eficientes de cualquier idea; o, mejor aún, jugar golf con él [2].
¿Qué es Save More Tomorrow y qué resultados tuvo?
Save More Tomorrow es un plan de ahorro para el retiro que Thaler diseñó con Shlomo Benartzi y publicaron en 2004 en el Journal of Political Economy: los empleados se comprometen desde antes a destinar al ahorro una parte de sus aumentos salariales futuros. Su primera aplicación elevó la tasa de ahorro de quienes lo adoptaron de 3,5 % a 13,6 % en 40 meses [15].
El plan tiene cuatro ingredientes, y cada uno apunta a uno de los sesgos que el propio artículo describe [15]. Se ofrece con bastante anticipación al aumento, porque comprometerse para el futuro cuesta menos que sacrificar hoy. El aporte sube con el primer pago posterior al aumento, para que el salario neto nunca baje y nadie sienta una pérdida. La tasa sigue subiendo en cada aumento hasta un tope, de modo que la inercia trabaja a favor del ahorro. Y el empleado puede salirse cuando quiera [15].
La primera aplicación ocurrió en 1998 en una empresa manufacturera mediana de Estados Unidos que pidió no ser identificada [15]. Un asesor de inversiones ofreció su consejo a los 315 empleados habilitados para el plan. La mayoría, en palabras del asesor, vivía «de quincena en quincena» (traducción propia), así que a quien se mostraba reacio le recomendaba subir el aporte cinco puntos como máximo [15]. A quienes no aceptaron ni siquiera eso les ofreció Save More Tomorrow: tres puntos más de ahorro en cada aumento anual, cuando los aumentos rondaban 3,25 % para los trabajadores por horas y 3,5 % para los asalariados [15].
| Primera aplicación de Save More Tomorrow (1998 en adelante) | Dato |
|---|---|
| Empleados habilitados para el plan de retiro | 315 |
| Se reunieron con el asesor | 286 |
| Aceptaron el aumento de ahorro que él recomendaba | 79 (28 %) |
| Recibieron la oferta de Save More Tomorrow | 207 |
| Se inscribieron | 162 (78 % de quienes recibieron la oferta) |
| Seguían en el plan al cuarto aumento | 80 % de los inscritos |
| Tasa media de ahorro de los inscritos | de 3,5 % a 13,6 % en cuatro aumentos (40 meses) |
| Tasa media de quienes aceptaron el consejo del asesor | de 4,4 % a 9,1 % tras el primer aumento y 8,8 % al cuarto |
Fuente: Thaler y Benartzi (2004), cuadros 1 y 2 [15]. Las cifras de cada año cuentan solo a quienes seguían en la empresa: la muestra baja de 315 a 229 al cuarto aumento.
Hay que leer esa tabla con la advertencia de sus autores: no fue un experimento con asignación aleatoria, y los participantes eligieron entrar [15]. Ellos argumentan que un gusto oculto por el ahorro no explica el resultado, porque los inscritos eran justamente los que menos ahorraban. Aun así, la tabla es una empresa, un asesor y cuatro aumentos. El artículo reporta otras dos aplicaciones con diseños distintos —en la siderúrgica Ispat Inland desde mayo de 2001 y en dos divisiones de Philips Electronics desde enero de 2002—; las cifras de la tabla son solo de la primera [15]. Quienes se salieron tampoco volvieron a su tasa original: solo detuvieron los aumentos siguientes [15].
La idea había madurado desde antes. En 1994 Thaler ya había propuesto que la inscripción automática fuera la opción por defecto en los planes 401(k), y Madrian y Shea mostraron en 2001 que, en un plan 401(k), esa regla subió la participación de 49 % a 86 % [5]. El Comité atribuye a Save More Tomorrow un papel importante en la Ley de Protección de Pensiones de 2006, que animó a las empresas a adoptar la inscripción y el aumento automáticos; según una estimación de Benartzi y Thaler de 2013, hacia 2011 unos 4,1 millones de personas estaban en algún plan de aumento automático [5].
¿Qué es un nudge o empujón según Thaler y Sunstein?
Un nudge, o empujón, es cualquier rasgo del entorno en que se decide que cambia la elección de las personas sin prohibir opciones ni alterar sus incentivos económicos. Thaler y el jurista Cass Sunstein lo desarrollaron en el libro Nudge, de 2008, con dos principios: el paternalismo libertario y la arquitectura de las decisiones [1][5].
En su conferencia del premio, Thaler lo definió así: «Los rasgos de la arquitectura de las decisiones que influyen en lo que decide la gente sin cambiar ni los pagos objetivos ni los incentivos se llaman nudges» (traducción propia) [1]. La inscripción automática con salida fácil es el ejemplo clásico, y el propio Save More Tomorrow también lo es [1].
El nombre salió de un rechazo. Thaler y Sunstein, colegas en Chicago desde 1995 hasta 2008, habían escrito en 2003 dos artículos sobre paternalismo libertario: uno de cinco páginas, que redactó Thaler, y otro de 52, que encabezó Sunstein [1][2]. Al buscar editorial para el libro, la acogida fue tibia; una de las editoriales que no quiso publicarlo sugirió que «nudge» podía servir de título [1]. El comunicado de prensa de la Academia le atribuye haber acuñado el término [4]; el propio Thaler cuenta que la palabra la propuso esa editorial y que, por ese camino indirecto, nudge entró como término técnico en las ciencias sociales [1].
«Paternalismo» significa aquí buscar lo que deja mejor a la persona según su propio criterio; «libertario», que nadie queda obligado a nada [1]. Thaler lo ilustra con el GPS: usted elige el destino, el mapa propone una ruta y usted puede ignorarla [1].
La idea no se quedó en la academia. Los gobiernos, empezando por el británico y luego el estadounidense, crearon equipos que prueban políticas con estas ciencias, en lo posible con ensayos aleatorios [1]. El británico, su Behavioural Insights Team o «Nudge Unit», nació en 2010, y Thaler asesoró la definición de sus principios [7][5]. El 15 de septiembre de 2015 Barack Obama firmó una orden ejecutiva para usar las ciencias del comportamiento en los programas federales, y un estudio de 2014 citado por el Comité contó 51 países con iniciativas centrales influidas por estas ciencias [5]. Thaler, sin embargo, nombró también el reverso: el sludge, las estrategias con que algunas empresas sacan provecho de lo poco que la mayoría de los compradores revisa lo que acepta, y que llama «exactamente lo contrario de empujar para bien» (traducción propia) [1].
¿Por qué ganó Richard Thaler el Premio Nobel de Economía en 2017?
La Real Academia Sueca de Ciencias le otorgó a Richard H. Thaler el Premio del Banco de Suecia en Ciencias Económicas en memoria de Alfred Nobel de 2017 «por sus contribuciones a la economía del comportamiento» (traducción propia). El anuncio fue el 9 de octubre de 2017; el premio, de 9 millones de coronas suecas, fue íntegro para él [4][3].
El comunicado organizó su obra en tres rasgos humanos que, según la Academia, afectan de forma sistemática tanto las decisiones individuales como los resultados de los mercados: la racionalidad limitada, las preferencias sociales y la falta de autocontrol [4]. En el primero puso la contabilidad mental y el efecto dotación; en el segundo, sus trabajos sobre equidad y el juego del dictador, que diseñó con sus colegas; en el tercero, el modelo del planificador y el hacedor y el nudging, «un término que él acuñó» (traducción propia) [4]. El propio Thaler, en Misbehaving, habla de «los tres límites»: racionalidad, fuerza de voluntad e interés propio limitados, según recoge el informe del Comité (traducción propia) [5]. El experimento del dictador, con Kahneman y Knetsch, es de 1986: estudiantes de una clase de psicología de Cornell podían repartir 20 dólares con un compañero anónimo, quedándose con 18 o dividiendo por mitades, y el 76 % escogió la mitad [5].
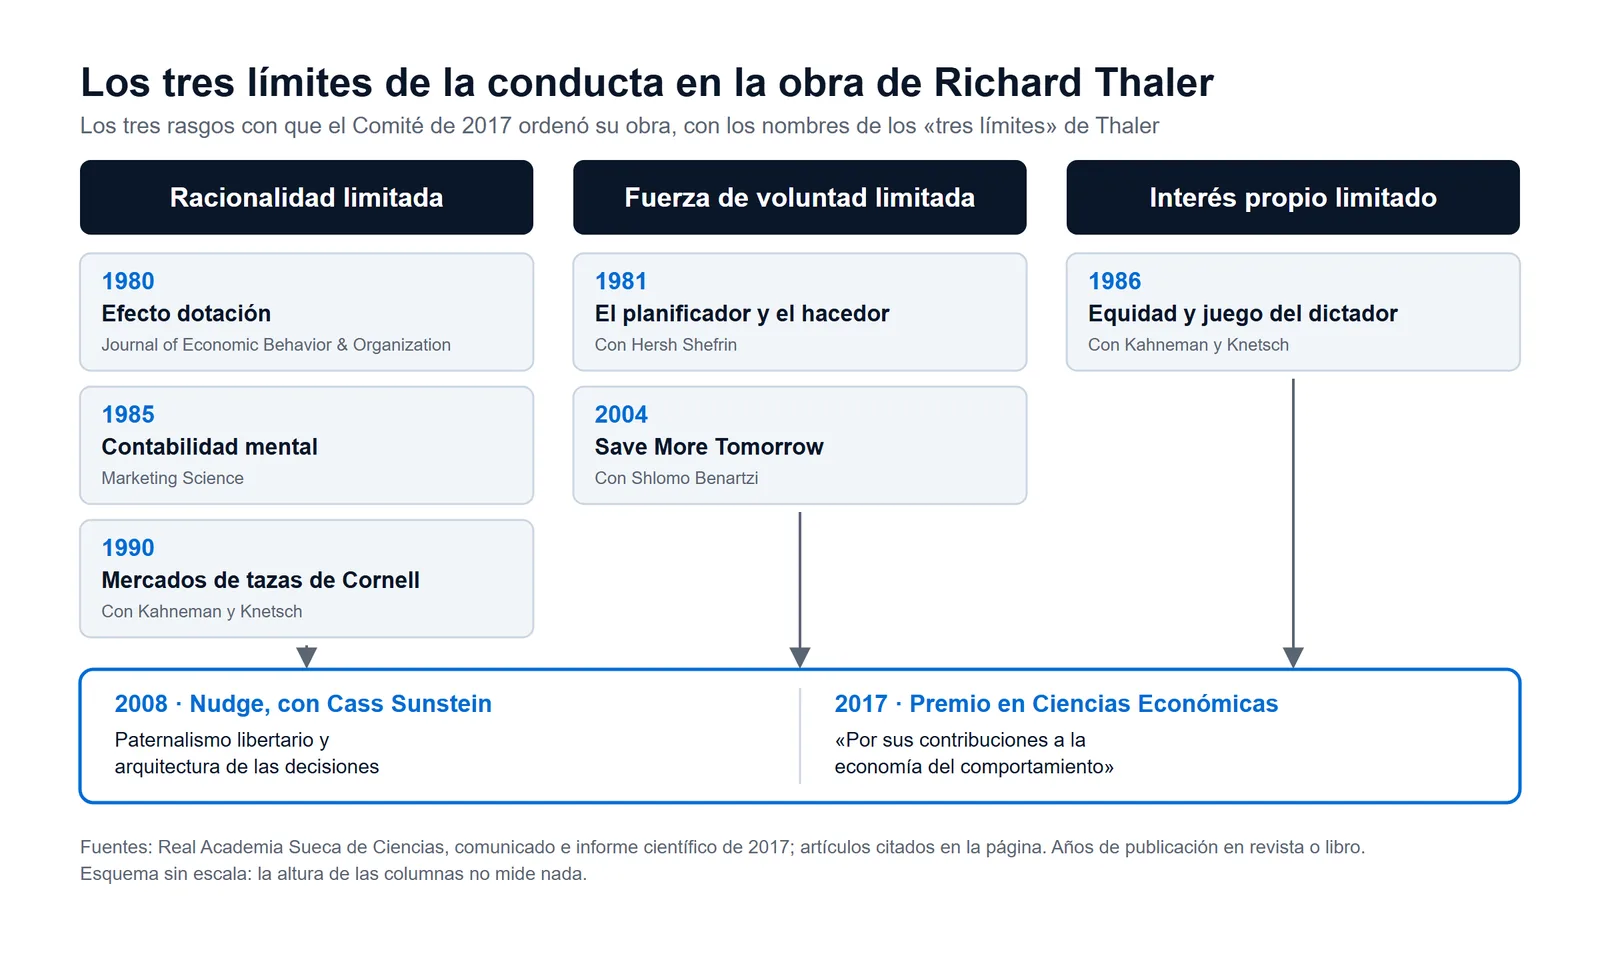
Tenía 72 años. Habían pasado 43 desde su doctorado y 37 desde el artículo de 1980 que abría su programa.
La Academia cerró con una imagen: su obra «construyó un puente» entre los análisis económico y psicológico de la decisión individual (traducción propia) [4]. El 8 de diciembre de 2017 dictó su conferencia del premio, «From Cashews to Nudges», que empieza con el tazón de marañones de aquella cena [1]. La cronología de los premios de esta corriente está en el hub de economía del comportamiento.
¿Qué críticas han recibido Thaler y los nudges?
Las críticas a la obra de Thaler van por tres frentes: la interpretación de sus anomalías financieras, el alcance del efecto dotación fuera del laboratorio y la legitimidad del paternalismo libertario. El propio informe del Comité que lo premió las recoge [5].
En finanzas, la reversión de ganadoras y perdedoras sigue en pie como hecho, pero no como prueba de irracionalidad: el riesgo sistemático también puede explicarla [5]. Sobre el efecto dotación, John List lo encontró en 2004 entre aficionados de un mercado de tarjetas deportivas, pero no entre los comerciantes profesionales de ese mercado, quizá porque para ellos una taza se parece más a una ficha que a un objeto propio [5].
La crítica de fondo es a los empujones. Robert Sugden y sus coautores sostienen que tratar las desviaciones del modelo racional como errores que el gobierno debe corregir supone un agente racional «atrapado» dentro de una cáscara psicológica, y dudan de que el regulador sepa qué preferencias debería maximizar [5]. Ayala Arad y Ariel Rubinstein advierten que el paternalismo libertario puede perjudicar a quienes no quieren sentirse manipulados, y aportan algo de evidencia de actitudes negativas hacia esas intervenciones, tomada de experimentos de elección hipotética en línea [5]. La respuesta de Thaler y Sunstein es acotar la receta a lo que deja mejor a la gente «según su propio juicio» y conservar siempre la salida [5]. El Comité anota también que los estudios recientes encuentran, en general, un apoyo público relativamente alto a este tipo de empujones [5].
Un juicio mío, no del Comité: la objeción más seria no es filosófica sino de escala. Los empujones funcionan mejor donde hay una nómina, un plan y un empleador que los administre, y eso es justamente lo que falta en economías con mucho empleo informal.
¿Qué eco tiene la obra de Thaler en Colombia y América Latina?
En Colombia hay rastros verificables de la economía del comportamiento que Thaler ayudó a fundar, aunque no de su obra directa. El Equipo de Innovación Pública del Departamento Nacional de Planeación cuenta, entre los principales proyectos que acompañó entre 2015 y 2017, uno de ciencias del comportamiento contra la corrupción en el Programa de Alimentación Escolar, con el BID y el Behavioural Insights Team, y otro sobre su uso en política pública con la unidad eMBeD del Banco Mundial [17].
La evidencia académica local también existe, aunque no es de Thaler. Catherine Rodríguez, de la Universidad de los Andes, y Juan Saavedra publicaron en 2019 un experimento nacional con el Banco Caja Social: a niños y jóvenes de bajos ingresos, de 12 años en promedio, que abrían una cuenta de ahorro, les asignaron al azar mensajes de texto durante un año [18]. Con 10.053 cuentas en la muestra final, los recordatorios mensuales y quincenales aumentaron los saldos al reducir los retiros, y quienes los recibieron siguieron usando las cuentas después de la campaña sin agotarlas; los mensajes de educación financiera tuvieron un efecto menor y no significativo sobre los saldos [18].
Ninguna de esas intervenciones replica Save More Tomorrow, y no conviene venderlas como su versión colombiana. Lo que comparten es la pregunta de Thaler: no si la gente conoce la regla, sino cómo está diseñado el momento en que decide.
¿Cuál es el legado de Richard Thaler?
El legado de Richard Thaler es haber convertido las anomalías, que la profesión trataba como ruido o como anécdota, en un programa de investigación con teoría, experimentos y aplicaciones de política. Según el Comité, sus hallazgos fueron decisivos para crear el campo de la economía del comportamiento [4][5].
Dejó conceptos que hoy forman parte del vocabulario de la economía del comportamiento: efecto dotación, contabilidad mental, utilidad de transacción, planificador y hacedor, aversión miope a la pérdida, arquitectura de las decisiones. Dejó también una forma de trabajar: empezar por una historia rara, sospechar de la explicación cómoda y medir.
Si tuviera que escoger, y aquí hablo yo, su contribución más duradera no es el nudge sino la columna. Doce páginas por número, sin árbitros, que según él mismo muchos economistas señalan como su puerta de entrada a este campo [2]. Kahneman pensaba algo parecido: atribuyó la respetabilidad que ganó la economía del comportamiento a los hallazgos de Thaler en finanzas y a esa serie de columnas [19]. Fue divulgación entre colegas, y cambió qué preguntas se consideraban serias.
La lista del tablero de Rochester sigue abierta. Para América Latina, donde tantos ahorran fuera de cualquier nómina, la pregunta que deja Thaler es incómoda: ¿quién va a retirar el tazón de marañones cuando no hay empleador que lo haga?
Preguntas frecuentes
¿Qué libros escribió Richard Thaler?
Los más conocidos son Nudge (2008), con Cass Sunstein, y Misbehaving (2015), una historia personal del campo. Antes había publicado Quasi-Rational Economics y The Winner’s Curse, y editó dos volúmenes de Advances in Behavioral Finance. Su obra técnica está sobre todo en artículos de revista.
¿Richard Thaler sigue vivo y dónde trabaja?
Sí. A la fecha de esta ficha figura en la Universidad de Chicago como profesor emérito de la cátedra Charles R. Walgreen de Ciencia del Comportamiento y Economía, en la Escuela de Negocios Booth, donde llegó en 1995 tras casi dos décadas en Cornell.
¿Thaler inventó la economía del comportamiento?
No solo. La construyó con otros: Kahneman y Tversky aportaron la psicología, Herbert Simon había planteado antes la racionalidad limitada y Robert Shiller trabajó en paralelo las finanzas. Lo propio de Thaler fue llevar esas ideas al lenguaje de los economistas y reunir a una generación de investigadores jóvenes alrededor de ellas.
¿Qué diferencia hay entre un nudge y un incentivo?
Un incentivo cambia lo que se gana o se paga: un impuesto, un subsidio, una multa. Un nudge deja intactos esos pagos y cambia la presentación de la decisión, por ejemplo qué casilla viene marcada o en qué orden aparecen las opciones. Por eso su costo suele ser bajo y su efecto, discutible caso por caso.
¿Qué relación tuvo Thaler con Daniel Kahneman?
Se conocieron en Stanford en 1977 y trabajaron juntos durante décadas, incluido el año 1984-1985 en Vancouver, de donde salieron, con Jack Knetsch, los estudios sobre equidad y los experimentos con tazas. Kahneman la llamó en su autobiografía la segunda amistad profesional más importante de su vida.
Referencias
- Thaler, Richard H. From Cashews to Nudges: The Evolution of Behavioral Economics — conferencia del premio, 8 de diciembre de 2017 (versión escrita en Les Prix Nobel; publicada también en American Economic Review, vol. 108, núm. 6, 2018, pp. 1265-1287, DOI 10.1257/aer.108.6.1265): las historias de sus años de posgrado en Rochester (el tazón de marañones, las botellas de Richard Rosett: compradas por unos 5 dólares, vendibles a 100, regla de no pagar más de 30, «Impossible»); la hipótesis de sobrerreacción con De Bondt y el resultado de cinco años: perdedoras +46 % acumulado frente al mercado, ganadoras −19 %; los doctorandos de Chicago buscando un error de programación; los dos artículos de 2003 (cinco y 52 páginas); el título Nudge sugerido por una editorial que declinó; «Features of the choice architecture that influence the decisions people make without changing either objective payoffs or incentives are called nudges»; Econs y Humans; el GPS; «Both automatic enrollment (with easy opt-out) and Save More Tomorrow are nudges»; el sludge, «the exact opposite of nudging for good». Fundación Nobel: Thaler, From Cashews to Nudges (conferencia, PDF) — Consultada: 2026-09-28.
- Thaler, Richard H. Biographical — autobiografía del laureado: nacimiento el 12 de septiembre de 1945 en East Orange; padre actuario de Prudential, madre maestra; dislexia leve; Case Western y Rochester; economía por ser más «útil»; tesis con Sherwin Rosen sobre el valor de la vida; la encuesta de disposición a pagar y a aceptar con respuestas que diferían «by one or two orders of magnitude»; la lista en el tablero, «more annoying than interesting»; Asilomar en el verano de 1976 y Baruch Fischhoff; «The key phrase was “systematic error”»; el año 1977-1978 en Stanford con el NBER; el artículo de 1980 rechazado; la charla de trabajo en Cornell con An Economic Theory of Self-Control; 18 años en Cornell; De Bondt, su primer estudiante de doctorado; Vancouver en 1984 con Kahneman y Knetsch; la taza de Cornell donada al Museo Nobel; la columna «Anomalies»: cena con Hal Varian, editores Stiglitz y Shapiro, una por número, cuatro al año, unas 12 páginas, «would not “count”», temas y lectores; el congreso de finanzas conductuales con Shiller; llegada a Chicago en 1995; golf con Gene Fama; Sunstein colega de 1995 a 2008. Fundación Nobel: autobiografía de Richard H. Thaler — Consultada: 2026-09-28.
- Fundación Nobel. Richard H. Thaler – Facts — «Born: 12 September 1945, East Orange, NJ, USA»; afiliación: University of Chicago; motivación «for his contributions to behavioural economics»; «Prize share: 1/1»; doctorado en Rochester en 1974; trabajó en Rochester, Cornell y Chicago. Fundación Nobel: ficha de Richard H. Thaler — Consultada: 2026-09-28.
- Real Academia Sueca de Ciencias. The Prize in Economic Sciences 2017 — Press release (9 de octubre de 2017) — premio a Richard H. Thaler «for his contributions to behavioural economics»; racionalidad limitada, preferencias sociales y falta de autocontrol «systematically affect individual decisions as well as market outcomes»; contabilidad mental y efecto dotación; juego del dictador ideado por «Thaler and his colleagues»; modelo planificador-hacedor; «nudging – a term he coined»; «built a bridge between the economic and psychological analyses of individual decision-making»; «instrumental in creating the new and rapidly expanding field of behavioural economics»; 9 millones de coronas suecas. NobelPrize.org: comunicado del premio en ciencias económicas 2017 — Consultada: 2026-09-28.
- Comité del Premio en Ciencias Económicas en memoria de Alfred Nobel. Richard H. Thaler: Integrating Economics with Psychology — informe científico, 9 de octubre de 2017: la tesis y el valor estadístico de la vida (nota 9); Thaler (1980) «coined the term endowment effect»; «many people respond to questions (a) and (b) with answers which differ by an order of magnitude or more! (A typical response is $200 [to (a)] and $10,000 [to (b)])»; Kahneman, Knetsch y Thaler (1990); metaanálisis de 337 estimaciones de 76 estudios con media geométrica 3,28; List (2004) y los comerciantes profesionales; contabilidad mental (1985, 1999), cuentas con presupuesto y referencia propios, ahorro y deuda de tarjeta, utilidad de adquisición y de transacción; Hastings y Shapiro (2013): «14 times greater»; planificador-hacedor (1981) como modelo dual; propuesta de inscripción automática de 1994; Madrian y Shea (2001): de 49 % a 86 %; cuatro ingredientes de SMarT; Ley de Protección de Pensiones de 2006; unos 4,1 millones de personas en planes de aumento automático hacia 2011; orden ejecutiva del 15 de septiembre de 2015; papel en el Behavioural Insights Team; «51 countries» (Whitehead y otros, 2014); críticas de Sugden y de Arad y Rubinstein; «as judged by themselves»; Thaler y Shiller fundadores de las finanzas conductuales, taller del NBER desde 1991; De Bondt y Thaler y la disputa por el riesgo; aversión miope a la pérdida (Benartzi y Thaler, 1995) y «there is no general consensus among financial economists» sobre qué modelos explican mejor las primas de riesgo; «relatively high public support for libertarian-paternalist nudging»; metaanálisis con razones más altas para bienes públicos y sin mercado y más bajas para bienes de valor monetario conocido. NobelPrize.org: informe científico sobre Richard H. Thaler (PDF) — Consultada: 2026-09-28.
- University of Chicago Booth School of Business. Richard H. Thaler — «Charles R. Walgreen Distinguished Service Professor Emeritus of Behavioral Science and Economics»; pregrado en Case Western Reserve en 1967, maestría en Rochester en 1970 y doctorado en 1974; enseñó en Rochester y Cornell; en la facultad de Chicago desde 1995; Nudge (2008), Misbehaving (2015), Quasi-Rational Economics, The Winner’s Curse y Advances in Behavioral Finance I y II. Chicago Booth: perfil de Richard H. Thaler, profesor emérito — Consultada: 2026-09-28.
- University of Chicago Booth School of Business. Richard H. Thaler: Biography — Nudge llevó al gobierno del Reino Unido a crear en 2010 su Behavioral Insight Team o «Nudge Unit»; «Thaler served as an advisor in setting up the unit’s guiding principles». Chicago Booth: biografía de Richard H. Thaler — Consultada: 2026-09-28.
- Thaler, Richard. Toward a positive theory of consumer choice — Journal of Economic Behavior & Organization, vol. 1, núm. 1, marzo de 1980, pp. 39-60 (registro bibliográfico). DOI: Thaler, Toward a positive theory of consumer choice (1980) — Consultada: 2026-09-28.
- Thaler, Richard H., y Hersh M. Shefrin. An Economic Theory of Self-Control — Journal of Political Economy, vol. 89, núm. 2, abril de 1981, pp. 392-406 (registro bibliográfico). DOI: Thaler y Shefrin, An Economic Theory of Self-Control (1981) — Consultada: 2026-09-28.
- Thaler, Richard. Mental Accounting and Consumer Choice — Marketing Science, vol. 4, núm. 3, verano de 1985, pp. 199-214: utilidad de adquisición y de transacción; la cerveza en la playa, preguntada a participantes de un programa de formación de ejecutivos que se declaraban bebedores habituales: «The median price given in the fancy resort hotel version was $2.65 while the median for the small run-down grocery store version was $1.50». DOI: Thaler, Mental Accounting and Consumer Choice (1985) — Consultada: 2026-09-28.
- Thaler, Richard H. Mental Accounting Matters — Journal of Behavioral Decision Making, vol. 12, núm. 3, 1999, pp. 183-206: «Mental accounting is the set of cognitive operations used by individuals and households to organize, evaluate, and keep track of financial activities»; «Each of the components of mental accounting violates the economic principle of fungibility». DOI: Thaler, Mental Accounting Matters (1999) — Consultada: 2026-09-28.
- Kahneman, Daniel; Jack L. Knetsch y Richard H. Thaler. Experimental Tests of the Endowment Effect and the Coase Theorem — Journal of Political Economy, vol. 98, núm. 6, 1990, pp. 1325-1348: experimento 1 con 44 estudiantes de una clase avanzada de derecho y economía de Cornell; tazas de Cornell «which sell for $6.00 each at the bookstore» entregadas en asientos alternos; 11 transacciones esperadas; 4, 1, 2 y 2 observadas en los mercados de tazas; medianas de reserva de 5,25 dólares para vendedores y de 2,25 a 2,75 para compradores; volumen previsto en los mercados de fichas de valor inducido. DOI: Kahneman, Knetsch y Thaler, Experimental Tests of the Endowment Effect (1990) — Consultada: 2026-09-28.
- De Bondt, Werner F. M., y Richard Thaler. Does the Stock Market Overreact? — Journal of Finance, vol. 40, núm. 3, julio de 1985, pp. 793-805 (registro bibliográfico). DOI: De Bondt y Thaler, Does the Stock Market Overreact? (1985) — Consultada: 2026-09-28.
- Benartzi, Shlomo, y Richard H. Thaler. Myopic Loss Aversion and the Equity Premium Puzzle — Quarterly Journal of Economics, vol. 110, núm. 1, 1995, pp. 73-92 (registro bibliográfico). DOI: Benartzi y Thaler, Myopic Loss Aversion and the Equity Premium Puzzle (1995) — Consultada: 2026-09-28.
- Thaler, Richard H., y Shlomo Benartzi. Save More Tomorrow: Using Behavioral Economics to Increase Employee Saving — Journal of Political Economy, vol. 112, núm. S1, febrero de 2004, pp. S164-S187 (DOI 10.1086/380085): cuatro ingredientes; primera aplicación en 1998 en una «midsize manufacturing company (which prefers to remain anonymous)»; 315 habilitados, 286 con el asesor, 79 (28 %) aceptaron su recomendación, 207 recibieron la oferta y 162 (78 %) se inscribieron; el asesor: «the majority of workers live paycheck to paycheck»; límite de cinco puntos; tres puntos por aumento con aumentos de 3,25 % y 3,50 %; 80 % en el plan tras cuatro aumentos; los que salieron no volvieron a su tasa original; tasa de los inscritos de 3,5 % a 13,6 % «over the course of 40 months»; quienes aceptaron el consejo, de 4,4 % a 9,1 % y luego 8,8 %; muestra de 315 a 229; «was not conducted as an experiment with random assignment»; segunda aplicación en «May 2001 at Ispat Inland, a large midwestern steel company» y tercera en dos divisiones de Philips Electronics «in January 2002». Texto leído en el PDF enlazado desde la ficha de RePEc. RePEc: Thaler y Benartzi, Save More Tomorrow — Consultada: 2026-09-28.
- Rabin, Matthew, y Richard H. Thaler. Anomalies: Risk Aversion — Journal of Economic Perspectives, vol. 15, núm. 1, 2001, pp. 219-232 (registro bibliográfico). DOI: Rabin y Thaler, Anomalies: Risk Aversion (2001) — Consultada: 2026-09-28.
- Departamento Nacional de Planeación. Equipo de Innovación Pública (EiP-DNP) 2018-2022: punto de partida — entre los proyectos listados: «Ciencias del comportamiento para la lucha anticorrupción en el Programa de Alimentación Escolar – PAE (Gobierno de Colombia, BID, BIT)» y «Uso de ciencias del comportamiento en política pública (eMBeD – Banco Mundial)». DNP: historia del Equipo de Innovación Pública 2018-2022 (PDF) — Consultada: 2026-09-28.
- Rodríguez, Catherine, y Juan E. Saavedra. The persistent effects of youth savings reminders: Experimental evidence from text-message campaigns in Colombia — Journal of Development Economics, vol. 139, 2019, pp. 135-156 (DOI 10.1016/j.jdeveco.2019.03.001): experimento nacional con un banco comercial colombiano (Banco Caja Social); jóvenes de bajos ingresos «12 years old on average»; asignación aleatoria a control o a una de tres campañas de doce meses; muestra final de 10.053 cuentas; los recordatorios aumentan los saldos «as a result of reduced withdrawals» y tras la campaña los jóvenes siguen usando las cuentas «but do not deplete balances»; la campaña de educación financiera, «a smaller, not statistically significant, effect on account balances». PubMed Central: Rodríguez y Saavedra, youth savings reminders in Colombia — Consultada: 2026-09-28.
- Kahneman, Daniel. Biographical — autobiografía del laureado de 2002: la amistad con Thaler, «the second most important professional friendship in my life», empezó en 1977-1978; «in my view the work of integration was actually done mostly by Thaler and the group of young economists that quickly began to form around him»; los estudios de tazas y de equidad con Knetsch y Thaler en Vancouver; el texto fundacional de la economía del comportamiento fue «the first article in which Thaler (1980) presented a series of vignettes that challenged fundamental tenets of consumer theory»; la respetabilidad del campo la aseguraron los hallazgos de Thaler en finanzas conductuales y las columnas «Anomalies», «published in every issue of the Journal of Economic Perspectives from 1987 to 1990», que siguió escribiendo «occasionally» después. Fundación Nobel: autobiografía de Daniel Kahneman — Consultada: 2026-09-28.
Cómo investigamos esta página
- Pregunta que responde: Quién es Richard Thaler, qué aportó a la economía y por qué recibió el premio de 2017.
- Fuentes: identificadas 62 → incluidas 19
- Criterios de inclusión: Fundación Nobel, artículos del autor con DOI leídos en texto original, Chicago Booth y fuentes oficiales colombianas; sin enciclopedias.
- Fecha de corte de los datos: 2026-09-28