
James Tobin: biografía, teoría de cartera, q de Tobin y tasa Tobin
James Tobin (1918-2002), economista de Yale y Nobel de 1981, explicó cómo hogares y empresas reparten su riqueza entre dinero y otros activos según riesgo y rendimiento. De esa idea salieron la teoría de cartera, la q que compara el valor de mercado del capital con su costo de reposición y la tasa Tobin a la conversión de divisas.
Última actualización: 2026-09-25
Contenido de esta página
Cuando la Academia Sueca le dio el premio de economía en octubre de 1981, James Tobin escribió una nota autobiográfica con una confesión inesperada para un profesor de Yale: hasta hacía poco, su principal fuente de notoriedad había sido una referencia «apenas disfrazada» a su persona en El motín del Caine, la novela de Herman Wouk, a quien conoció en la escuela de oficiales de la Marina (traducción propia) [1].
El premio cambió eso.
Según el obituario que publicó la Universidad de Yale en 2002, el propio Tobin resumía su teoría de cartera en un consejo de abuela: «no ponga sus huevos en una sola canasta» (traducción propia) [3]. La frase es fiel y, a la vez, engañosa. Lo que Tobin se preguntó en realidad era más raro: por qué alguien guarda un dinero que no paga intereses cuando podría tener bonos que sí los pagan [6]. De esa pregunta salieron las tres ideas que llevan su apellido o su huella, la teoría de cartera, la q de Tobin y la tasa Tobin, y de ellas trata esta página.
¿Quién fue James Tobin?
James Tobin (Champaign, Illinois, 5 de marzo de 1918 – New Haven, 11 de marzo de 2002) fue un economista estadounidense que pasó toda su carrera académica en la Universidad de Yale, desde 1950, y que recibió sin compartir el premio de ciencias económicas de 1981 [4]. Su proyecto, dicho por él mismo, fue darle a la economía keynesiana fundamentos más rigurosos y ajustar la lógica de la teoría macroeconómica y monetaria [1].
Llegó a la economía por la Gran Depresión: su madre, trabajadora social, le contaba de primera mano el sufrimiento del desempleo y la pobreza [1]. En 1935 ganó una de las becas nacionales que Harvard acababa de crear para diversificar el origen de sus estudiantes, y en 1936, al comenzar su segundo año, un tutor le propuso leer juntos un libro nuevo de un economista inglés, J. M. Keynes. Tobin lo cuenta sin adornos: quedó enganchado [1].
La guerra interrumpió el doctorado. Tras un paso por una agencia de Washington que racionaba metales para la producción de defensa, se enroló en la reserva naval y pasó casi cuatro años como oficial del destructor USS Kearny, en el Atlántico y el Mediterráneo, hasta llegar a segundo al mando [1][3]. Volvió a Harvard, se doctoró en 1947 con una tesis sobre la función de consumo y en 1950 se fue a Yale [1][4].
Allí dirigió la Fundación Cowles de 1955 a 1961 y de 1964 a 1965, y fue en buena parte por sus intereses que la fundación sumó la teoría monetaria y la macroeconomía a sus líneas de trabajo [1]. En 1955 recibió la medalla John Bates Clark de la American Economic Association, que distingue a un economista menor de cuarenta años, y en 1957 fue nombrado profesor Sterling de Economía [3].
| Año | Hecho |
|---|---|
| 1918 | Nace en Champaign, Illinois, el 5 de marzo [4] |
| 1935-1941 | Becado en Harvard; grado en 1939 y estudios de posgrado [1][3] |
| Segunda Guerra Mundial | Casi cuatro años como oficial de la Marina en el destructor USS Kearny [1][3] |
| 1947 | Doctorado en Harvard [4] |
| 1950 | Llega a Yale, donde permanece el resto de su carrera [1][4] |
| 1955 | Medalla John Bates Clark; dirige la Fundación Cowles (1955-1961 y 1964-1965) [1][3] |
| 1961-1962 | Miembro del Consejo de Asesores Económicos del presidente Kennedy [1] |
| 1971 | Presidente de la American Economic Association [5] |
| 1981 | Premio de ciencias económicas en memoria de Alfred Nobel, sin compartir [2][4] |
| 1988 | Retiro formal de Yale [3] |
| 2002 | Muere en New Haven el 11 de marzo [4] |
¿Qué hizo Tobin en el gobierno de Kennedy?
Tobin fue miembro del Consejo de Asesores Económicos del presidente John F. Kennedy en 1961-1962, junto con Walter Heller, que lo presidía, y Kermit Gordon [1]. Cuando lo llamaron se resistió diciendo que era un economista de torre de marfil. Según Yale, Kennedy le respondió: «Está bien, profesor. Yo soy lo que usted llamaría un presidente de torre de marfil» (traducción propia) [3].
El producto principal de ese consejo fue el Informe Económico de 1962, que Tobin llamó la obra magna colectiva del grupo: una exposición completa de la teoría y la práctica de las políticas de estabilización y crecimiento que la prensa bautizó como la «nueva economía» [1]. Él mismo anotó el desenlace. Los objetivos macroeconómicos se habían alcanzado a finales de 1965, y esas victorias se perdieron con la guerra de Vietnam y la estanflación de los años setenta [1].
De vuelta en Yale siguió en la política por otras vías: en los años sesenta defendió un impuesto negativo sobre la renta para redistribuir ingreso sin destruir el incentivo a trabajar, y en 1972 asesoró la campaña presidencial de George McGovern [3].
¿Qué es la teoría de cartera de Tobin?
La teoría de cartera de Tobin explica cómo un hogar o una empresa decide en qué proporción mantener dinero, bonos, acciones y capital real, sopesando el riesgo contra el rendimiento esperado. Su aporte fue mostrar que un inversionista con aversión al riesgo reparte su riqueza entre varios activos en vez de apostarla entera a uno, y que esa conducta explica la demanda de dinero [6][2].
El punto de partida fue un artículo que circuló en la Fundación Cowles en julio de 1956 y se publicó en la Review of Economic Studies en 1958 con el título La preferencia por la liquidez como conducta frente al riesgo [6]. Tobin lo abre con una pregunta que desarma cualquier clase de macroeconomía: «¿Por qué habría alguien de mantener las obligaciones del gobierno que no pagan interés en lugar de las que sí lo pagan?» (Liquidity Preference as Behavior Towards Risk, 1956; traducción propia) [6]. El billete es una deuda del gobierno que rinde cero; el bono es otra que rinde algo. Tobin apoya la pregunta en una nota de Paul Samuelson: en un mundo sin fricciones ni incertidumbre no habría razón para que dos activos rindieran distinto [6].
Su respuesta fue el riesgo. Un bono de largo plazo puede ganar o perder valor si cambia la tasa de interés, y el efectivo no; quien teme esas pérdidas mantiene una parte de su riqueza en efectivo aunque le rinda menos. Tobin subraya que su enfoque tiene una ventaja empírica sobre el de Keynes: explica la diversificación, es decir, que la misma persona tenga a la vez efectivo y bonos perpetuos, mientras la teoría keynesiana implicaba que cada inversionista mantendría un solo activo [6].
El mismo trabajo remite a otro de 1956 donde Tobin muestra que incluso el efectivo que se guarda para pagar cuentas responde al interés, porque quien maneja saldos grandes puede tener una parte en activos que rinden mientras llega la fecha del pago [6].
La Academia Sueca marcó la diferencia con otros teóricos de la cartera, que se habían ocupado sobre todo de dar reglas para invertir racionalmente: Tobin quiso entender cómo se comportan de verdad hogares y empresas, y consideró toda la gama de activos y deudas, no solo el dinero [2]. La medición del riesgo del inversionista individual es tema de la página de riesgo financiero; lo de Tobin fue llevar la cartera a la macroeconomía.
¿Qué es la q de Tobin y cómo se calcula?
La q de Tobin es el cociente entre el valor de mercado del capital de una empresa y lo que costaría reponer ese mismo capital comprándolo nuevo. Si q es mayor que uno, el mercado valora las máquinas y plantas por encima de lo que cuesta producirlas, y ese margen empuja a invertir; si el valor de mercado cae frente al costo de reposición, la inversión se frena [7][8][2].
La definición está escrita por el propio Tobin en un artículo de 1969 en el Journal of Money, Credit and Banking: la tasa de inversión debería relacionarse, si con algo, «con q, el valor del capital en relación con su costo de reposición» (A General Equilibrium Approach to Monetary Theory, 1969; traducción propia) [7]. Y concluye que cambiar esa valoración es la vía principal por la que la política financiera afecta la demanda agregada [7].
Tobin nunca reclamó haber inventado la idea. En su conferencia Nobel escribió que la llamada teoría q de la inversión se introdujo como tal en un artículo con William Brainard de 1968, y que, por ser una aplicación directa de la teoría neoclásica de la empresa, tiene muchos precursores [8]. Uno lo nombró él mismo: el impulso a invertir que da un margen sobre el costo de reposición es, en esencia, el que Knut Wicksell atribuía a una tasa natural de interés superior a la de mercado [8].
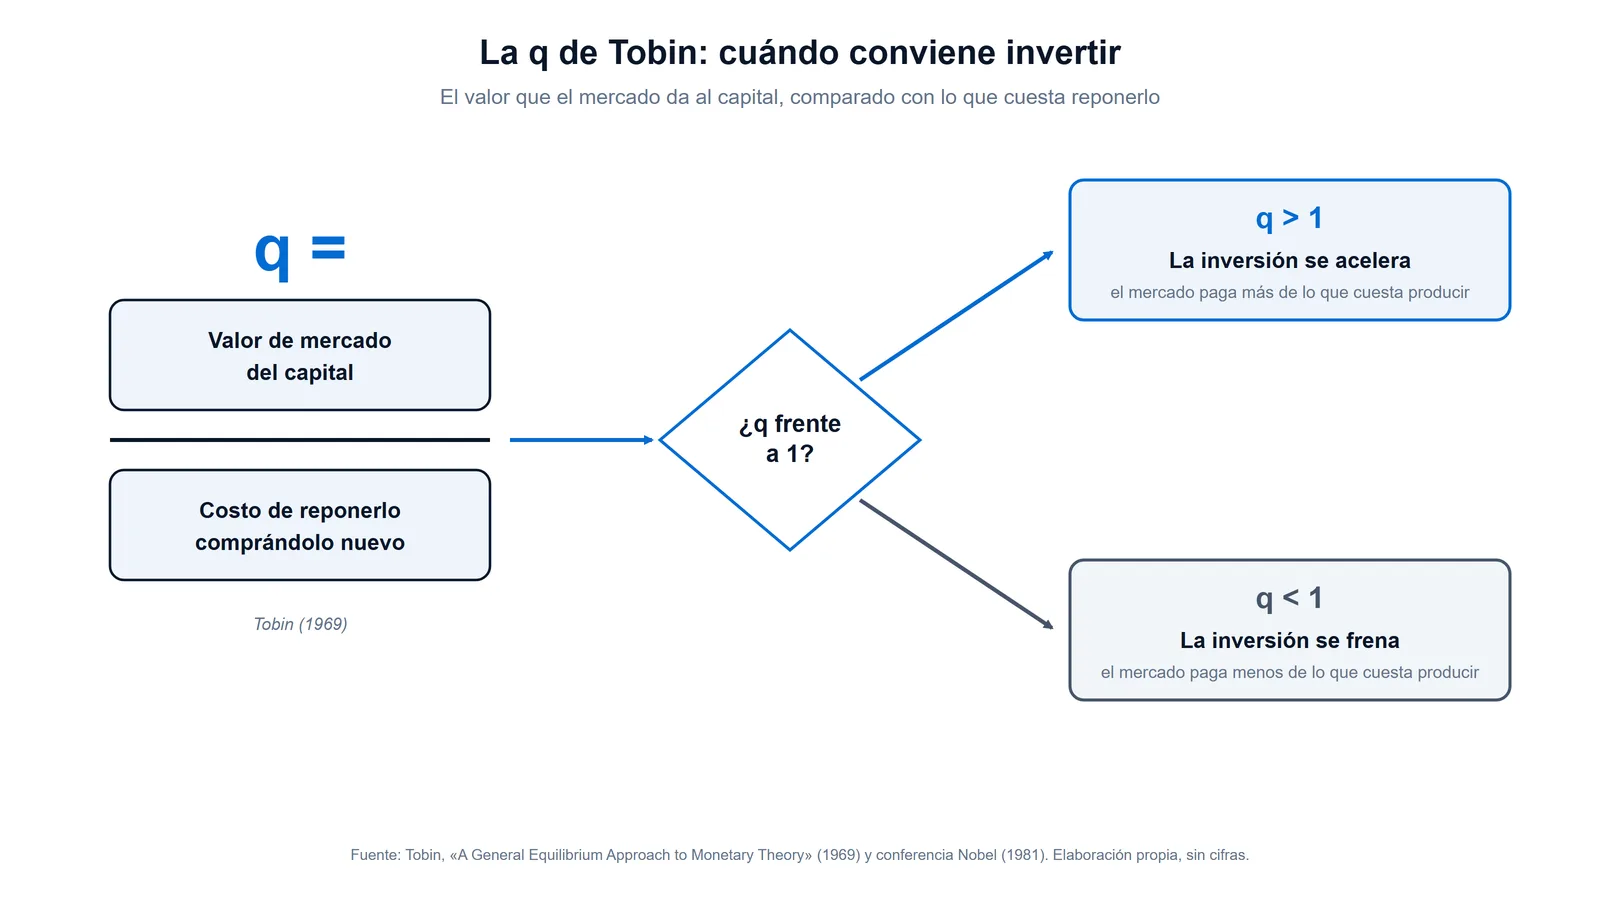
Un ejemplo ilustrativo, con números redondos: si una empresa de empaques de Bucaramanga cotizara en bolsa por 150.000 millones de pesos y reconstruir hoy sus plantas y equipos costara 100.000 millones, su q sería 1,5. Cada peso invertido en ampliar la planta se valoraría como uno y medio. Con una q de 0,7, sería más barato comprar una planta existente que levantar una nueva. Cómo fija la bolsa de valores ese valor de mercado se explica en su página.
¿Se ha medido la q de Tobin en Colombia?
Sí, con una advertencia de método. Un estudio del Banco de la República de 2007, de Andrés Langebaek y Jaime Eduardo Ortiz, calculó la q de 57 empresas con acciones ordinarias en la Bolsa de Valores de Colombia durante 2005 para ver si el buen gobierno corporativo aumentaba su valoración [9]. En lugar del costo de reposición usaron el valor de mercado del patrimonio sobre su valor en libros, el dato que publica a diario la bolsa [9].
El resultado desinfla una expectativa: la q de esas empresas se explicaba por la rentabilidad de los activos, el apalancamiento, el acervo de publicidad y la concentración de la propiedad; el índice de gobierno corporativo tuvo el signo esperado pero no resultó significativo [9]. Y el valor en libros no es el costo de reposición: esa distancia entre concepto y dato es el precio de medir la q con la información disponible.
¿Por qué ganó James Tobin el Nobel de Economía de 1981?
La Real Academia Sueca de Ciencias le dio el premio el 13 de octubre de 1981, sin compartir, «por su análisis de los mercados financieros y sus relaciones con las decisiones de gasto, el empleo, la producción y los precios» (traducción propia) [2]. El comunicado señala como contribución central su teoría de la selección de cartera, convertida en una teoría de equilibrio general para activos financieros y reales [2].
El segundo eje fue el mecanismo de transmisión, es decir, cómo pasan los cambios financieros al gasto. Según la Academia, para Tobin esos efectos no operan por una tasa de interés «general» ni por un agregado monetario, sino por la estructura financiera en su conjunto, que no está formada principalmente por bancos, sino por numerosas y diversas instituciones [2]. De ahí su peso en la política monetaria y en el estudio de los mercados financieros. El comunicado registra también que Tobin criticó con dureza la teoría de las expectativas racionales, porque la rigidez de los salarios en el corto plazo impide a hogares y empresas ajustar sus planes con rapidez [2].
Dictó su conferencia Nobel el 8 de diciembre de 1981 con el título Money and Finance in the Macro-Economic Process [8]. Allí dejó la frase que mejor resume su posición: los mercados financieros y de capitales son, «en el mejor de los casos, coordinadores muy imperfectos del ahorro y la inversión» (conferencia Nobel, 1981; traducción propia) [8]. Esa falla de coordinación era, para él, una fuente fundamental de inestabilidad y la razón de ser de la política de estabilización [8].
En el mapa de la escuela keynesiana de este sitio, Tobin figura en la rama de la síntesis neoclásica, junto a sus colegas del MIT Paul Samuelson y Robert Solow, de quienes escribió que compartieron muchos de sus intereses y puntos de vista [1]. Su énfasis en la estructura financiera invita a leerlo junto a Hyman Minsky, y su debate con el monetarismo, junto a Milton Friedman.
| Año | Obra | Qué aporta |
|---|---|---|
| 1958 | Liquidity Preference as Behavior Towards Risk (Review of Economic Studies) | La demanda de dinero como elección de cartera bajo riesgo [6] |
| 1968 | Pitfalls in Financial Model Building, con William Brainard (American Economic Review) | Primera formulación de la teoría q de la inversión, según Tobin [8] |
| 1969 | A General Equilibrium Approach to Monetary Theory (Journal of Money, Credit and Banking) | Define q y la pone en el centro de la transmisión monetaria [7] |
| 1974 | The New Economics One Decade Older (conferencias Janeway de 1972) | Primera propuesta del impuesto a la conversión de divisas [10] |
| 1978 | A Proposal for International Monetary Reform (Eastern Economic Journal) | Versión completa de la tasa Tobin [10] |
| 1981 | Money and Finance in the Macro-Economic Process (conferencia Nobel) | Síntesis de su programa de investigación [8] |
¿Qué es la tasa Tobin y qué propuso exactamente?
La tasa Tobin es un impuesto pequeño, uniforme entre países y proporcional al monto, sobre toda conversión al contado de una moneda en otra. Tobin la propuso para frenar las operaciones de ida y vuelta de muy corto plazo entre monedas y devolverles a los gobiernos parte de la autonomía de su política económica, sin castigar la inversión de largo plazo [10].
La propuso por primera vez en 1972, en sus conferencias Janeway de la Universidad de Princeton, publicadas en 1974 como The New Economics One Decade Older [10]. La propuesta no tuvo eco, y él lo contó con humor seis años después: «La idea cayó como una piedra en un pozo profundo» (A Proposal for International Monetary Reform, 1978; traducción propia) [10]. Volvió a lanzarla en abril de 1978, en su discurso presidencial ante la Eastern Economic Association, porque los hechos le habían reforzado la convicción de que algo así hacía falta [10].
Veía dos caminos: una moneda y una política económica comunes, o segmentar algo los mercados financieros entre monedas para dar más margen a cada banco central. Como el primero no le parecía viable en lo que quedaba del siglo XX, recomendó con pesar el segundo, con una imagen que hizo carrera: su propuesta era «echar algo de arena en las ruedas de nuestros mercados monetarios internacionales, excesivamente eficientes» (traducción propia) [10]. Aclaró que usaba la palabra «eficiente» solo en un sentido mecánico: costos bajos, comunicaciones rápidas y posiciones grandes tomadas a voluntad o por capricho [10].
El texto de 1978 trae además los detalles del diseño [10]:
- Cada gobierno lo administraría en su jurisdicción; el Reino Unido, por ejemplo, gravaría las operaciones de los bancos de eurodivisas de Londres aunque no intervinieran libras.
- Lo recaudado podría ir al FMI o al Banco Mundial.
- Se aplicaría a toda compra de instrumentos financieros en otra moneda, del efectivo a las acciones, y también a los pagos por bienes y servicios entre áreas monetarias, para impedir que las operaciones financieras se disfrazaran de comercio.
- Los países podrían formar áreas monetarias exentas, posiblemente con el consentimiento del FMI.
Tobin no escondió los problemas. Dio por hecho que habría dificultades de administración y formas ingeniosas de evasión, y respondió que, como evadir tampoco sería gratis, el propósito principal no se perdería [10]. Y cerró con modestia: la propuesta, pensaba, devolvería a las economías nacionales «alguna fracción» de la autonomía de corto plazo que tenían antes de que convertir monedas se volviera tan fácil, sin eximir a los grandes gobiernos de coordinar mejor sus políticas [10].
¿Por qué la tasa Tobin castiga el corto plazo y no el largo?
Porque se paga en cada conversión, y una operación de ida y vuelta la paga dos veces. Tobin lo ilustró con un impuesto del 1 %: para que valiera la pena, un activo en otra moneda tendría que rendir 8 puntos anuales más en letras del Tesoro o depósitos en eurodivisas, y 2 puntos a un año [10]. Los 8 puntos corresponden a un viaje redondo de unos tres meses; la tabla extiende esa aritmética a otros plazos.
| Plazo de la operación de ida y vuelta | Costo anualizado de un impuesto del 1 % por conversión |
|---|---|
| 1 día | unos 730 puntos |
| 1 semana | unos 104 puntos |
| 1 mes | 24 puntos |
| 3 meses (plazo implícito en la cifra de Tobin) | 8 puntos [10] |
| 1 año | 2 puntos (cifra de Tobin) [10] |
| 5 años | 0,4 puntos |
Fuente: las cifras de 8 y 2 puntos son de Tobin (1978) [10]; que los 8 equivalgan a unos tres meses y el resto de filas son elaboración propia (2 % ÷ plazo en años).
La asimetría es el corazón de la idea. Para el especulador que entra y sale en días, el costo es prohibitivo; para quien invierte a varios años, es casi invisible. Cómo funciona el mercado donde ocurren esas conversiones se explica en la página del mercado de divisas.
¿Qué pasó después con la tasa Tobin?
La propuesta tuvo una segunda vida que su autor no buscó. Según el obituario de Yale, la tasa Tobin se volvió una consigna del movimiento antiglobalización, y Tobin, partidario del libre comercio, se desmarcó de ese uso con firmeza [3]. El mismo texto la fecha en 1971, pero el propio Tobin sitúa su primera formulación en las conferencias de 1972 [3][10].
El intento más ambicioso de gravar transacciones financieras vino de Europa, y no fue una tasa Tobin en sentido estricto. En 2011 la Comisión Europea propuso un impuesto común con tasas mínimas del 0,1 % para acciones y bonos y del 0,01 % para derivados; sin unanimidad, 11 países pidieron avanzar por cooperación reforzada y en 2013 la Comisión presentó una nueva propuesta, sobre la que el Consejo no alcanzó acuerdo [11]. Estonia se retiró en 2016, y en su programa de trabajo de 2026 la Comisión anunció la intención de retirar la propuesta por falta de avances [11].
¿Colombia aplicó una tasa Tobin?
Sí: una explícita y fugaz, además de encajes al capital externo que, según el estudio que reconstruye esa historia, se asemejaban a un impuesto. Lo firmaron José Antonio Ocampo y Camilo Tovar en la Revista de la CEPAL de 2003 [12]. Desde septiembre de 1993, todo préstamo externo a menos de 18 meses obligaba a dejar en el Banco de la República un depósito en dólares no remunerado del 47 % durante un año; por cada 100 dólares prestados, 47 quedaban inmovilizados [12]. La semejanza venía de que el depósito podía redimirse de inmediato a tasas de descuento fijadas de antemano [12].
En enero de 1997 el gobierno fue más allá y estableció un impuesto Tobin explícito sobre todos los flujos de capital. Duró poco: fue declarado inconstitucional en marzo, y las autoridades respondieron endureciendo los encajes; en mayo adoptaron un encaje uniforme en pesos, similar al aplicado en Chile, que se eliminó en mayo de 2000 [12]. La conclusión del estudio es que esas regulaciones fueron efectivas para reducir el volumen total de las entradas netas de capital y para alargar los plazos de la deuda externa [12].
El instrumento volvió una vez más. El 7 de mayo de 2007, ante un fuerte aumento del crédito y de la demanda agregada, la Junta del Banco de la República restableció un depósito del 40 % sobre el endeudamiento externo, a seis meses [13]. El Ministerio de Hacienda impuso un depósito igual a la inversión extranjera de portafolio, ambos subieron al 50 % en 2008 y todas esas medidas se revirtieron en el tercer trimestre de 2008, ante el aumento de la aversión al riesgo internacional y local [14].
Conviene no confundir nada de esto con el gravamen a los movimientos financieros, el popular cuatro por mil. Ese impuesto, creado por la Ley 633 de 2000, grava la disposición de recursos depositados en cuentas corrientes o de ahorros [15]. Es un tributo a las transacciones financieras domésticas, no a la conversión de monedas: no es una tasa Tobin.
¿Qué legado dejó Tobin para América Latina?
Lo que sigue es opinión mía: de las tres ideas de Tobin, la que mejor ha envejecido para una economía como la colombiana no es la q, que se mide mal con los datos que tenemos, sino la advertencia que está detrás de la tasa. La experiencia de 1993-2000 y la de 2007-2008 sugieren que un país pequeño puede poner arena en las ruedas sin romper la máquina, siempre que lo haga con un instrumento de precios, predecible y temporal.
Lo que Tobin no resolvió es la coordinación. Pensó su impuesto como un acuerdo internacional uniforme, y más de medio siglo después de las conferencias de 1972 el intento europeo, mucho más acotado, tampoco alcanzó acuerdo [10][11]. Para una pyme exportadora del Valle del Cauca eso tiene una traducción concreta: la defensa contra la volatilidad del capital no llegará desde afuera, sino del margen que conserve el Banco de la República para usar sus herramientas cuando el ciclo lo pida. A mi juicio, esa es la lección más útil que deja Tobin a la región, más que cualquier impuesto con su nombre.
Preguntas frecuentes
¿James Tobin era keynesiano? Sí, y lo dijo él mismo: su objetivo de investigación fue darle a la economía keynesiana fundamentos más rigurosos [1]. Se le ubica en la síntesis neoclásica, y como asesor de Kennedy ayudó a llevar esas ideas a la política económica de Estados Unidos en los años sesenta [1].
¿Tobin inventó la teoría de cartera? No en solitario. El comunicado del Nobel lo presenta como uno de sus principales creadores, no como el único [2]. Su sello fue usarla para explicar por qué la gente guarda dinero y cómo se transmite la política monetaria [6][2].
¿Qué diferencia hay entre la q de Tobin y la razón precio/valor en libros? La q teórica divide el valor de mercado del capital por su costo de reposición, que es el precio de comprarlo nuevo hoy [7]. La razón precio/valor en libros usa el costo histórico registrado en la contabilidad; el estudio colombiano de 2007 la empleó como aproximación, con el dato que publica la bolsa [9].
¿Por qué se habla de arena en las ruedas? Es la imagen que usó Tobin en 1978 para describir su impuesto: un pequeño roce que frena los movimientos de dinero más rápidos sin detener el comercio ni la inversión de largo plazo [10].
Referencias
- Tobin, James. Biographical (nota autobiográfica, Les Prix Nobel. The Nobel Prizes 1981, Estocolmo, 1982) — referencia «apenas disfrazada» en The Caine Mutiny y Herman Wouk; su madre y el desempleo; beca de Harvard en 1935 y lectura de Keynes en 1936; agencia de racionamiento en Washington; casi cuatro años en el USS Kearny; doctorado de 1946-1947 sobre la función de consumo; Yale desde 1950; dirección de la Fundación Cowles (1955-1961 y 1964-1965); objetivo de dar fundamentos rigurosos a la economía keynesiana; Samuelson, Solow y Modigliani como colegas que compartieron sus intereses; Consejo de Asesores Económicos de Kennedy (1961-1962) e Informe Económico de 1962. NobelPrize.org: nota autobiográfica de James Tobin — Consultada: 2026-09-25.
- Real Academia Sueca de Ciencias. Press release: The Prize in Economics 1981 (13 de octubre de 1981) — premio sin compartir a Tobin, de Yale; motivación oficial; teoría de la selección de cartera y su diferencia con otros teóricos; mecanismo de transmisión a través de la estructura financiera en su conjunto; reformulación de la hipótesis sobre el valor de mercado del capital frente a su costo de adquisición; críticas a las expectativas racionales. NobelPrize.org: comunicado del premio de economía 1981 — Consultada: 2026-09-25.
- Universidad de Yale, Yale News. Professor, Presidential Adviser and Nobel Laureate James Tobin Dies (12 de marzo de 2002) — resumen de la teoría de cartera en sus palabras («Don’t put your eggs in one basket»); USS Kearny; medalla John Bates Clark y dirección de la Fundación Cowles (1955); profesor Sterling (1957); diálogo con Kennedy sobre la torre de marfil; impuesto negativo sobre la renta y asesoría a McGovern (1972); retiro en 1988; la tasa Tobin como consigna antiglobalización de la que se desmarcó (el texto la fecha en 1971). Yale News: obituario de James Tobin — Consultada: 2026-09-25.
- Nobel Prize Outreach. James Tobin – Facts — nacimiento el 5 de marzo de 1918 en Champaign; muerte el 11 de marzo de 2002 en New Haven; afiliación a Yale; participación completa del premio; doctorado de Harvard en 1947 y traslado a Yale en 1950. NobelPrize.org: ficha de James Tobin — Consultada: 2026-09-25.
- American Economic Association. Past Presidents — listado oficial de presidentes; registra a James Tobin, de Yale, en 1971. American Economic Association: presidentes anteriores — Consultada: 2026-09-25.
- Tobin, James. Liquidity Preference as Behavior Towards Risk, Cowles Foundation Discussion Paper 14 (17 de julio de 1956); publicado en The Review of Economic Studies, 25(2), 1958, pp. 65-86, DOI 10.2307/2296205 — pregunta de apertura sobre por qué mantener obligaciones del gobierno que no pagan interés; remisión al artículo de 1956 sobre la demanda de efectivo para transacciones; la teoría del riesgo explica la diversificación entre efectivo y bonos perpetuos, frente a la implicación keynesiana de un solo activo. Cowles Foundation, Universidad de Yale: Liquidity Preference as Behavior Towards Risk (PDF) — Consultada: 2026-09-25.
- Tobin, James. A General Equilibrium Approach to Monetary Theory, Journal of Money, Credit and Banking, 1(1), 1969, pp. 15-29 — definición de q como el valor del capital en relación con su costo de reposición y conclusión sobre el canal principal de la política financiera. JSTOR: A General Equilibrium Approach to Monetary Theory, DOI 10.2307/1991374 — Consultada: 2026-09-25.
- Tobin, James. Money and Finance in the Macro-Economic Process, conferencia Nobel, 8 de diciembre de 1981 (Nobel Lectures, Economics 1981-1990) — mercados financieros como coordinadores muy imperfectos del ahorro y la inversión; teoría q introducida como tal con Brainard (1968) y sus precursores; analogía con la tasa natural de Wicksell. NobelPrize.org: conferencia Nobel de James Tobin (PDF) — Consultada: 2026-09-25.
- Langebaek, Andrés; Ortiz, Jaime Eduardo. Q de Tobin y gobierno corporativo de las empresas listadas en bolsa, Borradores de Economía 447, Banco de la República, 2007 — 57 empresas con acciones ordinarias en la BVC en 2005; q medida como valor de mercado del patrimonio sobre valor en libros; determinantes significativos (rentabilidad de los activos, apalancamiento, publicidad, concentración) y no significancia del índice de gobierno corporativo. Banco de la República: Borradores de Economía 447 (PDF) — Consultada: 2026-09-25.
- Tobin, James. A Proposal for International Monetary Reform, Cowles Foundation Discussion Paper 506 (20 de octubre de 1978); discurso presidencial ante la Eastern Economic Association, abril de 1978, publicado en el Eastern Economic Journal — propuesta de 1972 en las conferencias Janeway (publicadas en 1974, pp. 88-92); «fell like a stone in a deep well»; dos caminos y «throw some sand in the wheels of our excessively efficient international money markets»; impuesto uniforme a toda conversión al contado; ejemplo del 1 % (8 puntos en letras del Tesoro, 2 a un año); administración nacional, recaudo al FMI o al Banco Mundial, áreas monetarias exentas; evasión; «some fraction» de la autonomía de corto plazo. Cowles Foundation, Universidad de Yale: A Proposal for International Monetary Reform (PDF) — Consultada: 2026-09-25.
- Comisión Europea, Dirección General de Fiscalidad y Unión Aduanera. Financial Transaction Tax — propuesta de 2011 con tasas mínimas de 0,1 % (acciones y bonos) y 0,01 % (derivados); cooperación reforzada de 11 países; propuesta de 2013 sin acuerdo; retiro de Estonia en 2016; intención de retirar la propuesta en el programa de trabajo de 2026. Comisión Europea: impuesto a las transacciones financieras — Consultada: 2026-09-25.
- Ocampo, José Antonio; Tovar, Camilo E. La experiencia colombiana con los encajes a los flujos de capital, Revista de la CEPAL, 81, diciembre de 2003 — encaje del 47 % por un año desde septiembre de 1993; su semejanza con un impuesto; impuesto Tobin explícito de enero de 1997 declarado inconstitucional en marzo; encaje uniforme en pesos similar al chileno desde mayo de 1997; eliminación en mayo de 2000; efectividad para reducir entradas netas y alargar plazos. CEPAL: La experiencia colombiana con los encajes a los flujos de capital — Consultada: 2026-09-25.
- Banco de la República. La Junta Directiva del Banco de la República en la sesión del 7 de mayo de 2007, acordó — restablecimiento del depósito al endeudamiento externo del 40 % a seis meses y su motivación. Banco de la República: decisiones de la Junta del 7 de mayo de 2007 — Consultada: 2026-09-25.
- Zárate Perdomo, Juan Pablo; Cobo Serna, Adolfo León; Gómez González, José Eduardo. Lecciones de las crisis financieras recientes para el diseño e implementación de las políticas monetaria y financiera en Colombia, Borradores de Economía 708, Banco de la República, 2012 — depósito del Ministerio de Hacienda a la inversión de portafolio; aumento al 50 % en 2008; reversión de las medidas en el tercer trimestre de 2008. Banco de la República: Borradores de Economía 708 (PDF) — Consultada: 2026-09-25.
- Secretaría General del Senado de la República. Estatuto Tributario, artículos 870 y 871 (adicionados por el artículo 1 de la Ley 633 de 2000) — creación del gravamen a los movimientos financieros y su hecho generador: la disposición de recursos depositados en cuentas corrientes o de ahorros. Senado de la República: Estatuto Tributario, gravamen a los movimientos financieros — Consultada: 2026-09-25.
Cómo investigamos esta página
- Pregunta que responde: Quién fue James Tobin y qué dijo en sus propios textos sobre la teoría de cartera, la q y la tasa Tobin, y qué pasó cuando Colombia gravó el capital externo
- Fuentes: identificadas 109 → incluidas 15
- Criterios de inclusión: Solo textos del propio Tobin, artículos con DOI y fuentes oficiales o universitarias; cero enciclopedias, prensa o advocacy
- Fecha de corte de los datos: 2026-09-25