
Frank Knight: el economista que separó el riesgo de la incertidumbre
Frank Knight (1885-1972) fue un economista estadounidense, profesor de la Universidad de Chicago. En Risk, Uncertainty and Profit (1921) distinguió el riesgo, que se mide y se asegura, de la incertidumbre, que no admite probabilidades, y explicó el beneficio del empresario como el pago por cargar con esta última.
Última actualización: 2026-09-23
Contenido de esta página
En la primavera de 1914, en la Universidad Cornell, el profesor Alvin Johnson le propuso a un estudiante de doctorado de 28 años un tema de tesis: el problema del beneficio. Cuando Johnson se fue de Cornell, el trabajo lo terminó dirigiendo Allyn Young. La tesis fue aceptada en junio de 1916 [1][2].
Al año siguiente el autor la mandó a un concurso de ensayos que financiaba la firma Hart, Schaffner & Marx, de Chicago. En la categoría abierta a cualquier estadounidense había un primer premio de 1.000 dólares y un segundo de 500. El ensayo sacó el segundo [1]. Después lo reescribió entero bajo la supervisión de John Maurice Clark, y Jacob Viner leyó las pruebas de imprenta. Lo firmó en Iowa City en enero de 1921 [1].
El estudiante se llamaba Frank Hyneman Knight. El ensayo de segundo puesto se publicó ese año como Risk, Uncertainty and Profit, y el propio archivo de la Universidad de Chicago lo describe hoy como su obra más famosa [2]. El ejemplar digitalizado que hoy se lee en Internet Archive salió de la biblioteca de Cornell, donde empezó todo [1].
(Historia real, reconstruida con el prefacio del libro y con la guía de los papeles de Knight que custodia la Universidad de Chicago.)
¿Quién fue Frank Knight?
Frank Hyneman Knight fue un economista y filósofo social estadounidense, nacido el 7 de noviembre de 1885 en el condado de McLean, Illinois, y muerto en Chicago el 15 de abril de 1972. Hizo casi toda su carrera en la Universidad de Chicago, donde la biblioteca de esa casa lo cuenta entre los fundadores de la «escuela de Chicago» de economía [2].
De la granja de Illinois a Cornell
Knight pasó la infancia y la juventud trabajando en la finca familiar y empezó estudios superiores a los veinte años, en la American Temperance University de Harriman, Tennessee. Cuando esa institución cerró, en 1907, se pasó al Milligan College, donde se graduó en 1911; en 1913 obtuvo el bachillerato y la maestría en la Universidad de Tennessee [2].
Llegó a Cornell en 1913 con una beca en filosofía y ciencia política. Al año cambió a economía. Allí estudió con Johnson, Young y Walter Wilcox y terminó el doctorado en 1916 [2]. Entre sus papeles se conserva todavía el mecanoscrito de Risk, Uncertainty and Profit con notas al margen de Allyn Young [2].
Iowa, Chicago y el Journal of Political Economy
Entre 1917 y 1919 fue instructor en Chicago, pero no consiguió plaza permanente y se fue a la entonces Universidad Estatal de Iowa. Allí ascendió rápido: titular en 1922, traductor de la Historia económica general de Max Weber y editor de la American Economic Review entre 1927 y 1929 [2].
Cuando John Maurice Clark dejó Chicago en 1927, Knight fue llamado como profesor de Economía. Tras un año de transición entre las dos ciudades se instaló en 1928 y compartió con Jacob Viner la dirección del Journal of Political Economy durante diecisiete años [2]. Viner se fue en 1946. Knight se quedó hasta el final.
Su interés fue virando hacia la ética y la filosofía social: la universidad lo nombró profesor de Ciencias Sociales en 1942 y de Filosofía en 1945. Presidió la American Economic Association en 1950, se retiró oficialmente en 1951 y siguió dando clase con un contrato posterior de cinco años [2].
| Año | Hecho | Ref. |
|---|---|---|
| 1885 | Nace el 7 de noviembre en White Oak Township, condado de McLean, Illinois | [2] |
| 1911 | Se gradúa en Milligan College (Tennessee) | [2] |
| 1913 | Bachillerato y maestría en la Universidad de Tennessee; entra a Cornell | [2] |
| 1916 | Cornell acepta su tesis sobre el beneficio (junio) | [1][2] |
| 1917 | Segundo premio, clase A, del concurso Hart, Schaffner & Marx | [1][2] |
| 1917-1919 | Instructor en la Universidad de Chicago | [2] |
| 1919 | Se traslada a la Universidad Estatal de Iowa; titular en 1922 | [2] |
| 1921 | Publica Risk, Uncertainty and Profit (Houghton Mifflin) | [1] |
| 1923 | Publica «The Ethics of Competition» en el Quarterly Journal of Economics | [3] |
| 1924 | Publica «Some Fallacies in the Interpretation of Social Cost», su réplica a Pigou | [4] |
| 1927-1928 | Vuelve a Chicago como profesor; codirige el Journal of Political Economy con Viner | [2] |
| 1935 | Recopila sus ensayos en The Ethics of Competition and Other Essays | [18] |
| 1950 | Preside la American Economic Association | [2] |
| 1951 | Retiro oficial; sigue enseñando cinco años más | [2] |
| 1960 | Intelligence and Democratic Action, conferencias en la Universidad de Virginia | [15] |
| 1972 | Muere en Chicago el 15 de abril, a los 86 años | [2] |
¿Qué dice Risk, Uncertainty and Profit (1921)?
Risk, Uncertainty and Profit es el libro de 1921 en el que Frank Knight sostiene que la palabra «riesgo» mezcla dos cosas distintas: una incertidumbre que se puede medir con probabilidades y otra que no. Solo la segunda, dice, explica que existan el beneficio del empresario y la empresa tal como la conocemos [1].
Knight no se presentaba como un revolucionario. El prefacio empieza diciendo que hay poco fundamentalmente nuevo en el libro y que su propósito es «refinamiento, no reconstrucción» de la doctrina económica convencional (traducción propia) [1]. Lo que quería afinar era la teoría de la empresa libre y, en particular, el papel del empresario y la fuerza que fija su remuneración [1].
La advertencia política viene en la página siguiente. El resultado de la investigación, escribió, «no es de ningún modo una defensa del orden existente»; más bien subraya los defectos inherentes de la libre empresa (traducción propia) [1].
¿Cuál es la diferencia entre riesgo e incertidumbre según Knight?
Para Knight, el riesgo es una incertidumbre medible: se conoce cómo se reparten los resultados en un grupo de casos, sea por cálculo o por estadística. La incertidumbre es la que no se puede medir, porque la situación es tan única que no hay grupo de casos con el cual compararla [1].
La consecuencia la dice sin rodeos en la página 20: una incertidumbre medible, el riesgo propiamente dicho, es tan distinta de una inconmensurable que en la práctica ni siquiera es una incertidumbre [1]. Por eso reservó la palabra «incertidumbre» para los casos que no se dejan cuantificar.
La razón es práctica. Cuando se conoce la distribución de los resultados, basta agrupar casos para que las pérdidas y las ganancias se compensen. Así funciona una aseguradora, y por eso Knight escribe que un asegurador, en la medida en que su negocio se ha vuelto ciencia, no corre ningún riesgo [1].
| Riesgo | Incertidumbre | |
|---|---|---|
| Qué es | Incertidumbre medible: se conoce la distribución de resultados de un grupo de casos | Incertidumbre no medible: no hay base para formar un grupo de casos |
| Ejemplo en el libro | Riesgos de vida o de incendio, juegos de azar, seguros | El juicio del empresario sobre el curso futuro de los acontecimientos |
| Cómo se trata | Se agrupan los casos: seguro u otro mecanismo equivalente | No se puede asegurar, ni capitalizar, ni pagar como salario |
| Quién la carga | La aseguradora, que al agrupar casos elimina el riesgo | El empresario, que decide, responde y garantiza un ingreso fijo a los demás |
| Qué pago genera | Ninguna ganancia especial: agrupada, deja de ser incertidumbre | El beneficio puro, un ingreso residual |
Todas las filas salen del libro, en particular de las páginas 20, 224-226, 232-233, 269-270 y 309-312 [1]. La tabla simplifica a propósito: el propio Knight advierte que, cuando se juega un solo caso, para la conducta del individuo no hay diferencia entre un riesgo medible y una incertidumbre inconmensurable [1].
Esta página se ocupa de la distinción como aporte de Knight. Los tipos de riesgo financiero que se gestionan hoy, de mercado, de crédito o de liquidez, se explican en riesgo financiero.
Los tres tipos de probabilidad
Knight ordenó las situaciones de probabilidad en tres tipos. La probabilidad a priori es la de los dados: casos idénticos salvo por factores indeterminados. La probabilidad estadística sale de la frecuencia observada en casos parecidos, como los riesgos de vida o de incendio. La estimación es el juicio que no tiene ninguna base válida para clasificar los casos [1].
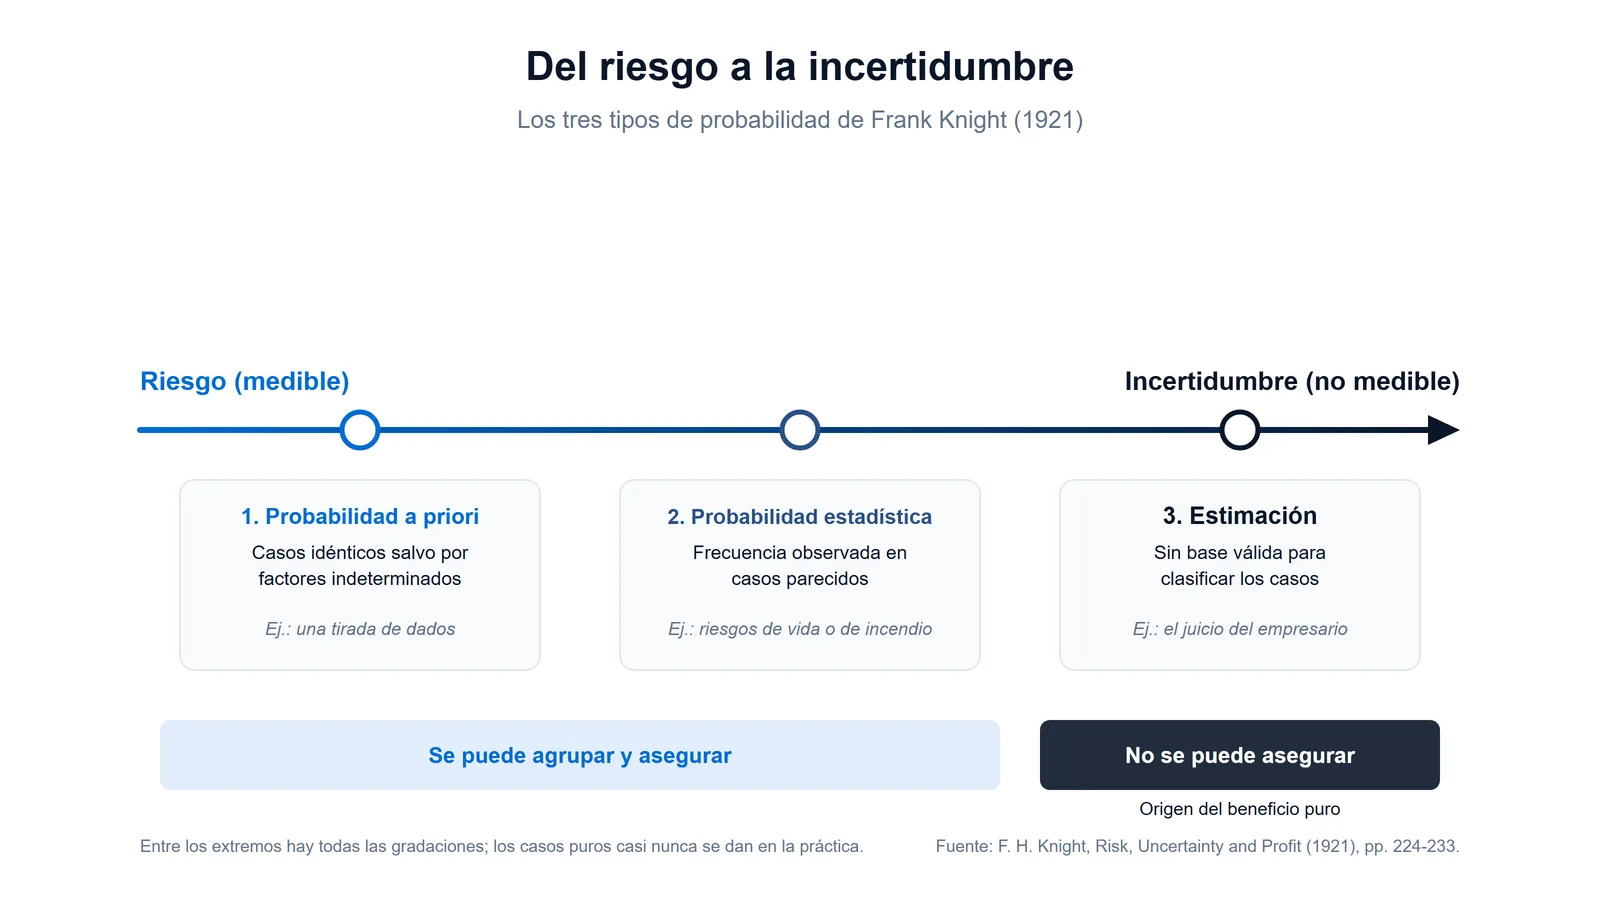
El matiz que suele perderse en los resúmenes es que Knight no los veía como cajones separados. Entre un grupo perfectamente homogéneo de riesgos de vida o de incendio y un juicio absolutamente único hay, escribió, todas las gradaciones intermedias; lo que casi nunca se alcanza en la práctica son los extremos [1]. La incertidumbre knightiana vive en la punta de las estimaciones.
¿De dónde sale el beneficio según Knight?
El beneficio, para Knight, es el ingreso que queda después de pagar todos los servicios contratados, y solo existe porque hay incertidumbre verdadera. Si el futuro fuera conocido o solo tuviera riesgos asegurables, la competencia repartiría todo el producto en salarios, intereses y rentas, y no quedaría nada para el empresario [1].
El libro cierra el argumento del capítulo VII con una frase que conviene leer despacio: es esta incertidumbre verdadera la que da a la organización económica su forma característica de «empresa» y la que explica el ingreso peculiar del empresario (traducción propia) [1]. De ahí sale lo que Knight llama beneficio puro: un ingreso residual que la competencia no logra imputar a ningún factor [1].
La parte más fina está en la página 311. Uno podría decir que el beneficio premia el buen juicio, pero en un caso aislado, escribe Knight, «no hay manera de distinguir el buen juicio de la buena suerte» (traducción propia) [1]. Y si una persona acumula suficientes aciertos como para que su juicio se pueda evaluar, el mercado le pone precio y lo que ganaba deja de ser beneficio: se vuelve salario [1].
Por eso tampoco hay seguro para esa incertidumbre. El riesgo de negocio que no se puede asegurar, explica Knight en la página 251, es el que depende del juicio de quien toma las decisiones; y un agente externo solo puede agrupar esos casos en medida limitada, entre otras razones por el «riesgo moral» que los acompaña (traducción propia) [1].
¿Qué papel cumple el empresario?
El empresario de Knight es quien decide qué hacer y cómo hacerlo y responde con su propio resultado. Con incertidumbre de por medio, ejecutar las tareas pasa a ser secundario, y lo primero es decidir; de esa necesidad nace una figura especializada en dirigir la producción y cargar con sus consecuencias [1].
El mecanismo que describe en las páginas 269 y 270 es un intercambio. Los que confían en su juicio y se atreven a actuar «asumen el riesgo»: les garantizan a los más dudosos o cautelosos un ingreso fijo a cambio de quedarse con el resultado real (traducción propia) [1]. Knight insiste en que responsabilidad y control van juntos. Nadie garantiza el resultado del trabajo ajeno sin poder dirigirlo [1].
Ese razonamiento parte de un contraste con un mundo sin incertidumbre, el de la competencia perfecta, cuyas condiciones Knight enumeró en la segunda parte del libro. Esas condiciones y lo que implican para los precios se explican en competencia perfecta.
¿Qué escribió Knight sobre la ética de la competencia?
En 1923 Knight publicó «The Ethics of Competition», un artículo largo en el Quarterly Journal of Economics que juzga la economía de mercado como si fuera un juego y le encuentra defectos serios como tal: la suerte pesa tanto que la capacidad y el esfuerzo pueden no contar para nada [3].
El argumento arranca de la propiedad. La capacidad productiva de cada quien, personal o material, descansa según Knight en una mezcla de herencia, suerte y esfuerzo, «probablemente en ese orden de importancia relativa» (traducción propia), y de los tres solo el esfuerzo tendría validez ética [3].
Después vuelve al juego. Un buen juego, dice, necesita habilidad, esfuerzo y algo de azar en proporciones razonables. En los negocios la suerte actúa de forma acumulativa, como en las apuestas: quien gana la primera mano queda en ventaja para las siguientes, y quien pierde la primera puede quedar eliminado o en una posición de la que es extraordinariamente difícil volver [3]. Es una crítica que pocos esperarían de un fundador de la escuela de Chicago.
El artículo se volvió el título de su primera recopilación de ensayos, The Ethics of Competition and Other Essays, de 1935 [18]. Siguieron Freedom and Reform en 1947 [16], On the History and Method of Economics en 1956 [17] e Intelligence and Democratic Action en 1960, un ciclo de conferencias en el Thomas Jefferson Center de la Universidad de Virginia [15].
¿Qué discutieron Knight y Pigou sobre las carreteras?
En 1924 Knight respondió a un ejemplo de The Economics of Welfare de Arthur Cecil Pigou. Pigou suponía dos carreteras entre dos puntos: una ancha y mala, que nunca se congestiona, y otra buena pero estrecha. Los camiones, libres de elegir, se amontonan en la buena más de lo conveniente, y un impuesto corregiría el exceso [4].
Knight no le discutió el razonamiento sino los supuestos. La lógica de Pigou sobre las carreteras, escribió, «es, como lógica, del todo irreprochable» (traducción propia); lo que fallaba era suponer que la carretera buena no tenía dueño [4]. Si fuera propiedad privada, su propietario cobraría un peaje igual a la renta de su ventaja, y ese peaje sería exactamente igual al impuesto ideal [4]. Para Knight, evitar ese exceso de inversión en las mejores situaciones era justamente la función social de la propiedad [4].
Lo que Pigou proponía con su impuesto, y el camino que siguió después esa idea, está en la ficha de Arthur Cecil Pigou.
¿Qué papel tuvo Frank Knight en la escuela de Chicago?
Frank Knight enseñó en el departamento de economía de Chicago desde 1928 y la biblioteca de la universidad lo cuenta entre los fundadores de la escuela que lleva ese nombre. Tres futuros premios Nobel, Milton Friedman, George Stigler y James Buchanan, lo nombraron en sus memorias entre los profesores que los marcaron allí [2][5][6][7].
Friedman llegó en 1932. En su autobiografía para la Fundación Nobel pone a Knight en la lista de profesores de su primer año, junto a Viner, Henry Schultz, Lloyd Mints y Henry Simons, y dice que ese ambiente le abrió mundos nuevos [5]. Su obra está en la ficha de Milton Friedman.
Stigler fue más directo. Knight le dirigió la tesis, sobre las teorías de la producción y la distribución entre 1870 y 1915, y Stigler lo describió como un filósofo poderoso y escéptico; también confesó que pasó quizá una década antes de poder leer a Ricardo con sus propios ojos y no con los de Knight [6]. Más sobre él, en la ficha de George Stigler.
Buchanan, doctor por Chicago en 1948 [8], contó que llegó a la universidad siendo lo que él mismo llamaba un socialista libertario y que, a las seis semanas del curso de teoría de precios de Knight, ya «me había convertido en un celoso defensor del orden de mercado» (traducción propia) [7]. En el mismo texto aclara que Knight no era un ideólogo ni intentaba convertir a nadie [7].
La relación con Viner fue de colegas, no de maestro y alumno. Viner leyó las pruebas del libro de 1921 y durante diecisiete años compartió con Knight la dirección del Journal of Political Economy [1][2]; su trayectoria está en la ficha de Jacob Viner. El resto de la tradición a la que pertenece esta página se reúne en el hub de la escuela neoclásica, y las demás escuelas, en el índice de economistas del sitio.
Knight no figura entre los premiados en economía que registra la Fundación Nobel [19]. Ese premio, del Banco de Suecia, se creó en 1968 y se entregó por primera vez en 1969 [14], tres años antes de su muerte.
¿Qué significa hoy la incertidumbre knightiana?
La expresión «incertidumbre knightiana» se usa hoy para nombrar las situaciones en las que no se pueden asignar probabilidades fiables a los resultados. Dos trabajos posteriores pueden leerse junto a la distinción de Knight: el artículo de John Maynard Keynes de 1937 sobre las expectativas de largo plazo y las urnas de Daniel Ellsberg de 1961, que muestran que la gente evita lo desconocido de manera sistemática [9][11][12].
Keynes publicó su Treatise on Probability el mismo año que Knight su libro [10]. En 1937, al defender su Teoría general en el Quarterly Journal of Economics, dio ejemplos de lo que entendía por incierto: la perspectiva de una guerra europea, el precio del cobre o la tasa de interés dentro de veinte años. Sobre esas cosas, escribió, no hay base científica para calcular ninguna probabilidad: «sencillamente no lo sabemos» (traducción propia) [9]. Su obra se explica en la ficha de John Maynard Keynes.
Ellsberg convirtió la distinción en un experimento mental. Su urna más conocida tiene 90 bolas: 30 son rojas y las otras 60 son negras o amarillas, en proporción desconocida. Ante apuestas sobre esa urna, la mayoría de las personas elige de un modo que no encaja con ninguna asignación coherente de probabilidades, y a esa preferencia por lo conocido se le llama aversión a la ambigüedad [11][12]. Mark Machina, al repasar la literatura, cita a Keynes y a Knight, ambos de 1921, entre quienes reconocieron la incertidumbre subjetiva como concepto distinto [12].
Frank Knight leído desde Colombia
Lo que sigue es opinión mía, no un hallazgo de las fuentes. Creo que la distinción de Knight sirve más en una economía como la colombiana que en la que él describía, y el motivo es que aquí buena parte de la incertidumbre no la carga un empresario que garantiza sueldos, sino el propio trabajador.
Piense en una tienda de barrio en Bucaramanga (ejemplo ilustrativo, no un caso documentado). El incendio o el robo son riesgo en el sentido de Knight: tienen frecuencias y se pueden asegurar. Que abra un supermercado de descuento en la esquina, o que cambie la demanda del barrio, es incertidumbre: nadie vende una póliza contra eso, por el mismo motivo que Knight daba para el juicio de negocio en 1921 [1].
El dato que me hace pensar que el caso no es marginal es la informalidad. En el trimestre móvil de mayo a julio de 2026, el DANE midió que el 54,6 % de las personas ocupadas del total nacional eran informales; en los centros poblados y el rural disperso, la proporción fue del 83,2 % [13]. Las dos cifras son del mismo trimestre, pero de poblaciones distintas, y el DANE mide informalidad, no incertidumbre: no toda ocupación informal es un emprendimiento que cargue con ella.
Aun así, el esquema de Knight suponía que los «confiados y aventureros» aseguraban a los demás con un ingreso fijo [1]. Cuando ese contrato no existe, la incertidumbre no desaparece. Se reparte entre quienes menos pueden absorberla.
Lo que Knight deja abierto
Tengo una posición sobre qué parte de Knight ha envejecido mejor, y la digo como tal. No es el eslogan de «lo que no se puede medir», que se cita hoy para casi cualquier cosa. Es la frase de la página 311: en un caso aislado nadie distingue el buen juicio de la buena suerte [1].
Esa frase incomoda a todos. Al que gana, porque le quita parte del mérito. Al que pierde, porque no le promete que la próxima vez le irá mejor. Y a quien diseña política pública, porque obliga a preguntar quién está cargando con la incertidumbre de la economía y a cambio de qué.
Knight escribió en 1923 que en los negocios la suerte se acumula [3]. Si eso es cierto, la pregunta para quien emprende, presta o regula en la región no es si hay incertidumbre, que siempre la habrá, sino quién la absorbe cuando la primera mano sale mal.
Preguntas frecuentes
¿Qué es la incertidumbre knightiana?
Es el nombre que recibe, en honor a Knight, la incertidumbre para la que no existe una distribución de probabilidades conocida ni estimable a partir de casos parecidos. Se opone al riesgo, que sí se puede calcular y, por tanto, asegurar. El término se usa en economía, finanzas y teoría de la decisión para hablar de sucesos sin precedentes comparables [1][12].
¿Frank Knight ganó el Premio Nobel de Economía?
No. Su nombre no aparece en el registro de premiados en economía de la Fundación Nobel. El galardón de economía se entregó por primera vez en 1969 y Knight murió en 1972, pero tres economistas que lo tuvieron entre sus profesores en Chicago sí lo recibieron: Friedman en 1976, Stigler en 1982 y Buchanan en 1986 [5][6][8][14][19].
¿Por qué se considera a Knight fundador de la escuela de Chicago?
Porque enseñó en Chicago desde 1928, dirigió con Viner la revista del departamento y tuvo entre sus estudiantes a Stigler y a Buchanan; la guía de sus papeles en la biblioteca universitaria lo llama uno de los fundadores de esa escuela. Aun así, su pensamiento fue más escéptico y más filosófico que el de muchos de sus discípulos [2][6][7].
¿Knight defendía el libre mercado sin reservas?
No sin reservas. Defendía el análisis riguroso del mercado, pero advirtió en el prefacio de su libro de 1921 que su estudio no justificaba el orden existente, y en 1923 criticó la competencia por el peso que dan a la herencia y a la suerte. Buchanan, su alumno, recordaba que nunca intentó convertir a nadie [1][3][7].
¿Dónde se puede leer gratis el libro de Knight de 1921?
En Internet Archive está digitalizada la primera edición de Houghton Mifflin, de 1921, a partir del ejemplar de la biblioteca de la Universidad Cornell. Incluye el prefacio del comité del concurso Hart, Schaffner & Marx y el del autor, fechado en Iowa City en enero de 1921 [1].
Referencias
- Knight, Frank H. Risk, Uncertainty and Profit, Boston y Nueva York: Houghton Mifflin, 1921 — portada («Associate Professor of Economics in the State University of Iowa»); prefacio del comité (clase A: primer premio de 1.000 dólares y segundo de 500; «The present volume, submitted in Class A, was awarded second prize»); prefacio del autor, pp. vii-ix («refinement, not reconstruction»; «by no means a defense of the existing order»; tema sugerido por Alvin Johnson en la primavera de 1914, dirección de Allyn A. Young, tesis aceptada en Cornell en junio de 1916, reescritura bajo J. M. Clark, pruebas leídas por Jacob Viner; firmado «Iowa City, Iowa, January, 1921»); p. 20 («a measurable uncertainty, or “risk” proper… is not in effect an uncertainty at all»); pp. 224-226 (tres tipos de probabilidad y gradaciones); p. 232 («It is this true uncertainty which… accounts for the peculiar income of the entrepreneur»); pp. 233-234 (definiciones de riesgo e incertidumbre; sin diferencia para la conducta en un caso aislado); p. 251 (riesgo de negocio no asegurable y «moral hazard»); pp. 268-271 («deciding what to do and how to do it»; «the confident and venturesome “assume the risk”»; responsabilidad y control inseparables); pp. 309-312 (asegurador que «takes no risk»; «there is no way of telling good judgment from good luck»; «pure residual income»). Ejemplar de Cornell University Library. Internet Archive: Knight, Risk, Uncertainty and Profit, 1921, ejemplar de Cornell — Consultada: 2026-09-23.
- University of Chicago Library, Hanna Holborn Gray Special Collections Research Center. Guide to the Frank Hyneman Knight Papers 1908-1979 (2014) — nota biográfica: nacimiento el 7 de noviembre de 1885 en White Oak Township, condado de McLean (Illinois); American Temperance University, Milligan College (1911), Universidad de Tennessee (1913); Cornell 1913-1916 con Johnson, Young y Wilcox; segundo premio Hart, Schaffner and Marx en 1917; instructor en Chicago 1917-1919; Iowa desde 1919, titular en 1922, traducción de Weber y edición de la AER 1927-1929; profesor en Chicago tras la salida de J. M. Clark en 1927, instalado en 1928; codirección del JPE con Viner durante diecisiete años; profesor de Ciencias Sociales (1942) y Filosofía (1945); presidente de la AEA en 1950; retiro oficial en 1951; muerte en Chicago el 15 de abril de 1972; «one of the founders of the “Chicago school” of economics»; mecanoscrito de RUP «with Marginal Notes by Allyn A. Young, 1921». University of Chicago Library: Guide to the Frank Hyneman Knight Papers — Consultada: 2026-09-23.
- Knight, Frank H. «The Ethics of Competition», The Quarterly Journal of Economics, vol. 37, n.º 4, agosto de 1923, pp. 579-624 (DOI 10.2307/1884053) — p. 598: la propiedad de la capacidad productiva descansa en «a complex mixture of inheritance, luck, and effort, probably in that order of relative importance»; pp. 607-609: elementos de un buen juego (ability, effort and luck) y efecto acumulativo de la suerte en los negocios. Internet Archive: Quarterly Journal of Economics, agosto de 1923 — Consultada: 2026-09-23.
- Knight, Frank H. «Some Fallacies in the Interpretation of Social Cost», The Quarterly Journal of Economics, vol. 38, n.º 4, agosto de 1924, pp. 582-606 (DOI 10.2307/1884592) — p. 584: el ejemplo de las dos carreteras de Pigou (Economics of Welfare, p. 194); p. 587: con la carretera buena en propiedad privada, «the toll will exactly equal the ideal tax». Internet Archive: Quarterly Journal of Economics, agosto de 1924 — Consultada: 2026-09-23.
- Friedman, Milton. Biographical (Les Prix Nobel 1976) — primer año en Chicago 1932-33; «Jacob Viner, Frank Knight, Henry Schultz, Lloyd Mints, Henry Simons» entre quienes le abrieron «new worlds». NobelPrize.org: Milton Friedman, Biographical — Consultada: 2026-09-23.
- Stigler, George J. Biographical (Les Prix Nobel 1982) — doctorado en Chicago en 1938; Knight, «a powerful, sceptical philosopher», le dirigió la tesis sobre teorías de la producción y la distribución de 1870 a 1915; leer a Ricardo «through Knight’s eyes». NobelPrize.org: George J. Stigler, Biographical — Consultada: 2026-09-23.
- Buchanan, James M. «Better than Ploughing», PSL Quarterly Review, vol. 66, n.º 264, 2013, pp. 59-76 (publicado originalmente en Banca Nazionale del Lavoro Quarterly Review, n.º 159, 1986) — «libertarian socialist»; «within six weeks after enrolment in Frank Knight’s course in price theory, I had been converted into a zealous advocate of the market order»; «Frank Knight was not an ideologue, and he made no attempt to convert anybody». PSL Quarterly Review: Buchanan, Better than Ploughing — Consultada: 2026-09-23.
- Buchanan, James M. Biographical (Les Prix Nobel 1986) — «1948 Ph. D., University of Chicago». NobelPrize.org: James M. Buchanan Jr., Biographical — Consultada: 2026-09-23.
- Keynes, John Maynard. «The General Theory of Employment», The Quarterly Journal of Economics, vol. 51, n.º 2, febrero de 1937, pp. 209-223 (DOI 10.2307/1882087) — ejemplos de incertidumbre (guerra europea, precio del cobre y tasa de interés a veinte años); «About these matters there is no scientific basis on which to form any calculable probability whatever. We simply do not know». Texto leído en el extracto de la Universidad de Texas en Austin. University of Texas at Austin: Keynes, The General Theory of Employment, 1937 — Consultada: 2026-09-23.
- Keynes, John Maynard. A Treatise on Probability, Londres: Macmillan, 1921 — año de publicación. Internet Archive: Keynes, A Treatise on Probability, 1921 — Consultada: 2026-09-23.
- Ellsberg, Daniel. «Risk, Ambiguity, and the Savage Axioms», The Quarterly Journal of Economics, vol. 75, n.º 4, noviembre de 1961, pp. 643-669 — título, revista y fecha; leído en el registro bibliográfico (texto completo de acceso restringido). DOI 10.2307/1884324: Ellsberg, Risk, Ambiguity, and the Savage Axioms, 1961 — Consultada: 2026-09-23.
- Machina, Mark J. Ambiguity Aversion with Three or More Outcomes, documento de trabajo presentado en FUR 2012, Georgia State University, 15 de marzo de 2012 — urna de tres colores de Ellsberg (1961): 90 bolas, 30 rojas y 60 negras o amarillas en proporción desconocida; preferencias que «seem to systematically violate the existence of well-defined subjective probabilities», llamadas «ambiguity aversion»; nota 1: «E.g., Keynes (1921), Knight (1921)» sobre la incertidumbre subjetiva. Georgia State University: Machina, Ambiguity Aversion with Three or More Outcomes — Consultada: 2026-09-23.
- DANE. Boletín técnico. Gran Encuesta Integrada de Hogares (GEIH). Ocupación informal. Trimestre móvil mayo-julio 2026, 11 de septiembre de 2026 — proporción de ocupados informales: 54,6 % total nacional y 83,2 % en centros poblados y rural disperso. DANE: Ocupación informal, mayo-julio 2026 — Consultada: 2026-09-23.
- Nobel Prize Outreach. The Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel — creado por el Sveriges Riksbank en 1968; primer premio en 1969 a Ragnar Frisch y Jan Tinbergen. NobelPrize.org: Prize in Economic Sciences — Consultada: 2026-09-23.
- Knight, Frank H. Intelligence and Democratic Action, Cambridge (Mass.): Harvard University Press, 1960 — conferencias en el Thomas Jefferson Center for Studies in Political Economy, Universidad de Virginia. Internet Archive: Knight, Intelligence and Democratic Action, 1960 — Consultada: 2026-09-23.
- Knight, Frank H. Freedom and Reform: Essays in Economics and Social Philosophy, Nueva York: Harper & Brothers, 1947 — datos de la edición. Internet Archive: Knight, Freedom and Reform, 1947 — Consultada: 2026-09-23.
- Knight, Frank H. On the History and Method of Economics: Selected Essays, Chicago: University of Chicago Press, 1956 — datos de la edición. Internet Archive: Knight, On the History and Method of Economics, 1956 — Consultada: 2026-09-23.
- Knight, Frank H. The Ethics of Competition and Other Essays, 1935 — año de la recopilación (registro de Internet Archive; la guía de la Universidad de Chicago conserva la maqueta y reimpresión «1923-1935»). Internet Archive: Knight, The Ethics of Competition and Other Essays, 1935 — Consultada: 2026-09-23.
- Nobel Prize Outreach. Nobel Prize API 2.1, consulta de todos los premios de la categoría economía — 57 premios de 1969 a 2025 y 99 galardonados; entre ellos Milton Friedman, George J. Stigler y James M. Buchanan Jr.; ningún galardonado con el apellido Knight. NobelPrize.org: API de premios en ciencias económicas — Consultada: 2026-09-23.
Cómo investigamos esta página
- Pregunta que responde: Quién fue Frank Knight, qué dice exactamente su libro de 1921 sobre riesgo, incertidumbre y beneficio, y qué legado documentado dejó en Chicago.
- Fuentes: identificadas 34 → incluidas 19
- Criterios de inclusión: textos originales de Knight en archivos digitales, archivo de la Universidad de Chicago, Fundación Nobel, artículos con DOI y DANE; cero enciclopedias generales.
- Fecha de corte de los datos: 2026-09-23