
Knut Wicksell: biografía, obra y legado del economista sueco
Knut Wicksell (1851-1926) fue un economista sueco, profesor en la Universidad de Lund. En Geldzins und Güterpreise (1898) distinguió la tasa natural de interés de la que cobran los bancos: si la bancaria queda por debajo, los precios suben de forma acumulativa; si queda por encima, bajan. Keynes, Hayek, la escuela de Estocolmo y los bancos centrales partieron de esa idea.
Última actualización: 2026-09-26
Contenido de esta página
- ¿Quién fue Knut Wicksell?
- ¿Cuáles son las obras principales de Knut Wicksell?
- ¿Qué es la tasa natural de interés según Wicksell?
- ¿Cómo funciona el proceso acumulativo de Wicksell?
- ¿Qué hizo Wicksell ante la inflación sueca de la guerra?
- ¿Qué críticas recibió la teoría monetaria de Wicksell?
- ¿Qué influencia tuvo Wicksell en Keynes, Hayek y la escuela de Estocolmo?
- ¿Por qué Wicksell sigue vigente en los bancos centrales?
- Lo que deja Knut Wicksell
Entre 1896 y 1899 la Universidad de Uppsala tuvo un estudiante de derecho poco común. Había nacido en 1851, tenía una licenciatura avanzada en mecánica, matemáticas y física, había pasado cinco años estudiando economía en Inglaterra, Francia, Alemania y Austria, y ya había publicado dos libros de teoría económica [1]. Volvía a las aulas por una razón burocrática: en la Suecia de entonces la economía se enseñaba dentro de las facultades de derecho, y la de Uppsala le había dicho que sin un título en derecho fiscal no podía aspirar a ningún puesto [1].
Mientras preparaba esos exámenes, en 1898, publicó en Jena un tercer libro, Geldzins und Güterpreise [2].
Ciento tres años después, en 2001, dos economistas de la Junta de Gobernadores de la Reserva Federal escribieron un trabajo sobre cómo medir la tasa natural de interés y, para ilustrarla, citaron una frase de ese libro, en su traducción inglesa, con número de página [9].
El estudiante se llamaba Knut Wicksell. Esta ficha cuenta quién fue, qué escribió y por qué la pregunta que dejó planteada en 1898 volvió a los bancos centrales un siglo después, incluido el colombiano.
¿Quién fue Knut Wicksell?
Johan Gustav Knut Wicksell nació en Estocolmo el 20 de diciembre de 1851 y murió el 3 de mayo de 1926. Fue matemático de formación, divulgador y reformista social antes que economista, y consiguió su primer cargo universitario treinta años después de matricularse en Uppsala, en 1869. Fue profesor de economía y derecho fiscal en la Universidad de Lund desde 1901 hasta su jubilación, en 1916 [1].
Carl G. Uhr, autor de un estudio de 1960 sobre su doctrina, lo describe como un académico brillante y a la vez un reformador incansable y un radical político que actuaba por su cuenta, sin partido [1]. Según Uhr, esas actividades fuera de la academia le costaron caro y retrasaron su carrera.
Una conferencia sobre el alcohol que lo llevó a la economía
En 1880 Wicksell dio en Estocolmo una charla a una asociación de templanza sobre las causas del alcoholismo. Señaló la pobreza y la miseria doméstica de los obreros urbanos, agravadas por familias cada vez más numerosas, y propuso que los médicos perfeccionaran y difundieran métodos anticonceptivos [1]. La prensa reprodujo el contenido y la reacción fue inmediata: profesores de medicina, clérigos y editores lo atacaron en la prensa, quedó de la noche a la mañana con fama de «nihilista moral», y el consistorio de Uppsala abrió un proceso disciplinario que terminó en una censura leve [1].
Sus críticos le reprocharon que un matemático opinara de economía sin saberla. David Davidson, docente de economía en Uppsala, le prestó su ejemplar del Ensayo sobre el principio de la población de Malthus, y de ahí Wicksell pasó a estudiar a Mill y a David Ricardo, y después a Jevons, Menger, Léon Walras y Eugen von Böhm-Bawerk [1].
Treinta años de estudio y una cátedra en Lund
La década de 1890 fue, según Uhr, muy difícil para él y su familia, sobre todo en lo económico. Wicksell no tenía puesto fijo, vivía de artículos para periódicos escandinavos y de giras de conferencias pagadas, y se endeudó con sus hermanas mayores [1]. En 1889 se había casado en París con la noruega Anna Bugge [1].
Su primer libro, Über Wert, Kapital und Rente (1893), fue rechazado como tesis doctoral en Uppsala; se doctoró en 1895 con un trabajo más corto sobre la incidencia de los impuestos [1]. Cuando pidió una plaza de docente, la facultad de filosofía respondió que la materia pertenecía a derecho y que su activismo lo hacía más propagandista que pedagogo; la de derecho le exigió el título. Lo obtuvo en 1899, en menos tiempo del normal [1].
En 1900 aceptó una plaza interina en Lund y compitió por ella con Gustav Cassel. El caso se volvió una disputa pública sobre libertad académica, Cassel retiró su candidatura, y Wicksell fue nombrado en 1901 [1]. Antes, una firma pudo costarle la carrera: la costumbre mandaba cerrar la solicitud al rey con «su humilde servidor», y él, republicano, firmó solo «respetuosamente» [1]. En 1904 pasó a catedrático titular y se jubiló en 1916, a la edad obligatoria de 65 años [1].
Dos meses de cárcel y los últimos años
En 1909 se publicó como folleto una conferencia suya, El trono, el altar, la espada y la bolsa del dinero. Sus expresiones antirreligiosas provocaron casi un motín, un tribunal lo declaró culpable de alterar la paz religiosa y pasó dos meses en prisión. Allí escribió un ensayo sobre la población, publicado en 1910 [1].
Tras jubilarse se instaló en un suburbio de Estocolmo, en una casa que sus amigos le ayudaron a construir con una colecta. En la primavera de 1926 se enfrió en un acto público, desarrolló una inflamación pulmonar y murió en pocos días [1].
¿Cuáles son las obras principales de Knut Wicksell?
Knut Wicksell escribió cinco libros de economía. Tres salieron en la década de 1890, antes de tener cátedra: uno sobre valor y capital (1893), uno de finanzas públicas (1896) y el de dinero e interés (1898). Los otros dos son los volúmenes de sus Lecciones de economía política (1901 y 1906), escritos ya como profesor en Lund [1].
| Obra | Año | Qué aporta | Edición abierta |
|---|---|---|---|
| Über Wert, Kapital und Rente | 1893 | Teoría del valor y del capital con utilidad marginal y productividad marginal; en inglés, Value, Capital and Rent (1954) [1] | Internet Archive |
| Finanztheoretische Untersuchungen | 1896 | Criterio de justicia en los impuestos: decidir cada gasto junto con su financiación y exigir casi unanimidad para los gastos no comprometidos; un capítulo lo tradujo James Buchanan en 1958 como A New Principle of Just Taxation [1] [5] | Internet Archive, original alemán [4] |
| Geldzins und Güterpreise | 1898 | Tasa natural frente a tasa de los préstamos y proceso acumulativo; en inglés, Interest and Prices (1936) [2] | Internet Archive [2] |
| Lecciones de economía política, vol. I | 1901 | Teoría general: valor, producción y distribución, y acumulación de capital [14] | Internet Archive, ed. inglesa de 1934 [14] |
| Lecciones de economía política, vol. II | 1906 | Dinero y crédito; desarrolla el análisis monetario más simple del libro de 1898 [1] | — |
Las Lecciones se tradujeron al alemán, al inglés, al italiano y también al español, en 1947 [1]. Un lector latinoamericano puede, por tanto, llegar a Wicksell sin pasar por otro idioma. Interest and Prices se publicó en Londres por cuenta de la Royal Economic Society, traducido por Richard Kahn y con introducción de Bertil Ohlin [2].
¿Qué es la tasa natural de interés según Wicksell?
La tasa natural de interés es, en Wicksell, la tasa que resultaría de la oferta y la demanda si el capital real se prestara en especie, sin intervención del dinero. En el prefacio de 1898 añade que equivale, a grandes rasgos, al rendimiento real de los negocios. Frente a ella está la tasa que efectivamente cobran los bancos por sus préstamos [2].
El capítulo 8 de Interest and Prices abre con la frase que en 2001 citarían dos economistas de la Reserva Federal: existe «un cierto tipo de interés de los préstamos que es neutral respecto de los precios de las mercancías» (Knut Wicksell, Interest and Prices, 1898, p. 102 de la ed. inglesa de 1936; traducción propia) [2]. Ese tipo no los sube ni los baja. Para Wicksell, lo que mueve los precios no es que el interés esté alto o bajo en abstracto, sino la distancia entre las dos tasas [2].
| Si la tasa de los bancos… | Lo que ocurre, según Wicksell |
|---|---|
| Queda por debajo de la tasa natural | Los empresarios piden más crédito, gastan más en materias primas, trabajo y tierra, y los precios suben de forma progresiva mientras dure la brecha [2] |
| Coincide con la tasa natural | El interés es neutral: no hay causa monetaria que empuje los precios [2] |
| Queda por encima de la tasa natural | Ocurre lo contrario: presión a la baja sobre los precios [2] |
La tasa de interés como concepto financiero —de qué se compone, cómo se lee entre nominal y real, qué la mueve en Colombia— tiene su propia página en tasa de interés. Aquí interesa la tasa natural como obra de Wicksell.
Tasa natural y tasa «normal»
Wicksell no dejó el concepto quieto. En el prefacio a la primera edición sueca del segundo volumen de sus Lecciones (1906) reconoció que la tasa natural era un concepto «algo demasiado vago y abstracto» y definió a su lado una tasa normal, más concreta: aquella a la que la demanda de capital nuevo queda cubierta exactamente por el ahorro del mismo periodo [3]. Según Ohlin, esa reformulación llevó la teoría a un terreno que aceptaron incluso economistas que consideraban estéril la tasa natural, y la relación entre ahorro e inversión dominó la discusión monetaria de la posguerra [3].
¿Cómo funciona el proceso acumulativo de Wicksell?
El proceso acumulativo es la secuencia que Wicksell describió en 1898: si la tasa de los préstamos se mantiene por debajo de la natural, los precios no suben una vez y se detienen, sino que suben de forma progresiva y sin límite, hasta que tarde o temprano los bancos acaban llevados a subir sus tasas. Si todos los bancos actúan igual, la brecha puede durar bastante tiempo [2].
Wicksell llegó a esa idea para resolver un problema heredado. La teoría cuantitativa de Ricardo le parecía más sólida que las vagas generalizaciones de las discusiones bancarias de su tiempo, pero Thomas Tooke había mostrado que el interés solía estar bajo cuando los precios caían y alto cuando subían, lo contrario de lo que la doctrina ricardiana parecía sugerir [3]. La solución la encontró en la teoría del interés de Böhm-Bawerk: la tasa natural, gobernada por la productividad marginal del capital, tenía que guardar relación con la que se cotiza en el mercado, y si las dos se separaban, el dinero dejaba de ser neutral y los precios cambiaban [3].
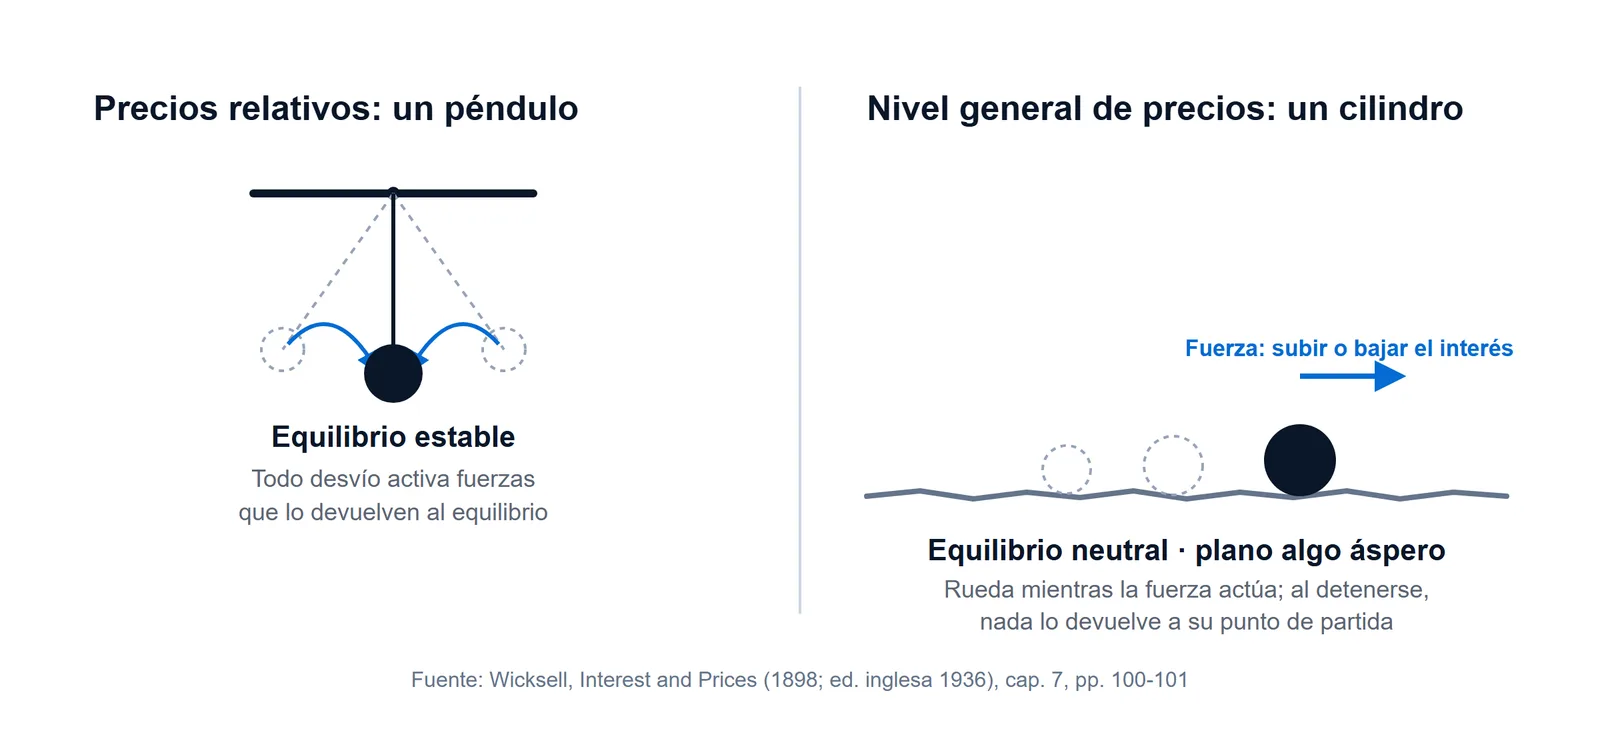
Para explicarlo usó una imagen mecánica. Los precios relativos se comportan como un péndulo: cualquier desvío pone en marcha fuerzas que los devuelven al equilibrio. El nivel general de precios, en cambio, se parece a un cilindro sobre un plano horizontal algo áspero. Hace falta una fuerza —la baja o la subida del interés— para ponerlo en movimiento; mientras esa fuerza actúa, el cilindro sigue rodando en la misma dirección, acelera y continúa un tiempo aun cuando la fuerza ya cesó; una vez quieto, nada lo devuelve a donde estaba [2].
Esa es la diferencia que más importa del libro.
Bertil Ohlin, que prologó la edición inglesa, se inclinaba a pensar que la innovación más fértil de Wicksell había sido tender un puente entre la teoría de los precios y la teoría monetaria. Con su supuesto de una economía de crédito puro, escribió Ohlin, Wicksell escapó de la tiranía que el concepto de «cantidad de dinero» ejercía sobre la teoría monetaria. Ohlin ponía ese lado de su obra por delante de su otro intento de unir ambas teorías: identificar la tasa de interés que mantiene constante el nivel de precios con la tasa natural [3].
La regla que propuso a los bancos
El capítulo 12 traduce la teoría en una regla práctica. Los bancos no necesitan averiguar la tasa natural, cosa que Wicksell consideraba impracticable, porque el nivel de precios ya les dice si las dos tasas coinciden. Mientras los precios no cambien, el interés bancario se deja igual; si suben, se sube; si bajan, se baja, y se mantiene en el nuevo nivel hasta que los precios pidan otro ajuste [2].
Cómo ejecutan hoy los bancos centrales una regla de ese tipo y por qué canales llega a la economía es materia de política monetaria.
¿Qué hizo Wicksell ante la inflación sueca de la guerra?
Entre 1915 y 1920 Suecia vivió una inflación de guerra y posguerra: en el otoño de 1920 los precios eran casi cuatro veces los de 1914. Durante toda la guerra, Wicksell pidió al Riksbank subir mucho más sus tasas de descuento y vender títulos en el mercado hasta frenar la subida, y propuso además que el gobierno no financiara su deuda con el banco central [1].
Su objetivo era llamativo: volver al nivel de precios de 1914. Lo defendía como un asunto de justicia entre acreedores y deudores, y lo argumentó con números. En 1914 las hipotecas sobre inmuebles en Suecia sumaban unos 4.590 millones de coronas; mantener el dinero en la mitad de su valor de preguerra equivalía, según él, a regalar a los propietarios endeudados unos 2.250 millones, medidos a valores antiguos [1].
La historia lo corrigió. Entre octubre de 1920 y 1922 el índice mayorista cayó de 363 a un promedio de 162 (base 1914 = 100), con desempleo masivo y quiebras, y Wicksell pasó de pedir la restauración del nivel de preguerra a pedir estabilidad al nivel que resultara sostenible [1]. En 1924 dio, a regañadientes, su visto bueno al regreso de Suecia al patrón oro [1].
¿Qué críticas recibió la teoría monetaria de Wicksell?
La primera crítica de la teoría de Wicksell fue la suya. Según Ohlin, Wicksell consideró su aporte una hipótesis dudosa, nunca estuvo tan convencido de ella como algunos de sus alumnos y rechazó expresamente que explicara el ciclo económico. La causa principal del ciclo, escribió, parecía ser que el progreso técnico y comercial no avanza al ritmo parejo con que crecen las necesidades humanas [3].
Las demás llegaron de varios frentes:
- David Davidson discutió con él desde 1899 si, cuando sube la productividad, conviene estabilizar los precios o dejarlos caer; Uhr ve en esa polémica la base sobre la que se construyó la escuela de Estocolmo [1].
- Friedrich Hayek escribió en Prices and Production que, «por una curiosa ironía del destino», Wicksell se hizo famoso no por sus verdaderas mejoras a la vieja doctrina, sino por el único punto en que se equivocó: atar de forma rígida la tasa de interés al nivel de precios (traducción propia) [7].
- John Maynard Keynes había presentado en su Treatise on Money una tasa natural que creía un desarrollo de la de Wicksell; en la Teoría general (1936) se retractó, porque hay una tasa natural distinta para cada nivel de empleo, y dejó de ver en el concepto algo útil [6].
- Milton Friedman le reconoció en 1968 el concepto de tasa natural, pero señaló que su análisis no distinguía entre tasas de interés nominales y reales [8].
- Ohlin apuntó otra debilidad: Wicksell suponía que los empresarios calculan con los precios del momento, y una teoría de las expectativas habría obligado a revisar la tasa natural misma [3].
¿Qué influencia tuvo Wicksell en Keynes, Hayek y la escuela de Estocolmo?
Wicksell influyó en tres líneas distintas: en la macroeconomía monetaria de Keynes y Hayek, que partieron de su distinción entre tasas; en la escuela de Estocolmo, que fundó Erik Lindahl y desarrolló con Gunnar Myrdal, Bertil Ohlin, Lundberg y otros; y, por una vía muy diferente, en la teoría de la elección pública, que James Buchanan reconoció deberle a su libro de impuestos [1] [5].
Al presentar la Teoría general a los lectores alemanes, Keynes escribió que la discusión heterodoxa más importante en el plano teórico había sido la de Wicksell, cuyos libros circulaban en alemán, y que sus seguidores fueron sobre todo suecos y austriacos; estos últimos, anotó, lo combinaron con la teoría austriaca [6]. Entre los austriacos está Friedrich Hayek, que en Prices and Production le atribuye haber soldado en una sola dos líneas de pensamiento hasta entonces separadas [7]. Entre los suecos, según Ohlin, la crítica solo llegó a los fundamentos con Lindahl (1930) y con Gunnar Myrdal [3].
La influencia menos esperada vino de las finanzas públicas. En 1948 un joven Buchanan encontró en la biblioteca de Chicago las Finanztheoretische Untersuchungen, sin traducir, y decidió darlas a conocer. En su conferencia del Nobel de 1986 dijo que Wicksell «merece la designación de precursor más importante de la moderna teoría de la elección pública» (James Buchanan, conferencia Nobel, 1986; traducción propia) [5]. La elección pública como corriente se desarrolla en el pilar de economía política.
¿Por qué Wicksell sigue vigente en los bancos centrales?
La tasa natural de Wicksell reapareció en la política monetaria moderna cuando los bancos centrales pasaron a usar la tasa de interés de corto plazo como instrumento. Thomas Laubach y John Williams, de la Reserva Federal, la definieron en 2001 como la tasa real compatible con un producto en su nivel potencial e inflación estable, y la vincularon expresamente con la frase de Wicksell de 1898 [9].
Lars Jonung, de la Universidad de Lund, sostiene que Wicksell sentó en Interest and Prices la base teórica de la inflación objetivo al proponer la estabilidad de precios como regla [10]. Wicksell no vivió para verla aplicada: en septiembre de 1931, cinco años después de su muerte, Suecia abandonó el oro y, bajo la influencia de Cassel, el ministro de Hacienda declaró que la política monetaria buscaría mantener constante el poder adquisitivo interno de la corona [10]. Claes Berg y Jonung lo presentan como el primer país que hizo de la estabilización del nivel de precios el objetivo oficial de su política monetaria [11]. No todos lo aceptan: Tobias Straumann y Ulrich Woitek, con archivos nuevos, concluyeron que defender un tipo de cambio fijo es difícil de conciliar con esa pretensión [12].
El homenaje más visible es un título. Michael Woodford llamó Interest and Prices (2003) a su tratado de política monetaria, el mismo título de la traducción inglesa de Wicksell, y parte de él para desarrollar un enfoque neowickselliano [10]. Milton Friedman ya había escrito en 1968 que, gracias a Wicksell, todos conocían la tasa natural de interés y la posible brecha con la de mercado, y que usaba la palabra «natural» por la misma razón que él: para separar las fuerzas reales de las monetarias [8].
La tasa natural en Colombia
En Colombia, un equipo de investigadores del Banco de la República estimó la tasa de interés natural para el periodo 1982-2005 con la metodología de Laubach y Williams, adaptada a una economía pequeña y semiabierta al comercio. El documento, de octubre de 2006, empieza su marco teórico atribuyendo el origen del concepto a Wicksell y sugiere que la política monetaria fue contraccionista en 1998 y 1999 [13].
Aquí dejo de resumir y opino. De Wicksell yo conservaría menos la tasa natural, que él mismo consideró impracticable de averiguar y que sus herederos discutieron, que la imagen del cilindro: en una economía de crédito los precios no tienen un ancla que los devuelva solos al punto de partida. Para quien siga la inflación en Colombia, esa imagen enseña más que cualquier fórmula, porque explica por qué detener el cilindro cuesta más que no empujarlo.
Lo que deja Knut Wicksell
Wicksell dejó una idea que otros convirtieron en instrumento, y una actitud que casi nadie heredó. La idea es la tasa natural, hoy una variable que los bancos centrales estiman con filtros de Kalman [9] [13]. La actitud es la de un hombre que consideró su teoría una hipótesis dudosa [3] y que, cuando la deflación de 1920-1922 mostró lo que costaba volver a los precios de 1914, cambió de objetivo [1].
Dentro de la escuela neoclásica ocupa un lugar raro: llevó el razonamiento de oferta y demanda al nivel general de precios cuando los manuales todavía lo trataban en un capítulo aparte, sin conexión con la teoría de los precios [3], y pagó con censura y cárcel sus ideas sobre la natalidad y la religión [1]. Su contemporáneo Irving Fisher aportó la distinción entre interés nominal y real que Friedman echó de menos en Wicksell [8]; el mapa completo de los economistas del sitio está en autores.
La pregunta que dejó sigue abierta, y no es técnica. Quien fija el precio del crédito decide, sin decirlo, quién gana y quién pierde con la inflación: el deudor hipotecario o el ahorrador pequeño que Wicksell quería compensar [1]. Para un lector colombiano la cuenta es concreta: cuando la tasa de los bancos se aleja de la natural, ¿quién paga la diferencia?
Preguntas frecuentes
¿Knut Wicksell pertenece a la escuela neoclásica o a la de Estocolmo?
A las dos, en momentos distintos. Por método es neoclásico: trabajó con la utilidad marginal y la productividad marginal que tomó de Jevons, Menger, Walras y Böhm-Bawerk [1]. La escuela de Estocolmo vino después de él; la fundó Erik Lindahl y la desarrollaron Myrdal, Ohlin y Lundberg sobre la herencia de sus debates con Davidson, de modo que Wicksell es su precursor más que su miembro [1].
¿Por qué estuvo Wicksell en la cárcel?
Lo condenaron por alterar la paz religiosa. El origen fue una conferencia de tono antirreligioso y anticlerical, impresa como folleto en 1909, que estuvo a punto de terminar en disturbios; la pena fue de dos meses de encierro, y de esa temporada salió un escrito suyo sobre población [1].
¿Wicksell creía que su teoría explicaba los ciclos económicos?
No. Ohlin cuenta que Wicksell descartó esa interpretación y discutió la tesis de Ludwig von Mises según la cual los errores de la política crediticia originan las alzas y las crisis. A su juicio, el motor del ciclo parecía estar en los avances técnicos y comerciales, que llegan a saltos, y una política de crédito inteligente podía, al menos en la mayoría de las condiciones, evitar que el vaivén se volviera violento [3].
¿Qué relación tiene Wicksell con James Buchanan?
Buchanan, Nobel de 1986, contó que descubrir en 1948 el libro de Wicksell sobre impuestos le dio seguridad para desafiar la ortodoxia de las finanzas públicas. En ese libro de 1896 encontró, según su propia conferencia, los tres elementos que fundan la elección pública: el individualismo metodológico, el homo economicus y la política entendida como intercambio [5].
¿Dónde se pueden leer hoy las obras de Wicksell?
Interest and Prices (1936), la introducción de Ohlin incluida, está en Internet Archive, igual que el original alemán de sus Finanztheoretische Untersuchungen (1896) y la edición inglesa de 1934 del primer volumen de las Lecciones [2] [4] [14]. Las Lecciones tienen traducción española desde 1947 [1].
Referencias
- Uhr, Carl G. Economic Doctrines of Knut Wicksell, Berkeley y Los Ángeles: University of California Press, 1960 — cap. 1, «Sketch of Wicksell’s Life»: nacimiento en Estocolmo (20-XII-1851) y muerte (3-V-1926); ingreso a Uppsala en 1869 y treinta años hasta el primer cargo; fil. kand. en 1872 y fil. lic. en mecánica, matemáticas y física en 1885; conferencia de 1880 sobre el alcoholismo, reacción de la prensa y censura del consistorio; Davidson y el libro de Malthus; estudios en el extranjero 1885-1890; matrimonio con Anna Bugge en París (1889); deudas con sus hermanas; tesis de 1893 rechazada y doctorado de 1895; exigencia del título de derecho, obtenido en 1899; plaza de Lund (1901), retiro de Cassel y firma «respectfully»; catedrático en 1904 y emérito en 1916; traducciones de las Lecciones (alemán, inglés, español 1947, italiano); inflación sueca de 1915-1920, precios casi cuatro veces los de 1914 en el otoño de 1920, propuestas al Riksbank, hipotecas de 4.590 millones y cita de los 2.250 millones; índice de 363 (octubre de 1920) a 162 (1922); patrón oro en 1924; muerte por inflamación pulmonar; bibliografía: folleto de 1909, condena por alterar la paz religiosa, dos meses de prisión y ensayo de 1910; cap. 11: polémica Wicksell-Davidson desde 1899 y fundación de la escuela de Estocolmo por Lindahl con Myrdal, Ohlin y Lundberg. Internet Archive: Uhr, Economic Doctrines of Knut Wicksell (1960) — Consultada: 2026-09-26.
- Wicksell, Knut. Interest and Prices (Geldzins und Güterpreise). A Study of the Causes Regulating the Value of Money, trad. de R. F. Kahn, introducción de Bertil Ohlin, Londres: Macmillan por cuenta de la Royal Economic Society, 1936 — nota del traductor: publicado en Jena por Gustav Fischer en 1898; prefacio del autor: la tasa natural como la que fijarían la oferta y la demanda si el capital real se prestara en especie, «roughly the same thing as the real interest of actual business», y el alza de precios «progressive» y «without limit» si la tasa de los préstamos se mantiene por debajo; cap. 7 (pp. 100-101): el péndulo y el cilindro en equilibrio neutral; cap. 8 (p. 102): «There is a certain rate of interest on loans which is neutral in respect to commodity prices»; cap. 12 (p. 189): la regla de subir la tasa si los precios suben y bajarla si bajan. Internet Archive: Wicksell, Interest and Prices (1936) — Consultada: 2026-09-26.
- Ohlin, Bertil. «Introduction», en Wicksell, Interest and Prices, Londres: Macmillan, 1936, pp. vii-xix — el problema de Tooke y la solución con la teoría del interés de Böhm-Bawerk; Wicksell consideró su aporte «a doubtful hypothesis» y rechazó que explicara el ciclo; crítica a Mises; el ciclo como efecto del progreso técnico; supuesto de los cálculos con precios corrientes; prefacio de 1906 con la tasa «normal» y el concepto natural «somewhat too vague and abstract»; el puente entre teoría de precios y teoría monetaria y la «pure credit economy»; Lindahl (1930) y Myrdal (1931-1933) como los primeros en ir al fondo de la crítica. Internet Archive: Ohlin, introducción a Interest and Prices (1936) — Consultada: 2026-09-26.
- Wicksell, Knut. Finanztheoretische Untersuchungen nebst Darstellung und Kritik des Steuerwesens Schwedens, Jena: Gustav Fischer, 1896 — original alemán del libro de finanzas públicas. Internet Archive: Wicksell, Finanztheoretische Untersuchungen (1896) — Consultada: 2026-09-26.
- Buchanan, James M. «The Constitution of Economic Policy», conferencia del Premio del Banco de Suecia en Ciencias Económicas en memoria de Alfred Nobel, 8 de diciembre de 1986 — descubrimiento en 1948 de las Finanztheoretische Untersuchungen en la Harper Library de Chicago y su traducción; Wicksell «deserves the designation as the most important precursor of modern public-choice theory»; los tres elementos (individualismo metodológico, homo economicus, política como intercambio); la vinculación de gasto y financiación y la regla de casi unanimidad. NobelPrize.org: Buchanan, conferencia Nobel (1986) — Consultada: 2026-09-26.
- Keynes, John Maynard. The General Theory of Employment, Interest and Money, 1936, edición de Project Gutenberg Australia — cap. 17, sección VI: la tasa natural del Treatise on Money como «a development and clarification of Wicksell’s “natural rate of interest”», una tasa natural distinta para cada nivel de empleo y el abandono del concepto; prefacio a la edición alemana: la de Wicksell como «the most important unorthodox discussion on theoretical lines» y sus seguidores «chiefly Swedes and Austrians». Project Gutenberg Australia: Keynes, The General Theory, cap. 17 (prefacio a la edición alemana: Project Gutenberg Australia: Keynes, German Preface) — Consultada: 2026-09-26.
- Hayek, Friedrich A. Prices and Production, 2.ª ed. revisada, Londres: Routledge, 1935 (reimpresión) — lección I, pp. 22-24: Wicksell soldó dos líneas de pensamiento separadas sobre la base de la teoría del interés de Böhm-Bawerk, pero «by a curious irony of fate» se hizo famoso «for the one point in his exposition in which he definitely erred», la conexión rígida entre la tasa de interés y el nivel de precios. Internet Archive: Hayek, Prices and Production — Consultada: 2026-09-26.
- Friedman, Milton. «The Role of Monetary Policy», American Economic Review, vol. 58, n.º 1, marzo de 1968, pp. 1-17 — «Thanks to Wicksell, we are all acquainted with the concept of a “natural” rate of interest»; el análisis de Wicksell «failed to distinguish between nominal interest rates and real interest rates»; «I use the term “natural” for the same reason Wicksell did». Universidad de Duke, Departamento de Economía: Friedman, The Role of Monetary Policy (PDF) — Consultada: 2026-09-26.
- Laubach, Thomas y John C. Williams. Measuring the Natural Rate of Interest, Junta de Gobernadores de la Reserva Federal, FEDS, noviembre de 2001 — la tasa natural como la tasa real de corto plazo compatible con un producto que converge al potencial e inflación estable; estimación con filtro de Kalman; definición «closely related to Wicksell’s verbal description», con la cita de Wicksell (1936, p. 102). Reserva Federal: Laubach y Williams, Measuring the Natural Rate of Interest (PDF) — Consultada: 2026-09-26.
- Jonung, Lars. The Problems of Inflation Targeting Originate in the Monetary Theory of Knut Wicksell, Working Papers 2022:8, Universidad de Lund, Departamento de Economía, abril de 2022 — Wicksell sentó la base teórica de la inflación objetivo y propuso la estabilidad de precios como regla; no vivió para ver su regla adoptada en septiembre de 1931, cuando bajo la influencia de Cassel el ministro de Hacienda anunció que la política monetaria buscaría mantener constante el poder adquisitivo interno de la corona; Woodford (2003) le rinde homenaje con el título Interest and Prices y desarrolla un enfoque neowickselliano. RePEc: Jonung, Wicksell e inflación objetivo (2022) — Consultada: 2026-09-26.
- Berg, Claes y Lars Jonung. «Pioneering price level targeting: The Swedish experience 1931-1937», Journal of Monetary Economics, vol. 43, n.º 3, junio de 1999, pp. 525-551 — en septiembre de 1931 Suecia se convirtió en el primer país en hacer de la estabilización del nivel de precios interno el objetivo oficial de su política monetaria. DOI: Berg y Jonung, Pioneering price level targeting (1999) — Consultada: 2026-09-26.
- Straumann, Tobias y Ulrich Woitek. «A pioneer of a new monetary policy? Sweden’s price-level targeting of the 1930s revisited», European Review of Economic History, vol. 13, n.º 2, agosto de 2009, pp. 251-282 — con técnicas bayesianas y archivos nuevos concluyen que defender un tipo de cambio fijo es difícil de conciliar con la adopción de un objetivo de nivel de precios. Cambridge University Press: Straumann y Woitek, A pioneer of a new monetary policy? (2009) — Consultada: 2026-09-26.
- Echavarría, Juan José; Enrique López, Martha Misas, Juana Téllez y Juan Carlos Parra. La tasa de interés natural en Colombia, Borradores de Economía n.º 412, Banco de la República, octubre de 2006 — estimación de la tasa natural para 1982-2005 con las metodologías de Laubach y Williams (2001) y Mésonnier y Renne (2004), con filtro de Kalman; origen del concepto en Wicksell (1898); política monetaria contraccionista en 1998 y 1999. Banco de la República: La tasa de interés natural en Colombia (PDF) — Consultada: 2026-09-26.
- Wicksell, Knut. Lectures on Political Economy, vol. I, General Theory, trad. del sueco de E. Classen, edición e introducción de Lionel Robbins, Londres: George Routledge and Sons, 1934 (reimpresión de 1936) — edición inglesa del primer volumen de las Lecciones. Internet Archive: Wicksell, Lectures on Political Economy, vol. I — Consultada: 2026-09-26.
Cómo investigamos esta página
- Pregunta que responde: ¿Quién fue Knut Wicksell y qué dicen sus obras y sus críticos sobre la tasa natural y el proceso acumulativo?
- Fuentes: identificadas 47 → incluidas 14
- Criterios de inclusión: solo textos primarios de Wicksell, estudios académicos, documentos de bancos centrales y la conferencia Nobel de Buchanan; cero enciclopedias
- Fecha de corte de los datos: 2026-09-26