
Henry George: la teoría del impuesto a la tierra y su legado
Henry George (1839-1897) fue un tipógrafo y periodista de San Francisco que en 1879 terminó Progress and Poverty. Sostuvo que el progreso eleva la renta del suelo y propuso abolir todos los impuestos salvo uno sobre el valor de la tierra, sin gravar las edificaciones. Su idea sobrevive en el impuesto al valor del suelo.
Última actualización: 2026-09-23
Contenido de esta página
- ¿Quién fue Henry George?
- ¿Qué dice Progreso y miseria (1879)?
- ¿Qué es el impuesto único de Henry George?
- ¿Qué otras obras escribió Henry George?
- ¿Por qué Henry George se lanzó a la alcaldía de Nueva York?
- ¿Qué es el georgismo hoy?
- ¿Qué críticas recibe la teoría del impuesto a la tierra?
- ¿Qué tiene que ver Henry George con el predial y la plusvalía en Colombia?
- Un catastro antes que un partido
Año y medio antes de escribir su primer folleto sobre la tierra, un editor de periódico de unos treinta años alquiló un caballo y salió a despejarse por unas colinas desde las que se veía la bahía de San Francisco [1][2]. Se llamaba Henry George. En California se discutía si el ferrocarril transcontinental, recién terminado, se extendería hasta Oakland, y la sola expectativa había disparado el precio de terrenos lejanos: había gente que se volvía «pobre de tierra» (traducción propia) por comprar y retener lotes a la espera de que la población los valorizara [2].
George frenó para que el caballo tomara aire y, por decir algo, le preguntó a un carretero que pasaba cuánto valía la tierra por ahí. El hombre señaló unas vacas que pastaban tan lejos que parecían ratones y contestó que no sabía exactamente, pero que allá había alguien dispuesto a vender a mil dólares el acre [2]. Según su propio recuento, en ese instante entendió la razón de que la pobreza avanzara junto con la riqueza: con el crecimiento de la población la tierra sube de valor, y quienes la trabajan tienen que pagar más por el privilegio [2].
Volvió a contar la escena en el libro que dejó sin terminar al morir, y ahí la resumió así: «la respuesta trivial de un carretero que pasaba, a una pregunta trivial, cristalizó como por un relámpago mis cavilaciones en algo coherente» (traducción propia) [1]. De esa tarde salieron un folleto en 1871, Our Land and Land Policy, y ocho años después el libro que lo hizo famoso [1][3].
(Historia real, reconstruida con las notas de una conversación de octubre de 1897 que recoge la biografía escrita por su hijo y con el relato del propio George en The Science of Political Economy.)
Un precio de mil dólares por un potrero donde las vacas se veían como ratones. Sobre esa desproporción construyó George toda su obra.
¿Quién fue Henry George?
Henry George fue un economista político estadounidense, nacido en Filadelfia el 2 de septiembre de 1839 y muerto en Nueva York en 1897, en plena campaña por la alcaldía. Dejó la escuela antes de cumplir 14 años, fue grumete, tipógrafo y periodista, y en marzo de 1879 terminó Progress and Poverty, el libro donde propuso cobrar como impuesto la renta del suelo [2][4].
Su ficha está entre los economistas clásicos del índice de las ocho escuelas de este sitio. La ubicación tiene lógica: George razona con las tres leyes de distribución de la economía clásica —renta, interés y salario— y acepta la ley de la renta tal como la había dejado la tradición ricardiana [4].
Del puerto de Filadelfia a la prensa de San Francisco
Fue el segundo de diez hijos y el mayor de los varones [2]. Con menos de cinco meses en la escuela secundaria convenció a su padre de sacarlo de ahí, y antes de cumplir 14 años ya trabajaba copiando, empacando y haciendo mandados en una importadora de loza y cristalería, por tres dólares a la semana [2].
En 1855, con quince años, se embarcó como grumete en el Hindoo, un velero con destino a Melbourne y Calcuta [2]. En 1858 llegó a California trabajando a bordo del Shubrick, un buque del servicio de faros, y ese mismo año probó suerte en los yacimientos de oro del río Fraser [2]. Lo que siguió fueron años de imprenta, pobreza y periódicos: aprendió el oficio de tipógrafo, se casó en 1861 con Annie Corsina Fox y pasó entre 1861 y 1865 por lo que su biógrafo llama «privación extrema» (traducción propia) [2].
El editor que salió a caballo aquella tarde no tenía, en palabras de su hijo, ningún vínculo universitario del que presumir [2]. En diciembre de 1871 salió en San Francisco el primer número del Daily Evening Post, con George como editor; costaba un centavo [2].
| Año | Hecho | Ref. |
|---|---|---|
| 1839 | Nace el 2 de septiembre en Filadelfia | [2] |
| 1855 | Se embarca como grumete en el Hindoo, rumbo a Melbourne y Calcuta | [2] |
| 1858 | Llega a California a bordo del Shubrick | [2] |
| 1871 | Publica Our Land and Land Policy en San Francisco; sale el Daily Evening Post con él como editor | [2][3] |
| 1879 | Termina Progress and Poverty en marzo e imprime una edición de autor | [2][4] |
| 1880-1881 | Empieza su carrera en Nueva York | [2] |
| 1886 | Queda segundo en la elección a la alcaldía de Nueva York | [2] |
| 1897 | Muere durante su segunda campaña a la alcaldía | [2] |
¿Qué dice Progreso y miseria (1879)?
Progress and Poverty —en español, Progreso y miseria— es el tratado en el que Henry George preguntó por qué el aumento del poder productivo no acababa con la pobreza. Su respuesta: el progreso eleva la renta del suelo, y esa renta absorbe la ganancia que debería llegar a salarios e intereses. Su remedio: que la comunidad tome la renta mediante impuestos [4].
En la introducción compara las dos ciudades que conocía: si San Francisco todavía no tenía niños harapientos y descalzos en sus calles, como Nueva York, era porque iba atrás en todo lo que ambas buscaban [4]. «Esta asociación de la pobreza con el progreso es el gran enigma de nuestro tiempo» (traducción propia), escribió en la introducción [4].
Lo escribió entre agosto de 1877 y marzo de 1879, según el prefacio que fechó en Nueva York en noviembre de 1880 [4]. George le envió el manuscrito a la casa D. Appleton & Co., de Nueva York, el 23 de marzo de 1879, y a mediados de abril recibió el rechazo: el texto era «muy agresivo» (traducción propia) [2]. Imprimió una edición de autor de quinientos ejemplares, y Appleton terminó siendo, según su biógrafo, el primer editor del libro [2].
El argumento recorre diez libros. Los dos primeros desmontan las explicaciones que George encontraba en la economía de su tiempo: que los salarios salen de un fondo de capital y que la población tiende a crecer más rápido que los alimentos, la tesis de Malthus [4]. Los libros III y IV reconstruyen las leyes de la distribución y muestran qué le hace el progreso a cada una. Del V al IX vienen el diagnóstico, el remedio, su justicia, su aplicación y sus efectos; el X es una teoría del progreso humano [4].
La ley de la renta que George tomó de Ricardo
George no inventó una teoría de la renta: adoptó la que llamaba «ley de la renta de Ricardo», de quien dijo que no fue el primero en enunciarla pero sí quien la hizo conocer. La formuló así: la renta de la tierra la determina el excedente de su producto sobre lo que la misma aplicación de trabajo y capital obtiene en la tierra menos productiva en uso [4].
Lo que añadió fue el alcance. En el mismo capítulo aclara que la ley vale para la tierra dedicada a cualquier uso, y no únicamente a la agricultura, y para las minas y las pesquerías [4]. En una ciudad, lo que decide la renta de un lote no es la fertilidad sino la ubicación. Cómo construyó Ricardo la teoría, con sus tierras de distinta calidad, está en la ficha de David Ricardo.
¿Por qué el progreso sube la renta del suelo, según George?
George identificó tres fuerzas en el libro IV de su obra: el aumento de la población, las mejoras en las técnicas de producción y la expectativa que el propio progreso crea. Las tres empujan hacia arriba la renta, y la tercera la empuja por encima de lo que justificaría el uso presente de la tierra [4].
La tercera es la del carretero. Cuando se espera que la tierra suba, los dueños la retienen sin uso a la espera de mejor precio, y la producción tiene que irse a terrenos peores o más lejanos. George lo veía en toda ciudad que crecía rápido: si la tierra mejor ubicada se usara siempre antes que la peor, «no quedarían lotes vacíos a medida que la ciudad se extiende» ni chozas miserables entre edificios costosos (traducción propia) [4].
De ahí sacó su explicación de las depresiones industriales: el avance especulativo de la renta, escribió en el prefacio, empuja hacia abajo los salarios y termina en crisis periódicas [4]. Como teoría del ciclo, y esto lo digo yo y no las fuentes, es la parte del libro que peor ha envejecido. La observación sobre los lotes retenidos, en cambio, sigue a la vista en cualquier ciudad latinoamericana.
¿Qué es el impuesto único de Henry George?
El impuesto único de Henry George es la propuesta de abolir todos los impuestos salvo el que recae sobre el valor de la tierra, sin contar las edificaciones ni otras mejoras. No pedía expropiar a nadie: los dueños conservarían sus títulos, y el Estado cobraría la renta con la maquinaria tributaria que ya existía [4][1].
La conclusión del libro VI suena más radical de lo que es: «Debemos hacer de la tierra propiedad común» (traducción propia) [4]. El libro VIII la traduce a política fiscal. George rechaza comprar la tierra a sus dueños, porque sería injusto, y confiscarla, porque sería innecesario. Que la sigan llamando suya, que la compren, la vendan y la hereden: «No es necesario confiscar la tierra; solo es necesario confiscar la renta» (traducción propia) [4].
Para eso no hacía falta crear una burocracia que arrendara la tierra. Bastaba el impuesto. Su fórmula práctica quedó en una línea del mismo capítulo: abolir todo impuesto salvo el que recae sobre el valor de la tierra [4]. En su último libro recordó que ya en 1871 había pedido que todos los impuestos se cobraran sobre el valor de la tierra «sin tener en cuenta las mejoras» (traducción propia) [1].
Esa es la teoría del impuesto a la tierra de Henry George en una frase: la renta del suelo la crea la comunidad al crecer, y cobrarla, según él, no castiga a nadie por trabajar ni por construir.
¿Por qué un impuesto al suelo no desalienta la producción?
Un impuesto al valor del suelo no reduce la cantidad de tierra, porque la tierra no se produce: su oferta es fija. George lo resumió con un contraste: grave usted las manufacturas y habrá menos manufactura, grave las mejoras y habrá menos mejoras, grave el capital y el capital se irá; en cambio, todo el valor de la tierra puede tomarse en impuestos y el único efecto será estimular la industria [4].
Añadió un segundo argumento: un impuesto sobre el valor de la tierra no se suma a los precios y lo paga quien lo soporta, mientras que los impuestos sobre bienes cuya cantidad puede variar se trasladan del vendedor al comprador [4]. En la eficiencia, la economía moderna le da la razón: el prólogo del libro del Lincoln Institute of Land Policy de 2009 afirma que los economistas coinciden en que un impuesto al valor del suelo es eficiente, porque la cantidad de tierra no cambia con el impuesto [5]. La OCDE, en su estudio de 2022 sobre tributación de la vivienda, escribe que, como la oferta de tierra es muy inelástica, los impuestos sobre el valor no mejorado del suelo son económicamente eficientes, a diferencia de los impuestos sobre las edificaciones, que pueden afectar la inversión [6].
Según el resumen de los editores de ese libro, el capítulo teórico, a cargo de Wallace Oates y Robert Schwab, establece tres resultados cuando se sube el impuesto al suelo sin tocar el de las edificaciones: la carga recae por completo en los dueños de la tierra, el impuesto no distorsiona las decisiones económicas porque la oferta de tierra es fija, y no altera el momento en que se desarrolla un terreno. Con una condición que los editores anotan al pie: los dos últimos resultados solo valen si el avalúo se basa en el «mejor y más productivo uso» del terreno o es, en todo caso, independiente de su uso actual (traducción propia) [5].
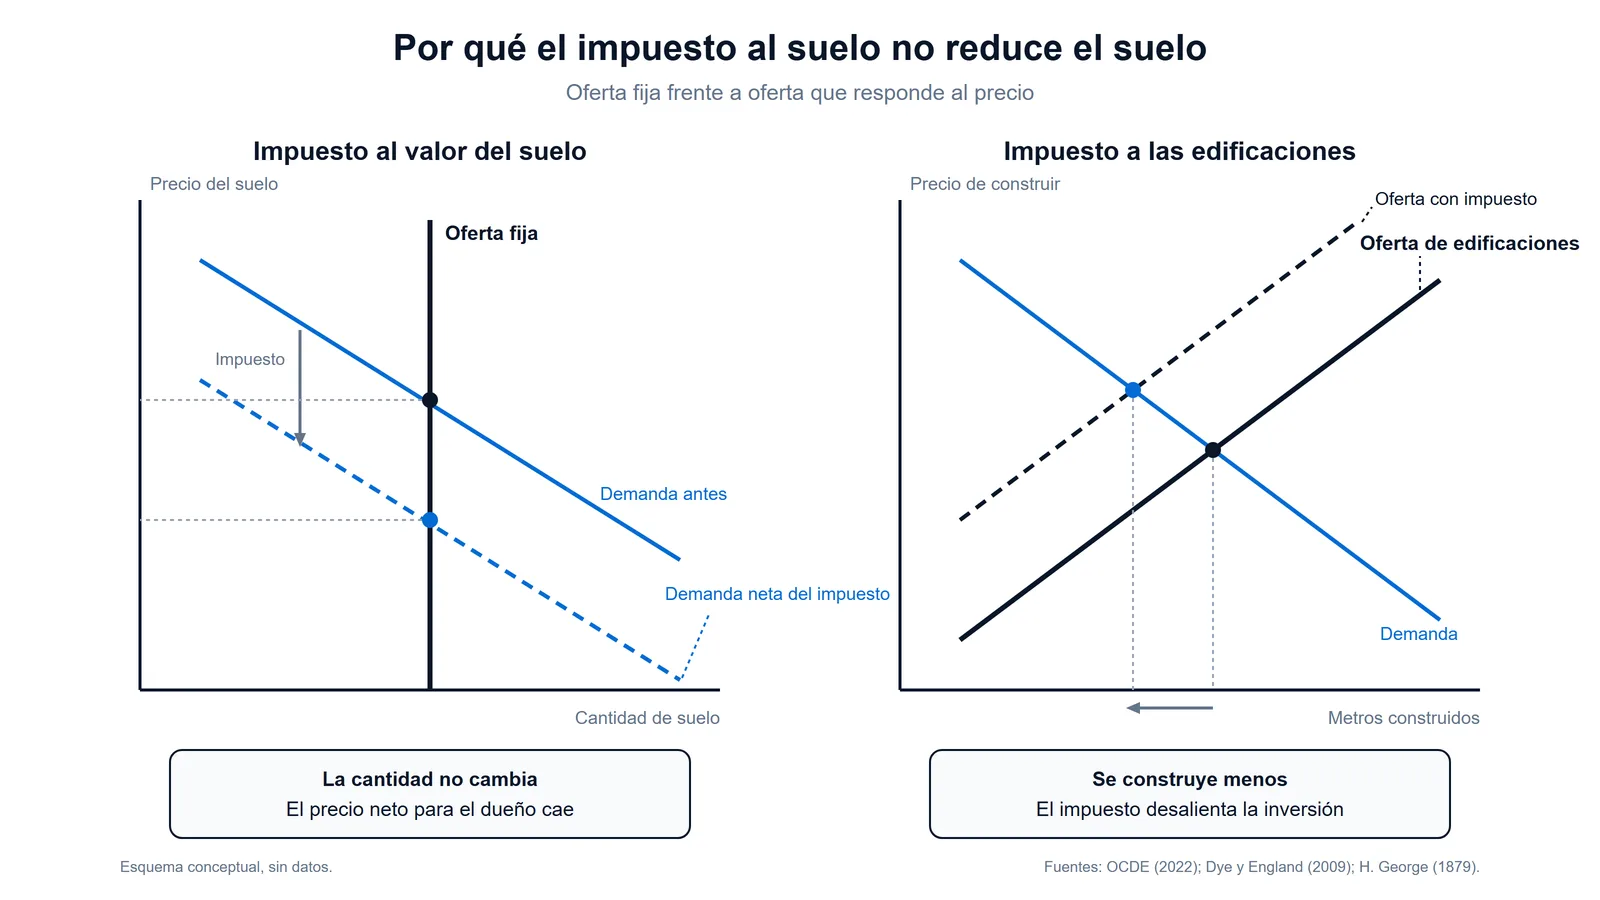
El esquema resume la diferencia. A la izquierda, un impuesto al valor del suelo: la oferta es fija, la cantidad no cambia y el precio neto que recibe el dueño cae en el monto del impuesto. A la derecha, un impuesto a las edificaciones: la oferta de construcción responde al precio, y con el impuesto se construye menos [5][6].
| Tipo de impuesto | Qué grava | Efecto sobre construir | Dónde existe |
|---|---|---|---|
| Predial tradicional | Suelo y edificaciones a la misma tarifa | Castiga la construcción en la parte que grava la edificación | La mayoría de los países de la OCDE [5][6] |
| Tasa diferenciada (split-rate) | Suelo y edificaciones, con tarifa más baja para las edificaciones | Reduce la penalidad a construir | Finlandia; algunos municipios de Hawái y Pensilvania [6] |
| Impuesto puro al suelo | Solo el suelo; las mejoras quedan exentas | Ninguno, si el avalúo no depende del uso actual | Nueva Gales del Sur (Australia) y Dinamarca [6] |
| Impuesto único de George | Solo el valor de la tierra, y ningún otro impuesto | Ninguno, en su argumento | Ningún país lo aplica como sistema único (juicio del autor) |
Las definiciones de las tres primeras filas siguen la nota del libro del Lincoln Institute, que llama impuesto al valor del suelo tanto a su forma pura como a las parciales [5].
El antecedente fisiócrata: Quesnay y el impôt unique
George se enteró después de 1871 de que alguien había llegado antes. En Progress and Poverty reconoce que los «economistas» franceses del siglo XVIII, encabezados por Quesnay y Turgot, habían propuesto lo mismo que él: abolir todos los impuestos salvo uno sobre el valor de la tierra. Admite que conocía sus doctrinas solo de segunda mano, a través de autores ingleses [4].
En su último libro contó cómo se enteró: después de publicar el folleto de 1871, un abogado de San Francisco, A. B. Douthitt, lo detuvo en la calle para decirle que lo que proponía era lo que los fisiócratas habían propuesto cien años antes [1]. En ese mismo libro llamó a sus seguidores «los nuevos fisiócratas, los modernos single taxers» (traducción propia) [1].
La coincidencia es de conclusión, no de razonamiento. Quesnay quería que el impuesto se estableciera «en su totalidad sobre el ingreso de las tierras», porque cualquier otra forma de imposición, escribió, perjudicaría la reproducción y haría que «el impuesto recayera sobre el impuesto mismo» (traducción propia) [9]. Detrás estaba la doctrina fisiócrata de que solo la agricultura es productiva, que George tomaba por un error o una rareza de terminología; él llegó a la misma receta por la ley de la renta [4][1]. Cómo la planteó Quesnay está en la ficha de François Quesnay.
¿Qué otras obras escribió Henry George?
Además de Progress and Poverty, Henry George publicó un folleto fundacional en 1871 y, entre otros, cuatro libros más en vida: una recopilación de artículos (1883), una defensa del libre comercio (1886), una carta abierta al papa León XIII (1891) y una polémica con Herbert Spencer (1892). The Science of Political Economy salió en 1897, inconclusa, después de su muerte [2][3][10][11].
| Obra | Año | De qué trata | Ref. |
|---|---|---|---|
| Our Land and Land Policy, National and State | 1871 | Folleto que ya pedía cobrar todos los impuestos sobre el valor de la tierra | [1][3] |
| Progress and Poverty | 1879 | Por qué la pobreza persiste con el progreso; el remedio fiscal | [4] |
| Social Problems | 1883 | Artículos de revista reunidos en libro, con capítulos nuevos | [2] |
| Protection or Free Trade | 1886 | Ataca la protección y sostiene que el libre comercio llevado hasta el final exige abolir los impuestos y apropiar el valor del suelo | [2] |
| The Condition of Labor | 1891 | Carta abierta a León XIII tras su encíclica sobre la condición de los obreros | [2] |
| A Perplexed Philosopher | 1892 | Examen de lo que Herbert Spencer escribió sobre la cuestión de la tierra | [11] |
| The Science of Political Economy | 1897 | Tratado general, publicado tal como lo dejó al morir | [2][10] |
La encíclica de 1891 no nombraba a George ni al impuesto único, según su biógrafo, pero el arzobispo Corrigan de Nueva York la saludó como la más alta sanción de su propia oposición al impuesto único [2]. George respondió con la carta abierta. Y The Science of Political Economy quedó a medias: sus tres últimas partes se escribieron en buena medida en el verano de 1897 y no estaban terminadas cuando murió [2].
¿Por qué Henry George se lanzó a la alcaldía de Nueva York?
En 1886, los sindicatos de Nueva York decidieron entrar en política y le ofrecieron a Henry George ser su candidato a la alcaldía. Aceptó después de que un comité volviera varias veces a buscarlo y terminó segundo: el escrutinio oficial dio 90.552 votos al demócrata Abram S. Hewitt, 68.110 a George y 60.435 al republicano Theodore Roosevelt [2].
George le había puesto una condición al comité: no quería que lo pusieran en ridículo con una votación miserable, como la que habían sacado los candidatos sindicales el año anterior [2]. Los sindicatos le aseguraron que esta vez irían unidos y que concentrarían todo su esfuerzo en un solo cargo, el de alcalde [2].
El resultado le bastó. Su biógrafo cuenta que George creyó haber ganado y que le «contaron por fuera» los votos, pero que había conseguido lo que de verdad quería: una votación grande (traducción propia) [2].
Once años después volvió a intentarlo, al frente de un partido que por sugerencia suya se llamó «Partido de Thomas Jefferson» [2]. Daba tres, cuatro y cinco discursos por noche. El jueves 28 de octubre de 1897, a cinco días de la elección, llegó al hotel cerca de la medianoche, cenó unas ostras y un vaso de leche y en la madrugada sufrió un ataque de apoplejía del que no despertó [2]. Su hijo mayor tomó su lugar en la papeleta [2].
El cuerpo estuvo expuesto un domingo entero en el Grand Central Palace. La biografía recoge la cifra que dio un periódico: al menos cien mil personas pasaron frente al féretro y otras cien mil no pudieron acercarse [2]. Lo enterraron en el cementerio de Greenwood [2].
¿Qué es el georgismo hoy?
El georgismo es la corriente que sigue la idea de Henry George de gravar el valor del suelo en lugar del trabajo y del capital. Sus seguidores se llamaron single taxers [1]; hoy la idea circula con otro nombre, impuesto al valor del suelo, y casi siempre como reforma del predial, no como impuesto único [5].
El capítulo 1 del libro del Lincoln Institute de 2009 lleva como epígrafe una frase del nobel William Vickrey (1999) que resume la versión moderna: el impuesto a la propiedad es «una combinación de uno de los peores impuestos […] y uno de los mejores» (traducción propia); lo peor es la parte que grava las mejoras inmobiliarias, y lo mejor, el impuesto sobre el suelo [5]. La reforma que proponen sus editores, Richard Dye y Richard England, es conservar la parte buena y alejarse de la mala [5].
La experiencia existe. Según ese mismo libro, al menos 25 países usaban en 2009 alguna forma de impuesto al valor del suelo, y dieciséis jurisdicciones de Pensilvania tenían sistemas de tasa diferenciada [5]. Pittsburgh tuvo uno desde 1913 hasta que lo derogó en 2001; los editores sostienen que el rechazo no se debió a los méritos del impuesto, sino a que un alza de la tarifa sobre la tierra coincidió con un reavalúo muy atrasado y el golpe en las facturas provocó una reacción política [5].
¿Qué es el teorema de Henry George?
El teorema de Henry George es un resultado de la economía urbana según el cual, en una ciudad de población óptima, las rentas del suelo igualan el gasto en un bien público local. Su consecuencia: un único impuesto del 100% sobre la renta del suelo alcanzaría para financiar ese bien público [8].
Lo desarrollaron, entre otros, Joseph Stiglitz en 1977 y Richard Arnott con Stiglitz en un artículo de 1979 en el Quarterly Journal of Economics, cuya segunda sección se titula precisamente «La generalidad del teorema de Henry George» (traducción propia) [7][8]. La ficha de Joseph Stiglitz cuenta el resto de su obra.
El teorema tampoco es la última palabra. Linus Mattauch y sus coautores trasladaron el teorema a modelos de crecimiento en 2018 y encontraron que ahí la tasa óptima de impuesto a la renta del suelo es menor que el 100% [8].
¿Qué críticas recibe la teoría del impuesto a la tierra?
La crítica seria a la teoría del impuesto a la tierra de Henry George no discute su lógica de eficiencia, que casi todos aceptan. Discute tres cosas: que se pueda medir bien el valor del suelo separado de lo construido, que la evidencia de sus beneficios adicionales sea sólida y que el cambio sea justo con quienes ya compraron tierra a precio lleno [5][6].
La primera es de medición. La OCDE advierte que avaluar la tierra de forma independiente de sus mejoras es un reto práctico importante para los gobiernos locales, porque no existe un mercado competitivo de tierra de tamaño suficiente del cual tomar los precios [6]. Steven Bourassa, en el mismo libro del Lincoln Institute, añade que los valores del suelo son más volátiles que los totales, así que, si las tarifas no se ajustan, los cambios en la carga tributaria son más bruscos [5]. Los editores reconocen, eso sí, que la econometría y los sistemas de información geográfica mejoraron la capacidad de avaluar [5].
La segunda es de evidencia. Dye y England escriben que la evidencia empírica que respalda las predicciones teóricas —un uso más eficiente de los recursos, un desarrollo más rápido y ciudades más compactas— es «un poco escasa» (traducción propia) y que hace falta más investigación estadística [5].
La tercera es de equidad y de política. Pasar de un predial tradicional a uno sobre el suelo carga más a los dueños de terrenos con mucho valor de suelo y poca construcción, y cualquier cambio de régimen crea ganadores y perdedores, lo que despierta oposición [5]. George no aceptaba indemnizar a los propietarios: dedicó un capítulo entero a rechazar esa pretensión y a reprocharle a John Stuart Mill que, por la importancia que le daba a indemnizarlos, propusiera tomar solo el aumento futuro de la renta [4]. Qué proponía Mill está en su ficha.
Queda la suficiencia. Oates y Schwab concluyen que el potencial recaudatorio de un impuesto al suelo es mucho mayor de lo que se suele suponer [5]. Otra cosa es que alcance para financiar solo un Estado moderno con salud, educación y pensiones: no encontré en las fuentes revisadas una estimación para Colombia, y mi juicio es que ningún gobierno de la región debería apostarlo todo a un solo tributo cuya base depende de un catastro al día.
¿Qué tiene que ver Henry George con el predial y la plusvalía en Colombia?
Colombia no tiene un impuesto único, pero su Constitución ordena que las entidades públicas participen en la plusvalía que genere su acción urbanística [12], y reserva a los municipios el derecho de gravar la propiedad inmueble, con la contribución de valorización como excepción [13]. Ninguno de esos dos artículos menciona a George: la conexión es analítica.
La participación en plusvalía la desarrolló la Ley 388 de 1997. Su artículo 73 dice que las acciones urbanísticas que incrementan el aprovechamiento del suelo «generan beneficios que dan derecho a las entidades públicas a participar en las plusvalías resultantes» [14]. El artículo 79 fija la tasa entre el 30% y el 50% del mayor valor por metro cuadrado, a decisión del concejo [14]. Es un pariente cercano de la idea de George: se cobra una parte del valor del suelo que crea una decisión pública, no el esfuerzo del dueño.
El predial es el otro pariente. La tarifa del impuesto predial unificado, según el artículo 4 de la Ley 44 de 1990 en la redacción que le dio el artículo 23 de la Ley 1450 de 2011, va del 5 al 16 por mil del avalúo, salvo para la propiedad urbana de uso habitacional o rural de uso agropecuario de estratos 1, 2 y 3 «cuyo precio sea inferior a ciento treinta y cinco salarios mínimos mensuales legales vigentes», a la que se aplican tarifas «entre el 1 por mil y el 16 por mil»; para los terrenos urbanizables no urbanizados y los urbanizados no edificados puede ser mayor, sin pasar del 33 por mil [15][16]. En Colombia se les dice lotes de engorde. La OCDE cita justamente a Colombia, junto con Corea del Sur, como ejemplo de países que gravan más el suelo vacante, una alternativa más simple que el impuesto de tasa diferenciada porque no exige avaluar el suelo por separado [6].
La valorización es la más antigua de las tres. Se cobra en Colombia desde 1921 y, según el economista y avaluador Óscar Borrero Ochoa, representó el 16% de los ingresos totales de Bogotá a finales de los años sesenta y el 24% de sus ingresos en 1993 [17]. En 2011, según Borrero, Bucaramanga seguía el modelo de Manizales, que mide el valor que la obra le agrega a los predios con un método de doble avalúo —los precios actuales en la zona de influencia frente a los de una zona comparable— y reparte el cobro según la capacidad de pago [17]. Borrero lo describe como más cercano a la idea de captura de valor que el modelo de Bogotá, que se parece más a un impuesto general para financiar obras; en el lenguaje de George, cobra lo que la obra pública le suma al suelo [17].
Todo eso depende del catastro. El CONPES 3958 de 2019 registró que, al 1 de enero de ese año, el 66% del territorio nacional tenía información catastral desactualizada, el 28,32% no tenía formación catastral y solo el 5,68% estaba al día; la meta era llegar al 60% en 2022 y al 100% en 2025 [18]. En su balance de julio de 2026, el IGAC reportó el 41,34% del territorio actualizado [19]. Con esas cifras, un impuesto al suelo bien diseñado todavía cobraría, en buena parte del país, sobre avalúos viejos.
Cómo encaja el predial en el conjunto de las finanzas públicas está en la página de política fiscal, y la concentración de la riqueza como fenómeno, en la de desigualdad económica.
Un catastro antes que un partido
Henry George no pasó por la universidad, perdió la alcaldía en 1886 y murió antes de la votación de 1897 [2]. Su impuesto único no lo adoptó ningún país que yo conozca. Aun así, más de un siglo después de su muerte, la OCDE y el Lincoln Institute discuten su idea central en los términos en que él la planteó: gravar lo que nadie produjo en lugar de lo que alguien construyó [5][6].
Si me preguntan a mí —y esto ya es opinión, no dato—, en Colombia el georgismo no necesita un partido sino un catastro. Las herramientas ya están en la ley: la plusvalía de la Ley 388, la tarifa de hasta 33 por mil para el lote de engorde, la contribución de valorización, que el país cobra desde 1921. Lo que falta es medir el suelo a tiempo. Mientras el avalúo llegue años tarde, el que retiene un lote a la espera de la próxima avenida seguirá cobrando, como el vendedor de aquel potrero junto a la bahía, una renta que produjo la ciudad.
Por eso, si tuviera que elegir una sola reforma georgista para un municipio colombiano, no escogería una tarifa nueva: escogería actualizar el avalúo del suelo cada vez que una obra pública lo valoriza.
Preguntas frecuentes
¿Henry George llegó a ser alcalde de Nueva York?
No. Se presentó dos veces. En 1886 quedó segundo, por delante de Theodore Roosevelt y detrás de Abram Hewitt, y en 1897 murió de una apoplejía en plena campaña, antes de que se votara [2].
¿En qué se diferencia el impuesto único de George del predial colombiano?
En la base y en la ambición. El predial grava suelo y construcción juntos, con tarifas que fija cada concejo dentro de los rangos de la ley, y convive con el resto de impuestos [15][16]. George quería gravar solo el valor de la tierra, dejar exentas las mejoras y eliminar todos los demás tributos [4].
¿Quiénes eran los single taxers?
Así se llamaban a sí mismos, a finales del siglo XIX, los seguidores del programa de George; él los describió como «los nuevos fisiócratas», por el parecido con la escuela de Quesnay [1].
¿Henry George era un economista clásico?
Por su formación no: nunca pasó por la universidad y se ganó la vida como tipógrafo y periodista [2]. Por su método, sí se acerca: usa las tres leyes de distribución de la escuela clásica y adopta la ley de la renta de Ricardo, que extiende del campo a la ciudad [4].
¿Dónde se puede leer Progress and Poverty gratis?
La edición conmemorativa de 1898 está completa en Project Gutenberg, y la biografía que publicó su hijo en 1900, en Internet Archive. Las dos están enlazadas en las referencias de esta página [4][2].
Referencias
- George, Henry. The Science of Political Economy, Nueva York: Doubleday & McClure, 1898 (escaneo del ejemplar de la Biblioteca del Congreso), libro II, cap. V, pp. 163-164, y libro III, p. 355 — el carretero y la bahía de San Francisco: «the commonplace reply of a passing teamster to a commonplace question, crystallized, as by lightning-flash, my brooding thoughts into coherency»; «Yet at that time I had never heard of the Physiocrats»; en Our Land and Land Policy pidió «that all taxes should be laid on the value of land, irrespective of improvements»; el abogado A. B. Douthitt y los «Economists» franceses; «the new Physiocrats, the modern Single Taxers as they now call themselves». Internet Archive: George, The Science of Political Economy, 1898 — Consultada: 2026-09-23.
- George Jr., Henry. The Life of Henry George, Nueva York: Doubleday & McClure, 1900 — nacimiento el 2 de septiembre de 1839 en Filadelfia; diez hijos, «the second child and oldest boy»; «after less than five months in the High School» deja la escuela, «less than fourteen years old», y entra a una «china and glass importing house» a 3 dólares semanales; grumete («foremast boy») del Hindoo rumbo a Melbourne y Calcuta, 1855; viaje al Pacífico en el Shubrick y río Fraser, 1858; «Suffers Extreme Privation (1861-1865)»; matrimonio con Annie Corsina Fox, 1861; editor sin «any college connections»; alquilaba un caballo para salir a las colinas («he would hire a horse»); especulación de tierras por la extensión del ferrocarril a Oakland, «land poor», el carretero, las vacas «like mice» y «a thousand dollars an acre» (notas de Meeker, octubre de 1897), la idea que maduró «for a year and a half», pp. 210-211; primer número del Daily Evening Post en diciembre de 1871, con George como editor y a un centavo; manuscrito enviado a Appleton el 23 de marzo de 1879, rechazo por «very aggressive», edición de autor de quinientos ejemplares y Appleton «the first publishers»; campaña de 1886, condiciones al comité y escrutinio «Hewitt, 90,552; for George, 68,110; and for Roosevelt, 60,435», p. 481; Protection or Free Trade? según carta del autor («the principle of free trade must be carried out to its full extent, which means… the abolition of all taxes and the appropriation of land values»); los artículos de revista que forman Social Problems; encíclica que no nombraba a George y el arzobispo Corrigan; las tres últimas partes de The Science of Political Economy sin terminar; campaña de 1897, «The Party of Thomas Jefferson», tres, cuatro y cinco mítines por noche; noche del jueves 28 de octubre, a «five days before election», cena de ostras y leche, «A stroke of apoplexy», el hijo candidato, Grand Central Palace y «At least one hundred thousand persons passed before his bier» (cita de prensa), Greenwood; índice con los años de Social Problems (1883), Protection or Free Trade? (1886), The Condition of Labour (1891) y A Perplexed Philosopher (1892). Internet Archive: George Jr., The Life of Henry George, 1900 — Consultada: 2026-09-23.
- George, Henry. Our Land and Land Policy, National and State, San Francisco: White & Bauer, 1871 (primera edición) — año y lugar de publicación del folleto. Internet Archive: George, Our Land and Land Policy, 1871 — Consultada: 2026-09-23.
- George, Henry. Progress and Poverty, edición conmemorativa (Memorial Edition), Nueva York: Doubleday & McClure, 1898 — dedicatoria «San Francisco, March, 1879»; prefacio a la cuarta edición (Nueva York, noviembre de 1880): «This work was written between August, 1877, and March, 1879» y el avance especulativo de la renta como causa de depresiones; introducción: «This association of poverty with progress is the great enigma of our times»; libro III, cap. II: la «Ricardo’s law of rent» y su aplicación «to land used for other purposes than agriculture»; libro IV, cap. IV: lotes vacíos y chozas entre edificios costosos; libro VI, cap. II: «We must make land common property»; libro VII, cap. III: rechazo de la indemnización y crítica a Mill; libro VIII, cap. II: «It is not necessary to confiscate land; it is only necessary to confiscate rent» y «To abolish all taxation save that upon land values»; cap. III: «Tax manufactures, and the effect is to check manufacturing» y «A tax on land values does not add to prices»; cap. IV: «The French Economists of the last century, headed by Quesnay and Turgot». Project Gutenberg: George, Progress and Poverty, Memorial Edition — Consultada: 2026-09-23.
- Dye, Richard F. y Richard W. England. «The Principles and Promises of Land Value Taxation», en R. F. Dye y R. W. England (eds.), Land Value Taxation: Theory, Evidence, and Practice, Cambridge (Mass.): Lincoln Institute of Land Policy, 2009, cap. 1, pp. 3-10, con el prólogo de Gregory K. Ingram, pp. ix-x — prólogo: «economists agree that a tax on land value is efficient» porque la cantidad de tierra es fija; epígrafe de William Vickrey (1999): «a combination of one of the worst taxes–the part that is assessed on real estate improvements . . . and one of the best taxes–the tax on land or site value»; nota 1 con las definiciones de impuesto puro, tasa diferenciada e impuesto al valor del suelo; Pensilvania, dieciséis jurisdicciones con tasa diferenciada; Pittsburgh de 1913 a 2001 y causa de la derogación; «at least 25 countries»; los tres resultados de Oates y Schwab y la condición de la nota 2; potencial recaudatorio «much greater than is often supposed»; Plummer sobre la carga en terrenos de alta intensidad de suelo; evidencia «a bit scanty»; Bourassa sobre la avaluación separada y la volatilidad; mejoras por econometría y SIG; ganadores y perdedores. Lincoln Institute: Dye y England, Land Value Taxation, cap. 1 — Consultada: 2026-09-23.
- OCDE. Housing Taxation in OECD Countries, OECD Tax Policy Studies n.º 29, París: OECD Publishing, 2022 — impuestos recurrentes a la propiedad en los 38 países; solo sobre el suelo en Nueva Gales del Sur y Dinamarca; tarifas distintas para suelo y edificaciones en Finlandia y en municipios de Hawái y Pensilvania; «As the supply of land is highly inelastic, taxes on the unimproved value of land are economically efficient»; la avaluación del suelo separado de sus mejoras como «a significant practical challenge» y la ausencia de un «sizeable competitive market for land»; impuestos más altos al suelo vacante «(e.g. Colombia, South Korea)». OCDE: Housing Taxation in OECD Countries, 2022 — Consultada: 2026-09-23.
- Arnott, Richard J. y Joseph E. Stiglitz. «Aggregate Land Rents, Expenditure on Public Goods, and Optimal City Size», The Quarterly Journal of Economics, vol. 93, n.º 4, noviembre de 1979, pp. 471-500 — sección II: «The generality of the Henry George Theorem», p. 477 (índice del artículo en RePEc). DOI: Arnott y Stiglitz, QJE 1979 — Consultada: 2026-09-23.
- Mattauch, Linus, Jan Siegmeier, Ottmar Edenhofer y Felix Creutzig. «Financing Public Capital When Rents Are Back: A Macroeconomic Henry George Theorem», FinanzArchiv, vol. 74, n.º 3, 2018, pp. 340-360 (leído en el manuscrito final de los autores, Universidad de Oxford, 30 de enero de 2018) — el teorema «states that local land rents equal expenditure on a local public good provided the population size is optimal (Stiglitz, 1977; Arnott and Stiglitz, 1979; Arnott, 2004)»; «a single 100 % land rent tax is sufficient to finance a local public good»; en crecimiento, «the socially optimal land rent tax rate is below 100 %». DOI: Mattauch et al., FinanzArchiv 2018 — Consultada: 2026-09-23.
- Quesnay, François. «Analyse de la formule arithmétique du Tableau économique de la distribution des dépenses annuelles d’une nation agricole» (1766), en Œuvres économiques et philosophiques de F. Quesnay, ed. Auguste Oncken, Fráncfort y París, 1888, p. 312 — «Les propriétaires, le souverain et toute la nation ont un grand intérêt que l’impôt soit établi en entier sur le revenu des terres immédiatement»; toda otra forma de imposición «serait préjudiciable à la reproduction et à l’impôt» y «l’impôt retomberait sur l’impôt même». Internet Archive: Quesnay, Œuvres, edición Oncken 1888 — Consultada: 2026-09-23.
- George, Henry. The Science of Political Economy, Nueva York y Londres: Continental Publishing Co., 1897 (primera edición) — portada con el año 1897 y «Copyright, 1897, by Annie C. George». Internet Archive: George, The Science of Political Economy, 1897 — Consultada: 2026-09-23.
- George, Henry. A Perplexed Philosopher: Being an Examination of Mr. Herbert Spencer’s Various Utterances on the Land Question, Nueva York: C. L. Webster & Company, 1892 — título completo, editorial y año. Internet Archive: George, A Perplexed Philosopher, 1892 — Consultada: 2026-09-23.
- República de Colombia. Constitución Política de 1991, artículo 82 — «Las entidades públicas participarán en la plusvalía que genere su acción urbanística y regularán la utilización del suelo y del espacio aéreo urbano en defensa del interés común». Secretaría del Senado: Constitución Política, art. 82 — Consultada: 2026-09-23.
- República de Colombia. Constitución Política de 1991, artículo 317 — «Solo los municipios podrán gravar la propiedad inmueble. Lo anterior no obsta para que otras entidades impongan contribución de valorización». Secretaría del Senado: Constitución Política, art. 317 — Consultada: 2026-09-23.
- Congreso de Colombia. Ley 388 de 1997, artículos 73 y 79 — noción de la participación en plusvalía («generan beneficios que dan derecho a las entidades públicas a participar en las plusvalías resultantes de dichas acciones»; exequible, Sentencia C-517 de 2007) y tasa de participación entre el 30% y el 50% «del mayor valor por metro cuadrado»; sin notas de modificación en el gestor normativo a la fecha de consulta. Función Pública: Ley 388 de 1997 — Consultada: 2026-09-23.
- Congreso de Colombia. Ley 44 de 1990, artículo 4 — tarifa del impuesto predial unificado, con la anotación «Modificado por el art. 23, Ley 1450 de 2011» y el límite de 33 por mil para terrenos urbanizables no urbanizados y urbanizados no edificados. Función Pública: Ley 44 de 1990 — Consultada: 2026-09-23.
- Congreso de Colombia. Ley 1450 de 2011, artículo 23 — nueva redacción del artículo 4 de la Ley 44 de 1990: tarifa «entre el 5 por mil y el 16 por mil del respectivo avalúo»; para la propiedad urbana habitacional o rural agropecuaria de estratos 1, 2 y 3 «cuyo precio sea inferior a ciento treinta y cinco salarios mínimos mensuales legales vigentes (135 smlmv)», tarifas «entre el 1 por mil y el 16 por mil»; y hasta 33 por mil para los terrenos urbanizables no urbanizados y los urbanizados no edificados; nota de vigencia: «No derogado expresamente por planes de desarrollo posteriores»; exequible, Sentencia C-077 de 2012. Secretaría del Senado: Ley 1450 de 2011 — Consultada: 2026-09-23.
- Borrero Ochoa, Óscar. «Betterment Levy in Colombia: Relevance, Procedures, and Social Acceptability», Land Lines, Lincoln Institute of Land Policy, abril de 2011, pp. 14-19 — contribución de valorización «collected since 1921»; «In the late 1960s, they accounted for 16 percent of total revenues in Bogotá»; «in 1993 it represented 24 percent of revenues in Bogotá»; en 2011, Bucaramanga y Pereira seguían el modelo de Manizales, que calcula el valor agregado con un método de doble avalúo y reparte según la capacidad de pago. Lincoln Institute: Borrero Ochoa, Betterment Levy in Colombia — Consultada: 2026-09-23.
- Consejo Nacional de Política Económica y Social. Documento CONPES 3958: Estrategia para la implementación de la política pública de catastro multipropósito, Bogotá: DNP, 26 de marzo de 2019 — con corte al 1 de enero de 2019, «el 66,00 % del territorio nacional tenía información catastral desactualizada, el 28,32 % no contaba con formación catastral y solo el 5,68 %» tenía información actualizada; meta del 60% en 2022 y el 100% en 2025. DNP: Documento CONPES 3958 de 2019 — Consultada: 2026-09-23.
- Instituto Geográfico Agustín Codazzi (IGAC). IGAC da a conocer los principales resultados de su gestión 2022-2026 durante el proceso de «empalme ante el pueblo», 27 de julio de 2026 — «En área, llegó al 41,34% del territorio nacional actualizado (59,1% de la meta)». IGAC: balance de gestión 2022-2026 — Consultada: 2026-09-23.
Cómo investigamos esta página
- Pregunta que responde: Quién fue Henry George, qué propuso con su impuesto único al suelo y qué queda de la idea hoy, también en Colombia
- Fuentes: identificadas 75 → incluidas 19
- Criterios de inclusión: Solo textos de George en archivos canónicos, su biografía de 1900, Lincoln Institute, OCDE, artículos con DOI y normas y documentos oficiales colombianos; cero enciclopedias ni advocacy
- Fecha de corte de los datos: 2026-09-23