
Acumulación de capital: qué es, cómo se mide y qué dice Marx
La acumulación de capital es el proceso por el que una parte del ingreso no se consume y se convierte en activos que sirven para producir: obras, maquinaria, software. La contabilidad nacional la mide como formación bruta de capital fijo (16,0% del PIB colombiano en 2025) y la tradición marxista la analiza como el circuito D – M – D' del excedente.
Última actualización: 2026-09-09
Contenido de esta página
- ¿Qué es la acumulación de capital? Dos registros de una misma palabra
- Un ejemplo de acumulación de capital, con números
- ¿Qué es la formación bruta de capital fijo y por qué se llama «bruta»?
- ¿Cuánta acumulación de capital hay en Colombia? La FBKF en cifras
- La acumulación de capital según Marx: el circuito D – M – D’
- Concentración y centralización: por qué el capital termina en menos manos
- ¿Qué es la acumulación originaria y qué papel juega el colonialismo?
- «Acumulación de riquezas» no es acumulación de capital
- Lo que me preocupa de la cifra colombiana
En 2015 Colombia destinó 23,4 de cada 100 pesos de su producto a comprar obras, maquinaria y software. En 2025 destinó 16,0 [1]. Son 7,4 puntos de esa proporción en diez años, medidos con la misma vara: la serie anual del Banco Mundial a precios corrientes.
Esa es la cara contable de la palabra, la que cabe en una tabla. La otra empieza en 1867, cuando Marx publicó el libro primero de El Capital y dedicó un capítulo entero a desmontar el relato del ahorrador prudente que habría fundado el primer capital [2]. Hace 159 años y todavía se discute.
Las dos caras usan las mismas cinco sílabas y no responden la misma pregunta. Esta página explica las dos, en ese orden, sin fingir que se reconcilian.
¿Qué es la acumulación de capital? Dos registros de una misma palabra
Acumulación de capital significa dos cosas distintas según quién la use. En contabilidad nacional es un flujo medible: la parte del ingreso que no se consume y se convierte en activos que sirven para producir durante más de un año [3]. En la tradición marxista es un proceso social: el excedente extraído del trabajo asalariado que vuelve al circuito para valorizarse otra vez [8]. Misma palabra, dos preguntas.
| Registro contable | Registro marxista | |
|---|---|---|
| Qué se acumula | Activos fijos: construcción, maquinaria y equipo, productos de propiedad intelectual | Capital entendido como relación social: valor que se pone a valorizarse |
| Cómo se cuenta | Formación bruta de capital fijo, en pesos corrientes o como porcentaje del PIB | No tiene casilla en las cuentas nacionales; se analiza con categorías propias (capital constante y variable) |
| Quién es el sujeto | Empresas, hogares y gobierno | Quien posee los medios de producción |
| Qué pregunta responde | ¿Cuánto invierte un país y en qué activos? | ¿De dónde sale el excedente y qué le hace a la sociedad? |
| Dónde vive el dato | DANE, Banco Mundial | El Capital, libro I |
Los dos registros no son dos opiniones sobre el mismo objeto: miden cosas distintas y sirven para discusiones distintas. Quien quiera saber si Colombia está reponiendo sus máquinas necesita el primero. Quien quiera saber de dónde salió el stock que se está reponiendo necesita el segundo. Esta página es sobre el proceso; el sistema económico que lo organiza tiene su propia página en capitalismo, dentro del pilar de economía política.
Un ejemplo de acumulación de capital, con números
El caso más pequeño posible es un taller que gana más de lo que gasta y usa la diferencia en máquinas. Si el excedente del año es de 40 millones de pesos, el dueño consume 25 y compra 15 millones en equipo, esos 15 millones son formación bruta de capital fijo. Si además el equipo viejo perdió 6 millones de valor por desgaste, la acumulación neta del año fue de 9 millones, no de 15.
Póngale carne al esqueleto. Un taller metalmecánico de Girón, con cinco operarios —es un ejemplo compuesto, con cifras redondas a propósito, no un caso real—, cierra el año así:
| Concepto | Millones de pesos |
|---|---|
| Ventas del año | 200 |
| Costos de operación (acero, salarios, arriendo, energía) | 160 |
| Excedente | 40 |
| Consumo del hogar del dueño | 25 |
| Ahorro | 15 |
| Compra de un torno y una dobladora (formación bruta de capital fijo) | 15 |
| Consumo de capital fijo del año, es decir depreciación | 6 |
| Formación neta de capital fijo | 9 |
| Stock de maquinaria: 60 al inicio, 69 al cierre | +9 |
El ejemplo omite impuestos y crédito para que se vea la mecánica: ingreso, consumo, ahorro, activo. Es la misma secuencia que las cuentas nacionales aplican a un país entero, con muchas más reglas y con un problema que el taller no tiene: distinguir la máquina nueva del arreglo del techo.
¿Qué es la formación bruta de capital fijo y por qué se llama «bruta»?
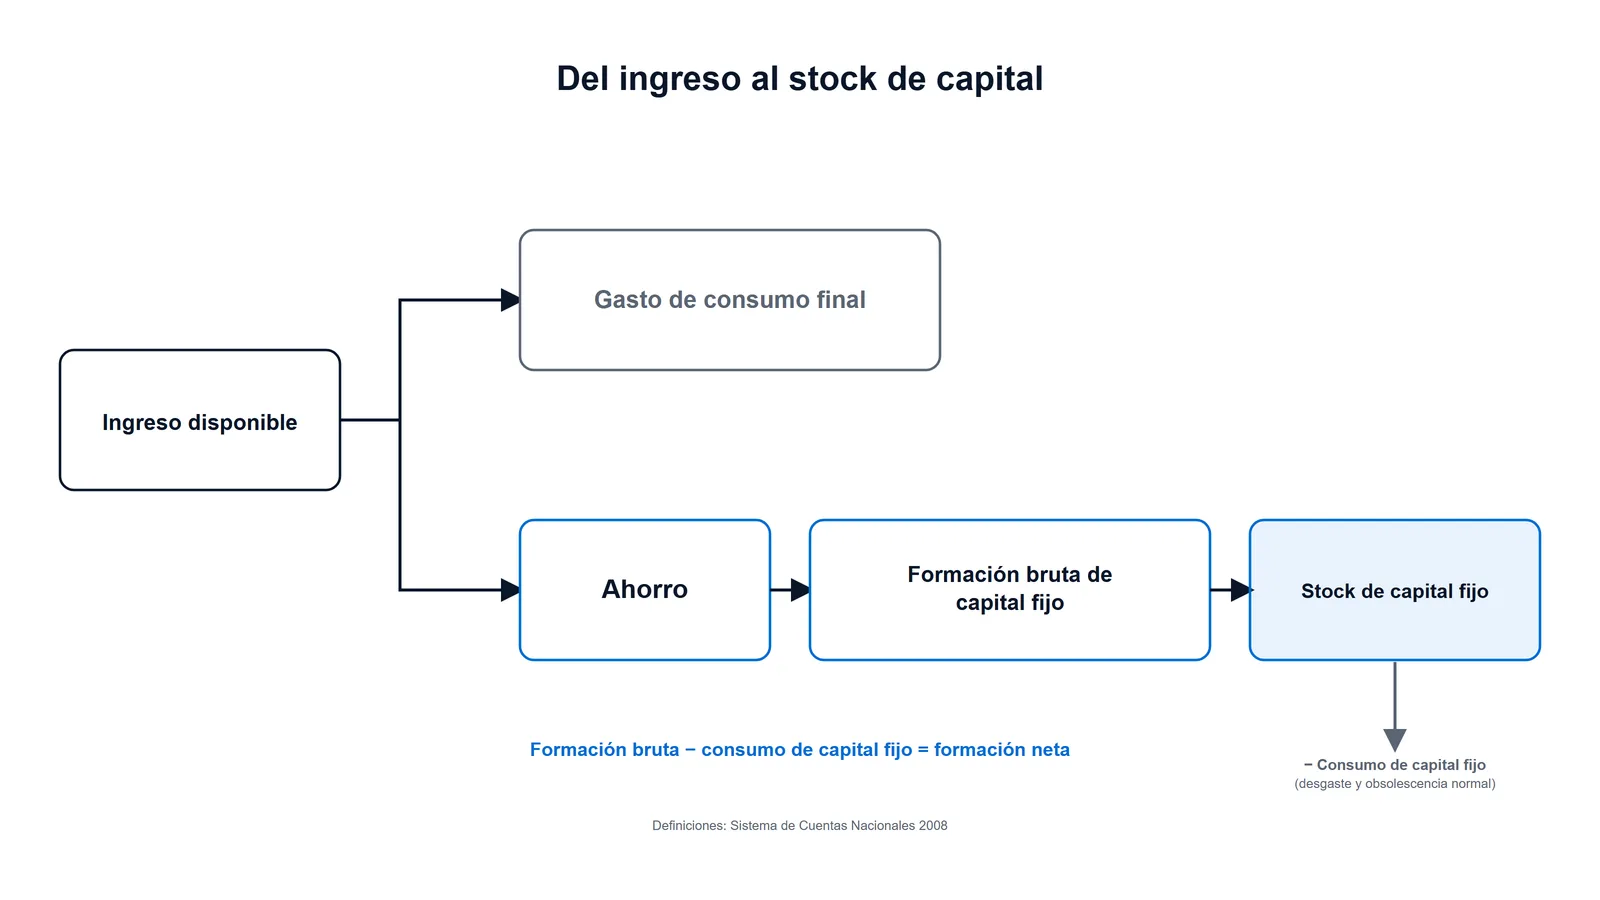
La formación bruta de capital fijo se mide por el valor total de las adquisiciones menos las disposiciones de activos fijos que hace un productor durante el periodo contable, más ciertos gastos específicos en servicios que incrementan el valor de los activos no producidos [3]. Se llama bruta porque todavía no le han descontado el consumo de capital fijo: la caída del valor corriente del stock por deterioro físico, obsolescencia normal o daños accidentales normales [3]. Descuente eso y obtiene la formación neta.
Un activo fijo, para las cuentas nacionales, es un activo producido que se usa repetida o continuamente en la producción durante más de un año [3]. Ahí caben edificios, obras civiles, maquinaria, equipo de transporte y también los productos de propiedad intelectual, como el software y la investigación y desarrollo. No cabe la materia prima, que se consume en el ciclo.
Y el ahorro, en el mismo sistema, no es una virtud sino un saldo contable: lo que queda del ingreso disponible después de restar el gasto de consumo final [3]. Primero el saldo, después el activo.
Esa intuición es vieja. «Los capitales aumentan por la parsimonia y disminuyen por la prodigalidad y la mala conducta», escribió Adam Smith en el libro II, capítulo III de La riqueza de las naciones, en 1776 (traducción propia) [6]. Doscientos cincuenta años después, la contabilidad nacional conserva el orden de la frase y le quita la moral.
Cuidado con un detalle que confunde a mucha gente al leer los boletines: el DANE publica dos agregados parecidos. La formación bruta de capital incluye la formación bruta de capital fijo, la variación de existencias y la adquisición menos disposición de objetos valiosos [4]. No son intercambiables, y en un mismo trimestre crecen distinto.
¿Cuánta acumulación de capital hay en Colombia? La FBKF en cifras
Colombia dedicó el 16,0% de su PIB a formación bruta de capital fijo en 2025, contra 23,4% en 2015 y contra el 18,4% que promedió América Latina y el Caribe sin países de ingreso alto ese mismo año [1]. La foto de corto plazo va en otra dirección: en el segundo trimestre de 2026 la formación bruta de capital fijo creció 7,0% frente al mismo trimestre de 2025 [5].
| Serie | Qué mide | Base declarada | Dato |
|---|---|---|---|
| FBKF Colombia 2025 [1] | Peso de la inversión fija en el producto | % del PIB, precios corrientes, serie anual Banco Mundial | 16,0% |
| FBKF Colombia 2015 [1] | Mismo indicador, máximo de la última década | Igual | 23,4% |
| FBKF América Latina y el Caribe (excl. ingreso alto) 2025 [1] | Referencia regional del mismo año | Igual | 18,4% |
| FBKF Colombia, II trimestre 2026 [5] | Dinámica reciente frente al mismo trimestre de 2025 | Variación anual en volumen, series encadenadas, año de referencia 2015, DANE | +7,0% |
| Formación bruta de capital, II trimestre 2026 [5] | Agregado más amplio (incluye existencias) | Igual | +7,1% |
Las tres primeras filas y las dos últimas no se comparan entre sí. Una cosa es cuánto pesa la inversión dentro del producto de un año a precios corrientes, y otra muy distinta cuánto creció el volumen invertido en un trimestre contra el mismo trimestre del año anterior. Un país puede tener trimestres de crecimiento fuerte y seguir invirtiendo, año tras año, una proporción menor de lo que produce. Es exactamente lo que muestran juntas esas cinco filas.
Qué le hace ese stock al producto potencial es asunto de crecimiento económico, no de esta página.
La acumulación de capital según Marx: el circuito D – M – D’
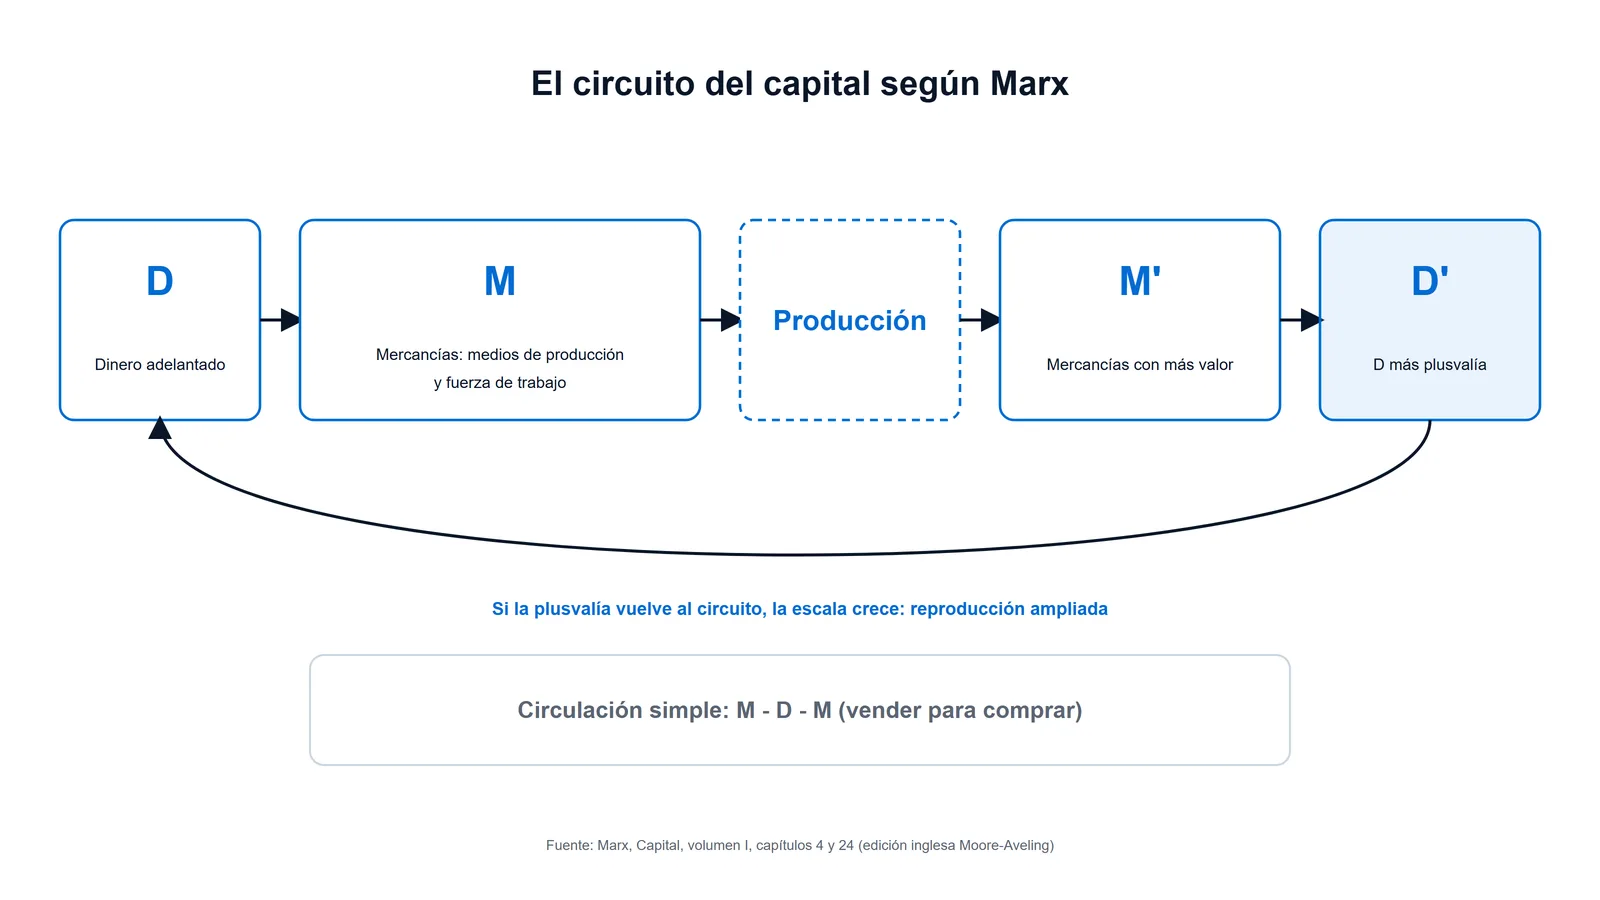
En Marx el capital no es una cosa sino un movimiento. Quien vende para comprar recorre un circuito que termina en el consumo; quien compra para vender recorre otro, que él escribió como D – M – D’: dinero que se convierte en mercancía para volver convertido en más dinero, siendo ese incremento lo que llamó plusvalía [7]. El circuito no termina nunca por sí solo, porque su punto de llegada es también su punto de partida.
Cuando el capitalista se gasta toda la plusvalía, la producción se repite igual: reproducción simple. Cuando reserva una parte y la vuelve capital, la escala crece cada vuelta, y a eso Marx lo llamó reproducción en escala progresivamente creciente [8]. La acumulación, para él, es eso: la conversión de plusvalía en capital adicional.
De ahí sale una distinción que hay que tener a mano. Marx llamó capital constante al valor invertido en medios de producción y capital variable al invertido en fuerza de trabajo; la proporción entre los dos, en la medida en que refleja la técnica de producción, es la composición orgánica del capital [9]. La tesis es que esa proporción se inclina con el tiempo hacia el capital constante.
El método histórico que sostiene todo ese andamiaje está en materialismo histórico, y la trayectoria del autor, en Karl Marx.
Concentración y centralización: por qué el capital termina en menos manos
Son dos procesos distintos y se confunden todo el tiempo. La concentración es el crecimiento de un capital individual por su propia acumulación: gana, reinvierte, se hace más grande. La centralización no necesita un peso nuevo de ahorro: son capitales ya formados que se atraen entre sí, unos absorbiendo a otros, de modo que un capital crece en un lugar porque en otro muchos lo perdieron [9]. Fusión, quiebra, compra. Marx la trató como un proceso de redistribución de capital ya existente, no de creación.
El corolario incómodo del capítulo sobre la ley general de la acumulación es el desempleo. La población trabajadora que la acumulación deja disponible no es, en ese análisis, un accidente del ciclo, sino una pieza del mecanismo: un ejército industrial de reserva que está ahí para las necesidades cambiantes de la valorización del capital [9]. Baja los salarios cuando sobra y se reabsorbe cuando falta.
Concentración de capital y desigualdad de ingresos no son sinónimos, aunque se toquen: la segunda tiene su propia página en desigualdad económica y su lectura colombiana en desigualdad en Colombia.
¿Qué es la acumulación originaria y qué papel juega el colonialismo?
La acumulación originaria es la respuesta de Marx a una pregunta anterior a todas las demás: ¿de dónde salió el primer capital, si para acumular hace falta ya tener capital? Su tesis es que no salió del ahorro de los frugales, sino de un proceso histórico de separación entre los productores y sus medios de producción —cercamientos de tierras comunales, expropiación, conquista— que produjo al mismo tiempo capital disponible y gente sin más que vender que su fuerza de trabajo [2].
Contra el relato que combatía, escribió una frase que lo resume: «Esta acumulación originaria viene a desempeñar en la Economía política más o menos el mismo papel que desempeña en la teología el pecado original» (El Capital, libro I, capítulo XXIV, 1867) [2]. En esa misma página nombra a quien le está discutiendo: la previous accumulation de Adam Smith [2]. Los dos registros de esta página, entonces, no conviven por casualidad: nacieron peleando.
El caso colonial da la vuelta más incómoda del argumento, y en Colombia hay cifras para mirarlo sin poesía. El oro fue el principal producto de exportación de la Nueva Granada durante todo el periodo colonial, y hacia el final seguía representando cerca del 90% de lo exportado; sus exportaciones crecieron durante el siglo XVIII a una tasa promedio anual de 2,3%, y entre 1761 y 1800 —la época a la que la investigación ancla ese dato— minería y agricultura sumaban entre el 70% y el 80% del producto del virreinato [10]. Buena parte del excedente fiscal, sin embargo, se iba en el situado y demás gastos militares de Cartagena, una carga que Adolfo Meisel —entonces gerente de la sucursal Cartagena del Banco de la República— describe como sin ningún fin productivo, con sentido solo dentro de la lógica geopolítica del imperio español [10].
Ahí está el punto que me interesa, y conviene decirlo con el alcance exacto que tiene. Que ese metal se haya convertido en capital al otro lado del Atlántico es la tesis de Marx, no un resultado de esa investigación. Y lo que la investigación documenta de este lado no es que aquí no hubiera acumulación: concluye lo contrario, que la economía de la Nueva Granada «se ampliaba de forma vigorosa antes de la independencia» [10]. Lo que se drenaba era el excedente fiscal: en la Nueva Granada el grueso de ese excedente se invertía en Cartagena, en murallas, tropa y defensa militar del puerto [10]. Ese es el alcance de la afirmación y no más: no una economía que no acumulaba, sino un excedente fiscal que se iba en fortificaciones en vez de en capacidad productiva.
David Harvey propuso sustituir el adjetivo «originaria» por el concepto de acumulación por desposesión, porque le parecía extraño llamar originario a un proceso que sigue ocurriendo [11]. Cómo opera eso en el terreno financiero le corresponde a capitalismo financiero; en el de las privatizaciones, a neoliberalismo.
«Acumulación de riquezas» no es acumulación de capital
Acumular riquezas es tener más: un patrimonio que crece, esté guardado o no. Acumular capital, en cualquiera de los dos registros, exige que el valor vuelva a la producción. Las cuentas nacionales hacen esa distinción con toda claridad: los objetos valiosos se adquieren y se mantienen como depósitos de valor, mientras que los activos fijos son los que se usan repetida o continuamente para producir [3][4].
Un lingote en una caja fuerte y una fresadora en un taller pueden costar lo mismo. Solo uno de los dos hace algo cuando usted lo deja quieto.
Lo que me preocupa de la cifra colombiana
Aquí opino, y lo marco como opinión: la discusión pública colombiana sobre inversión se queda casi siempre en el cuánto —la tasa, el punto de PIB, el trimestre— y casi nunca llega a las dos preguntas que los dos registros de esta página comparten. En qué se acumula, porque no es lo mismo un puerto que una torre de apartamentos. Y quién queda dueño del stock cuando la vuelta termina, que es justo lo que separa la concentración de la centralización.
Los 7,4 puntos que perdió entre 2015 y 2025 la relación entre inversión fija y producto son un dato, no un diagnóstico, y ojo con leerlos como si el país invirtiera menos pesos: lo que cayó es la proporción [1]. La pregunta que a mí me queda abierta, y que le devuelvo, es cuánto de esa caída es menos capacidad productiva instalada y cuánto es un cambio en la composición de lo que el país decide llamar inversión. No tengo la respuesta con los agregados publicados; hace falta abrir la FBKF por tipo de activo y por sector, y esa es otra pieza.
Preguntas frecuentes
¿Por qué un país puede ahorrar mucho y acumular poco capital fijo?
Porque una cosa es dejar de consumir y otra distinta poner ese dinero a producir, y el sistema contable las separa en dos momentos: el ahorro cierra las cuentas de utilización del ingreso, mientras que comprar un activo fijo es una transacción de acumulación, que se registra en la cuenta de capital [3]. Entre un momento y el otro caben destinos que no crean ningún activo productivo: el dinero se queda quieto en un depósito, compra acciones o bonos ya emitidos, o se presta a un tercero. Por eso las dos cifras pueden ir en direcciones distintas en un mismo periodo y conviene mirarlas por separado antes de concluir nada sobre la capacidad productiva de un país.
¿El gasto en educación cuenta como formación bruta de capital fijo?
No en el marco contable vigente, aunque se haya propuesto muchas veces. El Sistema de Cuentas Nacionales 2008 reconoce que los conocimientos, habilidades y titulaciones elevan el potencial productivo y son activos en un sentido amplio, pero concluye que no pueden equipararse a los activos fijos tal como se definen en el sistema, y sugiere tratar el capital humano en cuentas satélite [3]. Por eso el gasto en enseñanza no aparece como inversión en el PIB.
¿Comprar vivienda cuenta como inversión en las cuentas nacionales?
Sí. El gasto de los hogares en adquisición de viviendas constituye formación bruta de capital fijo, no consumo final, porque la vivienda es un bien que su propietario usa para producir servicios de alojamiento [3]. Las grandes reparaciones y ampliaciones también se registran como formación de capital fijo [3]. El mantenimiento corriente, no.
¿Cuál es la diferencia entre capital fijo y capital circulante?
El criterio operativo es la duración en la producción. Los activos fijos son activos producidos que se utilizan repetida o continuamente durante más de un año; las existencias —materias primas, productos en proceso, bienes terminados— se consumen o se transforman dentro del ciclo [3]. Por eso el torno entra en la formación bruta de capital fijo y la lámina de acero que ese torno va a trabajar entra en la variación de existencias.
¿Cada cuánto publica el DANE las cifras de inversión de Colombia?
Cada trimestre, dentro del boletín del Producto Interno Bruto, con los componentes del gasto entre los que va la formación bruta de capital [5]. Las cuentas nacionales anuales, que después se incorporan a la serie trimestral y generan revisiones, salen con un rezago de un año y cuarenta y cinco días [5]. Conviene revisar la fecha de publicación antes de comparar dos cifras que parecen del mismo periodo.
Referencias
- Banco Mundial. Formación bruta de capital fijo (% del PIB) — 16,0% para Colombia en 2025; 23,4% en 2015; 18,4% para América Latina y el Caribe (excl. ingreso alto) en 2025, precios corrientes. Banco Mundial: FBKF como % del PIB — Consultada: 2026-09-09.
- Marx, Karl. El Capital, libro I, capítulo XXIV, “La llamada acumulación originaria” (1867) — acumulación originaria como separación de los productores y sus medios de producción, la analogía del pecado original y la mención de la previous accumulation de Adam Smith. Marxists Internet Archive: El Capital, cap. XXIV — Consultada: 2026-09-09.
- Naciones Unidas y otros. Sistema de Cuentas Nacionales 2008 — definición de formación bruta de capital fijo (párr. 10.32), consumo de capital fijo (6.240) y su deducción para obtener la formación neta (10.156), activos fijos (10.11) y objetos valiosos (10.13), formación de capital como transacción de la cuenta de capital (1.52), ahorro como saldo de las cuentas de utilización del ingreso (9.26), capital humano fuera de la frontera de activos fijos (1.54) y remitido a cuentas satélite (1.55), y vivienda de los hogares como formación de capital fijo (9.57). Naciones Unidas: SCN 2008 en español — Consultada: 2026-09-09.
- DANE. Glosario de cuentas nacionales anuales — la formación bruta de capital incluye la formación bruta de capital fijo, la variación de existencias y la adquisición menos disposición de objetos valiosos. DANE: glosario de cuentas nacionales anuales — Consultada: 2026-09-09.
- DANE. Boletín técnico. Producto Interno Bruto trimestral, II trimestre de 2026 preliminar (18 de agosto de 2026) — formación bruta de capital fijo +7,0% anual y formación bruta de capital +7,1% en series encadenadas de volumen con año de referencia 2015; rezago de un año y cuarenta y cinco días de las cuentas nacionales anuales. DANE: boletín PIB II trimestre 2026 — Consultada: 2026-09-09.
- Smith, Adam. An Inquiry into the Nature and Causes of the Wealth of Nations, libro II, capítulo III (1776) — “Capitals are increased by parsimony, and diminished by prodigality and misconduct”; traducción propia en el cuerpo. Project Gutenberg: La riqueza de las naciones — Consultada: 2026-09-09.
- Marx, Karl. Capital, volumen I, capítulo 4, “The General Formula for Capital” — el circuito M-C-M’, escrito D-M-D’ en la tradición en español, y la definición del incremento como plusvalía. Marxists Internet Archive: Capital, cap. 4 — Consultada: 2026-09-09.
- Marx, Karl. Capital, volumen I, capítulo 24, “Conversion of Surplus-Value into Capital” — la acumulación como reproducción del capital en escala progresivamente creciente frente a la reproducción simple. Marxists Internet Archive: Capital, cap. 24 — Consultada: 2026-09-09.
- Marx, Karl. Capital, volumen I, capítulo 25, “The General Law of Capitalist Accumulation” — composición de valor, composición técnica y composición orgánica del capital; centralización como distinta de la acumulación y de la concentración; ejército industrial de reserva. Marxists Internet Archive: Capital, cap. 25 — Consultada: 2026-09-09.
- Meisel Roca, Adolfo. ¿Qué ganó y qué perdió la economía de la Nueva Granada con la Independencia?, Cuadernos de Historia Económica y Empresarial N.º 27, Banco de la República, abril de 2010 — el oro como cerca del 90% de las exportaciones al final del periodo colonial, crecimiento de 2,3% anual en el siglo XVIII, minería y agricultura entre 70% y 80% del producto del virreinato, y el situado como carga fiscal sin fin productivo. Banco de la República: Cuadernos de Historia Económica 27 — Consultada: 2026-09-09.
- Harvey, David. The ‘New’ Imperialism: Accumulation by Dispossession, Socialist Register, vol. 40 (2004) — propuesta de sustituir los términos “primitiva” u “originaria” por el concepto de acumulación por desposesión. Socialist Register: acumulación por desposesión — Consultada: 2026-09-09.
Cómo investigamos esta página
- Pregunta que responde: Qué nombra la acumulación de capital en sus dos registros —el contable y el marxista— y qué se puede afirmar de cada uno con fuente primaria.
- Fuentes: identificadas 33 → incluidas 11
- Criterios de inclusión: solo el organismo que origina el dato, el texto primario del autor en archivo canónico o investigación académica firmada; fuera enciclopedias, apuntes, advocacy y comentario secundario.
- Fecha de corte de los datos: 2026-09-09