
Riesgo financiero: qué es, qué tipos hay y cómo se mide
El riesgo financiero es la posibilidad de perder dinero por movimientos de precios, incumplimientos, falta de liquidez o fallas operativas. La Superintendencia Financiera lo gestiona por familias —mercado, crédito, liquidez, operacional y país— y se mide con volatilidad, beta y valor en riesgo, siempre con un horizonte y un nivel de confianza declarados.
Última actualización: 2026-08-30
Contenido de esta página
- ¿Qué es el riesgo financiero?
- Tipos de riesgo financiero: mercado, crédito, liquidez, operacional, país y sistémico
- ¿Cómo se mide el riesgo financiero? Volatilidad, beta y valor en riesgo
- Tasa libre de riesgo y prima de riesgo
- Calificaciones crediticias, EMBI y riesgo país: por qué Colombia tiene varias notas a la vez
- Cómo se gestiona el riesgo financiero: diversificación, horizonte y cobertura
- Pirámides y rentabilidad garantizada: el riesgo que de verdad le llega al colombiano
Entre 2024 y el primer semestre de 2025 la Superintendencia Financiera tuvo que ordenar trece veces que una operación parara en seco. Trece medidas administrativas contra la captación ilegal de recursos del público, 938 personas afectadas y al menos 30.678 millones de pesos comprometidos [1]. La división es mía, no de la Superintendencia: unos 32,7 millones de pesos por persona. No es el ahorro de un mes.
Casi ninguna de esas personas creyó estar corriendo un riesgo. Ese es exactamente el problema.
¿Qué es el riesgo financiero?
El riesgo financiero es la posibilidad de que una decisión con dinero termine en pérdida porque una variable se movió en contra: el precio de un activo, la capacidad de pago de un deudor, la disponibilidad de efectivo o el funcionamiento interno de quien administra los recursos. En la regulación colombiana no hay un artículo llamado “riesgo financiero”: hay definiciones separadas por familia, y cada una nombra su propio mecanismo de pérdida [2]. Esa fragmentación es útil, porque obliga a preguntar siempre lo mismo: ¿qué tendría que pasar, exactamente, para que yo pierda plata aquí?
Conviene separar dos cosas que se confunden. El riesgo inherente es la probabilidad de pérdida antes de aplicar cualquier mecanismo de mitigación; el riesgo neto es lo que queda después de gestionarlo [3]. Entre uno y otro está todo el trabajo. Y falta una tercera pieza que casi nadie define antes de invertir: el apetito de riesgo, los niveles y tipos de riesgo que se está dispuesto a asumir para cumplir un plan [3]. Un ahorrador sin apetito declarado no es prudente; es uno que todavía no ha decidido.
Una advertencia de vocabulario: la distinción entre riesgo —lo que cabe en una distribución de probabilidad— e incertidumbre —lo que no— viene de Frank Knight y su libro de 1921 [4], tiene página propia en este silo, y buena parte de lo que el mercado llama riesgo es en rigor lo segundo.
Tipos de riesgo financiero: mercado, crédito, liquidez, operacional, país y sistémico
Las seis familias de riesgo financiero se distinguen por la variable que dispara la pérdida. Cinco están definidas para las entidades vigiladas en la Circular Básica Financiera de la Superintendencia Financiera, dentro del Sistema Integral de Administración de Riesgos [2]; la sexta, el riesgo sistémico, la definen los organismos internacionales porque ninguna entidad la puede administrar sola [5].
| Tipo | Qué lo dispara | Definición de referencia | Le llega a |
|---|---|---|---|
| Mercado | El precio de las inversiones | Posibilidad de incurrir en pérdidas por la disminución del valor de los portafolios propios o de terceros administrados, por efecto de variaciones en el precio de las inversiones [2] | Quien tiene acciones, bonos o un fondo |
| Crédito | El incumplimiento de la contraparte | Posibilidad de incurrir en pérdidas y de que disminuya el valor de los activos porque un deudor o contraparte incumple sus obligaciones [2] | Quien presta, y el banco donde usted deposita |
| Liquidez | La imposibilidad de volver efectivo a tiempo | Posibilidad de pérdidas asociadas a no poder cumplir de manera oportuna con los flujos de caja esperados e inesperados, sin afectar las operaciones diarias [2]. Tiene dos caras: la de fondeo, cuando faltan activos líquidos o toca asumir costos inusuales de fondeo, y la de mercado, cuando deshacer una posición a precios de mercado se ve limitado porque no hay profundidad suficiente o porque tasas y precios cambian de golpe [2] | Quien necesita el dinero antes de lo previsto |
| Operacional | Procesos, tecnología, infraestructura o personas | Posibilidad de pérdidas por deficiencias, fallas o inadecuado funcionamiento de procesos, tecnología, infraestructura o recurso humano, y por acontecimientos externos asociados; incluye el riesgo legal [2]. El Comité de Basilea llega a una definición equivalente en sustancia —pérdida por procesos, personas y sistemas internos inadecuados o fallidos, o por eventos externos—, que también incluye el riesgo legal y excluye el estratégico y el reputacional [6] | Todos, y casi nunca se ve venir |
| País | El deterioro de la jurisdicción | Posibilidad de pérdidas en operaciones financieras en el exterior por detrimento de las condiciones económicas o sociopolíticas del país receptor, incluidas las limitaciones a las transferencias de divisas [2]. Contiene el riesgo soberano, por incumplimiento de obligaciones a cargo de un Estado o garantizadas por él, y el de transferencia, cuando un deudor domiciliado en el exterior no consigue las divisas para pagar [2] | Quien invierte fuera o le presta a un Estado |
| Sistémico | El deterioro del sistema entero | Riesgo de interrupción de los servicios financieros causado por un deterioro de todo o parte del sistema financiero, con potencial de consecuencias negativas graves para la economía real [5] | Todos a la vez |
Dos matices de esa tabla valen una frase cada uno. En liquidez, una cara es falta de caja y la otra es falta de comprador, y no se arreglan igual. En riesgo país, un deudor puede tener el dinero y aun así no poder girarlo.
El sistémico es el único que no se diversifica. El documento conjunto del Fondo Monetario Internacional, el Banco de Pagos Internacionales y el Consejo de Estabilidad Financiera lo define como «un riesgo de interrupción de los servicios financieros causado por un deterioro de todo o parte del sistema financiero» (FMI, BPI y FSB, Guidance to Assess the Systemic Importance of Financial Institutions, Markets and Instruments, 2009; traducción propia) [5]. Sus tres criterios de evaluación son tamaño, sustituibilidad e interconexión: cuán grande es una institución, qué tan reemplazable es lo que hace y con cuántas otras está enredada [5].
¿Cómo se mide el riesgo financiero? Volatilidad, beta y valor en riesgo
Medir el riesgo financiero es ponerle un número a una pérdida que todavía no ocurrió, y ese número no significa nada sin tres etiquetas: horizonte, unidad y nivel de confianza. Las tres herramientas más usadas son la volatilidad, que resume cuánto oscila un resultado; el beta, que mide cuánto se mueve un activo con el mercado entero; y el valor en riesgo, que corta la distribución de resultados en un percentil.
La volatilidad nació como varianza. Harry Markowitz redujo la elección de portafolio a dos dimensiones —rentabilidad esperada y varianza— y mostró que el riesgo del conjunto no depende solo de la varianza de cada activo, sino de las covarianzas entre todos [7]. De ahí sale la regla que casi nadie aplica: lo relevante no es qué tan riesgoso es un activo por sí solo, sino cuánto aporta al riesgo del portafolio completo [7]. El beta mide justamente eso: en el modelo de valoración de activos de capital, un activo con beta mayor que 1 tiene un efecto superior al promedio sobre el riesgo del portafolio de mercado y uno con beta menor que 1, un efecto inferior, y en un mercado eficiente la prima de riesgo, y por tanto la rentabilidad esperada, varía en proporción directa al beta [7].
El valor en riesgo, o VaR, es el más citado y el peor entendido. El Comité de Supervisión Bancaria de Basilea lo define como «la peor pérdida esperada de una cartera de instrumentos por movimientos del mercado en un horizonte dado y un nivel de confianza predefinido» (Comité de Supervisión Bancaria de Basilea, Minimum capital requirements for market risk, 2019; traducción propia) [8]. Léalo otra vez: horizonte dado, nivel de confianza predefinido. Sin esos dos datos la cifra es decorativa.
En Colombia esos parámetros están escritos. Una entidad vigilada que quiera usar su propio modelo interno de riesgo de mercado debe calcular el VaR con un intervalo de confianza del 99 % de un extremo de la distribución y con un período de tenencia mínimo de 10 días hábiles de negociación —20 para las entidades de seguros generales—, y si lo calcula sobre un horizonte más corto debe escalarlo por la raíz cuadrada del múltiplo correspondiente [9].
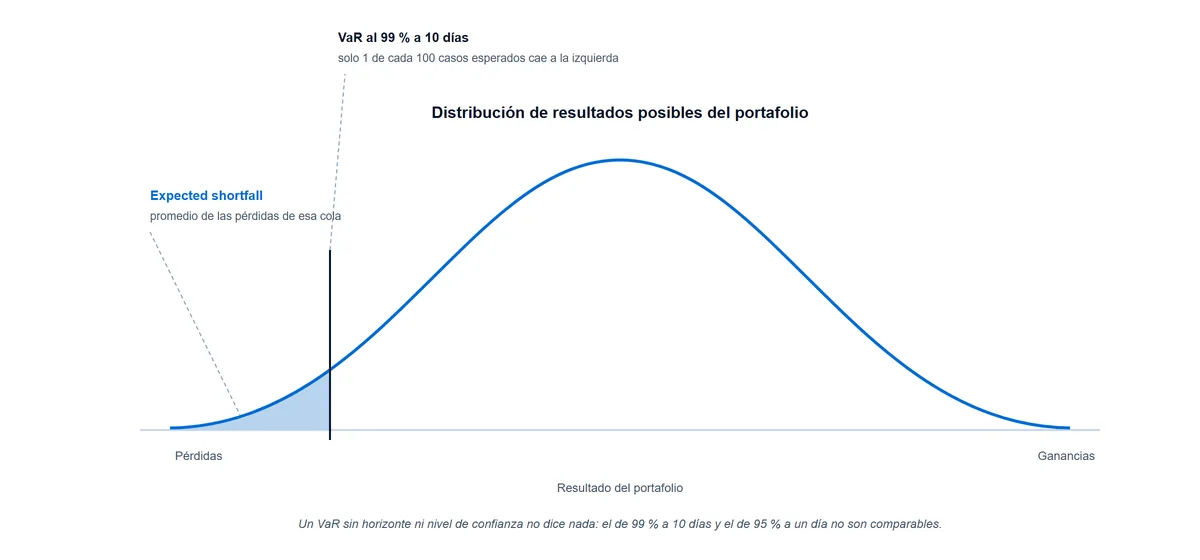
Aquí va la advertencia que ahorra malentendidos: un VaR al 99 % a diez días y uno al 95 % a un día no son la misma medida ni admiten comparación directa. Tampoco lo son el VaR y su sucesor regulatorio. El Comité de Basilea sustituyó el VaR por el expected shortfall en el marco revisado de riesgo de mercado —el promedio de todas las pérdidas potenciales que exceden el VaR a un nivel de confianza dado—, exigido al percentil 97,5 de un extremo y sobre un horizonte base de 10 días [8]. Un percentil más bajo que el colombiano y una medida distinta, porque mira el promedio de la cola y no su borde. Ninguna de las dos dice cuánto es lo máximo que se puede perder: dicen dónde empieza el 1 % o el 2,5 % de los casos peores.
Tasa libre de riesgo y prima de riesgo
La tasa libre de riesgo es la rentabilidad de referencia de un activo que se considera seguro, y la prima de riesgo es lo que un inversionista exige por encima de ella para aceptar un activo que puede perder valor. Juntas son el precio que el mercado le pone al riesgo asumido: sin prima, nadie tendría motivo para salirse del activo seguro. En el modelo de valoración de activos de capital, el inversionista combina una inversión libre de riesgo —los títulos del tesoro, por ejemplo— con un portafolio de activos riesgosos, y la prima que le exige a ese portafolio se mueve en proporción directa al beta [7].
Nada de esto exige creer que exista un activo verdaderamente sin riesgo. La norma colombiana lo trata como una convención operativa: para descontar flujos futuros manda usar una curva apropiada de tasas de interés libre de riesgo y admite emplear, para tal efecto, la curva del mercado interbancario de la fecha de referencia [3]. La tasa libre de riesgo es una referencia elegida, no un hecho de la naturaleza, y quien cambia la referencia cambia la prima. Cómo se forma esa referencia lo trabaja la página de tasa de interés de este silo.
Calificaciones crediticias, EMBI y riesgo país: por qué Colombia tiene varias notas a la vez
Una calificación crediticia es la opinión de una agencia sobre la capacidad de pago de un emisor, y nunca es una sola: el mismo país puede tener varias al tiempo, distintas entre agencias y distintas según la moneda de la deuda. Al 30 de agosto de 2026, la oficina de relación con inversionistas del Ministerio de Hacienda publicaba para Colombia cinco calificaciones vigentes: Fitch en BB, Moody’s en Baa3, S&P en BB- para moneda extranjera y BB para moneda local, R&I en BBB y DBRS en BB alta para moneda extranjera y BBB alta para moneda local [10].
El mismo país, el mismo día, cinco letras distintas. Y en dos agencias la deuda en pesos tiene mejor nota que la deuda en dólares, porque no es el mismo riesgo: un Estado que emite en su propia moneda enfrenta una restricción distinta de la que enfrenta cuando debe conseguir divisas. Comparar una calificación en moneda extranjera con una en moneda local es comparar dos escalas.
La regulación colombiana usa esas notas como insumo, no como veredicto. Para clasificar a un país en su categoría de menor riesgo, una entidad vigilada exige, entre otros requisitos, calificación externa de grado de inversión para su deuda soberana; y debe clasificar en categorías de mayor riesgo a los países que durante el último año registran de manera consistente inflación anual superior al 10 % o una relación deuda total sobre PIB mayor al 80 %, con umbrales de 20 % y 100 % para la categoría siguiente [9].
El otro termómetro es el EMBI, el índice de bonos de mercados emergentes, que mide el diferencial entre el rendimiento de la deuda emergente en dólares y la del tesoro estadounidense. Lo calcula un banco privado, así que conviene leerlo donde lo publique una fuente oficial. La CEPAL reporta que el subíndice de América Latina cayó de un promedio de 4,05 en 2024 a 3,75 en lo que iba de 2025 y cerró en 3,18, una reducción de 55 puntos básicos entre enero y octubre de 2025 [11]. Cuidado con la unidad: 3,18 en esa serie son 318 puntos básicos, no 3,18. Es el error de lectura más común del indicador y desplaza la magnitud por cien.
Cómo se gestiona el riesgo financiero: diversificación, horizonte y cobertura
Gestionar el riesgo financiero no es evitarlo, es decidir cuál se asume, cuál se transfiere y cuál se elimina. El ciclo que la Superintendencia Financiera exige a las entidades vigiladas tiene cuatro etapas y sirve igual para un ahorrador: identificar los riesgos actuales y potenciales, medir la exposición y su impacto si se materializa, controlar con mecanismos que reduzcan la probabilidad o el golpe, y monitorear de forma permanente [12].
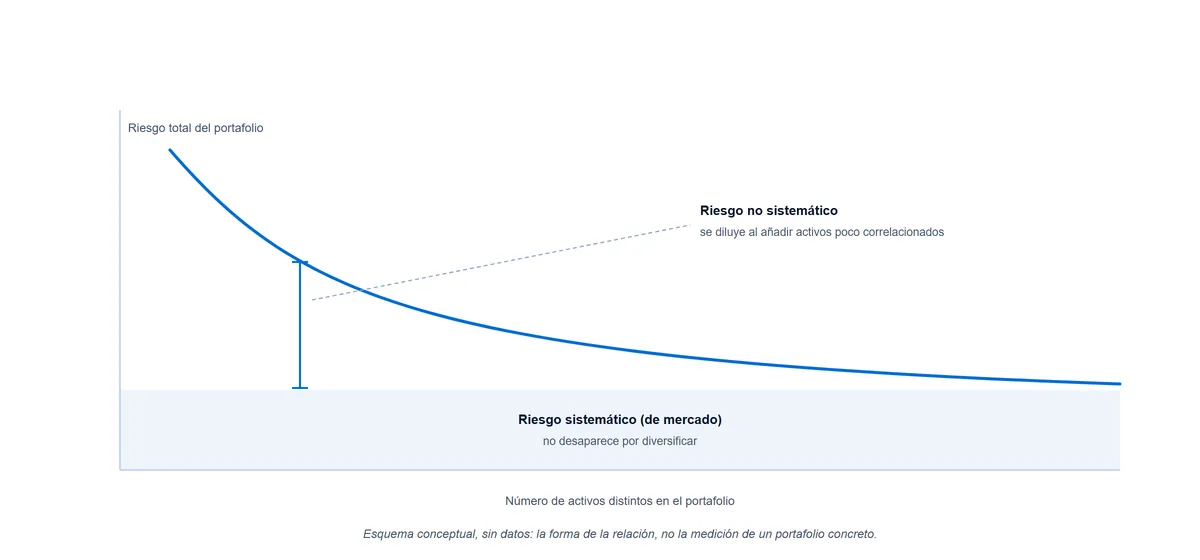
La diversificación es la herramienta más barata y la peor entendida. Reduce el riesgo propio de cada activo, no el que viene del mercado entero: la ley de los grandes números no aplica del todo porque las rentabilidades están correlacionadas en la práctica, y por eso el riesgo no se puede eliminar por completo, sin importar cuántos títulos distintos haya en el portafolio [7]. Tener veinte acciones colombianas no es diversificar; es tener veinte veces el mismo riesgo país.
El horizonte es la segunda palanca y la única gratis. Un plazo largo permite tolerar volatilidad sin vender en el peor momento, que es donde la pérdida deja de ser contable y se vuelve real. La contracara está en el riesgo de liquidez: si el dinero se puede necesitar antes, el horizonte declarado era ficción.
La tercera es transferir el riesgo con un contrato de cobertura, que es para lo que existen los derivados financieros; cómo funcionan forward, futuro, opción y swap lo explica esa página, no esta. La cuarta es delegarlo en un vehículo administrado por un profesional vigilado, terreno de los fondos de inversión, donde el riesgo no desaparece sino que cambia de administrador. Y falta un factor que no está en el portafolio sino en quien decide: los sesgos del inversionista, que desarrollo en Psicología económica e inversión en 2026 y que aquí basta con nombrar.
Pirámides y rentabilidad garantizada: el riesgo que de verdad le llega al colombiano
La estafa financiera es el riesgo más probable para un ahorrador colombiano promedio y no aparece en ningún modelo de volatilidad. La captación ilegal consiste en recibir dinero de las personas de manera masiva sin autorización del Estado y sin entregar a cambio un bien o un servicio [13]. Las pirámides son una de sus tipologías: prometen pagos que salen únicamente de los aportes de los nuevos vinculados, porque no hay actividad económica que genere el rendimiento ofrecido [13].
La ley colombiana le pone números a eso, y son verificables antes de entregar un peso. Se entiende que hay captación masiva y habitual cuando el pasivo con el público está compuesto por obligaciones con más de veinte personas o por más de cincuenta obligaciones, y además el total recibido supera el 50 % del patrimonio líquido de quien capta o las operaciones vinieron de ofertas a personas innominadas [14]. La intervención procede cuando hay hechos objetivos o notorios de entrega masiva de dineros mediante pirámides, tarjetas prepago, venta de servicios y operaciones semejantes a cambio de bienes, servicios o rendimientos sin explicación financiera razonable [14].
Esa última frase es la prueba práctica. La Comisión de Bolsa y Valores de Estados Unidos, que persigue el mismo fraude bajo el nombre de esquema Ponzi, encabeza su lista de señales de alerta con dos que bastan: rendimientos altos con poco o ningún riesgo y rendimientos demasiado consistentes [15]. Toda inversión implica algún grado de riesgo, y las que rinden más suelen implicar más [15]. Una rentabilidad garantizada y alta no es una oportunidad excepcional: contradice la definición misma de riesgo financiero.
Vuelvo a las 938 personas del principio. En el mismo período la Superintendencia recibió además 417 quejas por falsos prestamistas y 2.741 consultas por supuestos esquemas de captación no autorizada [1]. Esas 2.741 consultas son la buena noticia: son personas que preguntaron antes.
Y ahí va mi opinión, marcada como tal. Toda la maquinaria de este artículo —volatilidad, beta, valor en riesgo, calificaciones, EMBI— sirve para afinar decisiones dentro del sistema formal, pero para el ahorrador colombiano promedio el mayor retorno de aprender sobre riesgo financiero no está en escoger mejor un fondo: está en la consulta de treinta segundos que confirma si quien le ofrece el negocio puede recibir dinero legalmente. Eso separa un mal año de una pérdida total. Lo que viene después de esa consulta lo trabajan el resto del silo de finanzas y la página de mercados financieros.
¿Cuándo fue la última vez que usted verificó si la entidad donde tiene su dinero está vigilada?
Preguntas frecuentes
¿Riesgo y volatilidad son lo mismo?
No. La volatilidad es una forma de medir el riesgo, no el riesgo mismo. Markowitz propuso la varianza de la rentabilidad como medida operativa porque se puede calcular [7], y eso deja fuera lo que no cabe en una serie de precios: un fraude o el incumplimiento de una contraparte no aparecen en la desviación estándar hasta que ya ocurrieron. Un activo que no cotiza a diario parece poco volátil solo porque nadie le está poniendo precio.
¿El valor en riesgo dice cuánto es lo máximo que puedo perder?
No, y confundirlo sale caro. El VaR marca el umbral de pérdida que solo se supera en una fracción pequeña de los casos, según el nivel de confianza elegido [8]. Al 99 %, uno de cada cien períodos queda por fuera y el modelo no dice qué tan grave puede ser. Por eso el Comité de Basilea adoptó el expected shortfall, que promedia justamente las pérdidas que exceden el VaR [8].
¿Diversificar elimina el riesgo?
Elimina una parte y deja la otra intacta. Repartir el dinero entre activos poco correlacionados diluye lo propio de cada emisor, pero el componente que mueve al mercado entero no desaparece por añadir títulos, porque las rentabilidades están correlacionadas en la práctica [7]. Quien solo diversifica dentro de una misma moneda y un mismo país diversifica menos de lo que cree.
¿Por qué una agencia le da a Colombia grado de inversión y otra no?
Porque cada agencia usa su propia escala y su propia metodología, y porque la nota depende también de la moneda de la deuda. En la tabla oficial de calificaciones soberanas conviven, a la misma fecha, notas distintas por agencia y, dentro de una misma agencia, notas distintas para la deuda en moneda extranjera y en moneda local [10]. Para la regulación colombiana la calificación externa es apenas uno de los requisitos que definen la categoría de riesgo de un país, junto con indicadores de inflación y de deuda sobre PIB [9].
¿Cómo verifico que una entidad puede recibir mi dinero legalmente?
Consultando el listado de entidades vigiladas de la Superintendencia Financiera antes de transferir, no después. La propia entidad recomienda desconfiar de cualquier ofrecimiento para entregar dinero a cambio de rentabilidades aparentes, en muy corto tiempo y sin conocer el riesgo real de la inversión [13]. Si la promesa incluye la palabra garantizada y una cifra alta, ya tiene la respuesta.
Referencias
- Superintendencia Financiera de Colombia. Superfinanciera lanza nueva herramienta que ayuda a la ciudadanía a no caer en ofertas fraudulentas (comunicado, 12 de agosto de 2025) — 13 medidas administrativas entre 2024 y el primer semestre de 2025, 938 personas afectadas, al menos COP 30.678 millones, 417 quejas por falsos prestamistas y 2.741 consultas. Superfinanciera: comunicado ofertas fraudulentas — Consultada: 2026-08-30.
- Superintendencia Financiera de Colombia. Circular Básica Financiera (Circular Externa 004 de 2026), Parte 1, Capítulo 1, Sección 2: Administración por riesgo — definiciones de riesgo de crédito (párr. 1.1.2.4), de mercado (1.1.2.76), operacional (1.1.2.114), de liquidez y sus dos caras (1.1.2.140 a 1.1.2.142) y de riesgo país, soberano y de transferencia (1.1.2.196 a 1.1.2.198). Superfinanciera: CBF Parte 1 Capítulo 1 Sección 2 — Consultada: 2026-08-30.
- Superintendencia Financiera de Colombia. Circular Básica Financiera (Circular Externa 004 de 2026), Parte 1, Capítulo 1, Sección 5: Definiciones — apetito de riesgo (párr. 1.1.5.5), riesgo inherente (1.1.5.33), riesgo neto (1.1.5.34) y curva de tasas de interés libre de riesgo con la opción del mercado interbancario (1.1.5.37). Superfinanciera: CBF Parte 1 Capítulo 1 Sección 5 — Consultada: 2026-08-30.
- Knight, Frank H. Risk, Uncertainty and Profit (1921) — obra donde se formula la distinción entre riesgo medible e incertidumbre no medible. Internet Archive: Knight, Risk, Uncertainty and Profit — Consultada: 2026-08-30.
- Fondo Monetario Internacional, Banco de Pagos Internacionales y Consejo de Estabilidad Financiera. Guidance to Assess the Systemic Importance of Financial Institutions, Markets and Instruments: Initial Considerations (2009) — definición de riesgo sistémico y criterios de tamaño, sustituibilidad e interconexión. FSB: Guidance to Assess the Systemic Importance — Consultada: 2026-08-30.
- Comité de Supervisión Bancaria de Basilea. Basel Framework, OPE10: Definitions and application — definición de riesgo operacional, inclusión del riesgo legal y exclusión del estratégico y el reputacional. BIS: Basel Framework OPE10 — Consultada: 2026-08-30.
- Real Academia Sueca de Ciencias. Comunicado del Premio en Ciencias Económicas en memoria de Alfred Nobel 1990: Markowitz, Miller y Sharpe (16 de octubre de 1990) — varianza y covarianzas en la teoría de portafolio, límites de la diversificación, beta como contribución marginal al riesgo del portafolio de mercado y prima de riesgo proporcional al beta. Nobel Prize: comunicado de Economía 1990 — Consultada: 2026-08-30.
- Comité de Supervisión Bancaria de Basilea. Minimum capital requirements for market risk (enero de 2019) — definiciones de valor en riesgo (párr. 10.17) y de expected shortfall (10.18), nivel de confianza del 97,5 % de un extremo (33.3) y horizonte base de 10 días (33.4). BIS: Minimum capital requirements for market risk — Consultada: 2026-08-30.
- Superintendencia Financiera de Colombia. Circular Básica Financiera (Circular Externa 004 de 2026), Parte 1, Capítulo 1, Sección 3: Medición y reporte estándar de los riesgos — VaR con intervalo de confianza del 99 % de un extremo y período de tenencia mínimo de 10 días hábiles de negociación, 20 para las entidades de seguros generales, con escalamiento por la raíz cuadrada (párr. 1.1.3.105); categorías de riesgo país A a D y umbrales de inflación y de deuda sobre PIB (1.1.3.202 a 1.1.3.208). Superfinanciera: CBF Parte 1 Capítulo 1 Sección 3 — Consultada: 2026-08-30.
- Ministerio de Hacienda y Crédito Público, Investor Relations Colombia. Sovereign Credit Ratings — calificaciones vigentes de Fitch, Moody’s, S&P, R&I y DBRS, con columnas separadas de moneda extranjera y moneda local. Investor Relations Colombia: calificación crediticia soberana — Consultada: 2026-08-30.
- Comisión Económica para América Latina y el Caribe. Balance Preliminar de las Economías de América Latina y el Caribe, 2025 — subíndice EMBI de América Latina: promedio de 4,05 en 2024 y de 3,75 en lo que iba de 2025, cierre en 3,18 y reducción de 55 puntos básicos entre enero y octubre de 2025. CEPAL: Balance Preliminar de las Economías 2025 — Consultada: 2026-08-30.
- Superintendencia Financiera de Colombia. Circular Básica Financiera (Circular Externa 004 de 2026), Parte 1, Capítulo 1, Sección 1: Generalidades del SIAR — etapas de identificación, medición, control y monitoreo (párr. 1.1.1.11). Superfinanciera: CBF Parte 1 Capítulo 1 Sección 1 — Consultada: 2026-08-30.
- Superintendencia Financiera de Colombia. ¿Qué es la captación ilegal de dineros? — definición de captación ilegal, caracterización de las pirámides y recomendación de desconfiar de rentabilidades aparentes en muy corto tiempo. Superfinanciera: qué es la captación ilegal de dineros — Consultada: 2026-08-30.
- Superintendencia Financiera de Colombia. Normas de captación ilegal — artículo 2.18.2.1 del Decreto 1068 de 2015 (más de veinte personas o más de cincuenta obligaciones y umbral del 50 % del patrimonio líquido) y artículo 6 del Decreto 4334 de 2008 (supuestos de intervención por operaciones sin explicación financiera razonable). Superfinanciera: normas de captación ilegal — Consultada: 2026-08-30.
- U.S. Securities and Exchange Commission. Ponzi Scheme (Investor.gov) — definición del esquema y señales de alerta, encabezadas por rendimientos altos con poco o ningún riesgo y rendimientos demasiado consistentes. Investor.gov: Ponzi Scheme — Consultada: 2026-08-30.
Cómo investigamos esta página
- Pregunta que responde: Qué es el riesgo financiero, en qué familias se divide y con qué instrumentos se mide, con la lente de un lector colombiano
- Fuentes: identificadas 63 → incluidas 15
- Criterios de inclusión: solo Nivel A —normativa vigente de la Superintendencia Financiera, Basilea, FMI-BPI-FSB, CEPAL, Ministerio de Hacienda, nobelprize.org y la SEC—, cada cifra abierta en su fuente primaria el día del corte
- Fecha de corte de los datos: 2026-08-30