
Mercado de divisas: cómo funciona, quién opera y cómo se organiza en Colombia
El mercado de divisas es donde se entrega una moneda a cambio de otra. No tiene sede ni bolsa: casi todo se pacta sobre el mostrador, y en abril de 2025 movió 9,51 billones de dólares diarios, dominados por el swap cambiario. En Colombia solo lo intermedian las entidades inscritas ante el Banco de la República, y de sus operaciones de contado sale la TRM.
Última actualización: 2026-08-31
Contenido de esta página
- ¿Qué es el mercado de divisas y por qué no tiene sede?
- Cómo se opera en el mercado de divisas: contado, forward y swap
- Qué monedas y qué pares concentran el mercado de divisas
- Quién opera en el mercado de divisas
- El mercado cambiario colombiano: qué es y quién puede operar en él
- Cómo se forma la TRM: qué operaciones entran y cuáles no
- Para qué le sirve el mercado de divisas a una empresa colombiana
A la una de la tarde, hora de Bogotá, se cierra un reloj que casi nadie mira. Desde las 7:30 de la mañana, los intermediarios autorizados en Colombia van pactando compras y ventas de dólares contra pesos para cumplir ese mismo día; a la 1:00 p. m. la ventana se cierra, la Superintendencia Financiera calcula con ellas un promedio ponderado por monto y lo certifica para que rija al día siguiente. Eso es la TRM: la tasa de hoy salió del mercado de ayer [1][2]. La del lunes 31 de agosto de 2026 fue de 3.202,79 pesos por dólar; se calculó con las operaciones del último día hábil anterior y estuvo vigente desde el sábado 29 [3].
Mientras ese reloj se detiene, el mercado del que salió el número sigue andando. No cierra, no tiene sede y en abril de 2025 movió 9,51 billones de dólares al día [4].
¿Qué es el mercado de divisas y por qué no tiene sede?
El mercado de divisas es el conjunto de operaciones en las que alguien entrega una moneda y recibe otra. No es un edificio ni una bolsa: la mayor parte se pacta directamente entre un banco y su cliente, o entre bancos, por teléfono y por plataformas electrónicas repartidas por todo el mundo. Es un mercado descentralizado hasta el extremo, y enorme: 9,51 billones de dólares negociados al día en abril de 2025 [4][5].
Esa arquitectura no es un accidente histórico. El recuadro que el Banco de Pagos Internacionales dedica a la estructura del mercado la describe así: «[…] el contado y la mayoría de los derivados cambiarios se negocian sobre el mostrador (OTC), con los operadores actuando como intermediarios» (Ingomar Krohn, Andreas Schrimpf y Vladyslav Sushko, The FX trade execution landscape through the prism of the 2025 BIS Triennial Survey, BIS Quarterly Review, diciembre de 2025; traducción propia) [5]. Sobre el mostrador quiere decir: sin pantalla central, sin precio único, con tantas cotizaciones como mesas de dinero haya.
El tamaño tampoco se explica por el comercio. El artículo que enmarca ese recuadro lo pone en perspectiva: «[…] los volúmenes mundiales de negociación cambiaria eran 12 veces el PIB mundial en 1992; en 2025 eran 30 veces ese PIB» (Wenqian Huang, Ingomar Krohn y Vladyslav Sushko, Global FX markets when hedging takes centre stage, BIS Quarterly Review, diciembre de 2025; traducción propia) [5]. En 2025 equivalieron además a unas 70 veces el volumen del comercio mundial [5]. Se cambian monedas sobre todo por motivos financieros, no para pagar contenedores.
Dentro del mapa de los mercados financieros, el cambiario es el que menos se parece a una bolsa. Cuánto vale un dólar, por qué sube o por qué baja, es otra pregunta y la responde la página de tipo de cambio. Esta trata del mercado: quién opera, con qué contratos, en qué monedas y bajo qué reglas.
Cómo se opera en el mercado de divisas: contado, forward y swap
En el mercado de divisas se negocian cinco cosas distintas. El contado entrega las monedas en el acto. El forward directo fija hoy un tipo de cambio para una fecha futura. El swap cambiario junta una punta de contado y una punta a plazo en un solo contrato. El swap de divisas intercambia flujos durante años. Y las opciones dan el derecho, no la obligación, de cambiar a un precio pactado.
| Operación | Qué se pacta | Para qué se usa sobre todo | Volumen diario, abril de 2025 | Peso |
|---|---|---|---|---|
| Contado (spot) | Entrega de las dos monedas en un plazo de hasta dos días hábiles | Pagar, cobrar o rebalancear una posición ya tomada | 2,95 billones USD | 31,0 % |
| Forward directo (outright) | Un tipo de cambio para una fecha futura, sin punta de contado | Fijar hoy el valor en pesos de un cobro o un pago futuro | 1,75 billones USD | 18,4 % |
| Swap cambiario (FX swap) | Una punta de contado y otra a plazo, en sentido inverso | Financiarse en una moneda usando otra como garantía | 4,02 billones USD | 42,2 % |
| Swap de divisas (currency swap) | Intercambio de principal e intereses durante años | Cubrir deuda o inversión de largo plazo en otra moneda | 0,16 billones USD | 1,7 % |
| Opciones | Un derecho a comprar o vender a un precio de ejercicio | Cubrirse dejando abierta la ganancia si el precio ayuda | 0,63 billones USD | 6,6 % |
La sorpresa está en la columna de volumen: la operación más negociada del mercado cambiario no es una apuesta sobre el dólar, es un mecanismo de financiación. El swap cambiario, él solo, mueve más que el contado y más del doble que el forward directo. Un banco que necesita dólares por una semana no los pide prestados: entrega pesos hoy, recibe dólares hoy y acuerda deshacer el intercambio el día pactado.
Qué obliga cada contrato, cómo se valora y qué pasa si la contraparte incumple es materia de los derivados financieros, que los trata como familia. Aquí interesa otra cosa: el peso de cada uno dentro del mercado de divisas, que es lo que dice de qué vive realmente ese mercado.
Y una advertencia de método, porque la cifra circula en dos versiones. El avance que el BIS publicó el 30 de septiembre de 2025 anunció 9,6 billones de dólares diarios y un alza del 28 % frente a abril de 2022 [6]; los cuadros definitivos, publicados en junio de 2026, dejaron la cifra en 9,51 billones y el alza en 27 % [4][5]. Es el mismo dato revisado, no dos mercados distintos: si alguien ve las dos, la buena es la segunda.
Qué monedas y qué pares concentran el mercado de divisas
El dólar estadounidense está en un lado de casi nueve de cada diez operaciones del mundo. Le siguen el euro, el yen, la libra y el renminbi, y después una cola larguísima de monedas con participaciones pequeñas. La lectura tiene truco: como en cada operación intervienen dos monedas, las participaciones suman 200 % y no 100 % [4].
| Moneda | Volumen diario, abril de 2025 (miles de millones USD) | Participación |
|---|---|---|
| Dólar estadounidense | 8.472 | 89 % |
| Euro | 2.714 | 29 % |
| Yen japonés | 1.608 | 17 % |
| Libra esterlina | 967 | 10 % |
| Renminbi chino | 817 | 9 % |
| Peso colombiano | 20 | 0 % |
| Todas las monedas | 9.510 | 200 % |
El 0 % del peso colombiano es un redondeo, no una ausencia: son 20.000 millones de dólares diarios, frente a 13.000 millones en abril de 2022 [4]. Creció cerca de un 50 % en tres años y sigue siendo una gota. Los tres pares más negociados del planeta son dólar-euro, dólar-yen y dólar-renminbi; este último desbancó al dólar-libra del tercer puesto en abril de 2025 [5].
Las monedas de economías emergentes, en conjunto, llegaron a un récord del 29 % del mercado mundial —2,8 billones de dólares diarios—, empujadas sobre todo por el renminbi y el dólar de Hong Kong; el resto avanzó poco (Philip Wooldridge, Renminbi propels the growth of EME currency trading, BIS Quarterly Review, diciembre de 2025) [5]. Hay un detalle que a Colombia le toca de cerca: salvo un puñado de excepciones, los derivados sobre monedas emergentes se negocian principalmente en mercados del exterior, fuera del alcance de los controles cambiarios y de capital que rigen dentro del país [5].
Quién opera en el mercado de divisas
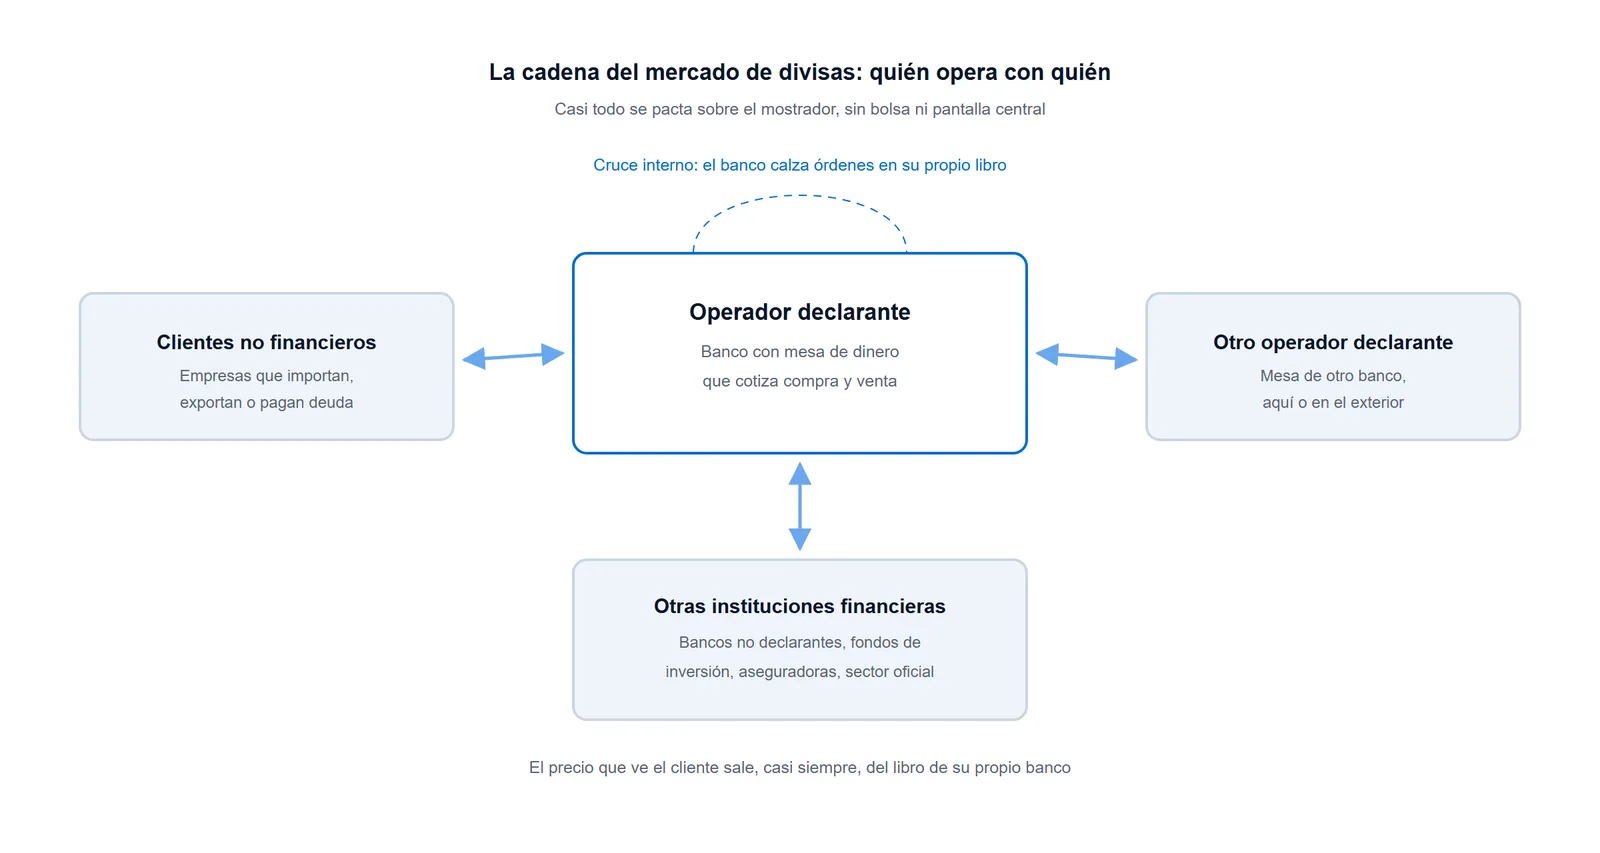
El reparto del mercado mundial por contraparte deja poco espacio a la economía real. En abril de 2025, el 46,7 % de la negociación fue entre operadores declarantes —los grandes bancos que reportan a la encuesta—, el 48,6 % con otras instituciones financieras y apenas el 4,6 % con clientes no financieros: empresas que importan, exportan o pagan deuda [4].
Ese 48,6 % tiene nombres. Los bancos que no reportan a la encuesta aportaron 2,19 billones de dólares diarios; los inversionistas institucionales, 1,26 billones; los fondos de cobertura y las firmas de negociación por cuenta propia, 0,76 billones; el sector oficial, 0,14 billones [4]. Más del 95 % del mercado es, en suma, finanzas hablando con finanzas.
Buena parte de ese trasiego, además, nunca sale a la superficie. Los grandes bancos cruzan internamente las órdenes de sus clientes en lugar de llevarlas a una plataforma: los ratios de internalización superaron el 80 % en todas las monedas de los principales centros cambiarios en abril de 2025 [5]. El precio que ve el cliente sale de un libro interno.
La geografía es igual de concentrada. Reino Unido intermedió 4,74 billones de dólares diarios; Estados Unidos, 2,34 billones; Singapur, 1,49 billones; Hong Kong, 883.000 millones [4]. Según el avance del BIS, esas cuatro plazas concentraron tres cuartas partes de la negociación mundial en esa misma base [6]. América Latina aparece varios órdenes de magnitud abajo.
| País | Abril de 2022 | Abril de 2025 |
|---|---|---|
| Brasil | 21 | 30 |
| México | 19 | 28 |
| Chile | 9 | 11 |
| Colombia | 5 | 7 |
| Perú | 2 | 3 |
Cifras en miles de millones de dólares por día, en base neta-bruta —ajustadas por el doble conteo entre operadores locales, pero no por el transfronterizo—, tal como las publica el BIS [4]. En esa base, el mercado con sede en Colombia movió 7.293 millones de dólares diarios en abril de 2025: 1.874 millones con operadores declarantes locales, 2.882 con operadores declarantes del exterior, 1.438 con otras instituciones financieras y 1.100 con clientes no financieros [4].
Ese último número merece una pausa. Los clientes no financieros pesan el 15,1 % del mercado colombiano y el 4,6 % del mundial: aquí las empresas pesan más del triple, en proporción. Antes de sacar conclusiones, el matiz que la propia encuesta obliga a hacer: la cifra mundial está ajustada por doble conteo local y transfronterizo y la colombiana solo por el local, así que las dos sirven para comparar órdenes de magnitud, no para restarse [4]. La contribución de Colombia al total mundial, ya en base neta-neta, fue de 5.852 millones de dólares diarios [4].
El mercado cambiario colombiano: qué es y quién puede operar en él
En Colombia, mercado cambiario no significa “el lugar donde se compran dólares”: es una categoría jurídica. La Ley 9 de 1991 lo definió como «[…] la totalidad de las divisas que deban ser transferidas o negociadas por conducto de los intermediarios que se autoricen en desarrollo de esta Ley» [7], y la Resolución Externa 1 de 2018 del Banco de la República repite la definición y le añade el mecanismo de las cuentas de compensación y las divisas que se canalicen voluntariamente [1].
Siete operaciones deben pasar sí o sí por ahí: importación y exportación de bienes, endeudamiento externo y sus costos financieros, inversión extranjera en el país, inversión colombiana en el exterior, inversiones financieras en títulos y activos del exterior, avales y garantías en moneda extranjera, y operaciones de derivados [1]. Todo lo demás —el turista que cambia cien dólares, el freelance que cobra por una plataforma— queda fuera de la obligación, aunque puede canalizarse igual si el usuario quiere.
La Ley 9 de 1991 no montó ese andamiaje por control: su artículo 2 fija como propósitos del régimen cambiario internacionalizar la economía, estimular el comercio exterior y la inversión extranjera, facilitar las transacciones corrientes, aplicar controles adecuados a los movimientos de capital, sostener un nivel suficiente de reservas y coordinar la política cambiaria con las demás políticas macroeconómicas [7]. Abrir y vigilar a la vez.
Quién puede intermediar está enumerado, no queda a interpretación. El artículo 7 de la Resolución Externa 1 de 2018 lista catorce tipos de entidad como intermediarios del mercado cambiario —de los establecimientos bancarios al Fondo Nacional del Ahorro— y condiciona la aplicación del régimen a que se inscriban ante el Banco de la República [1]. El artículo 8 reparte después qué puede hacer cada grupo, y ahí se abre la brecha que la gente confunde a diario.
| Figura | Quién puede serlo | Qué puede hacer | Ante quién se registra |
|---|---|---|---|
| Intermediario del mercado cambiario, grupo pleno | Establecimientos bancarios, corporaciones financieras, compañías de financiamiento, cooperativas financieras, FDN y Bancóldex, con patrimonio técnico suficiente | Canalizar las operaciones obligatorias, comprar y vender divisas, enviar y recibir giros y remesas, recibir depósitos en moneda extranjera y realizar derivados cambiarios | Inscripción en el Banco de la República; vigilancia de la Superintendencia Financiera |
| Sociedad comisionista de bolsa de valores | Comisionistas con patrimonio técnico igual o superior al mínimo de una compañía de financiamiento | Comprar y vender divisas por posición propia o por comisión, giros y remesas; derivados de tasa de cambio solo si se compensan y liquidan en una cámara central de contraparte autorizada | Igual que el anterior |
| SICSFE y SEDPE | Sociedades de intermediación cambiaria y de servicios financieros especiales, y sociedades especializadas en depósitos y pagos electrónicos | Comprar y vender divisas, canalizar operaciones, enviar y recibir giros y remesas; no incluye derivados cambiarios | Igual que el anterior |
| Profesional de compra y venta de divisas | Cualquier residente, previa inscripción en el registro mercantil y en el registro que lleva la DIAN | Solo comprar y vender divisas y cheques de viajero; le está vedado ofrecer giros, remesas, pagos o canalización a favor de terceros | Registro ante la DIAN; reportes de operaciones a la UIAF |
La casa de cambio de la esquina, si es un profesional inscrito ante la DIAN, puede venderle dólares para un viaje y nada más. No puede girarle plata a su hijo en Madrid ni recibir el pago de una exportación: eso es canalizar a favor de terceros y el artículo 84 se lo prohíbe expresamente. Ese mismo artículo fija además el umbral: por debajo de diez mil dólares la operación puede pagarse en efectivo; de ahí en adelante, solo por transferencia, tarjeta o cheque [1].
Una nota de vigencia, porque esta resolución se mueve. La última modificación, la Resolución Externa 1 de 2025, expedida el 31 de enero de 2025 y en vigor desde el 1.º de agosto de ese año, tocó los artículos 3, 4 y 5 —los de las operaciones de intervención del Banco de la República— y no los artículos citados aquí [8]. Cuándo y con qué instrumentos entra el Banco a este mercado lo desarrolla la política cambiaria.
Cómo se forma la TRM: qué operaciones entran y cuáles no
La TRM no la fija nadie: se calcula. El artículo 40 de la Resolución Externa 1 de 2018 la define como el promedio ponderado por monto de las operaciones de compra y venta de dólares estadounidenses contra pesos colombianos, pactadas para cumplimiento en ambas monedas el mismo día de su negociación, hechas por los intermediarios del mercado cambiario dentro del horario que fija el Banco de la República [1]. Ese horario va de las 7:30 a. m. a la 1:00 p. m. [2].
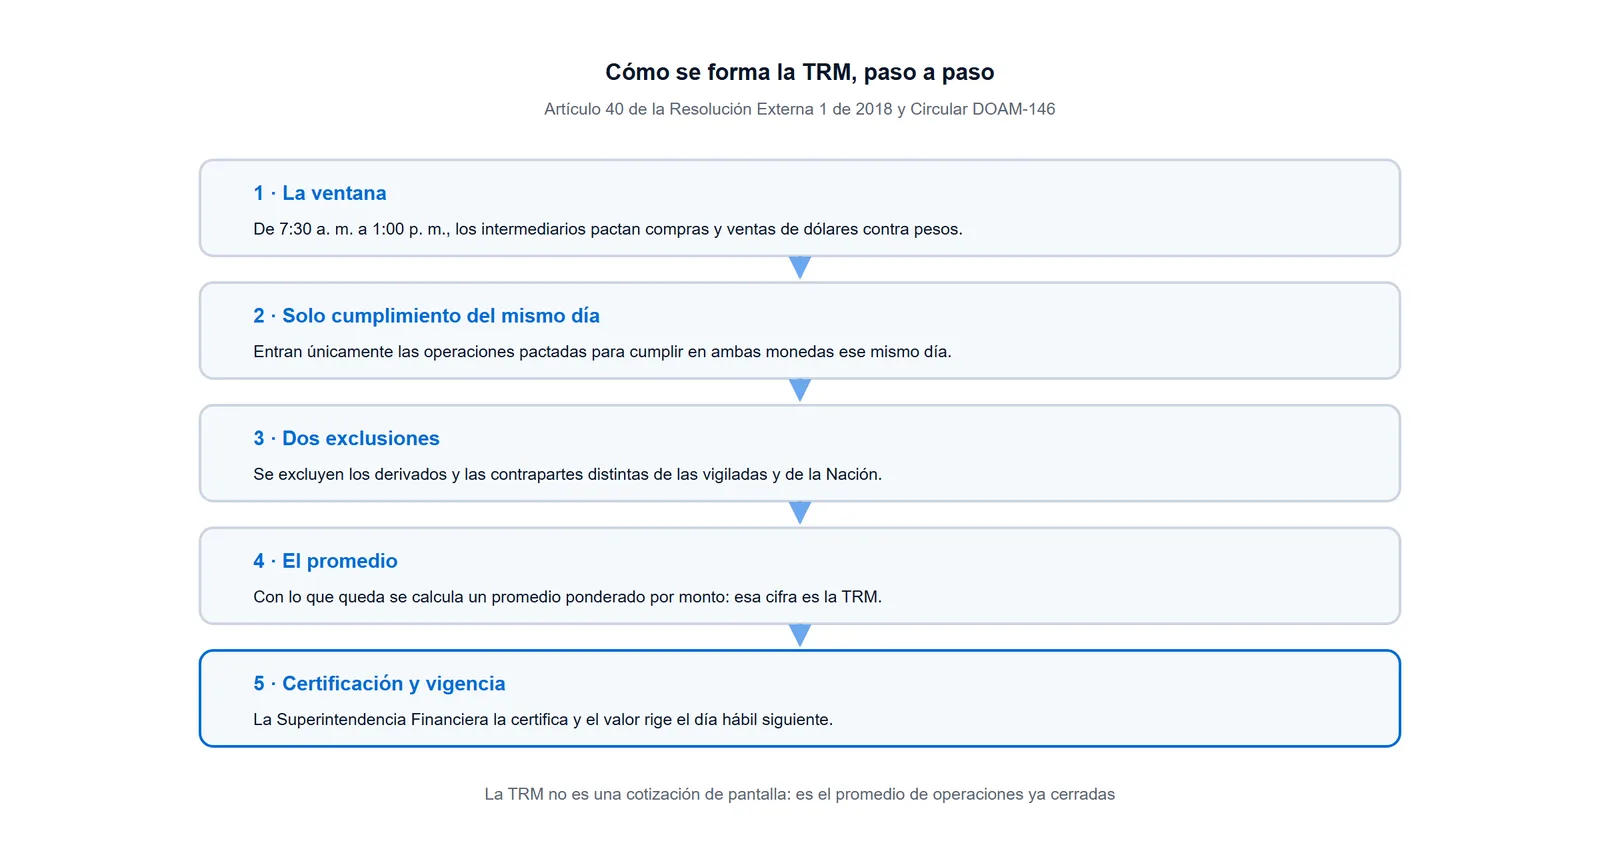
El filtro importa tanto como el promedio. Del cálculo se excluyen las operaciones de derivados y las que los intermediarios hagan con contrapartes distintas de las entidades vigiladas por la Superintendencia Financiera y de la Nación-Ministerio de Hacienda [1]. Un forward de dólar no entra. Una venta de dólares a una empresa tampoco. La TRM sale de un segmento estrecho: el contado del mismo día entre entidades del sistema.
La calcula y la certifica diariamente la Superintendencia Financiera, con la información disponible y la reglamentación del Banco de la República, y el valor certificado con las operaciones de un día rige el día siguiente [1][2]. Si algún día no se puede calcular, se mantiene la última certificada [1]. La función está en manos del supervisor financiero desde la Resolución Externa 15 de 1991 de la Junta Directiva del Banco, y ha pasado después por la cadena de resoluciones y circulares que la propia Superintendencia relaciona en sus antecedentes normativos [2].
De ahí sale un malentendido muy común. La tasa que un banco le cotiza a usted en ventanilla no es la TRM ni tiene por qué serlo: el artículo 38 deja las tasas de compra y de venta a lo que libremente acuerden las partes, y solo obliga a los intermediarios a anunciar diariamente las que ofrecen al público [1]. La TRM es un espejo retrovisor del mercado mayorista; el precio de la ventanilla es una oferta comercial de hoy.
Para qué le sirve el mercado de divisas a una empresa colombiana
Para no depender del azar. Una empresa que exporta cobra en dólares dentro de noventa días y no sabe a cuántos pesos los va a convertir; una que importa debe pagar en noventa días y tampoco. El mercado cambiario les ofrece la posibilidad de fijar hoy ese precio, y la norma reconoce esas operaciones al incluir los derivados entre las que deben canalizarse por el mercado cambiario [1].
No es teoría de manual. Buena parte del salto mundial de abril de 2025 vino justamente de ahí: tras el anuncio arancelario de Estados Unidos y la caída inesperada del dólar, los participantes corrieron a cubrir exposiciones ya existentes, y eso disparó el volumen de forwards y de opciones [5]. Cuando el precio se vuelve impredecible, el mercado no se paraliza: se llena de coberturas. Cómo se mide y se administra esa exposición lo desarrolla la página de riesgo financiero, dentro del bloque de finanzas de este silo.
Queda una pregunta vieja que este mercado arrastra desde los años setenta: si conviene gravar las operaciones cambiarias para frenar el vaivén especulativo, la idea que se conoce como tasa Tobin. Se discute desde entonces y no se ha aplicado de forma general; su desarrollo pertenece a la página del autor que la propuso.
Mi lectura, y la marco como opinión: el problema del mercado cambiario colombiano no es su tamaño —siete mil millones de dólares diarios es un volumen razonable para una economía de este porte—, sino quién llega a él. Cubrirse exige una mesa de dinero que le conteste, un contrato firmado y garantías inmovilizadas, y esos tres filtros ordenan por tamaño de empresa mucho antes que por necesidad. El exportador de café de Santander enfrenta la misma volatilidad que una multinacional y tiene, en la práctica, menos herramientas para responderle. Ese es el hueco, y no lo tapa una cotización mejor.
Preguntas frecuentes
¿El mercado de divisas abre y cierra a alguna hora?
Como mercado global no cierra entre semana: cuando termina la jornada asiática ya arrancó la europea, y cuando esta cierra sigue la americana. Lo que sí tiene horario es cada plaza local y cada cómputo oficial. En Colombia, la ventana que alimenta el cálculo de la tasa oficial va de 7:30 a. m. a 1:00 p. m., aunque las mesas sigan operando después [2].
¿Es legal comprar dólares en una casa de cambio de la calle?
Sí, si esa casa está inscrita en el registro mercantil y en el registro de profesionales de compra y venta de divisas de la DIAN. Puede venderle divisas y cheques de viajero, exigirle la declaración de cambio y reportar la operación a la UIAF. Lo que no puede hacer es mandarle o recibirle giros del exterior: para eso hace falta ser intermediario del mercado cambiario [1].
¿Por qué el banco no me da la TRM cuando cambio dólares?
Porque la ley no lo obliga. Las tasas de compra y de venta al público son las que libremente acuerden las partes; lo único obligatorio es anunciarlas todos los días [1]. La diferencia entre lo que el banco paga por su dólar y lo que cobra por venderle uno es su margen, y en ventanilla suele ser más amplio que en el mercado mayorista del que sale la tasa oficial.
¿Qué es un par de monedas y por qué casi todos llevan dólar?
Un par es la pareja que se intercambia en una operación: euro contra dólar, dólar contra yen. Casi todos incluyen el dólar porque funciona como moneda vehículo: cambiar pesos colombianos por coronas noruegas suele costar menos si se pasa por dólares que si se busca contraparte directa. Por eso el dólar aparece en el 89 % de las operaciones mundiales [4].
¿Cuánto pesa Colombia en el mercado mundial de divisas?
Poco, y el dato está publicado. En abril de 2025, el mercado con sede en el país negoció 7.000 millones de dólares diarios en la base que usa el BIS, frente a 30.000 millones de Brasil y 28.000 de México [4]. Es incluso menos de lo que negociaba Chile hace tres años, cuando su mercado movía 9.000 millones diarios [4]. Un mercado pequeño es también un mercado en el que una orden grande mueve el precio.
Referencias
- Banco de la República, Junta Directiva. Resolución Externa 1 de 2018, por la cual se compendia y modifica el régimen de cambios internacionales (compendio de la Secretaría de la Junta Directiva, con pie de actualización del 30 de marzo de 2023) — el artículo 7 enumera catorce tipos de entidad como intermediarios del mercado cambiario (establecimientos bancarios, corporaciones financieras, compañías de financiamiento, FDN, Bancóldex, cooperativas financieras, sociedades comisionistas de bolsa de valores, SICSFE, SEDPE, FINDETER, FINAGRO, ICETEX, ENTerritorio y Fondo Nacional del Ahorro) y sujeta la aplicación del régimen a su inscripción en el Banco de la República; el artículo 8 reparte las operaciones autorizadas por grupos y reserva los derivados cambiarios a los establecimientos de crédito (numeral 1, literal l) y a las sociedades comisionistas de bolsa siempre que se compensen y liquiden en una cámara central de contraparte autorizada por la Superintendencia Financiera (numeral 3, literal e), sin incluirlos entre las operaciones de las SICSFE y las SEDPE (numeral 4); el artículo 36 define el mercado cambiario como la totalidad de las divisas que deben canalizarse obligatoriamente por conducto de los intermediarios autorizados o del mecanismo de compensación, más las que se canalicen voluntariamente; el artículo 38 deja las tasas de compra y venta a lo que libremente acuerden las partes y obliga a anunciar diariamente las de ventanilla; el artículo 40 define la TRM como el promedio ponderado por monto de las operaciones de compra y venta de dólares estadounidenses contra moneda legal colombiana pactadas para cumplimiento en ambas monedas el mismo día de su negociación por los intermediarios del mercado cambiario dentro del horario que establezca el Banco de la República, excluye del cálculo las operaciones de derivados y las realizadas con entidades distintas de las vigiladas por la Superintendencia Financiera y de la Nación-Ministerio de Hacienda, encarga a la Superintendencia Financiera calcularla y certificarla diariamente y dispone que, si no puede calcularse, rija la última certificada; el artículo 41 lista las siete operaciones obligatoriamente canalizables; y el artículo 84 sujeta la actividad profesional de compra y venta de divisas y cheques de viajero a la inscripción en el registro mercantil y en el registro de la DIAN, le prohíbe ofrecer giros, remesas, pagos y cualquier servicio de canalización a favor de terceros, y fija en US$10.000 el umbral a partir del cual la operación no puede pagarse en efectivo. Banco de la República: compendio de la Resolución Externa 1 de 2018 — Consultada: 2026-08-31.
- Superintendencia Financiera de Colombia. Tasa de Cambio Representativa del Mercado (TRM): antecedentes normativos — la TRM corresponde al promedio ponderado de las operaciones de compra y venta de dólares de los Estados Unidos contra moneda legal colombiana pactadas para cumplimiento el mismo día por los intermediarios del mercado cambiario entre las 7:30 a. m. y la 1:00 p. m.; la Superintendencia Financiera la calcula y la certifica diariamente conforme al artículo 40 de la Resolución Externa 1 de 2018 de la Junta Directiva del Banco de la República y a la Circular Reglamentaria Externa DOAM-146; la tasa se calcula con las operaciones del día y rige el día siguiente; la función de calcular y certificar la tasa fue asignada a la entidad supervisora por la Resolución Externa 15 de 1991 de la Junta Directiva y ha sido desarrollada después por las resoluciones externas 21 de 1993 y 1 de 1997, las circulares reglamentarias DODM-11 y DODM-146 en sus sucesivas versiones, el Decreto 4327 de 2005 y la Resolución 0416 de 2006 de la propia Superintendencia. Superintendencia Financiera: antecedentes normativos de la TRM — Consultada: 2026-08-31.
- Superintendencia Financiera de Colombia. Tasa de Cambio Representativa del Mercado (TRM), serie histórica (conjunto de datos oficial publicado en el portal de Datos Abiertos del Estado colombiano, actualización diaria) — la TRM con vigencia entre el 29 y el 31 de agosto de 2026 fue de 3.202,79 pesos por dólar; la del 28 de agosto de 2026 fue de 3.144,28 pesos. Datos Abiertos Colombia: serie histórica de la TRM — Consultada: 2026-08-31.
- Banco de Pagos Internacionales (BIS). 2025 Triennial Central Bank Survey: detailed tables — OTC foreign exchange market turnover in April 2025 (resultados definitivos publicados en junio de 2026) — el cuadro 1 registra una negociación total en base neta-neta de 9.510.240 millones de dólares diarios en abril de 2025, repartidos en contado (2.951.766), forwards directos (1.747.311), swaps cambiarios (4.015.293), swaps de divisas (164.072) y opciones (631.717), y por contraparte en 4.442.684 millones con operadores declarantes, 4.626.616 con otras instituciones financieras —de los cuales 2.194.581 con bancos no declarantes, 1.261.362 con inversionistas institucionales, 759.930 con fondos de cobertura y firmas de negociación por cuenta propia y 137.798 con el sector oficial— y 440.864 con clientes no financieros; el cuadro 25.2 reporta, en base neta-neta y en miles de millones de dólares diarios, 8.472 para el dólar estadounidense (89 %), 2.714 para el euro (29 %), 1.608 para el yen (17 %), 967 para la libra esterlina (10 %), 817 para el renminbi (9 %) y 20 para el peso colombiano (0 %), frente a 13 del peso colombiano en 2022, sobre un total de 9.510 que suma 200 % porque cada operación involucra dos monedas; el cuadro 19 reporta, en base neta-bruta y en miles de millones de dólares diarios, 4.743 para el Reino Unido, 2.335 para Estados Unidos, 1.485 para Singapur, 883 para Hong Kong, 30 para Brasil, 28 para México, 11 para Chile, 7 para Colombia y 3 para Perú en abril de 2025, con 21, 19, 9, 5 y 2 respectivamente para esos cinco países latinoamericanos en abril de 2022; y el cuadro 11.1 desagrega el mercado con sede en Colombia en abril de 2025 en 7.293 millones de dólares diarios en base neta-bruta —1.874 con operadores locales, 2.882 con operadores del exterior, 1.438 con otras instituciones financieras y 1.100 con clientes no financieros— y una contribución de 5.852 millones al total mundial en base neta-neta. BIS: cuadros detallados de la encuesta trienal 2025 — Consultada: 2026-08-31.
- Huang, Wenqian; Krohn, Ingomar y Sushko, Vladyslav. Global FX markets when hedging takes centre stage, BIS Quarterly Review, diciembre de 2025 — la negociación cambiaria mundial promedió 9,5 billones de dólares diarios en abril de 2025, un 27 % más que en abril de 2022, impulsada por la cobertura de exposiciones en dólares tras los anuncios arancelarios de Estados Unidos y la depreciación del dólar, que dispararon el volumen de forwards y opciones, mientras la negociación interbancaria de swaps cambiarios se estancó; los autores señalan que los volúmenes mundiales de negociación cambiaria pasaron de 12 veces el PIB mundial en 1992 a 30 veces en 2025 y equivalieron a unas 70 veces el volumen del comercio mundial. El recuadro A, de Ingomar Krohn, Andreas Schrimpf y Vladyslav Sushko, documenta que los ratios de internalización superaron el 80 % en todas las monedas de los principales centros cambiarios; el recuadro B, de los mismos autores, describe la estructura del mercado y afirma textualmente que, a diferencia de las acciones o los futuros negociados en bolsas centralizadas, el contado y la mayoría de los derivados cambiarios se negocian sobre el mostrador con los operadores actuando como intermediarios, y registra que la ejecución electrónica representó el 59 % de la negociación mundial; el recuadro C, de Philip Wooldridge, reporta que las monedas de economías emergentes alcanzaron un máximo del 29 % de la negociación mundial (2,8 billones de dólares diarios, de los cuales 2,7 en mercados extrabursátiles y 0,1 en bolsas) frente al 26 % de abril de 2022, que el alza fue impulsada en gran medida por el renminbi chino y el dólar de Hong Kong mientras el resto de las monedas emergentes registró aumentos modestos, que el par dólar-renminbi superó al dólar-libra como tercero más negociado en abril de 2025 y que, salvo para un puñado de monedas, los derivados cambiarios de las economías emergentes se negocian principalmente en mercados del exterior, más allá del alcance de los controles cambiarios y de capital aplicables dentro del país. BIS Quarterly Review: los mercados cambiarios mundiales cuando la cobertura toma el centro — Consultada: 2026-08-31.
- Banco de Pagos Internacionales (BIS). OTC foreign exchange turnover in April 2025, comentario estadístico de los resultados preliminares de la Encuesta Trienal de Bancos Centrales, publicado el 30 de septiembre de 2025 — el avance anunció una negociación cambiaria extrabursátil de 9,6 billones de dólares diarios en abril de 2025, un 28 % más que en abril de 2022, sobre datos de 52 jurisdicciones y más de 1.100 bancos y otros operadores, en base neta-neta, y reportó que el Reino Unido, Estados Unidos, Singapur y Hong Kong intermediaron en conjunto el 75 % de la negociación mundial en base neta-bruta; la cifra de 9,6 billones fue revisada a la baja en los cuadros definitivos de junio de 2026. BIS: comentario estadístico de la negociación cambiaria en abril de 2025 — Consultada: 2026-08-31.
- Congreso de la República de Colombia. Ley 9 de 1991, nuevo estatuto cambiario (Diario Oficial 39634 del 17 de enero de 1991; versión con hipervínculos publicada por el Banco de la República) — el artículo 2 fija como propósitos del régimen cambiario promover el desarrollo económico y social y el equilibrio cambiario, con los objetivos de propiciar la internacionalización de la economía colombiana, promover el comercio exterior de bienes y servicios y en particular las exportaciones, facilitar las transacciones corrientes con el exterior estableciendo mecanismos de control y supervisión adecuados, estimular la inversión de capitales del exterior, aplicar controles adecuados a los movimientos de capital, propender por un nivel suficiente de reservas internacionales y coordinar las políticas y regulaciones cambiarias con las demás políticas macroeconómicas; el artículo 6 define que el mercado cambiario estará constituido por la totalidad de las divisas que deban ser transferidas o negociadas por conducto de los intermediarios que se autoricen en desarrollo de la ley, y encarga al Gobierno Nacional organizar y regular su funcionamiento; el documento consigna que apartes de los artículos 1 y 3 fueron declarados inexequibles por la Corte Constitucional en la Sentencia C-455 de 1993. Banco de la República: Ley 9 de 1991 — Consultada: 2026-08-31.
- Banco de la República, Junta Directiva. Resolución Externa 1 del 31 de enero de 2025, por la cual se modifica la Resolución Externa No. 1 de 2018 (texto compilado en el normograma de la DIAN) — modifica los artículos 3, 4 y 5 de la Resolución Externa 1 de 2018, referidos a las operaciones de intervención autorizadas del Banco de la República en el mercado cambiario, al régimen aplicable a esas operaciones y a las consecuencias de las moras, incumplimientos y errores de cotización de los agentes autorizados; rige a partir del 1 de agosto de 2025. Es la modificación más reciente registrada sobre la Resolución Externa 1 de 2018 y no altera los artículos 7, 8, 36, 38, 40, 41 ni 84, citados en esta página. Normograma DIAN: Resolución Externa 1 de 2025 del Banco de la República — Consultada: 2026-08-31.
Cómo investigamos esta página
- Pregunta que responde: Cómo funciona el mercado de divisas como mercado y cómo se organiza en Colombia
- Fuentes: identificadas 21 → incluidas 8
- Criterios de inclusión: Solo fuentes oficiales, multilaterales y normativas en su texto vigente; cero brokers, enciclopedias y prensa
- Fecha de corte de los datos: 2026-08-31